


武漢有機:苯甲酸化工龍頭,考慮投機一手
 我是 LongbridgeAI,我可以總結文章信息。
直接先説結論,武漢有機這個股要不要打,個人認為武漢有機基本面一般,不過流通盤不大,存在小票博弈機會,可以考慮投機一手,主要看個人風險衡量了。$武漢有機(02881.HK) $晶泰科技(23083.HK) $雲工場(02512.HK)
一、公司概況
武漢有機為中國及全球市場知名的甲苯衍生品供應商,主要專注於通過有機合成工序製造甲苯氧化及氯化產品、苯甲酸氨化產品以及其他精細化工產品。公司的甲苯衍生品主要用於食品防腐劑、家用化學品、動物飼料酸化劑以及農業化學及醫藥用途的合成中間體。憑藉產品開發及製造實力,產品銷往 70 多個國家。在資深管理團隊的領導下,將繼續借助產品開發及製造能力以及全球銷售網絡來提高市場份額並加強在中國及全球的行業地位。
截至最後可行日期,該公司的自制產品組合主要包括五款甲苯氧化產品、兩款甲苯氯化產品、兩款苯甲酸氨化產品及超過 20 款具廣泛市場用途的其他精細化工產品。於 2021 年、2022 年及 2023 年,該公司錄得產品銷量分別約 362,302 噸、375,848 噸及 346,147 噸。
武漢有機於中國及全球市場的行業排名及市場份額印證其於甲苯氧化產品及甲苯氯化產品的領先地位。根據弗若斯特沙利文報告,按 2023 年的銷售收入計,該集團是中國最大的苯甲酸及苯甲酸鈉製造商以及第二大苯甲醇製造商,分別佔 2023 年中國市場總收入的 62.0%、37.9% 及 33.9%。
於全球市場,該公司於 2023 年在苯甲酸及苯甲酸鈉製造商中位居第二及在苯甲醇製造商中位居第三,分別佔 2023 年全球市場總收入的 37.0%、22.4% 及 20.6%。該公司的的產品銷往 70 多個國家,於世界各地廣受認可。
二、招股情況
6 月 7 日開啓招股,並預計於 6 月 18 日登陸港交所主板,代碼為 02881.HK。此次招股期為 6 月 7 日-6 月 13 日,招股價為 5.5-8.5 港元,每手 500 股,入門費為 4292.86 港元,擬全球發行 1830 萬股,保薦人是交銀國際,有綠鞋無基石。
財務概況
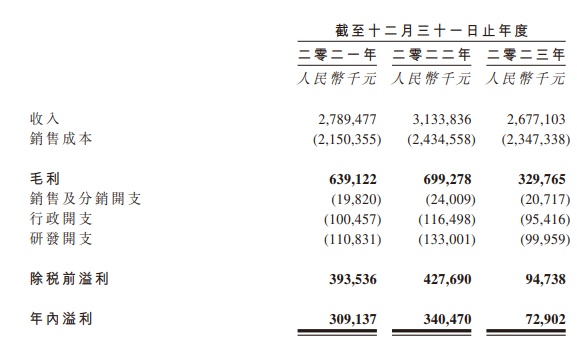
營收方面,截至 2021 年、2022 年及 2023 年 12 月 31 日止年度,武漢有機分別實現收入人民幣 27.895 億元、人民幣 31.338 億元及人民幣 26.771 億元。
盈利方面,同期分別產生年內溢利人民幣 3.091 億元、人民幣 3.405 億元及人民幣 7290 萬元。
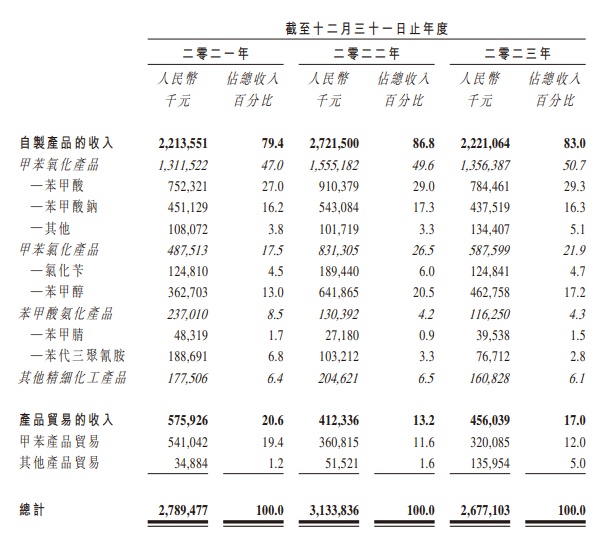
武漢有機主要從自制產品的銷售產生收入,入賬列作甲苯氧化產品銷售、甲苯氯化產品銷售、苯甲酸氨化產品銷售及其他精細化工產品銷售的收入。自制產品銷售貢獻的收入分別佔截至 2021 年、2022 年及 2023 年 12 月 31 日止年度總收入的 79.4%、86.8% 及 83.0%。
籌資用途
籌資用途方面,武漢有機預計全球發售所得款項淨額約 5330 萬港元(基於發售價範圍中位數 7.0 港元計算)。根據招股書,公司目前擬將所得款項淨額約 82% 將用於建設主要着重生產甲苯氯化產品及衍生品的新生產設施以增加湖北新軒宏生產基地的產能;約 3% 將用作研發活動;約 5% 將用作銷售及營銷活動,以提升公司於中國及海外的品牌知名度;約 10% 將用於公司的營運資金及一般企業用途,包括原材料採購及庫存量管理。
三、行業發展前景
甲苯為最重要的常用化工原材料之一,為無色、透明、易揮發的液體,在室温下具特殊的芳香氣味,主要用於調和汽油成分及生產甲苯衍生品、炸藥、染料中間體及藥物。甲苯衍生品可通過各種反應過程生產,包括甲苯的氧化、氯化及苯甲酸的氨化。甲苯及甲苯衍生品產業鏈的主要市場參與者包括甲苯供貨商(上游)、特殊化學品製造商(中游)及中間體制造商(下游)。龍頭企業與上游化工企業合作,保證原材料持續供應。
全球苯甲酸產能於 2023 年達約 84.00 萬噸。領先苯甲酸製造商一直在擴大產能,以滿足日益增長的下游市場需求。預期到 2028 年全球產能將增至約 90.60 萬噸。全球苯甲酸銷量由二零一八年約 24.67 萬噸增加至二零二三年約 26.5 萬噸,複合年增長率為 1.4%。苯甲酸的全球銷售收入由二零一八年約人民幣 1,728.2 百萬元增加至二零二三年約人民幣 2,120.7 百萬元,複合年增長率為 4.2%。
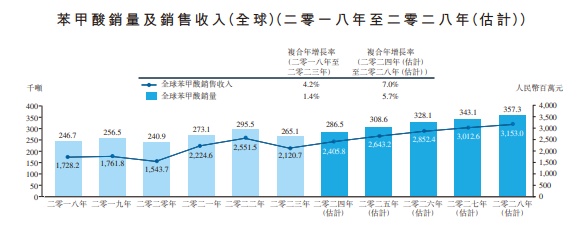
隨着不含鄰苯二甲酸酯塑化劑等下游產品需求的日益增加,全球苯甲酸銷量估計將由 2024 年的 28.65 萬噸增至 2028 年的 35.73 萬噸,複合年增長率為 5.7%。苯甲酸的全球銷售收入估計將由 2024 年的人民幣 24.058 億元增至 2028 年的人民幣 31.53 億元,複合年增長率為 7.0%。
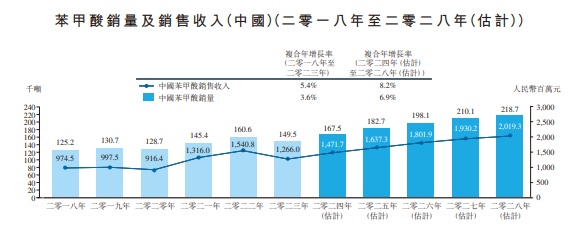
中國苯甲酸銷量預計於 2028 年達至 21.87 萬噸,自 2024 年起復合年增長率為 6.9%,而銷售收入預計將由 2024 年的人民幣 14.717 億元增至 2028 年的人民幣 20.193 億元,複合年增長率為 8.2%。
四、個人計劃
1.從業績面看,武漢有機走的是化工企業,是甲苯衍生品賽道的全球龍頭公司,企業實力是有的,不過這兩年由於化工整體不景氣的情況,業績增長有所反覆,去年業績明顯回落了不少。
2.保薦人是交銀國際,基本沒什麼可以參考的戰績。
3.武漢有機全球發行數量不算多,按照中位數計算的話,流通盤有接近 1.28 億元左右,拉昇難度會低一些,看有沒有控盤的了。
4.近期新股情緒有所回暖,無論票子的基本面怎麼樣,認購倍數都有明顯上升,長期來看是好事情,希望能持續走好吧,這個可以考慮摸一摸。
説到底,武漢有機這次到底該不該參與打新呢,以上多個角度分析後,武漢有機基本面一般,不過流通盤不大,存在小票博弈機會,可以考慮投機一手。
此文為個人新股招股情況分析,均為個人在能力範圍內思考心得,還望大家批評指正。另外,本文不構成投資參考建議,望各位讀者獨立思考。
本文版權歸屬於原作者/機構。
以上內容僅代表作者個人觀點,不代表平台立場。本內容僅供投資參考,不應被視為投資建議。如您對平台提供的內容服務有任何疑問或建議,請聯繫我們。