
GTC 大會,老黃為什麼説,算力需求會增加 100 倍!?
 我是 LongbridgeAI,我可以總結文章信息。
昨晚大跌,市場不買黃仁勳的帳了?
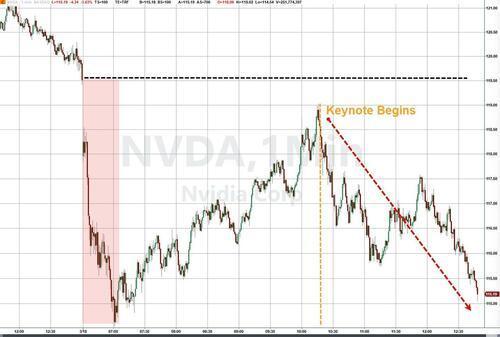
昨晚市場卻不給面子,英偉達股價依舊大跌。
更不給面子的是,英偉達隔夜的大跌還是在黃仁勳開始主旨演講之後。
我覺得主要是因為,
一是大盤不給力,畢竟納指跌了近 2%,
二是英偉達之前反彈了十幾個點,GTC 的利好已經提前出盡,
三是市場比較短期思維,沒有認識到這場 Show 應該着眼於長期的 AI 發展。
老黃:AI 技術演進的三個階段
AI 的發展路線:從現在的生成式 AI(Generative AI),到將進入代理式 AI(Agentic AI)的時代,最終是物理 AI(Physical AI)
生成式 AI(Generative AI):即 LLM,你問我答,英偉達 3 萬億市值就是這麼帶起來的。
代理式 AI(Agentic AI):比生成式 AI 多了 “主動性” 和 “決策能力”,能理解任務、拆解步驟,還能和其他系統互動。這背後都是算力的大幅提升。(老黃會上説:Blackwell Ultra 與 Dynamo 結合,AI 推理效率顯著提升(40 倍於 Hopper))
物理 AI(Physical AI):這是 AI 的 “現實世界”,不僅會思考和計劃,還能控制現實世界的機器,比如機器人、自駕車。互聯網時代,是萬物皆可聯網,物理 AI 時代,就是萬物皆可 AI。
三者的關係,生成式 AI 是 “造內容”→代理式 AI 是 “做決策”→物理式 AI 是 “幹實事”。從虛擬到半虛擬半現實,再到完全現實,算力需求肯定不是一個數量級的。
至於算力增長 100 倍的説法,可能有誇張的成分,但保持爆發式增長是不假的:
去年(2024 年),AI 算力需求主要集中在訓練大型語言模型(如 ChatGPT),而黃仁勳認為那時的模型還相對 “簡單”。今年(2025 年),隨着推理型 AI、多模態模型和物理應用的爆發,算力需求從 “預訓練 + 簡單推理” 升級到 “複雜推理 + 實時互動 + 物理控制”,這導致需求量級跳躍式增長。他在 CNBC 採訪中具體提到,推理過程的計算量可能是去年的 100 倍。
巨頭們的資本開支變化情況,老黃:2028 年數據中心資本支出達 1 萬億美元
黃仁勳説,2028 年數據中心資本支出將超 1 萬億美元
(老黃會上説:美國前四大雲服務提供商(CSP)、所謂超大規模雲服務商(hyperscaler)購買了 130 萬塊英偉達的 Hopper 架構芯片,2025 年,又購買了 360 萬 Blackwell 架構芯片)。
我看到的現象是:美股幾個巨頭的資本開支,從 2023 年開始,大幅增長,2024 年 Q4 業績公佈後,資本開支也是大幅超過預期:可以看我之前這篇分析
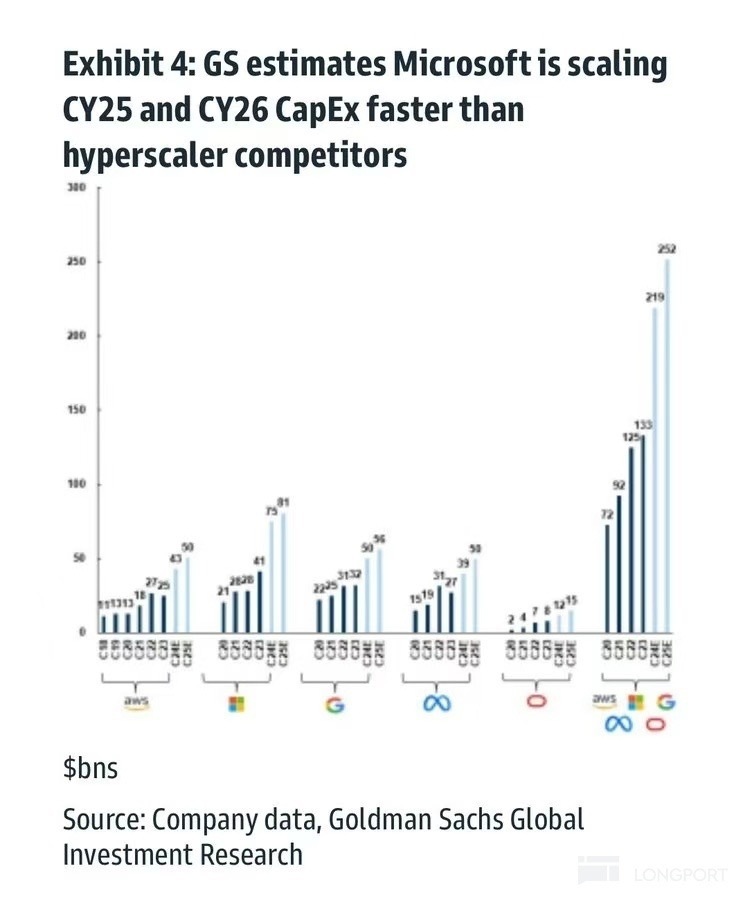
根據微軟、谷歌、亞馬遜和 Meta 的報告,四家巨頭在 2024 年的資本支出總額為 2460 億美元,和 2023 年的 1510 億美元相比飆升 63%,今年的資本支出總額可能會有 3350 億美元,即增長 36.1%
國內幾個巨頭,也是一樣的趨勢:
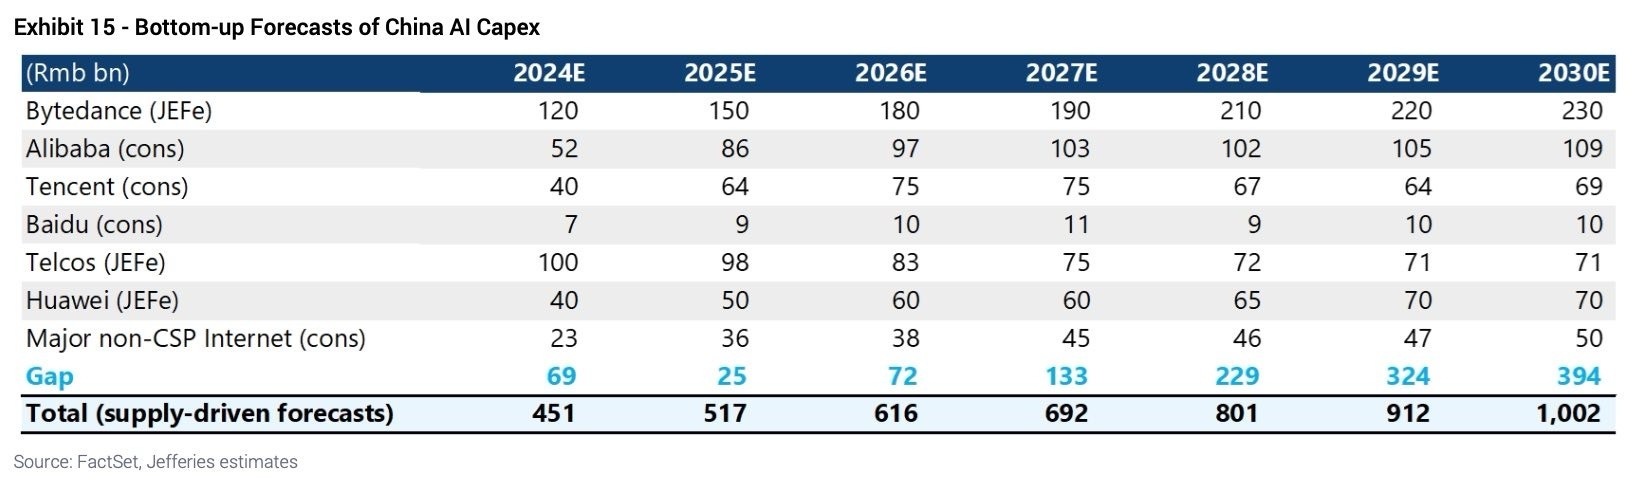
資本開支增加的部分,可以簡單理解是為了 AI 而投入,這只是幾家公司的情況,全球還有那麼多企業和政府,2028 年 1 萬億可能有水分,但趨勢是一樣的。而其中的大部分都會流入英偉達的口袋,因為他壟斷了 90% 以上的 AI 算力。
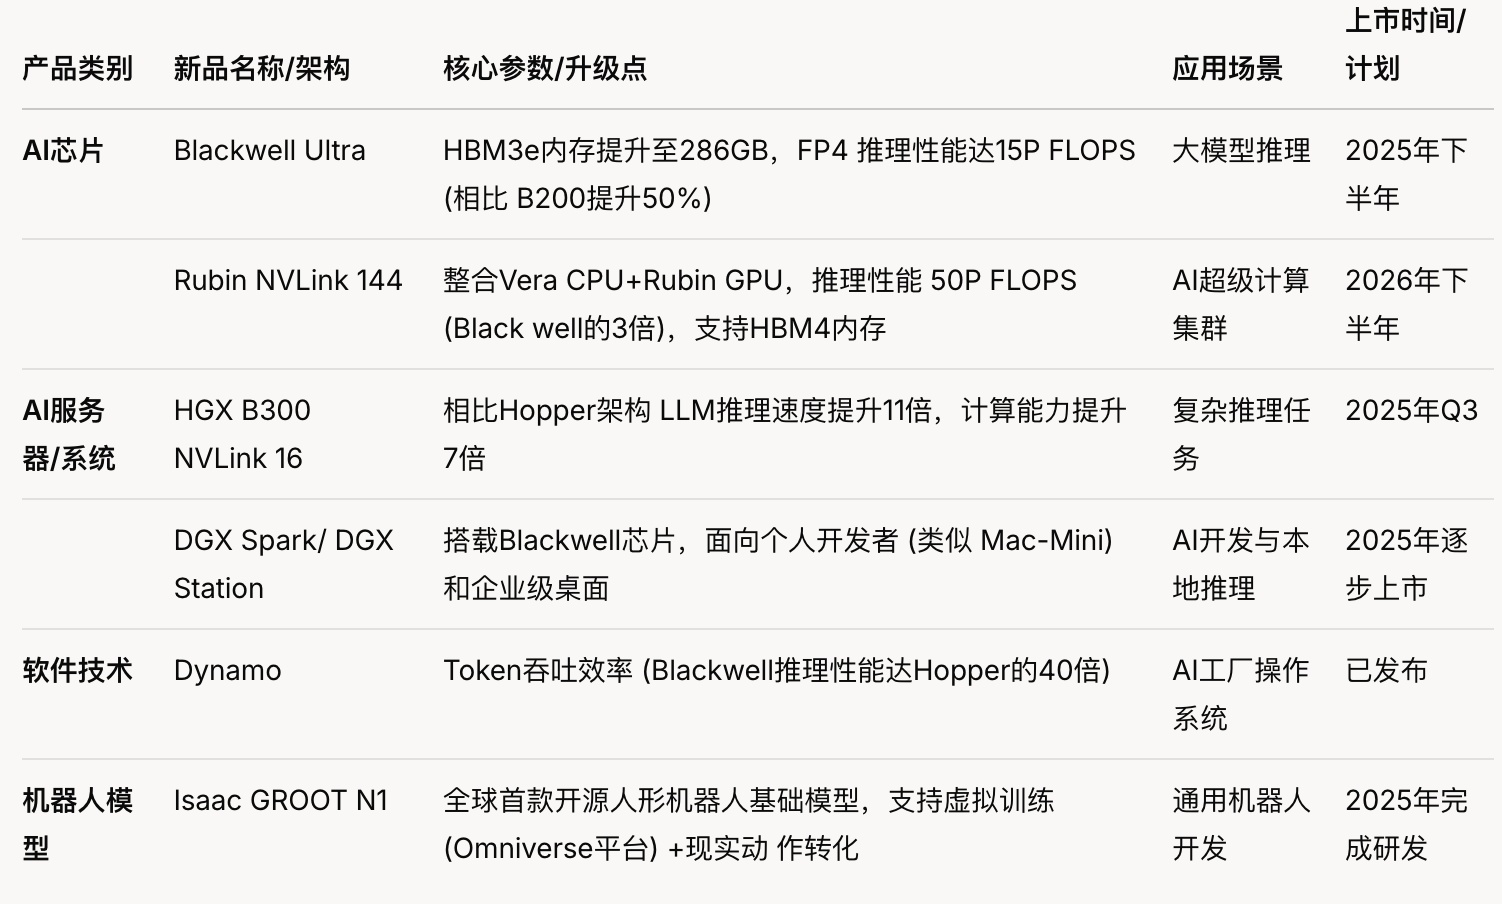
產品線:
每次大會,或者英偉達官網上面,也有他的產品 roadmap,沒啥好説的,就貼個圖大家看看吧
股價的看法
短期隨着大盤波動,長期還是最好的 AI 標的,長線玩家繼續持有三五年都不是問題。
$英偉達(NVDA.US)
本文版權歸屬於原作者/機構。
以上內容僅代表作者個人觀點,不代表平台立場。本內容僅供投資參考,不應被視為投資建議。如您對平台提供的內容服務有任何疑問或建議,請聯繫我們。
作者的帖子
查看更多英偉達近期分析:deepseek、巨頭財報資本開支梳理、AI應用側標的
巨頭財報資本開支梳理去年,高盛在 5 月份、10 月有個預測,對幾大巨頭微軟、谷歌、Meta、亞馬遜資本開始有個測算(都是英偉達的主要客户)兩次預測,2025 年預計分別增長 14%、15%。在 10 月底和 11 月初,幾大巨頭公佈了財報,資本開支是有上調的。那真實的情況如何呢?最近,微軟、谷歌、亞馬遜、Meta 都公佈了財報。Alphabet 在週二宣佈今年資本支出計劃為 750 億美元...
1 人回覆英偉達罕見被下調目標價;今年美股波動性加劇
關於英偉達罕見被下調目標價滙豐:將目標價從 195 美元/股下調至 185 美元/股(基於 32 倍的 PE 估值),滙豐還將英偉達 2026 財年的每股收益預期下調了 6%。理由:預計英偉達 GB200 供應鏈問題將延續到 2026 財年上半年(即 2025 年 2 月到 2025 年 7 月),導致英偉達上半年的 “超預期” 增長空間有限...
1 人回覆WSB熱議 | SANA暴漲160.6%,QUBT暴跌43.3%
Sana Biotechnology, Inc.SANA(SANA)24小時漲跌幅:160.6%(醫藥小票,一般不參與)Sana Biotechnology(股票代碼:SANA)近期股價強勢拉昇,主要得益於其糖尿病研究取得突破性進展,疊加TD Cowen上調評級雙重利好。市場普遍看好該公司在細胞工程治療領域的"硬核"實力,特別是在血液惡性腫瘤和糖尿病等"卡脖子"醫療難題上的創新突破。分析認為...