

五糧液三季報 “暴雷”!白酒股卻逆勢上漲,佈局時機已至?
 我是 LongbridgeAI,我可以總結文章信息。
近年來,白酒行業進入宏觀經濟週期與產業調整週期的雙重疊加時期,較為低迷。進入 2025 年後,白酒行業的發展情況依然不容樂觀,存量競爭態勢持續演進,市場競爭愈發激烈。
據中國酒業協會聯合畢馬威近日發佈的《2025 中國白酒酒業市場中期研究報告》,今年一季度,全國白酒產量為 103.2 萬千升,同比下降 7.2%,延續了產量下降的趨勢。
在這個大背景下,市場對白酒股業績表現不佳已經有所預期,但$五糧液(000858.SZ) 的三季報依然讓一些投資者措手不及。
五糧液最新季業績暴降
10 月 30 日盤後,五糧液公佈了 2025 年三季度報告。
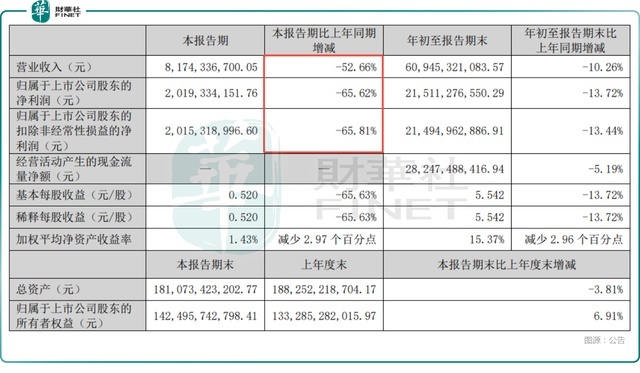
數據顯示,2025 年前三季度,五糧液實現營業總收入 609.45 億元(人民幣,下同),同比下降 10.3%;實現歸母淨利潤 215.11 億元,同比下降 13.7%;實現扣非後歸母淨利潤 214.95 億元,同比下降 13.4%。
其中,第三季度,五糧液實現營業總收入 81.74 億元,同比下降 52.7%,環比下降 48.4%;實現歸母淨利潤 20.19 億元,同比暴降 65.6%,環比下降 56.4%;實現扣非後歸母淨利潤 20.15 億元,同比暴降 65.8%,環比下降 56.4%。
另外,第三季度,五糧液的毛利率同比下降 13.53 個百分點至 62.6%,歸母淨利率同比下降 9.31 個百分點至 24.7%。
在費用端,五糧液明顯 “勒緊了褲腰帶”。數據顯示,2025 年前三季度,五糧液的銷售費用為 66.30 億元,同比下降 14.9%;管理費用 22.99 億元,同比下降 5.5%。
其中,第三季度,五糧液的銷售費用為 12.34 億元,較上年同期的 24.23 億元大幅減少近 50%,銷售費直接砍半。
在同一時間發佈的另一份公告中,五糧液還公佈了 2025 年中期分紅方案——每 10 股派發現金紅利 25.78 元(含税),合計擬派發現金紅利 100.07 億元(含税)。
不難發現,今年前三季度五糧液的業績整體出現下滑,其中第三季度表現尤其 “悽慘”,甚至一些投資者認為五糧液的三季報遭遇 “暴雷”。
其他白酒股表現如何?
值得注意的是,今年業績遭遇下滑的白酒股絕不僅僅是五糧液。
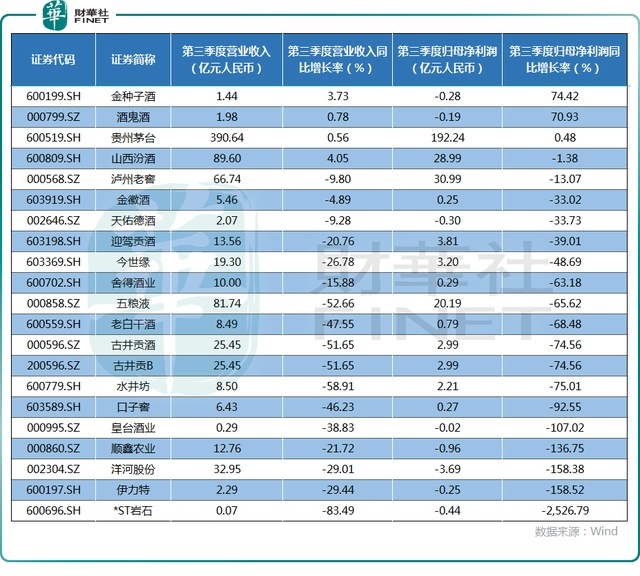
還是以今年第三季度的業績為例:在營收端,21 只白酒股中僅有$山西汾酒(600809.SH) 、金種子酒、酒鬼酒、$貴州茅台(600519.SH) 的第三季度營收實現增長,其中表現最好的山西汾酒同比增速也僅為 4.1%。
在利潤端,第三季度實現盈利的有 13 家,出現虧損的有 8 家,其中$洋河股份(002304.SZ) 單季度虧損 3.69 億元,位居榜單末位。
從邊際變化來看,僅有金種子酒、酒鬼酒、貴州茅台的第三季度歸母淨利潤錄得同比增長,增速分別為 74.4%、70.9%、0.5%。
其餘酒企的第三季度歸母淨利潤均遭遇下降。其中,有 16 家酒企第三季度的歸母淨利潤同比下降超過 30%,五糧液、洋河股份、$今世緣(603369.SH) 均在其中。
除了 A 股市場的白酒股外,港股市場還有一隻白酒股龍頭——珍酒李渡(06979.HK)。
截至 2025 年 10 月 31 日,珍酒李渡並未披露三季報,不過從中期業績來看,上半年,公司的營收同比下降 39.6% 至 24.97 億元,歸母淨利潤同比下降 23.5% 至 5.75 億元,經調整淨利潤同比下降 39.8% 至 6.13 億元。
僅從上半年的業績來看,珍酒李渡也未能脱離行業影響,其業績同樣遭遇下降。
白酒股今日走勢強勁
在行業下行、業績不佳的大背景下,白酒股今年的股價表現整體也比較低迷。
數據顯示,在 A 股市場,年內(截至 10 月 31 日)僅有酒鬼酒、瀘州老窖、山西汾酒、金徽酒錄得上漲,股價漲幅分別為 15.59%、12.82%、6.93%、4.08%。
其餘白酒股年內均遭遇下跌,其中有 7 只白酒股跌逾 15%,金種子酒、*ST 岩石表現最差,年內跌幅分別為 21.88%、53.58%。
而港股市場的珍酒李渡表現較為強勢,年內上漲近 33%,強於 A 股市場的白酒股。
值得一提的是,雖然年內白酒股的整體走勢疲軟,但 10 月 31 日白酒板塊卻出乎意料的強勁。
其中,在五糧液披露 “暴雷” 業績後,其股價在低開 2.6% 的情況下,迅速上攻,最終放量收漲 0.44%,顯得比較強勢。
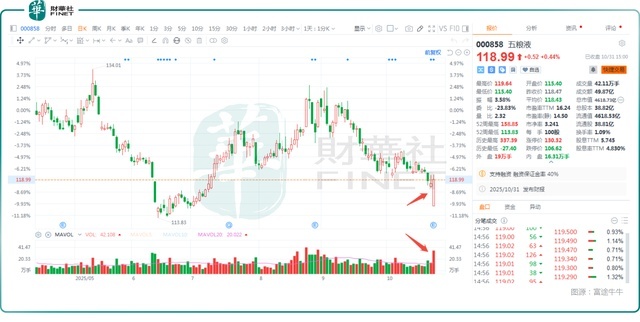
此外,A 股市場的古井貢酒、迎駕貢酒、捨得酒業均漲超 5%,瀘州老窖、水井坊等也都錄得上漲,港股市場的珍酒李渡也漲逾 2%,唯有洋河股份微跌 0.03%。
而在今日,港、A 兩市均遭遇下跌,白酒股的走勢算得上是逆勢上漲,表現強勢。
機構對後市有何看法?
作為市場中的明星行業,白酒板塊及白酒龍頭雖然出現業績普降,但仍備受機構青睞。
對於五糧液,中信建投證券在最新研報中稱,展望四季度,白酒行業動銷仍承壓,五糧液批價處於 820-830 元,預計公司持續推進市場調整,主動卸下包袱出清業績。短期看,2025 年是公司 “營銷執行提升年”,公司提出強化產品動銷、強化渠道優化與強化服務能力,提升品牌價值與市場份額。針對五糧液主品牌,八代普五堅持價在量先,提升費用管控和費用效率,優化過程激勵兑付,加大在重點市場、薄弱市場的支持力度,強化 39 度五糧液、五糧液 1618 與第八代五糧液的戰術協同。五糧濃香產品梳理效果逐漸顯現,在大眾價位動銷持續向好背景下有望實現較好增長。渠道層面,將推進 “一地一策、一商一策” 策略,高地市場、重點市場、弱勢市場、空白市場將分層分類分級管理,持續推進 “三店一家” 建設,優化過程激勵兑付與市場秩序管控,渠道力有望進一步提升;長期看,公司品牌力不斷提升,消費者忠誠度充分,通過渠道組織及經銷商利潤優化可激發更大的市場動能,成長空間可期。
對於白酒股,國信證券認為,板塊估值復甦路徑將分兩個階段。1)結合雙節動銷看行業需求環比修復,市場對業績和價格預期較為充分,估值將隨需求改善而修復,且對政策預期、流動性改善更敏感,屬於第一階段,由股息率定價,貴州茅台的 PE 有望從 20x 修復到 25x,對應約 3% 股息率。2)展望估值修復的第二階段,當行業供需關係改善,價格、業績等景氣指標兑現,市場對白酒資產 “長久期信仰” 迴歸,貴州茅台以 DCF 法估值條件具備,行業 PE 中樞有望達到 30x,時間上預計最早或發生在 2026 年四季度。
國信證券認為,行業築底信號增多,板塊進入佈局階段,推薦買入業績相對穩定,當前產品、渠道策略帶來長期更大增長空間的優質白馬,建議關注風險出清後困境反轉的酒企。
中信證券在最近的研報中稱,2025 年秋季糖酒會表現符合預期,行業正在積極擁抱消費者端,拓展市場需求。展望未來,判斷行業基本面底有望出現在 2025 年三季度,預計今年三季度是行業動銷、價格、市場信心壓力最大的階段,預計今年下半年是白酒上市公司報表業績壓力最大的階段,再考慮到後續逐步復甦趨勢明確,看好白酒行業底部配置機會。
東吳證券研報稱,白酒加速探底,預期先行,市場悲觀預期已經體現,加速探底符合期待,為此我們建議重點思考 “左側佈局” 時機。
作者:明羲


本文版權歸屬於原作者/機構。
以上內容僅代表作者個人觀點,不代表平台立場。本內容僅供投資參考,不應被視為投資建議。如您對平台提供的內容服務有任何疑問或建議,請聯繫我們。