
機構間 REITs 破千億背後:前端收電站、後端賣份額,一條新流水線跑通了
 我是 LongbridgeAI,我可以總結文章信息。
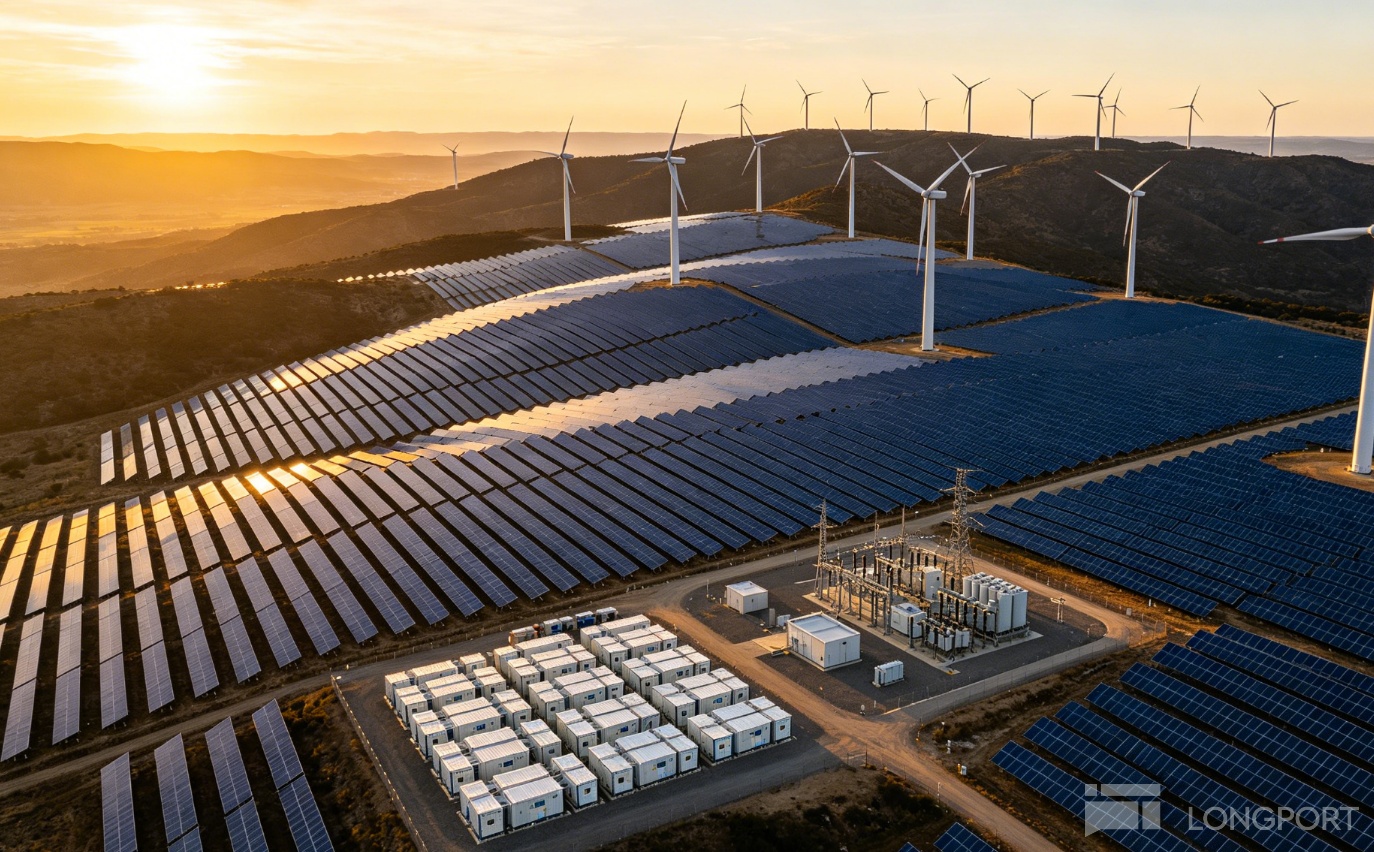
9 月 7 日,博楓通過官微宣佈,旗下博楓中國新能源基金(BCRF)啓動首輪募集,預期規模超過120 億元;相關簽約儀式在第二十六屆中國國際投資貿易洽談會開幕前夕於廈門舉行。新華人壽擬出資40 億元,按首輪目標估算約佔三分之一,雙方籤的是投資協議,其餘出資人尚未披露,基金交割還要滿足相關條件、拿到批准。
這將是博楓首隻專注於中國市場的人民幣能源基金,投向寫得很明確:只買已經投運、有長期合同保障的風電、光伏和儲能,不碰新建項目。
就在這隻基金亮相的前後腳,交易所項目信息平台上,新能源機構間 REIT 還在連續落子。8 月 20 日,碧澄能源那隻分佈式光伏 REIT 完成首單擴募;8 月 27 日,晶科科技披露公告,擬以全資持有的 34 家項目公司、旗下 57 個工商業分佈式光伏電站為底層,總裝機約298 兆瓦,向上交所申報機構間 REIT;9 月 4 日,興證資管擔任管理人的開弦新能源 2 億元機構間 REIT 在深交所獲受理;也是 9 月 7 日,浙江海鹽一筆 1.34 億元的小單進入受理隊列。
一張是一級市場"收電站"的時間表,一張是證券化市場"賣份額"的時間表。過去兩年它們各走各的,今年入夏之後第一次咬合到一起。它們所處的機構間 REIT 市場,7 月下旬累計規模剛邁過千億元門檻,能源是其中第三大底層資產,也是近幾個月首單最密集的板塊之一。要看懂博楓為什麼在這個時點募人民幣,得先看清這條鏈條是怎麼轉起來的。
一份電價文件,讓存量電站有了價格
這輪變化的起點,是一份電價文件。
2025 年 1 月 27 日,國家發展改革委、國家能源局下發 136 號文,推動新能源上網電價市場化,以當年 6 月 1 日為界新老劃斷:此前投產的存量項目靠差價機制銜接,此後的增量項目進市場競價,延續多年的保量保價逐步退出。
聽上去這是個利空:電價不再鎖定,電站未來現金流變得不確定。但恰恰是這種不確定,把行業推向了另一個方向。
一頭是新建項目明顯降温。國家能源局數據,2026 年上半年全國光伏新增併網 7176.8 萬千瓦,同比下降約 66%;其中集中式 2954.7 萬千瓦、同比降約七成,分佈式 4222.1 萬千瓦、同比下降 62.6%。分佈式裏,工商業分佈式新增 2039 萬千瓦,同比驟降 76.6%,回落最深;户用 2183.1 萬千瓦,同比下降 15%。户用的轉弱有個過程:一季度受 6 月 1 日新老劃斷前搶裝帶動,户用曾同比增長 89%,需求提前釋放後,上半年累計轉為負增長。
風電同樣在消化高基數。上半年風電新增併網 3862 萬千瓦,同比下降約 25%,累計裝機仍同比增長 18.5%。儲能是另一番景象:截至 6 月底,全國已建成投運新型儲能 1.53 億千瓦、同比增長 61%,但行業聯盟 CNESA 統計,上半年新增投運 21.81 吉瓦,功率規模同比首次回落約 18%,高增長也開始放緩。
落差根子在 136 號文:6 月 1 日之後的增量項目電價要靠市場競價,收益沒法再提前鎖定,而工商業屋頂多為自發自用,對電價和消納最敏感,投資商最先收手。開發商不願再像前幾年那樣,靠高槓杆把新建電站捂在自己表內。
另一頭,已經建成併網、簽了長期用電或購電合同的存量電站,現金流相對可預期,成了機構願意出價的標的。尤其是裝機規模不大、缺乏融資和電力交易能力的中小持有人,在電價波動和行業洗牌裏更傾向於落袋為安。賣方,就這樣批量出現了。
過去新能源的利潤集中在兩處:上游製造靠組件出貨,開發商靠裝機擴張。當製造捲到虧損邊緣、新建回報變得不確定,價值開始往一個此前不被重視的環節移動:誰來長期持有電站,誰能把電站變成可交易的資產。後面出現的併購基金、機構間 REIT、險資和外資,都是圍着這個環節落子。
博楓在中國不是生面孔。它 2013 年在華設辦公室,2017 年組建中國能源團隊,2018 年和普洛斯各持一半股權做物流園屋頂光伏,2022 年又與巴斯夫湛江簽下 25 年固定電價的購電協議,目前在華管理的能源資產組合約 15 吉瓦。就在幾個月前,它還以發起人身份和中金合作,把上海內環兩處市場化長租公寓做成機構間 REIT。這隻中金—博鄰 4 月 28 日獲交易所通過、6 月 5 日首期發行 8 億元,是全國首單市場化長租公寓機構間 REIT。區別在於,過去它用的是全球募集的美元資本,而這一次,募資、出資和未來退出,第一次全部放進了人民幣在岸體系;在岸這套流程,它已經先走過一遍。
收購端的錢從哪來
存量電站的收購端,並非 2026 年才出現。更早有面向新建項目的開發型基金,普洛斯聯合國家綠色發展基金、國家能源集團旗下基金,設立了規劃總投資近 200 億元的國能普洛斯綠色能源投資平台,中聯基金也在 2023 年設了一隻新能源基礎設施開發基金。但今年密集冒出來的,是專門收存量電站的併購型基金。錢從哪來不一樣,結構設計也不一樣,恰好能看出幾類玩家的心思。
最典型的是產業方的表外併購基金。7 月 23 日,陽光電源公告,控股子公司陽光新能源出資 1.99 億元,與華泰系共同設立蘇州華旭新能基金,認繳總額 10 億元。其中華泰資產出資 8 億元、佔 80%,華泰寶利作為普通合夥人出資 100 萬元,陽光新能源佔 19.9%,基金存續 30 年。
條款把"收什麼樣的資產"寫得很死:優先風電、集中式光伏和儲能,單體規模超過 20 萬千瓦,資本金內部收益率不低於 8%,每年基礎分紅不低於 5%,且優先收購陽光新能源自己推薦的已併網電站。五人投資決策委員會全部由普通合夥人委派,陽光沒有一票否決權,基金也不併入上市公司報表。
換句話説,陽光用不到兩億元撬動八億元險資,買下自己手裏成熟的電站,資產出表、負債下降,運維和電力交易的服務費還能繼續收。8 月 24 日,華泰資產披露,這 8 億元來自其擬發行的一隻碳中和綠色能源股權投資計劃。
險資直接當大出資人,是另一種搭法。2025 年落户北京海淀的北京京能新能源併購基金,註冊資本 25.01 億元,其中泰康人壽認繳 17.5 億元、佔 69.97%,京能系出資約三成,由京能同鑫擔任普通合夥人,專做能源併購。
也有運營商自己一層層搭基金網絡。碧澄能源 2023 年 9 月就和普洛斯資本 GCP 共建資產管理平台洛能資本,後者的新能源開發基金一期 2024 年 6 月完成首關、規模約 20 億元,規劃總投資 100 億元;2026 年 1 月,它聯合投中資產、洛能資本設立工商業光儲併購基金,一期完成募集和首批資產交割;7 月又聯合成都兩家國資設 10 億元併購基金,西南總部同步落地彭州;9 月初,再聯合思格新能源、洛能資本、投中資產設 5 億元網側獨立儲能開發基金。股權融資同步推進,9 月 2 日碧澄宣佈完成數億元 C1 輪,中海基金領投,成都交投、兗礦資本跟投,成立四年累計融資超 20 億元,累計併網規模近 2 吉瓦。
協合新能源走的是相似的路,2025 年 12 月聯合泰康、招銀系設立 18.11 億元基金,首批 401 兆瓦風電已經交割。
國企體系內整合也在推進:年初,央企國家能源集團旗下內蒙華電以 53.36 億元收購控股股東 160 萬千瓦風電;6 月,山東能源旗下兗礦能源斥資 164.15 億元併入集團火風光儲售一體化電力平台。
外資買在岸電站,並不是博楓開的頭。麥格理的亞洲基礎設施基金二期 2017 年入股民營風電開發商上海斯能、拿下 50% 聯合控制性股份,把裝機從 222 兆瓦做到 864 兆瓦後,2021 年 12 月將持股回售給聯合股東退出。2024 年 9 月,據晶科科技披露,總部位於紐約的艾威資本與其達成户用光伏交易,首批買下河南、江西、江蘇三省 268 兆瓦户用資產包,雙方共同出資設立投資平台,公司稱這是國內户用光伏首次引入國際基金。2025 年 1 月,沙特 ACWA Power 與陽光電源子公司陽光新能源在廣東共同投運 132 兆瓦光伏、由三個場站組成,又與明陽智能簽下 200 兆瓦風電初始組合。
這些早期案例裏,外資多用海外資金、或與本土開發商合資持有電站。博楓這隻基金的不同在於,募資、出資和未來退出都放在人民幣在岸體系,基石出資人是境內保險資金。
幾條線看下來,保險資金的位置在一級級往上走。最早只是認購份額;到太保資產操盤天合富家、港華智慧能源、海爾這些項目時,已經同時擔任管理人和基石投資人;再到泰康在京能基金裏控股、華泰資產在華旭基金裏佔八成;如今新華人壽擬出 40 億元,把基石出資人的位置給到一家外資普通合夥人。
險資願意往前走,和它的負債結構有關。新華保險 2026 年半年報顯示,截至 6 月末,公司投資資產超過 1.9 萬億元,綠色金融投資餘額超過 1100 億元。壽險資金期限長,要找的是能穩定派息二三十年的資產,在運電站的現金流週期恰好對得上。
翻遍這幾隻併購型基金的投向清單,會看到同一句話:只要已併網、有長約、消納條件好的存量,幾乎沒有一隻為新建項目而設。
8 月,退出端先跑通
前端敢用百億級的錢連續收電站,有一個前提:後端得退得出去,回籠現金再投下一批。這個"退出",在 2026 年 8 月之前更多是零星個案,入夏之後才真正成了通道。
制度先到位。7 月 24 日,滬深交易所同步修訂資產證券化業務指引,原來的"持有型不動產 ABS"有了正式名字——機構間 REITs,同時明確權益屬性四要件:不依賴外部增信、平層結構、無強制回購、主動管理,收益分配比例不低於 90%,並把擴募機制寫進規則。名分和玩法,一次定清楚。
到 8 月,受理、落地、擴募三條線密集交匯。
受理這一頭,體量和品類一起往上走。7 月 27 日海爾 50 億元項目獲深交所受理,次日易儲數智 6.75 億元獨立儲能項目在深交所獲受理;8 月 3 日,財通—正泰安能 66.62 億元户用光伏項目獲上交所受理,原始權益人為正泰安能數字能源(浙江)股份有限公司,刷新了迄今新能源機構間 REIT 的受理規模紀錄,其 2025 年 9 月終止分拆上市後轉道存量盤活;同一天,山西煤焦系的黃河天煒 3.04 億元儲能項目獲上交所受理。
8 月 17 日,國聯資管的江蘇國開 2.3 億元項目受理,原始權益人是宿遷地方國資;8 月 28 日,中信證券擔任管理人的國家電投—黃河公司水光互補項目獲上交所受理,原始權益人為國家電投旗下黃河上游水電開發公司,擬發行 63 億元,成為又一筆超六十億元的清潔能源大單;到 9 月上旬,海鹽一筆 1.34 億元小單進入受理,這類產品已經下沉到縣域。
落地這一頭,儲能、光熱的首單相繼落地。4 月 28 日,財通資管—阿特斯項目發行設立、6 月 9 日在上交所掛牌,規模 4.51 億元,底層是甘肅酒泉一座 200 兆瓦/800 兆瓦時的電網側獨立儲能電站,為全國首單獨立儲能機構間 REIT。熔鹽儲能光熱的第一單也在推進:浙江中光新能源 7.5 億元項目 7 月 3 日獲上交所通過,發行尚待落地。
光伏項目在 8 月接續設立。8 月 4 日,上海宏祚新能源 1.6 億元分佈式光伏項目設立,發行時已有銀行理財資金直接認購;8 月 18 日,工銀瑞投—杭泰數智 3.83 億元項目發行,工銀理財是核心投資人。
擴募這一頭的信號更關鍵。8 月 20 日,碧澄能源那隻 2025 年底設立、首期 2.97 億元、底層約 130 兆瓦的全國首單分佈式清潔能源機構間 REIT 完成首次擴募,擴募後累計募集超過 8 億元,底層擴到約 400 兆瓦。從"發首單"到"能持續把新電站裝進去",資產輪轉才算真正跑起來。
更早的一單,已經把首尾接了起來。4 月 15 日發行、5 月 28 日在上交所掛牌的申港—中聯通合新能源機構間 REIT,規模只有 1.14 億元,底層是多地工業廠房和商業建築屋頂的分佈式光伏。它的特殊之處在原始權益人:蘇州中聯通合新能源本身就是一隻 Pre-REITs 不動產投資基金。一隻負責培育、收購資產的前端基金,最終通過機構間 REIT 退出。開發基金養資產、併購基金收資產、REIT 通道退資產,"募、投、管、退"在新能源資產上跑通了完整閉環。
再往後一級,是公開市場的公募 REIT。目前清潔能源公募 REIT 已擴容到十隻上下,覆蓋水電、海上風電、陸上風電和集中式光伏;7 月底到 8 月初,中航中核匯能(底層兩座風電場、合計 196 兆瓦)、華泰三峽新能源(底層大連莊河Ⅲ海上風電、29.88 萬千瓦)兩單相繼上市,發行階段都獲超百倍認購。
行業體量也在起量。據新世紀評級統計,2026 年上半年機構間 REIT 發行 24 單、330.13 億元,單數約為去年同期的 11 倍,規模增長約 24 倍;其中能源基礎設施 64.01 億元,佔 19.39%,是第三大底層資產。到 7 月下旬,這類產品累計規模已突破千億元。
博楓這隻基金投向風電、光伏和儲能,三個品類的證券化通道都已有先例:風電最早,2025 年 6 月泰康資產—財通—遠景新能源項目發行,2.85 億元、底層河北邯鄲一座 100 兆瓦風電場,是首單清潔能源持有型不動產 ABS;光伏有碧澄、中聯通合;儲能 2026 年 4 月開出阿特斯第一單,7 月又有熔鹽光熱的中光。不是博楓帶火了這條賽道,而是退出通道先打通、被一筆筆交易驗證之後,前端這種百億級、平台化的收購基金才真正成立。它要買的,從來不只是電站,更是一條已被證明退得出去的流水線。
最後一關是電價
通道合龍是事實,但通道解決的是"資產賣給誰、怎麼變現",回答不了另一層問題:這些電站未來到底能發多少電、賣多少價。
最直接的冷水,來自在華體量最大的外資運營商之一,新加坡勝科工業。截至 2025 年 9 月,它在華可再生能源項目總容量約 9.4 吉瓦、覆蓋 16 個省級區域。其 2026 年上半年業績顯示,公司全球可再生能源板塊基礎淨利潤同比下降 48%,其中中國地區利潤同比下滑約 55%,原因包括陸上風電限電率升至中高個位數、電價隨市場化下調,疊加陸上風電增值税退税取消、風光資源偏弱。這不是一家公司的問題:國家能源局數據,上半年全國風電平均利用率 90.9%,利用小時同比減少 170 小時。
熟悉在運資產的外資尚且如此,説明收購時測算的內部收益率,最終要靠一年年的利用小時數和電力交易結果去兑現。這也是為什麼博楓、中聯、碧澄都在反覆強調自己的運維和電力交易能力。
另一層在於,這一輪基金化本質上是存量的再分配,而不是增量的發動機。前面提到,這幾隻併購型基金幾乎都只收已併網資產,而上半年工商業分佈式新增裝機同比下降 76.6%。存量被反覆定價、轉手、證券化,但新電站由誰、用什麼錢去建,這套基金循環並沒有回答。開發型基金仍在,只是 2026 年資本更密集的動作,明顯落在了存量端。
還有集中度。單體 20 萬千瓦、內部收益率 8%、已併網這類門檻,把大量百兆瓦以下的中小持有人擋在買方之外,他們更多是這輪交易裏的賣方。資產正從分散的開發商手裏,向頭部運營商、保險資金和外資機構集中。一級市場的收購定價,與二級市場 REIT 的分派率、與仍在波動的電價之間能否長期對得上,是這套模式接下來要接受的檢驗。
回到博楓這一單本身,它仍停在"進行時":120 億元是首輪預期目標,40 億元是新華的擬出資,首批收購標的沒有披露,交割還需滿足條件並獲批。賽道成型,和這隻基金做成,是兩件事。
過去行業的錢主要被製造和開發兩頭賺走,如今持有運營和證券化走到了台前——這一步,不過是這幾年的事。9 月 7 日廈門那張簽約桌兩側,一邊是管理約 1.2 萬億美元資產的博楓,一邊是手握上萬億元投資資產的新華保險,他們要交易的不是組件、不是裝機數字,而是一座座電站未來二十年的電費。博楓能源亞太區負責人程敬堯在通稿裏用了"審慎穩健"四個字。
這條資本循環 8 月剛剛合上。它能轉多快、轉多久,最終不取決於基金募了多少錢,而取決於每一度電,能賣多少錢。


本文版權歸屬於原作者/機構。
以上內容僅代表作者個人觀點,不代表平台立場。本內容僅供投資參考,不應被視為投資建議。如您對平台提供的內容服務有任何疑問或建議,請聯繫我們。