


財報季的隱藏座標:市場給這次財報"定價"了多少波動?
 我是 LongbridgeAI,我可以總結文章信息。
每個財報季,都會看到這樣的現象:同樣"超預期"的兩份財報,一份漲 5%,另一份反而跌 8%。很多人歸因於運氣或"市場情緒",但有一個更客觀的參照系常被忽略——在這次財報公佈之前,期權市場已經給"會動多少"標好了價格。 這篇聊聊怎麼讀到這個價格,以及怎麼把它變成自己的工具。
一、什麼是"隱含波動幅度"(Implied Move)
期權定價裏有一個經典做法:取財報後首個到期日的平值(ATM)跨式——同時持有相同行權價的看漲 + 看跌——它的總成本,除以現價,就是市場對"這次事件會造成多大價格位移"的近似定價。
公式:隱含波動幅度 ≈(ATM Call 最新價 + ATM Put 最新價)÷ 現價
它回答的不是"會漲還是會跌",而是"市場預期會動多大"——方向由你判斷,波動由市場定價,這是兩件獨立的事。
二、關鍵:和歷史"實際波動"對比
單看一個百分比沒有意義。把它和這家公司過去幾個財報日的"實際波動幅度"放到一起,座標才出現:
- 實際波動(盤後披露口徑)= 財報日後首個交易日收盤 ÷ 財報日收盤 − 1(盤前披露另取口徑)
- 取近 12 季實際波動絕對值的分佈與中位數(並標註樣本量 n)
- 比值 = 隱含波動 ÷ 歷史中位 | 實際波動 |
比值的解讀(我個人的用法):
- ≥1.5×:歷史高位區——市場對這次財報定價顯著高於歷史水平
- 1.15~1.5×:高於常態
- 0.85~1.15×:接近常態
- ≤0.85×:低於常態
注意:這不是"貴就做空、便宜就做多"的信號——它是一個定價參照系,幫你決定"這個事件值不值得參與、以及用什麼結構參與"。
三、本週的一個實掃(數據截至 9/28)
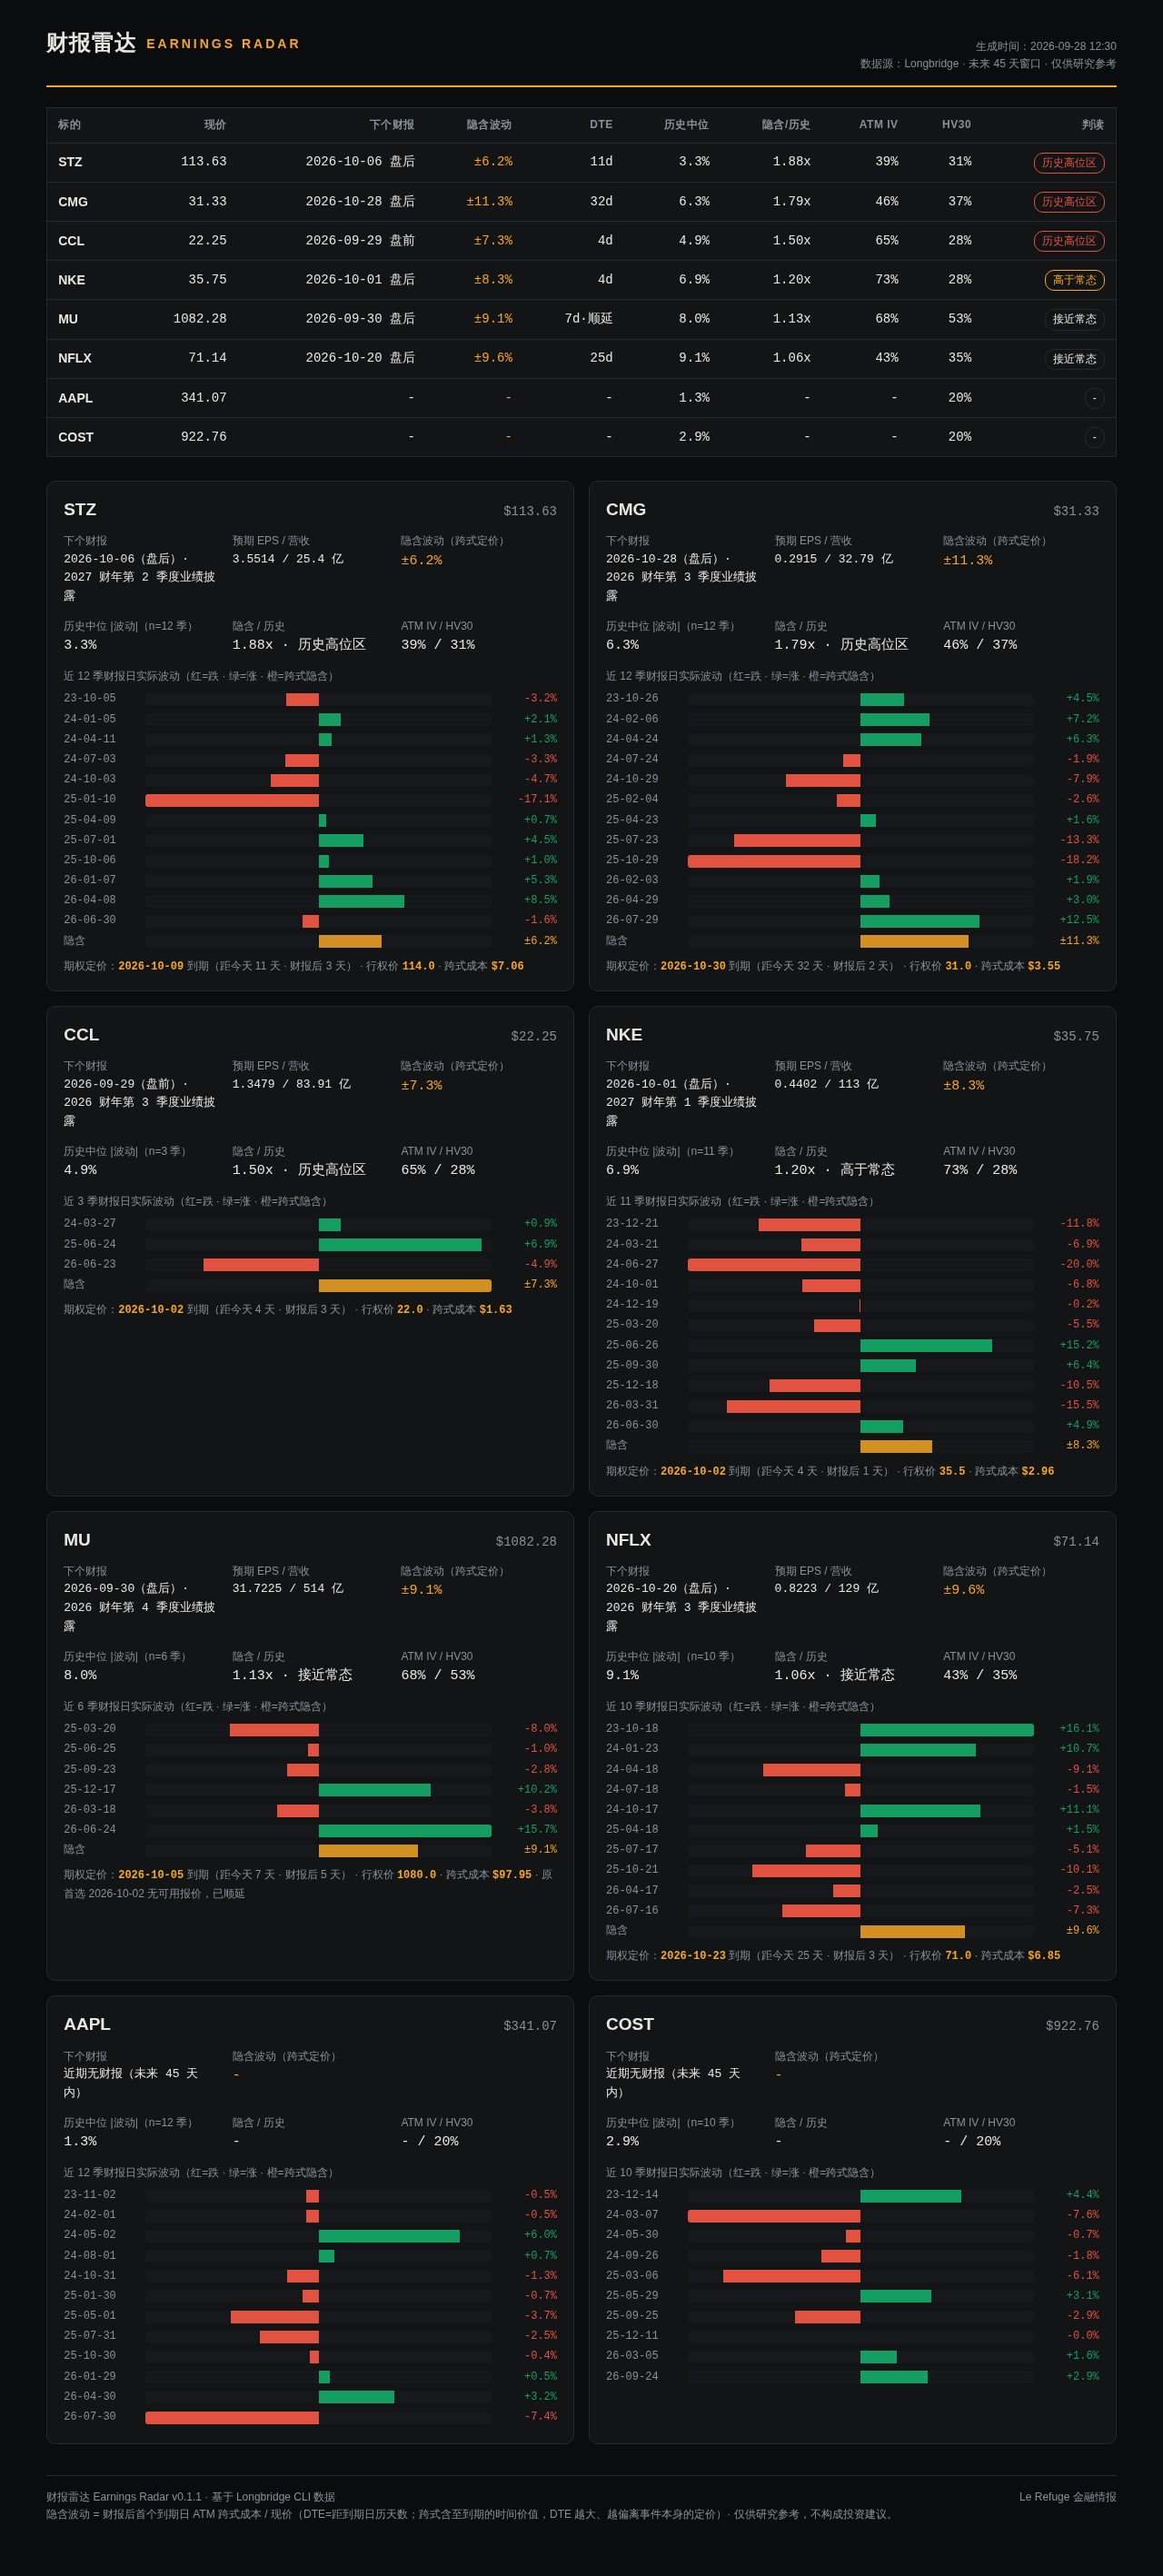
- CCL:隱含 ±7.3% vs 歷史中位 4.9% → 1.50×(歷史高位區)
- CMG:±11.3% vs 6.3% → 1.79×(歷史高位區)
- NKE:±8.3% vs 6.9% → 1.20×(高於常態)
- MU:±9.1% vs 8.0% → 1.13×(接近常態)
同一個財報周、四家公司,市場定價的"温度"從 1.13× 到 1.79× 不等——差異本身就是信息。
四、從手工到工具
這套算法本身不難,難在"每次都要手工拉一遍"。所以我把它做成了一個小工具(用 AI Agent + Longbridge CLI,約半天完成):輸入自選股清單,一鍵輸出上面全部內容,附一張暗底 HTML 報告。當前版本(v0.1.1)已在每一行標註 DTE 與「順延」標記,歷史樣本擴至 12 季並顯示 n。
用法(兩步):
- 安裝並登錄 Longbridge CLI(open.longbridge.com)
python3 earnings_radar.py --tickers NKE,MU,STZ,CCL
開源(MIT):https://github.com/flamingo1998/earnings-radar
五、誠實説明與侷限
- 隱波用期權最新成交價(非買賣中間價),流動性較差的合約會有偏差
- 財報日期只認"已確認"口徑;未官宣的不會預測
- 隱含波動與歷史實際波動的統計窗口不同(前者到到期日、後者為財報日相鄰交易日),比值只當粗參照;報告會標註 DTE 與樣本量 n 供判斷
- 比值是參照系,不是交易信號;期權風險極高,請獨立判斷
- 僅供研究參考,不構成投資建議
下一篇如果大家有興趣,可以展開講"財報事件的結構選擇"(跨式/價差/如何迴避財報)。也歡迎在評論區告訴我你想看哪家公司的數據。


本文版權歸屬於原作者/機構。
以上內容僅代表作者個人觀點,不代表平台立場。本內容僅供投資參考,不應被視為投資建議。如您對平台提供的內容服務有任何疑問或建議,請聯繫我們。