

失去黃仁勳 英偉達股價會跌多少 如何用期權策略對沖股價風險
 我是 LongbridgeAI,我可以總結文章信息。
導讀:面對英偉達突發的 “換帥” 黑天鵝事件,股價的劇烈震盪讓不少投資者陷入兩難:死扛怕繼續暴跌,清倉又怕錯過反彈。在極高的市場不確定性面前,期權成為了絕佳的風險管理工具。本文將針對三種不同場景,教您如何利用期權策略為投資組合繫好安全帶,在危機與分歧中鎖定風險與收益。
從承認風波到黯然辭任:短短六天的震盪與市場反應
中期選舉落地並未給半導體板塊帶來預期的企穩。在出口管制擔憂與地緣博弈的宏觀陰霾下,板塊整體呈現 “高波動、強分歧” 態勢。作為龍頭的英偉達,其股價在 10 月初觸及 239 美元的高點後本已震盪回落,而 11 月 8 日突發的 “黃仁勳風波” 更是引發了史詩級的黑天鵝巨震。在短短四個交易日內,市場經歷了從恐慌發酵到 “靈魂人物” 黯然離場的殘酷定價:11 月 12 日換帥消息落地當天,股價盤中一度砸出 148.80 美元的深坑,最終收於 166 美元附近,短期內估值遭遇重挫。
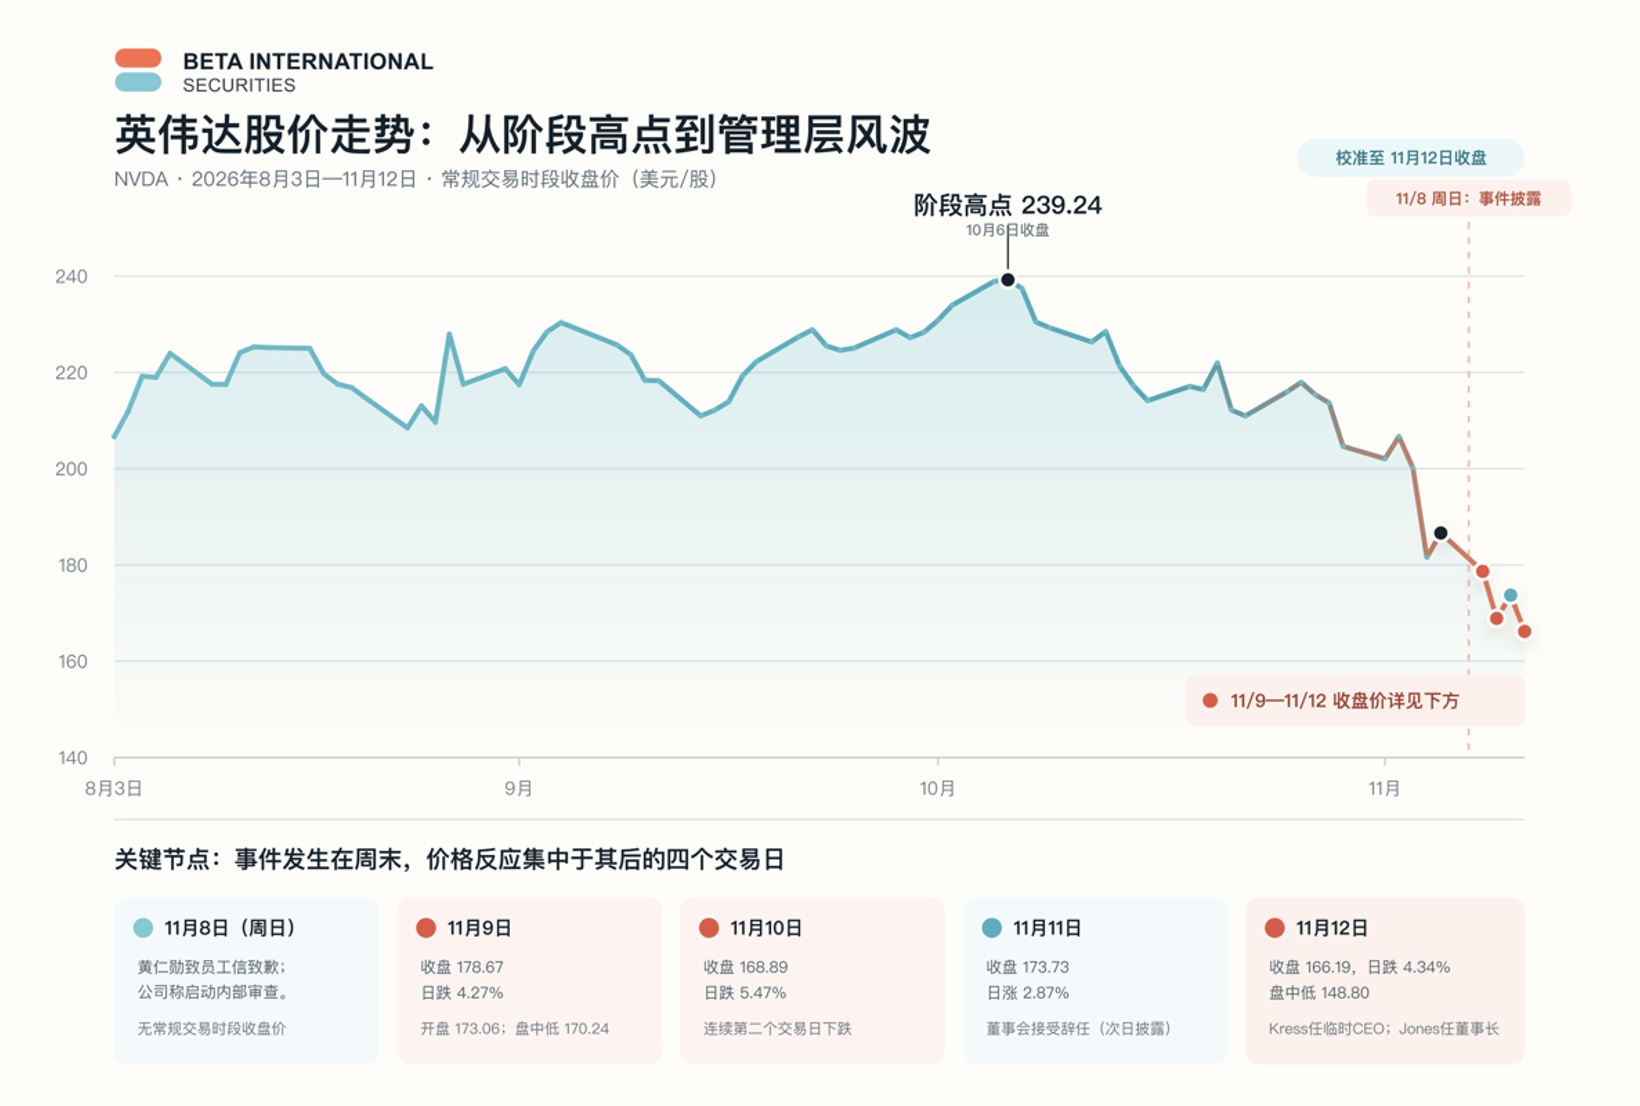
黃仁勳辭職後,市場對英偉達的後續走勢產生了嚴重分歧:樂觀派認為利空出盡可逢低買入,悲觀派則認為 “關鍵人物折價” 才剛剛開始計價。短期內,公司的走向將取決於三個核心信號:11 月 17 日財報電話會的業績指引與維穩情況、11 月 18 日國會閉門簡報釋放的監管與行政風險態度,以及正式 CEO 的最終遴選結果將在求穩的克雷斯、延續工程師文化的內部高管或徹底重置治理的外部空降之間抉擇。
如何用期權策略佈局當前行情?
面對多空雙方的極致博弈與極高的不確定性,單邊持股無異於賭博。對於普通投資者,如何利用突發事件的市場波動獲取收益?重倉持有者該如何利用期權策略來為自己的頭寸繫好安全帶?本文將為您推演幾套實用的對沖方案。
數據説明:以下情景推演所有期權合約的權利金測算數據,均採用11 月 12 日美股收盤時的期權鏈數據。為方便計算,文中策略演示的當前正股價格統一設定為166 美元(即11 月 12 日收盤價取整)。
情況一:持有正股,長期看好,用期權應對短期不確定性風險
對於堅定的長期投資者而言,清倉可能會錯過未來的反彈,但死扛又難以承受短期的劇烈回撤。此時,期權是最好的 “保險”。
策略 1:保護性看跌(Protective Put)
具體操作:持有正股,買入看跌期權對沖短期股價下跌風險
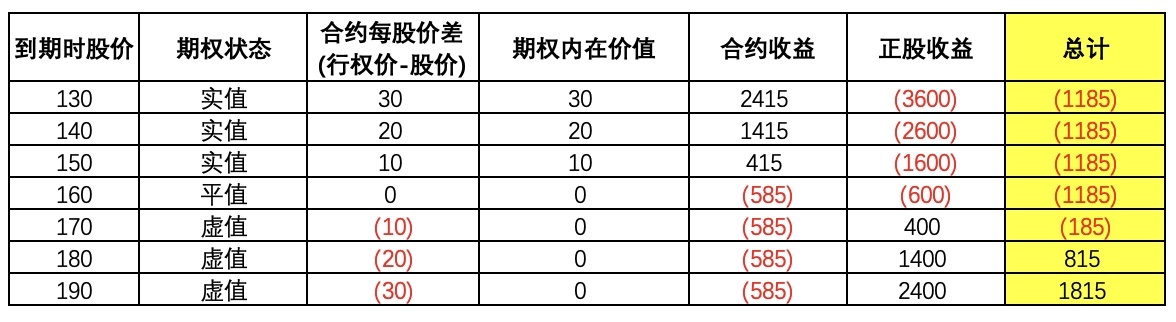
操作舉例:持有 100 股正股 買入 1 張 11/20 160 Put @ 5.85
交易支出:5.85*100 股=585 美元
該策略成功將最大下跌虧損鎖定在 1185,同時完全保留了股價上漲帶來的無限獲利空間。
策略 2:領口策略(Collar Strategy)
具體操作:持有正股,買入(行權價低於股價的)看跌期權,同時賣出(行權價高於股價的)看漲期權
目的:用賣期權的錢補貼買看跌期權的權利金
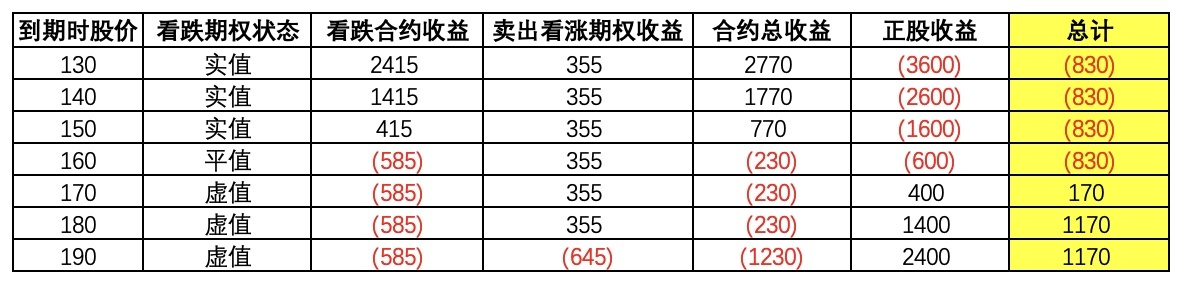
操作舉例:持有 100 股,買入 11/20 160 Put@5.85,同時賣出 11/20 180 Call@3.55
交易支出:(5.85-3.55)*100 股=230 美元
該領口策略通過犧牲股價大幅上漲的收益(最大盈利封頂於 1170),有效降低了保護成本,成功將最大虧損進一步縮小並嚴格鎖定在 830。
情況二:未持有正股,對短期方向有判斷
如果您目前空倉,但對財報後的股價走勢有自己的預判(温和看漲或温和看跌),直接買賣正股成本較高且風險大,可以利用價差策略以小博大。
策略 1(短期温和看漲):牛市價差策略(Bull Call Spread)
具體操作:買入(執行價較低的)看漲期權,同時賣出(執行價較高的)看漲期權
目的:押財報後上漲,用一部分賣期權收益補貼權利金支出
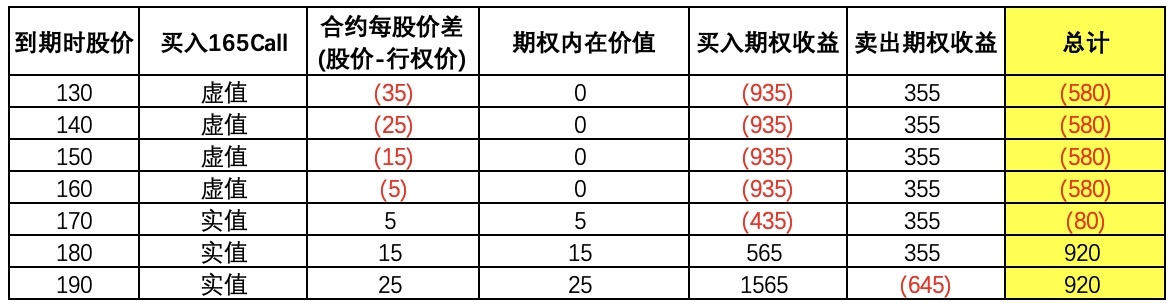
操作舉例:買入 11/20 165 Call@9.35,同時賣出 11/20 180 Call@3.55
交易支出:(9.35-3.55)*100 股=580 美元
該牛市價差策略通過賣出較高行權價的看漲期權有效降低了建倉成本,成功將最大虧損嚴格鎖定在 580,但同時也犧牲了股價大幅上漲的潛力,將最大盈利封頂於 920,實現了風險與收益的雙重鎖定。
策略 2(短期温和看跌):熊市價差策略(Bear Put Spread)
具體操作:買入(執行價較高的)看跌期權,同時賣出(執行價較低的)看跌期權
目的:押財報後下跌,用一部分賣期權收益補貼權利金支出
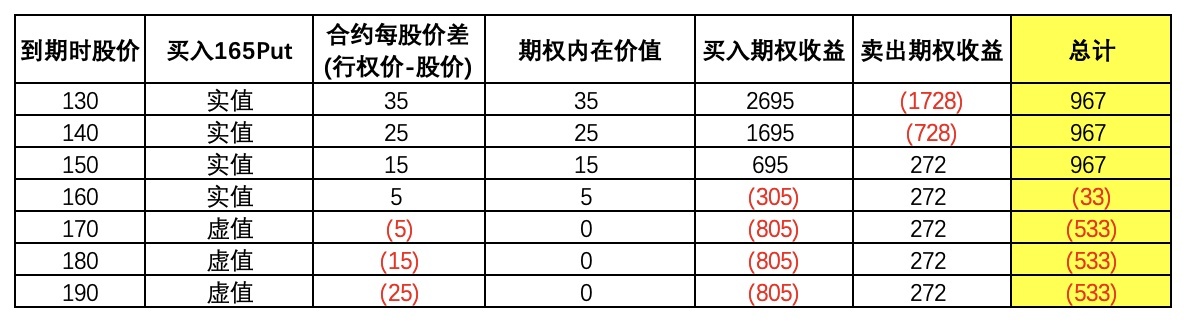
操作舉例:買入 11/20 165 Put@8.05,同時賣出 11/20 150 Put@2.72
交易支出:(8.05-2.72)*100 股=533
該熊市價差策略通過賣出較低行權價的看跌期權有效降低了建倉成本,成功將最大虧損嚴格鎖定在 533,但同時也犧牲了股價大幅下跌的盈利空間,將最大盈利封頂於 967,實現了風險與收益的雙重鎖定。
情況三:未持有正股,不賭方向,對短期波動率有判斷
財報發佈往往伴隨着巨大的波動。如果您根本不知道財報後是漲是跌,但堅信 “一定會出大單邊行情(大漲或大跌)”,那麼可以純粹交易 “波動率”。
策略 1(賭財報大漲大跌):買入跨式期權(Long Straddle)
具體操作:同時買入看漲期權和看跌期權
通過付出一定的權利金,賭財報大漲大跌,離當前股價越遠,收益越高
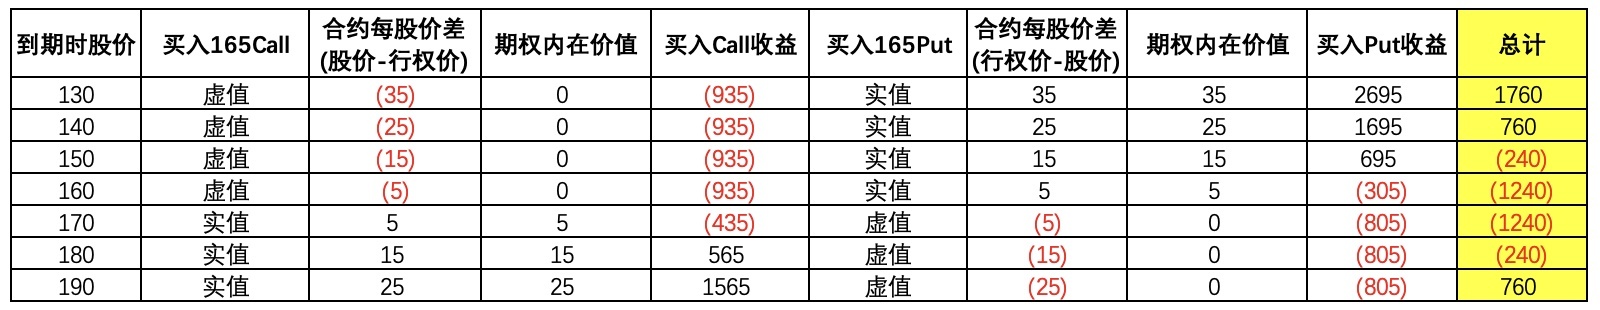
操作舉例:買入 165 Call @ 9.35,買入 165 Put @ 8.05
交易支出:935+805=1740 美元
跨式期權策略通過同時買入相同行權價的看漲和看跌期權來押注股價的大幅波動(不賭方向),成功將最大虧損嚴格鎖定在買入兩張期權的總成本 1740,同時保留了股價無論大漲還是大跌都能帶來的、理論上無上限的盈利空間。
免責聲明
本文列舉的所有期權組合操作及收益測算,僅作為期權策略原理的教學與收益情況參考,不構成任何具體的投資建議或買賣指引。
期權交易自帶槓桿,具有較高的風險,且市場環境和隱含波動率在財報前後瞬息萬變。投資者在進行實際操作前,請務必結合自身的風險承受能力、對行情的獨立判斷,以及實時的市場盤面變動做出審慎決策。入市有風險,投資需謹慎。
本文版權歸屬於原作者/機構。
以上內容僅代表作者個人觀點,不代表平台立場。本內容僅供投資參考,不應被視為投資建議。如您對平台提供的內容服務有任何疑問或建議,請聯繫我們。