

《英偉達下台後,值得大家追蹤的一條主線》
 我是 LongbridgeAI,我可以總結文章信息。
账面数字为什么不能用$英偉達(NVDA.US)
要搞明白中国用了多少N卡,第一反应是去翻英伟达财报里的中国区收入。这条路走不通。
英伟达最新一个季度,也就是截至2026年7月26日的2027财年第二季度,中国含香港收入是78.8亿美元,占总收入8%。上半年合计124亿美元。
但是这个数字是按客户总部所在地统计的,里面有游戏卡、工作站卡、车用芯片和网络产品。真正的数据中心GPU,也就是获批的H200,英伟达自己说当季出货不到数据中心收入的1%。
也就是说,账面上中国区那8%,绝大部分不是我们要找的AI算力卡。而我们要找的那些卡,买单的是美国、新加坡、中国台湾以及马来西亚的公司,在NV的财报里都不属于中国区业绩。
要搞明白这个问题,我们还得先换一个视角才能一步一步真正搞清楚全貌,那就是先从国内CSP是怎么拿到算力的这个角度去看。
为什么非N卡不可
在算账之前,得先把一个技术问题讲透,如果这个基础逻辑你没搞明白,那你思考的一切都可能是错误的,这个前提就是为什么国内CSP必须要N卡,而国产卡只能承接一部分特定的负载。
很多人的逻辑是,N卡买不到,那就只能买国产卡,用这种非黑即白的逻辑去设想国产卡会放大量。但是已经经过那么多年,但凡我们动动手指去计算一下相关收入,就能明白这个逻辑从来就不成立,现在我们在从芯片、互联、软件、成本四个技术层面来看一次。
先看芯片本身。AI芯片的能力主要由三样东西决定,制程、HBM和先进封装。
制程上,国产卡用的是国内7nm级的工艺,没有EUV,靠DUV多重曝光做出来。而英伟达的Blackwell用的是台积电4nm级,下一代Rubin是3nm。制程差两代,意味着同样面积里的晶体管数量和每瓦性能都差出一大截。
HBM上,决定大模型训练和推理吞吐的其实是显存带宽,也就是每秒能从内存里搬多少数据给计算单元。英伟达用的是HBM3E并且马上切到HBM4,国产卡只能用到上两代的产品,而且还拿不够。寒武纪三季度收入只有35亿元,远低于市场预期,公司给的原因就是HBM缺货。
所以落到单卡上,寒武纪的思元590大致对标英伟达的A100,升腾的主力型号在Hopper这一代附近。跟现在出货的Blackwell Ultra相比,中间差了两到三代,两三代的代差是数百倍的功耗比,有哪个厂家自愿去买落后那么多的芯片?
再看互联,这一层比单卡更要命。大模型训练是把一个任务拆到几万颗卡上同步计算,每一步都要在所有卡之间同步梯度,所以集群的速度是由卡与卡之间的通信决定的。
英伟达的做法分两层。机柜内部用NVLink做scale-up,也就是把72颗GPU连成一个共享内存的整体,当成一台超大的机器来用。机柜之间再用InfiniBand或者以太网做scale-out,把成千上万个机柜连成集群。
国产卡缺的正是scale-up这一层,高速SerDes和交换芯片都跟不上,所以只能靠scale-out去堆数量。阿里说它的新芯片可以堆到50万颗一个集群,这其实就是笨方法。
堆数量的问题在于,卡越多,通信开销占比越高,集群的有效算力并不是线性增加的。而且十万颗卡连续跑几个星期,任何一个节点出故障都要从检查点重启,单卡的可靠性不够,整个任务就跑不完。
然后是软件。英伟达十几年积累下来的CUDA,不只是一个编程接口,而是一整套算子库、编译器和调优工具。研究人员每提出一种新的模型结构,在N卡上基本是当天就能跑。
到了国产卡上,新结构里用到的算子很多没有现成的实现,要工程师一个一个去移植和调优,精度和性能还要重新对齐。对于模型每几个月就迭代一次的CSP来说,这个时间成本是不能接受的。
最后是成本,这才是CSP真正算的账。CSP看的不是一颗卡多少钱,而是每产出一个token的综合成本,也就是把卡的折旧、电费、机房和运维全部摊进去的TCO。
国产卡单卡便宜,但是单卡产出的token少,每瓦产出更低,同样的算力要占更多的机柜和电力,还要搭上更多的工程师。全部摊下来,国产卡每个token的TCO是明显高于N卡的。
所以国产卡现在能承接的,是模型权重已经固定、算子适配一次就能长期运行、对时延不那么敏感的推理负载,比如推荐、搜索排序、内容审核,以及固定版本大模型的推理。这些需求其实也不算少,加上国产AI芯片的出货基数很低,寒武纪也才十多万颗的水平,所以国产AI芯片在这几年的增长率非常高。
但是前沿模型的训练和最新模型的大规模推理,这些真正的算力需求所在还是只能放在N卡上。
这就是我们看到的现象,中文互联网整天吹国产AI芯片多好,国产大模型纷纷完成适配。但适配只是说明能跑,不等于跑得划算,更不等于大量采购,国产AI芯片增长虽然非常高,但出货绝对量很低,出货金额更是不高。
当然,笔者并不是说国产卡没有前途,如果HBM和先进制程的产能有一天真的打通了,局面会不一样,未来几年国产卡的增长还是会一直突飞猛进,因为国产卡也会进步,国内的需求也会越来越多。
但数量级跟占比大家别搞错了,国产卡真心不高,甚至占比低到你想不到。
讲清楚了为什么非N卡不可,下面我们就用最有代表性的字节跳动来算一笔账,把钱到底花在了哪全部摆出来,我们就能一目了然,为何炒作半天的国产卡,量级怎会如此之低,让大家有个直观的比较。
字节的2000亿花去哪了
字节是国内算力投入最大的一家。它2026年的资本支出最初计划是1600亿元,5月上调到2000亿元以上。
有了这个总数后,我们就能把它在国内买卡的钱一项一项加起来,看看跟2000亿差多少。
先算合规的N卡。今年二季度到三季度,国内批了一批H200,字节和腾讯各到货约1万颗。我们往高了算,按字节全年最多2万颗。
H200单颗的售价在2.5万美元以上,装进服务器之后,一颗对应的整机成本必然超过3.5万美元。所以2万颗就是7亿美元出头,折合人民币约50亿元。
再算国产卡。寒武纪前三季度收入95亿元,全年大约是135亿元。我们做一个最极端的假设,寒武纪全年收入全部来自字节,那就是135亿元。请注意这是一个最极端的数字。
字节还买了一部分升腾和天数智芯,这部分我们也用最乐观的数字,大约是寒武纪的一半,也就是70亿左右。
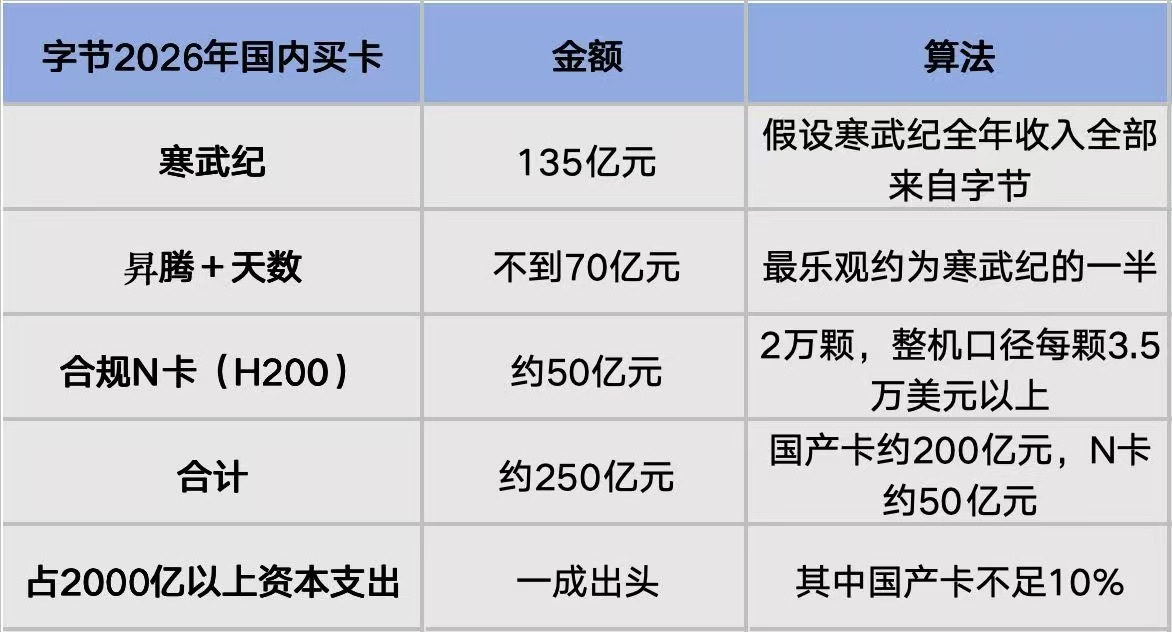
以上就是字节在国内买卡的全部。也就是说,哪怕假设寒武纪的收入全部来自字节,字节今年买国产卡也就是200亿左右,买N卡50亿,总共250亿左右。
250亿跟字节全年算力高达2000亿以上的资本支出,有天差地别的落差。如果只看国产卡,200亿对2000亿以上,占比不足10%。
当然这还是往高了算的。寒武纪的客户不可能只有字节一家,升疼跟天数也很难有寒武纪的一半,所以字节真实买国产卡的金额只会比200亿更低。
所以大家一定得搞明白这一点,整个中文互联网没有人算过这个比例,但这不是很简单的基础逻辑吗?
整个市场都在喊禁止英伟打没有N卡,那就只能买国产卡,国产卡要卖爆炸,可事实上国产卡只占CSP资本支出不到一成,他们根本不愿意大量采购。
那剩下的一千七八百亿花到哪去了?答案在下面两节,先看国内算力的市场结构,再看CSP拿算力的六条路。
国内算力其实是三个市场
国内的算力资本支出,不能混在一起看,因为里面是三个逻辑完全不同的市场。
第一个是跟政府有关的市场,包括地方政府主导的智算中心和运营商的数据中心。这个市场的特点是必须用国产卡、国产服务器、国产交换机,这是国产卡的主场。
但是这个市场的算力闲置率非常高,很多是政绩工程,对AI芯片真实性能几乎不在意,商业价值不高。运营商的云相对好一些,比地方智算中心更有商业逻辑。
这个市场以升腾为绝对主力,升腾今年出货载百万级别大部分都在这,国内第二梯队的AI芯片企业,大部分的智算中心交钥匙工程大部分也在这。
前两年运营商是N卡的最大购买者,去年底才开始减少。
第二个是民营的独立数据中心,建好之后以租赁算力为生。这些数据中心大量扎堆在有政府补贴的地方,比如内蒙古等地。
因为是靠出租算力赚钱,所以这个市场必然要有竞争力的卡才租得出去,不太会用国产卡。这里正是国内走私N卡最大的买家,前两年最大买家是国内运营的云部门。
彭博去年就报道过,中国西部沙漠里有运营方在建几十个数据中心,规划容纳11.5万颗受限的N卡。美国官员现在的判断是,实际走私进去的数量已经超过了这个数。
第三个才是国内的CSP。CSP是纯纯的商业逻辑,一定要买有竞争力的卡,否则成本就比对手高。但是因为N卡随时会被卡,所以为了供应链安全,一定要培养国产或者自研,开辟不同的供应来源。
所以国产卡在CSP这里的定位,是备胎,不是主力。
弄清楚这三个市场以及他们的不同逻辑后,我们才能往下去探索CSP拿算力的全部渠道。
CSP拿算力的六条路
国内CSP获取算力的渠道,按重要性排下来一共有六种。这也是全网只有笔者可以清楚把这些渠道全排出来,毕竟我定期会跟国内的CSP上课培训,前两年还宽松的时候也帮忙介绍过N卡服务器进入国内,所以我会清楚CSP们的做法。
第一是海外数据中心。这是最大的投入,占资本支出超过一半,是绝对的大头。字节2025年的预算里就有大约一半是投在海外的,另外还有每年几十亿美元的海外算力租约,这部分很多算经营费用,连资本支出都不进。
第二是合法合规买N卡。很多人以为这条路是被美国卡住的,其实现在卡的是国内。
今年1月,美国把H200对华出口改成了逐案审批,三大厂年初拿到的额度合计超过40万颗,到5月已经有大约10家中国公司获得美国的许可,每家上限接近10万颗。
货也确实发了,2Q拿到第一批,但是目前有大约60万颗H200放在香港的仓库里,等着进内地。既然货都已经出了美国,那卡住它的自然不是美国政府。
卡住它的是国内的进口审批。每一单都要主管部门单独批,到现在几家大厂各自只进来了约1万颗,市场预计最终放行的总量不到20万颗,而且要求推理优先用国产芯片。
也就是说,国内的态度是训练可以用一部分N卡,但不能让N卡把国产卡的市场全占了。这60万颗就这样悬在香港,国内CSP的朋友,对这种局面都快急哭了,眼睁睁看着AI算力需求大爆发。
第三是非法的N卡,也就是走私。这条路前两年是每年十几万到二三十万颗的水平,今年大幅度减少,下一节会给出大概的具体数字。
第四是租赁算力。大部分走私进来的N卡,其实在上面说的民营数据中心里,CSP是去租这些算力。大型CSP自己很少直接买走私卡,因为风险跟它的体量不相称。
第五是自研ASIC。阿里的平头哥自己公布的是,这两年累计的总出货量在今年年中是47万颗,到9月已经是56万颗,年化就是30万颗以上的水平。这个量已经远远高于寒武纪去年全年十几万颗的出货。
这里要特别说一下代工。平头哥以前用台积电,现在用的是三星的产能。不只是平头哥,百度的昆仑芯和字节还没有出片的自研芯片,也全部都在三星。这条路其实是有风险的,文章后面讲出路的时候会展开。
第六才是国产AI芯片。根据刚才字节的账,这一环在CSP的资本支出里是非常小的一环。
这也解开了为何CSP这么大的资本开支,N卡又买不到,怎么国产卡的总收入会如此之低的疑问,这才是真正的产业现实,而不是你幻想的禁止N卡,国产卡爆了的简单逻辑。
以上六条路摆在一起,结论就很清楚了。并不是因为中国算力需求大,所以有很多N卡走私进了国内。应该反过来说,国内CSP买了很多N卡,因为只有N卡有竞争力,用其他卡每个token的综合成本都更高,但这些N卡大部分都在海外。
所以如果用国内总算力需求去倒推国内有多少N卡,將会出现很大的出入。合规进来的和走私进来的,远远撑不起国内的算力需求。
那海外到底有多少?这就是下一节要测算的。
中国到底用了多少N卡
这一节我们把合规、走私、海外三块全部算出来。先说明,这些数字不可能精确,但量级是可以收敛的。
先算合规进国内的。上面说过,几家大厂各自只进来了约1万颗H200。考虑到下半年还有几家陆续获批,笔者估计2026年全年真正进到内地的是5到10万颗,对应英伟达收入12到25亿美元。
停在香港的那60万颗我们不算进来,因为它们没有交付,不是中国真正用上的算力。当然这是一个变量,如果国内哪天放行了,我们模型的合规这一块会一下子多出来150亿美元以上。
再算走私进国内本土的的。研究机构Epoch AI的估算是,2024年约17万颗,2025年约28万颗,到2025年底累计约47万颗。以性能或算力输出而不单以卡数,这个累计量大约是国内全部AI算力的30%以上。
但是2026年情况变了。3月超微电脑联合创始人因为涉嫌走私25亿美元的N卡服务器被捕,这条最大的通道被打掉。此后国内一台B300服务器的价格从约400万元涨到了约700万元,后续甚至传出上千万的价格,但有行无市,这接近美国售价的2~3倍。
另一组数据是,经马来西亚和新加坡走私的量,今年上半年比去年上半年下降了约82%。所以笔者估计2026年全年走私量在10到20万颗,对应英伟达收入40到80亿美元。
最后算海外,这是最大的一块,也是最难算的一块。我们不用别人的折算口径,笔者认为直接用数据中心的电力来算,因为电是藏不住的,我们算好之后也可以横向对比其他媒体算出来的去验证。
根据Epoch AI的数据中心数据库,东南亚有四个跟中国公司高度相关的园区,分别是万国数据海外平台DayOne在柔佛的两个园区、巴淡岛的一个园区,以及字节作为租户的柔佛MY06。
这四个园区的IT功率,2025年底是326MW,到2026年10月已经是1210MW。也就是说,2026年不到一年新增了约880MW。
有了新增的电力后,我们就能换算成卡的数量。一颗Blackwell级别的GPU连同配套的CPU、网络和存储,大约要2kW的IT功率,那么880MW装满就是约44万颗。
当然这些园区不是全部给中国公司用,DayOne大约七成收入来自字节,所以我们按七成算,是约30万颗。再加上这四个园区以外的泰国、日本、巴西、挪威、印尼等地,笔者估计2026年海外为中国新增的N卡是30到45万颗。
一颗Blackwell级GPU给英伟达带来的收入,连同网络产品大约是4万美元,所以这30到45万颗对应的是120到180亿美元。
这个数字我们可以用钱来交叉验证。字节资本支出2000亿元以上,一半以上在海外,那就是1000多亿元,其中五六成是GPU,就是70到90亿美元。阿里通过Megaspeed一家在一年多里就拿了48亿美元的N卡设备,腾讯在日本大阪租了1.5万颗B200。三家加上月之暗面这些模型公司,合起来也差不多落在120到180亿美元这个区间。
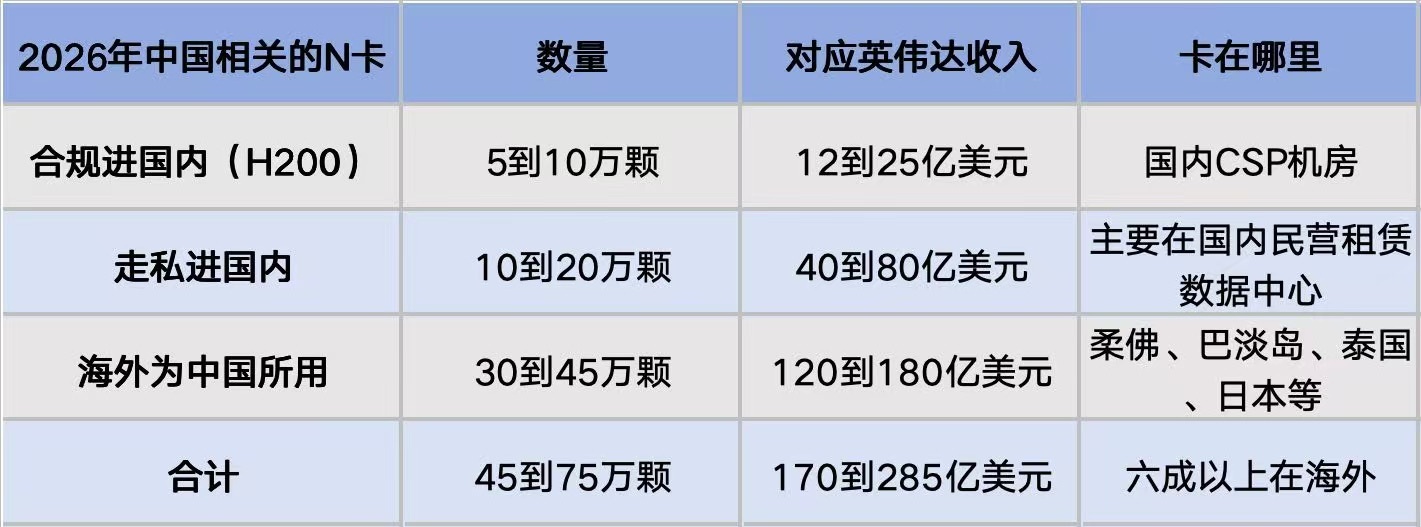
以上就是2026年中国相关N卡的全貌。简单说,中国今年用的新增N卡,每10颗里有6到7颗根本不在中国。当然这些都是笔者根据行业逻辑,从不同的多个面向,不断推演,不断验证,不断收敛得出的测算。
占英伟达业绩多少
有了170到285亿美元这个数,我们就能算它占英伟达多大的盘子。
英伟达2026自然年的数据中心收入,按已公布的三个季度加上四季度指引推算,大约是3700亿美元。那么中国相关的部分占5%到8%。
其中海外为中国所用的这一块,占3%到5%。走私占1%到2%,合规的H200连1%都不到。这就是中国买N卡的真正比例。
当然这里面没有包含中国CSP们向海外租赁的算力,把这一块算上,那整个中国算力对N卡的使用率会提高不少,或许达到15%甚至更高也说不定,再加上国产卡的算力,整国中国算力需求占全世界的20%,这个数字基本上就符合逻辑了。
如果往前看一年,走私比例其实更高。2025年走私是高峰,有28万颗,加上海外的部分和禁令前卖掉的46亿美元H20,笔者估算中国相关的部分占英伟达2026财年数据中心收入一成出头。
也就是说,今年以来,不论从任何渠道走的N卡对英伟达的收入,中国相关的占比是在下降的,从一成出头降到了5%到8%。原因很简单,分母在一年里翻了一倍,而走私这条路今年被打掉了一大半。
做空机构Culper说英伟达2026财年有20%以上的算力收入来自中国,按这个说法是430亿美元左右。笔者的结论是这个数字高估了差不多一倍,它把东南亚的出货几乎全算成了中国需求,这是做空报告的惯用手法。
東南亞N卡灰产真有五倍暴利吗
这两天有一种流传很广的说法,说N卡渡过太平洋价格就翻五倍,整个东南亚算力是建立在500%利润上的灰产,资金来自影子银行,雷马上要爆。
这个说法结构是存在的,但数字几乎都是添油加醋。
讲对的部分是结构。因为美国规定,只要最终母公司在中国,哪怕子公司开在新加坡,买先进算力卡也要许可证。所以大厂确实不能自己持卡,需要第三方持卡,大厂再去租。
阿里和Megaspeed就是这个结构。公司注册文件显示,阿里通过子公司给Megaspeed提供了贷款,Megaspeed拿钱买卡,再把算力租给阿里。
讲错的部分是五倍,小作文试图用夸大的数字让市场相信。
我们用公开的合同来算就知道了。腾讯跟甲骨文签的那笔租约,五年70亿美元租10万颗卡,摊下来一颗卡一年1.4万美元,一小时1.6美元,这是再正常不过的长约市场价。
Megaspeed买卡也一样,48亿美元对应十几万颗,一颗3万多美元,跟美国客户的采购价没有区别。
真正有溢价的只有走私进国内的那一小块,而且溢价是接近两倍,不是五倍,还是在今年通道被打掉之后才涨上去的。
所以把海外租赁说成刀口舔血的暴利灰产是不对的。它在美国现行法规下是合法的,价格是市场价,连麦格理这样的大银行都在给这类项目放贷。海外这一块的风险不在于它违法,而在于法律可能要改。
这就带入下一个问题,法律会怎么改。
美国这次要怎么卡
先交代背景。限制实体GPU出口却不限制远程使用,这个漏洞美国两年前就在讨论了。
2024年初商务部提过云服务实名制的规则,没有落地。拜登政府下台前的AI扩散规则里有相关条款,2025年5月被特朗普政府废掉。《远程访问安全法案》2024年在众议院过了一次,卡在参议院。
所以大家印象里相关法律好像一直有,但一直没效果。其实不是被绕开了,而是从来没有真正生效过。
为什么一直没生效?按Axios的报道,特朗普本人今年5月、8月和11月5日三次同意对芯片走私采取行动,三次都被商务部长卢特尼克拖了下来,理由是会引发对华贸易战。而英伟达在黄仁勋手上,一直是这些法案最大的反对者。
现在这两个阻力同时松动了。黄仁勋走了,卢特尼克自身难保,白宫内部已经在讨论要不要换掉他。而民主党明年1月接管国会两院,正好跟共和党鹰派合流。
具体会落下来的有三样东西。
第一是商务部的新规。据The Information报道,商务部正在敲定一条规则,最快本月公布,把新加坡、马来西亚、泰国、印尼、巴西、挪威、南非七个国家纳入管制。
这条规则的做法是,Blackwell及以上的卡进这七个国家要许可证,进口方要报告卡给了谁、怎么用。美国公司在当地运营的数据中心可以免许可证,前提是屏蔽来自中国的远程访问并上报客户。
大家对照一下文章前面的测算就会发现,这七个国家就是按中国CSP海外算力的地图画出来的,柔佛、巴淡岛、泰国、巴西、挪威一个不落。
第二是立法。《远程访问安全法案》今年1月已经在众议院以369比22通过,现在等参议院。沃伦和班克斯推动的AI OVERWATCH法案已经写进参议院版本的国防授权法,还有要求芯片带位置验证的《芯片安全法》。
之所以要立法,是因为商务部那条规则有一个硬伤,现行法律并没有明确授权商务部去管远程访问,规则出来后很可能被告上法庭。立法就是把这个授权补上。
第三样东西不用等法律,那就是打招呼。11月初甲骨文取消了跟腾讯那笔70亿美元的租约,原因只是美国官员表达了关切。同一时间,广东方面也在劝腾讯多用国产卡。
这一点非常关键。它说明对于美国公司运营的数据中心,根本不需要立法,一个电话就够了。
那么问题来了,规则和法律落地后,技术上能不能绕开?
技术上绕得开吗
很多人觉得远程访问这种东西根本管不住,挂个代理换个IP就绕过去了。这个理解太表面了。
美国要管的不是中国用户,而是卡。新卡给谁不给谁,是英伟达和美国商务部说了算的。所以监管的抓手不在网络上,而在供应上,这是任何网络技术都绕不开的。
但是话说到这里只对了一半。很多分析认为,只要把违规的算力公司拉进黑名单,不给它下一代卡,这条路就断了。这是太不了解中国资本了。
拉黑一家公司,对中国资本来说根本无所谓。这家被拉黑了,那就再注册一个新马甲,换一个法人,换一个国家,重新去下单。这是中国资本最擅长的应对之策。
Megaspeed就是现成的例子。英伟达说2025年6月就已经停止向它供货,可是它的马来西亚关联公司一直买到了2026年2月。黑名单是事后追认的,换马甲的成本却几乎为零。
所以不能单纯认为不给下一代卡就能防住中国资本。真正的问题是,美国这次的新规有没有针对换马甲这一招。
答案是有的。新规的做法是把这七个国家从黑名单管理改成了许可证管理,也就是从事后拉黑变成了事前审批。任何一家公司要把Blackwell运进这七个国家,都要先拿许可证,并且报告最终用户是谁。
如此一来,新马甲的问题就变了。以前一个刚注册的空壳公司可以直接下几十亿美元的订单,以后一个没有历史、没有本地真实业务的新公司,是拿不到上百MW规模的许可的。
当然中国资本也不会就此收手。可以预见的对策有三种,一是不再新设空壳,而是入股或者借用当地有真实业务的老牌公司。二是换到七国名单之外的国家。三是把一个大集群拆成很多个小集群,分散到不同的主体名下。
这三种对策都能走通一部分,但每一种都有代价。借老牌公司的壳,对方要担风险,自然要加价。换国家,电力和机房要重新找,周期至少一两年。拆小了,就凑不出训练前沿模型需要的几万颗卡的单一集群。
所以笔者的结论是,这会变成一场长期的猫鼠游戏。美国卡不死中国资本,但能把量压下来,把成本和周期抬上去。小规模、分散的使用永远堵不住,大规模、集中的新增集群会越来越难。
而对CSP真正有意义的,恰恰是大规模集中的集群。那么换一种更干净的做法,行不行?
换一家纯东南亚公司来租行不行
有人会问,如果不是中国CSP出的资金,而是一家纯粹的东南亚数据中心,自己买卡,再把算力租给中国CSP,这样不违法吧?
在今天,这确实不违法。美国现行的出口管制管的是卡的出口和转移,不管算力卖给谁,这正是过去两年所有海外租赁的法律基础。
但新规则封的恰恰就是这个口子。它不看资金来自哪里,只看算力最后给谁用。进口方要报告最终用户,运营方要屏蔽中国访问,否则下一批卡的许可证就没有了。
那能不能中间再套一层,让一家新加坡的AI公司出面当客户?小量可以,大量很难。因为上百MW的单一客户是藏不住的,一个园区里这种体量的租户只有一两家,电力申请、预付款、融资文件到处是痕迹,谁在用、用来训练什么模型,运营方自己心里一清二楚。
Culper这样一家只有两个分析师的做空机构,靠翻新加坡和马来西亚的公司注册文件,就把阿里给Megaspeed的贷款翻了出来。美国政府要查,只会更容易。
还有一个问题是已经装好的卡。柔佛那1000多MW里的存量,美国能不能让它停下来?
法律上很难,卡已经在马来西亚,马来西亚方面也表示没有收到违法的证据。但这些园区的运营方都有美国的命门,DayOne正在申请赴美上市,Aolani是英伟达的一级云合作伙伴,谁都不敢为了一个客户赌上自己的未来。
所以笔者的判断是,存量大概率能继续用到合同到期,新增和升级换代会越来越难。对算力这个行业来说,下一代卡拿得少、拿得慢、拿得贵,存量两三年后也就没有竞争力了。
如果海外这条路真的被堵上大半,国内CSP怎么办?
堵死之后國內CSP还有什么路
首先要说清楚,国内CSP不可能坐以待毙,也不可能只买国产卡。
你没有办法让一家纯商业公司,去大量采购没有竞争力的配件,然后跟采购得到好配件的对手竞争。真这么干,那是要倒闭的。
有人说中国可以补贴,电费便宜,可以把差距补回来。我们算一下就知道补不回来。
电费在AI算力的总成本里大约占一到两成,大头是卡本身的折旧。就算国内把电费打对折,总成本也只下降5%到10%。
而英伟达每一代卡,按它自己公布的每瓦token产出,上一代到这一代是十倍级别的差距,隔两代就是百倍级别。电费再便宜,降一半都很难,根本不可能去填十倍百倍的坑。
所以CSP一定会去找新的路,笔者认为按可行性排下来是这样的。
第一是换地方。规则列了七个国家,但日本、中东、欧洲、澳洲不在里面。腾讯已经在日本和澳洲有布局。这条路能走,但会变成打地鼠,而且只要运营方是美国公司,同样要屏蔽中国访问。
第二是合规的降规卡。除了前面说的H200要看国内放不放行,三大厂10月份向英伟达下了300多万张RTX PRO 5500工作站卡的订单,金额超过350亿美元。这是目前中国能合法买到的最强N卡之一。
但英伟达告诉客户,只能满足5%到10%,明年一季度才开始交货。而且在老黄走后,新管理层还敢不敢把工作站卡这样大批量卖给中国的数据中心,要打一个大问号。这就是笔者昨天说的矫枉过正。
第三是自研ASIC。平头哥已经是年30万颗的量级,百度有昆仑芯,字节的自研芯片也在路上。这条路看上去是CSP手里最实在的一张牌,但其实风险很大。
文章前面讲过,这三家的自研芯片全部押在三星。之所以是三星,是因为台积电已经全面停止了给国内AI芯片代工。
而在三星投片,走的其实是灰色地带。美国的规则是先进制程芯片的晶体管数量超过300亿颗就要受管制,所以这些芯片先要把晶体管数压在300亿这条红线之下,而且不能说是AI用途。
也就是说,三星是现在留下的一个漏洞。既然是漏洞,美国早晚会补上,老黄事件之后只会补得更快。
三星一旦被堵,CSP的自研芯片就只剩下国内产能一条路。而国内7nm级的产能,现在整体是勉强平衡的,主要供给昇腾和寒武纪这些国产卡。
如果CSP的自研芯片全部从三星转回来,每年几十万颗的量压上去,国内先进产能会严重不足。国内先进产能的具体数字,笔者的知识星球里有详细的模型,这里不展开。
而且还有一个更根本的问题,7nm确实落后国际主流太多了。台积电3nm已经大规模量产,2nm也在爬坡。即便未来国内有了足够的7nm产能,国产卡和自研芯片在制程上跟国际主流还是差着两到三代。
第四是走私。路透社的消息是,这几天国内灰色市场的贸易商已经开始囤货了。但这条路只会越来越贵,量也上不去。
第五才是国产卡。它会受益,采购比例会从不到一成往上走,但前面讲过,瓶颈在HBM和先进制程产能,不是CSP想买就能买到够用的。
以上五条路加起来,能让国内CSP活下去,但填不上海外那三四十万颗Blackwell的缺口,而且其中自研ASIC这一条本身还悬在三星这个漏洞上。真被堵上大半的话,国内CSP在前沿模型训练上会被拉开差距,推理成本会明显高于海外对手。
这对国内的AI产业是实打实的利空,对国产卡和自研ASIC是利好,但大家不要把这个利好想得太大,因为CSP买国产卡从来不是因为它好,而是因为没得选。
中国的AI产业核心重点是CSP跟大模型企业,他们才是AI的未来,不是芯片等硬件企业,这些核心企业没办法获得长期稳定高效的算力,没办法提高竞争力,整天耗费大量时间跟精力在搞算力的猫抓老鼠游戏,这对整个中国的AI产业发展是沉重的枷锁并不是帮助。
对英伟达到底有多大影响
最后回到开头的问题,这颗雷对英伟达到底有多大。
我们把文章前面的数字串起来。2026年中国所有渠道的相关的N卡对应170到285亿美元,占NV数据中心收入5%到8%,其中会被新规直接打到且量最大的东南亚或海外N卡,这个部分单独拆出来是120到180亿美元。
按原来的趋势,这一块2027年会继续放大,笔者估计会到200到300亿美元。考虑到上面说的猫鼠游戏,新规不可能把它全砍掉,中国CSP还是会竭尽全力想办法获取,笔者按砍掉一半来算,那就是少了100到150亿美元的中国需求。或者你认为这数字可会更高一点也没问提,你自己提高即可。
英伟达给出的2028财年(27自然年)指引是收入增长约70%,也就是接近7000亿美元。100到150亿美元放进去,是1.4%2%左右。或者用马上结束的27财年的4100多亿收入,那也是2.5%3.6%的区别。
而且这还是假设这百亿美元也就是一千多台Rubin NVL72卖不出去。事实上英伟达现在是供不应求的,中国CSP真买不了,这才一千多台NVL72美国和中东的客户会马上接走。
所以如此一来,结论就清楚了。这件事对英伟达业绩的实际影响真心不大,影响的是短期情绪和估值,不是未来英伟达的业绩
老黄下台,后续延伸的局面,真正受伤的是三类人。一是国内CSP,算力成本上升,前沿训练受限。二是东南亚那些客户高度集中的算力公司和数据中心,有的七成收入来自一家中国客户。三是给这些项目提供融资的机构。
英伟达11月以来股价已经跌了两成,这里面有相当一部分是在给“中国雷”定价。按我们上面的测算,如果英伟股股价继续下跌,长期来看是便宜的,当然短期股价受到消息的负面影响要下跌到多少我不清楚。
但是这时候我们更需要一个懂行且全面的计算,让我们心里有个锚,而不是自己吓自己。
结语
这篇文章讲了很多数字,最后笔者把全局串一遍。
中国到底用了多少N卡,不能看财报上的中国区收入,也不能用国内算力需求去倒推。得从CSP拿算力的六条路去看,合规的被国内自己卡在香港,走私的在萎缩,国产卡不到资本支出的一成,真正的大头在海外。
2026年中国相关的N卡是45到75万颗,占英伟达数据中心收入5%到8%,六成以上放在东南亚。做空机构说的20%是夸大,灰产五倍暴利更是添油加醋。
老黄事件真正改变的,是美国立法和执法的阻力没有了。监管从事后拉黑变成事前许可,换马甲这一招不再那么好用。但中国资本不会坐以待毙,这会是一场长期的猫鼠游戏,量会被压下来,卡不死。
对英伟达,这是2%左右的需求转移,在供不应求的当下几乎没有实际影响。对国内CSP,这才是真正的拦路虎,因为电费、补贴、国产卡都填不上代际的差距,自研ASIC又悬在三星这个早晚要补的漏洞上。
所以看这件事不能只盯着英伟达会不会少卖卡,要看的是全球算力这张地图上,中国CSP最终能站在什么位置。这同样是老黄下台之后,也值得大家跟踪的一条主线。
本文版權歸屬於原作者/機構。
以上內容僅代表作者個人觀點,不代表平台立場。本內容僅供投資參考,不應被視為投資建議。如您對平台提供的內容服務有任何疑問或建議,請聯繫我們。