
覆盤不在對標的執着美股等科技目前都估值預期已拉滿週末磨耳朵👂🏻學會不在那麼情緒化靠一個新聞或者盤前熱鬧激動澎湃交易🧸 多維度交織如果可以 學一點指數🔢不在任由無依據想法 操作加倉減倉 最好慢慢有交易系統去了解市場底層邏輯瞭解 K …
覆盤不在對標的執着
美股等科技目前都估值預期已拉滿
週末磨耳朵👂🏻學會不在那麼情緒化
靠一個新聞或者盤前熱鬧
激動澎湃交易🧸 多維度交織
如果可以 學一點指數🔢
不在任由無依據想法 操作加倉減倉
最好慢慢有交易系統
去了解市場底層邏輯
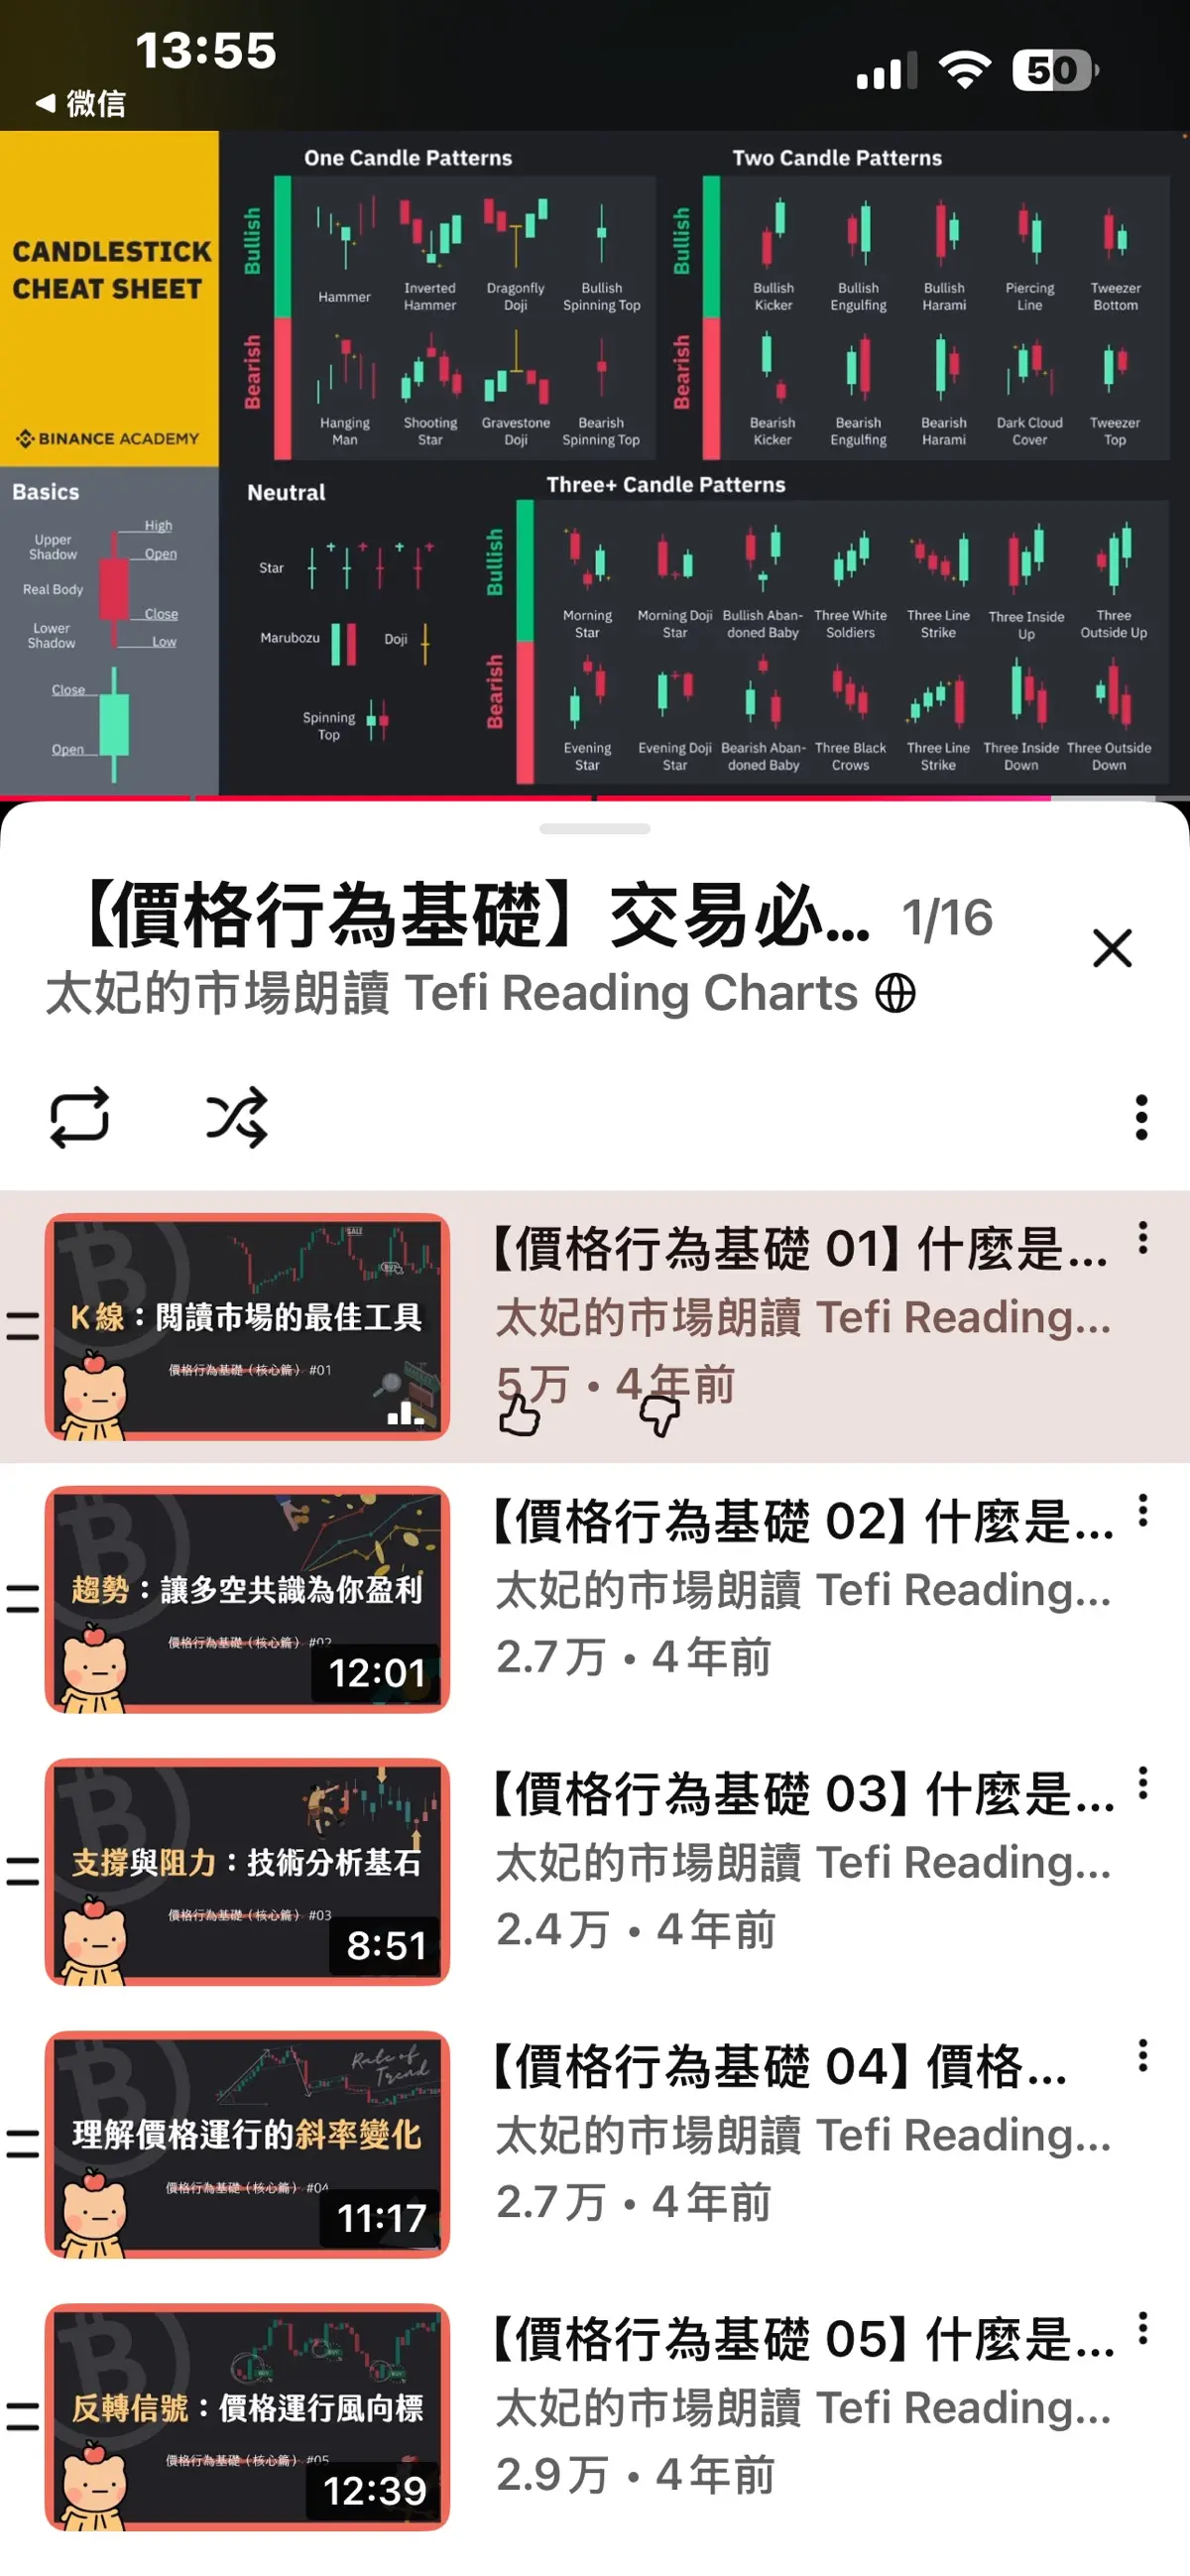
瞭解 K 線之類底層邏輯
最後 Alpha 可能來自對人性理解與對自身約束
我們或許正在進入一個新的投資階段。
在這個階段,企業的價值依然重要
但價值兑現的道路越來越可能受到高階信念、
融資結構、流動性與羣體行為的干擾。
市場不再只問:這家公司未來能創造多少利潤?
它還會不斷追問:其他投資者是否相信這些利潤
他們認為別人是否相信?
即使相信,他們還有多少資本可以購買?
如果市場再次下跌,他們是否會被迫賣出?
這些問題共同決定了資本市場的短期均衡。
所以,真正的投資哲學不能只有價值投資
也不能只有行為金融,更不能只有猜測機構籌碼。
它必須把企業價值、羣體信念、資本約束
與人性侷限放在同一個體系中理解。
最終,我們需要建立兩種同時存在能力:
一種是獨立於市場價格的價值判斷
不因一時的集體恐慌而失去理性。
另一種是對市場現實的深刻尊重
明白即使自己的判斷正確
也不能假設市場會立即給予回報。
在所有人都試圖預測其他人時
最難的或許不是比別人多預測一層
而是知道什麼時候應該退出這種無限遞歸的猜測
重新回到事實、價值、證據和資本紀律。
基本面決定資產長期能夠創造什麼價值;
信念影響投資者願意為什麼支付價格;
高階博弈影響他們何時行動;
資本約束決定他們實際上能夠持有什麼。
而反身性,讓這四種力量不斷改變彼此。
這或許就是現代資本市場最深刻的悖論:
我們越是試圖通過理解別人來控制不確定性,
就越有可能共同創造新的不確定性。
真正成熟的投資者
並不幻想完全消除這種不確定性。
他理解人性,卻不輕易被人性裹挾;
他研究博弈,卻不以為自己永遠比別人聰明;
他尊重基本面,卻不把長期正確當作忽視風險理由
投資最終比拼的,不只是預測未來的能力
更是面對無法預測未來時,仍然擁有選擇權能力
混沌期📚📖多學習 3 倍做多健康➕提高認知
最後就是可控金額 不斷試錯 磨鍊心性🧐
本文版權歸屬於原作者/機構。
以上內容僅代表作者個人觀點,不代表平台立場。本內容僅供投資參考,不應被視為投資建議。如您對平台提供的內容服務有任何疑問或建議,請聯繫我們。