
英偉達財報還沒出,10 年期國債仍然是市場的勝負手
 我是 LongbridgeAI,我可以總結文章信息。
三行速覽:
- 英偉達財報前,先壓低 AI 硬件的是 10 年期:Meta 漲 2.90%,賣芯片的五家平均跌 7.35%。
- 利潤離今天越遠,被長端利率折掉得越多;銀行反而漲。
- 期權的保險大多買在財報上,債主也沒加價,週五重算的是折現率。
市場都在等 11 月 17 日的英偉達財報,週五 AI 硬件先跌了,領跌的卻不是英偉達。英偉達收跌 2.01%,比半導體 ETF 少跌約 1 個點;AMD、Nebius、戴爾、CoreWeave、博通平均跌 7.35%,比英偉達多跌 5 個點以上;Meta 比周四漲了 2.90%。同一天,標普 500 有 315 只成分股收漲,是週四的兩倍多。
同一條 AI 產業鏈為什麼一頭漲、一頭跌,線索在 10 年期國債上。它是給遠期利潤打折的那把尺子,利潤離今天越遠,尺子一動折掉得越多;期權市場的保險,卻大多買在了財報那一天。
恐懼的標價 68:一年期保險比一個月期漲得多
恐懼的標價指數(Fear-Price Index)· 2026-11-13 · 讀數 68.1/100
一年期隱含波動率為 22.85%,處於近三年第 68.1 百分位,高於 11 月 12 日的 61.1;讀數越高,歷史上越貴。
逐日台賬與口徑見 chronicle.klay-wang.com。轉載註明:恐懼的標價指數 · Fear-Price。
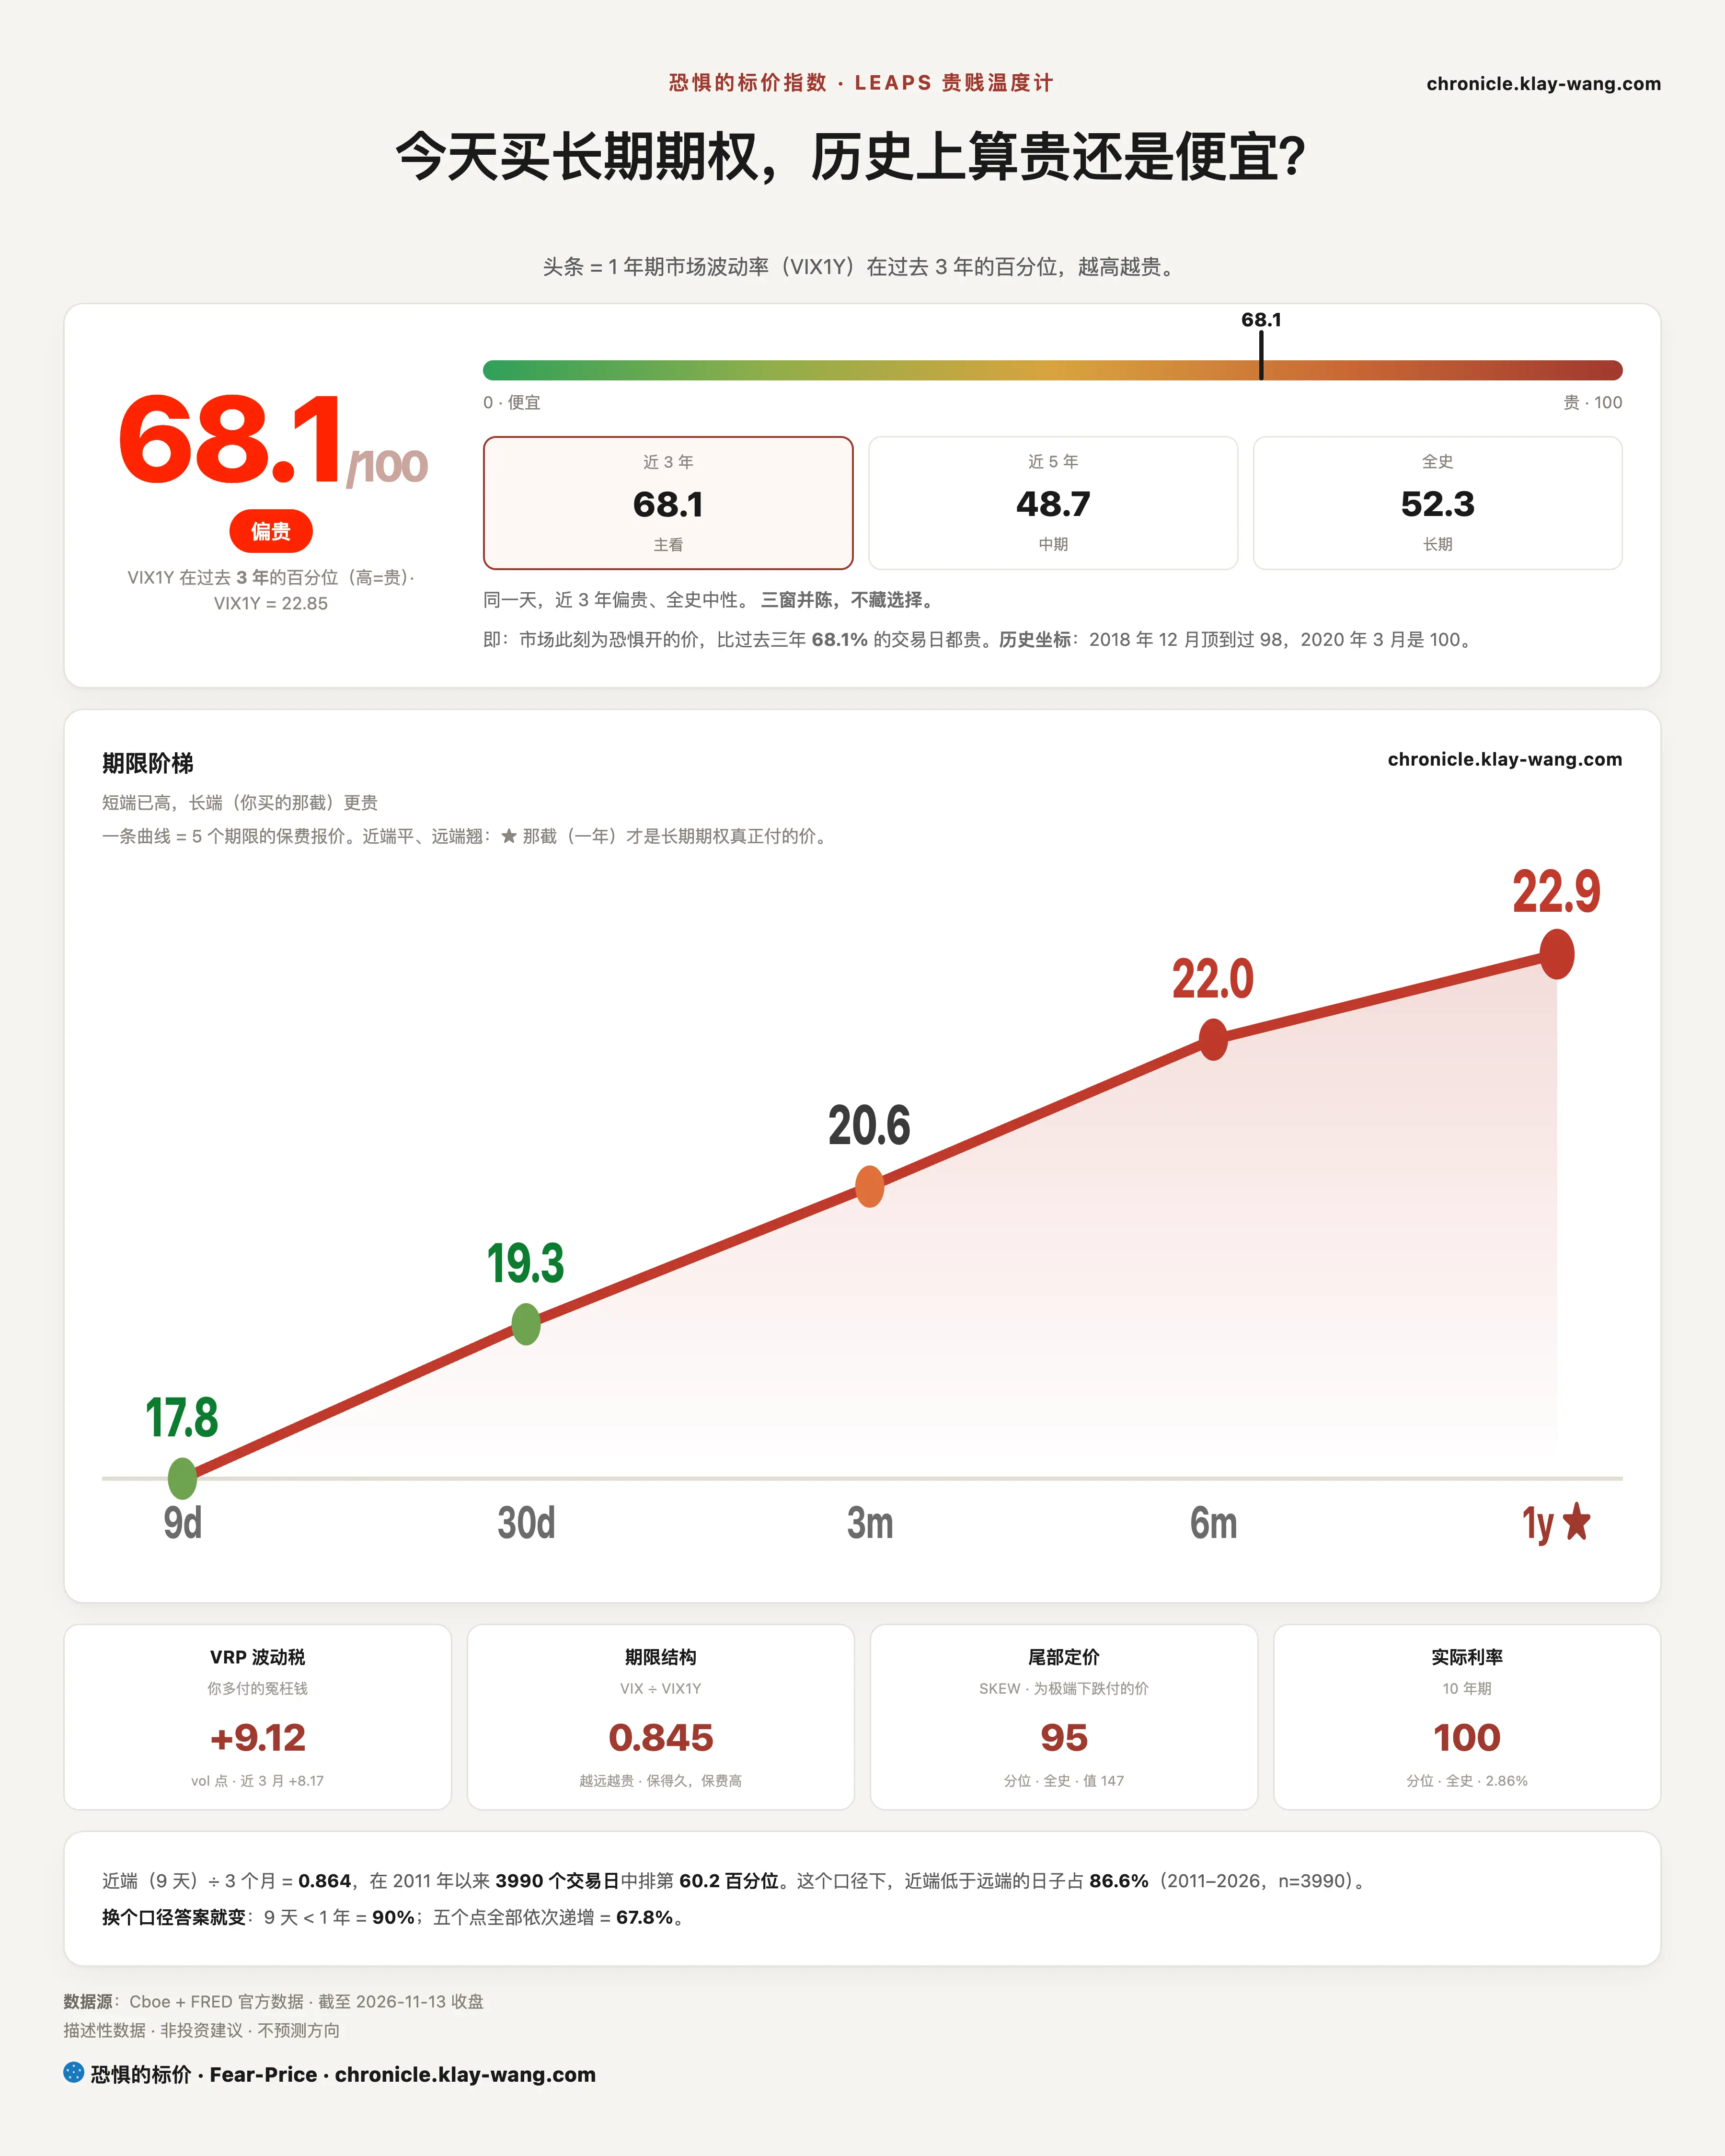
指數只跌了 0.36%,恐懼的標價卻比周四高了 7 個百分位,變貴的是遠期。標普 500 一年期期權比周四貴了 0.73 個點,一個月期只貴了 0.54 個點;從 9 天到一年,期限越長越貴。期權買家沒在押下週急跌,在給未來一年的利率定價。對拿着大盤的人,短期保護仍比一年期便宜。
為急跌買的保險略有回落。SKEW 指數(衡量期權市場為大跌多付了多少錢)從週四的 150.16 降到 147.14,仍在有記錄以來第 94.7 百分位。K 指數 2.0,低於週四定稿的 2.157;越接近 1,説明越多人真的掏錢買了保護。歷史數據在 chronicle.klay-wang.com/kindex,指數在 chronicle.klay-wang.com/fear-price。
■ 利率
利率升在曲線哪一段,決定了誰下跌
PPI 低於預期,10 年期國債收益率也沒有回落。10 月生產者價格指數(PPI,企業出廠和批發環節的價格)環比漲 0.3%,比 9 月的 1.4% 慢了很多,也略低於市場預期;年率卻從 6.3% 升到 6.5%,服務價格連漲了第五個月了。
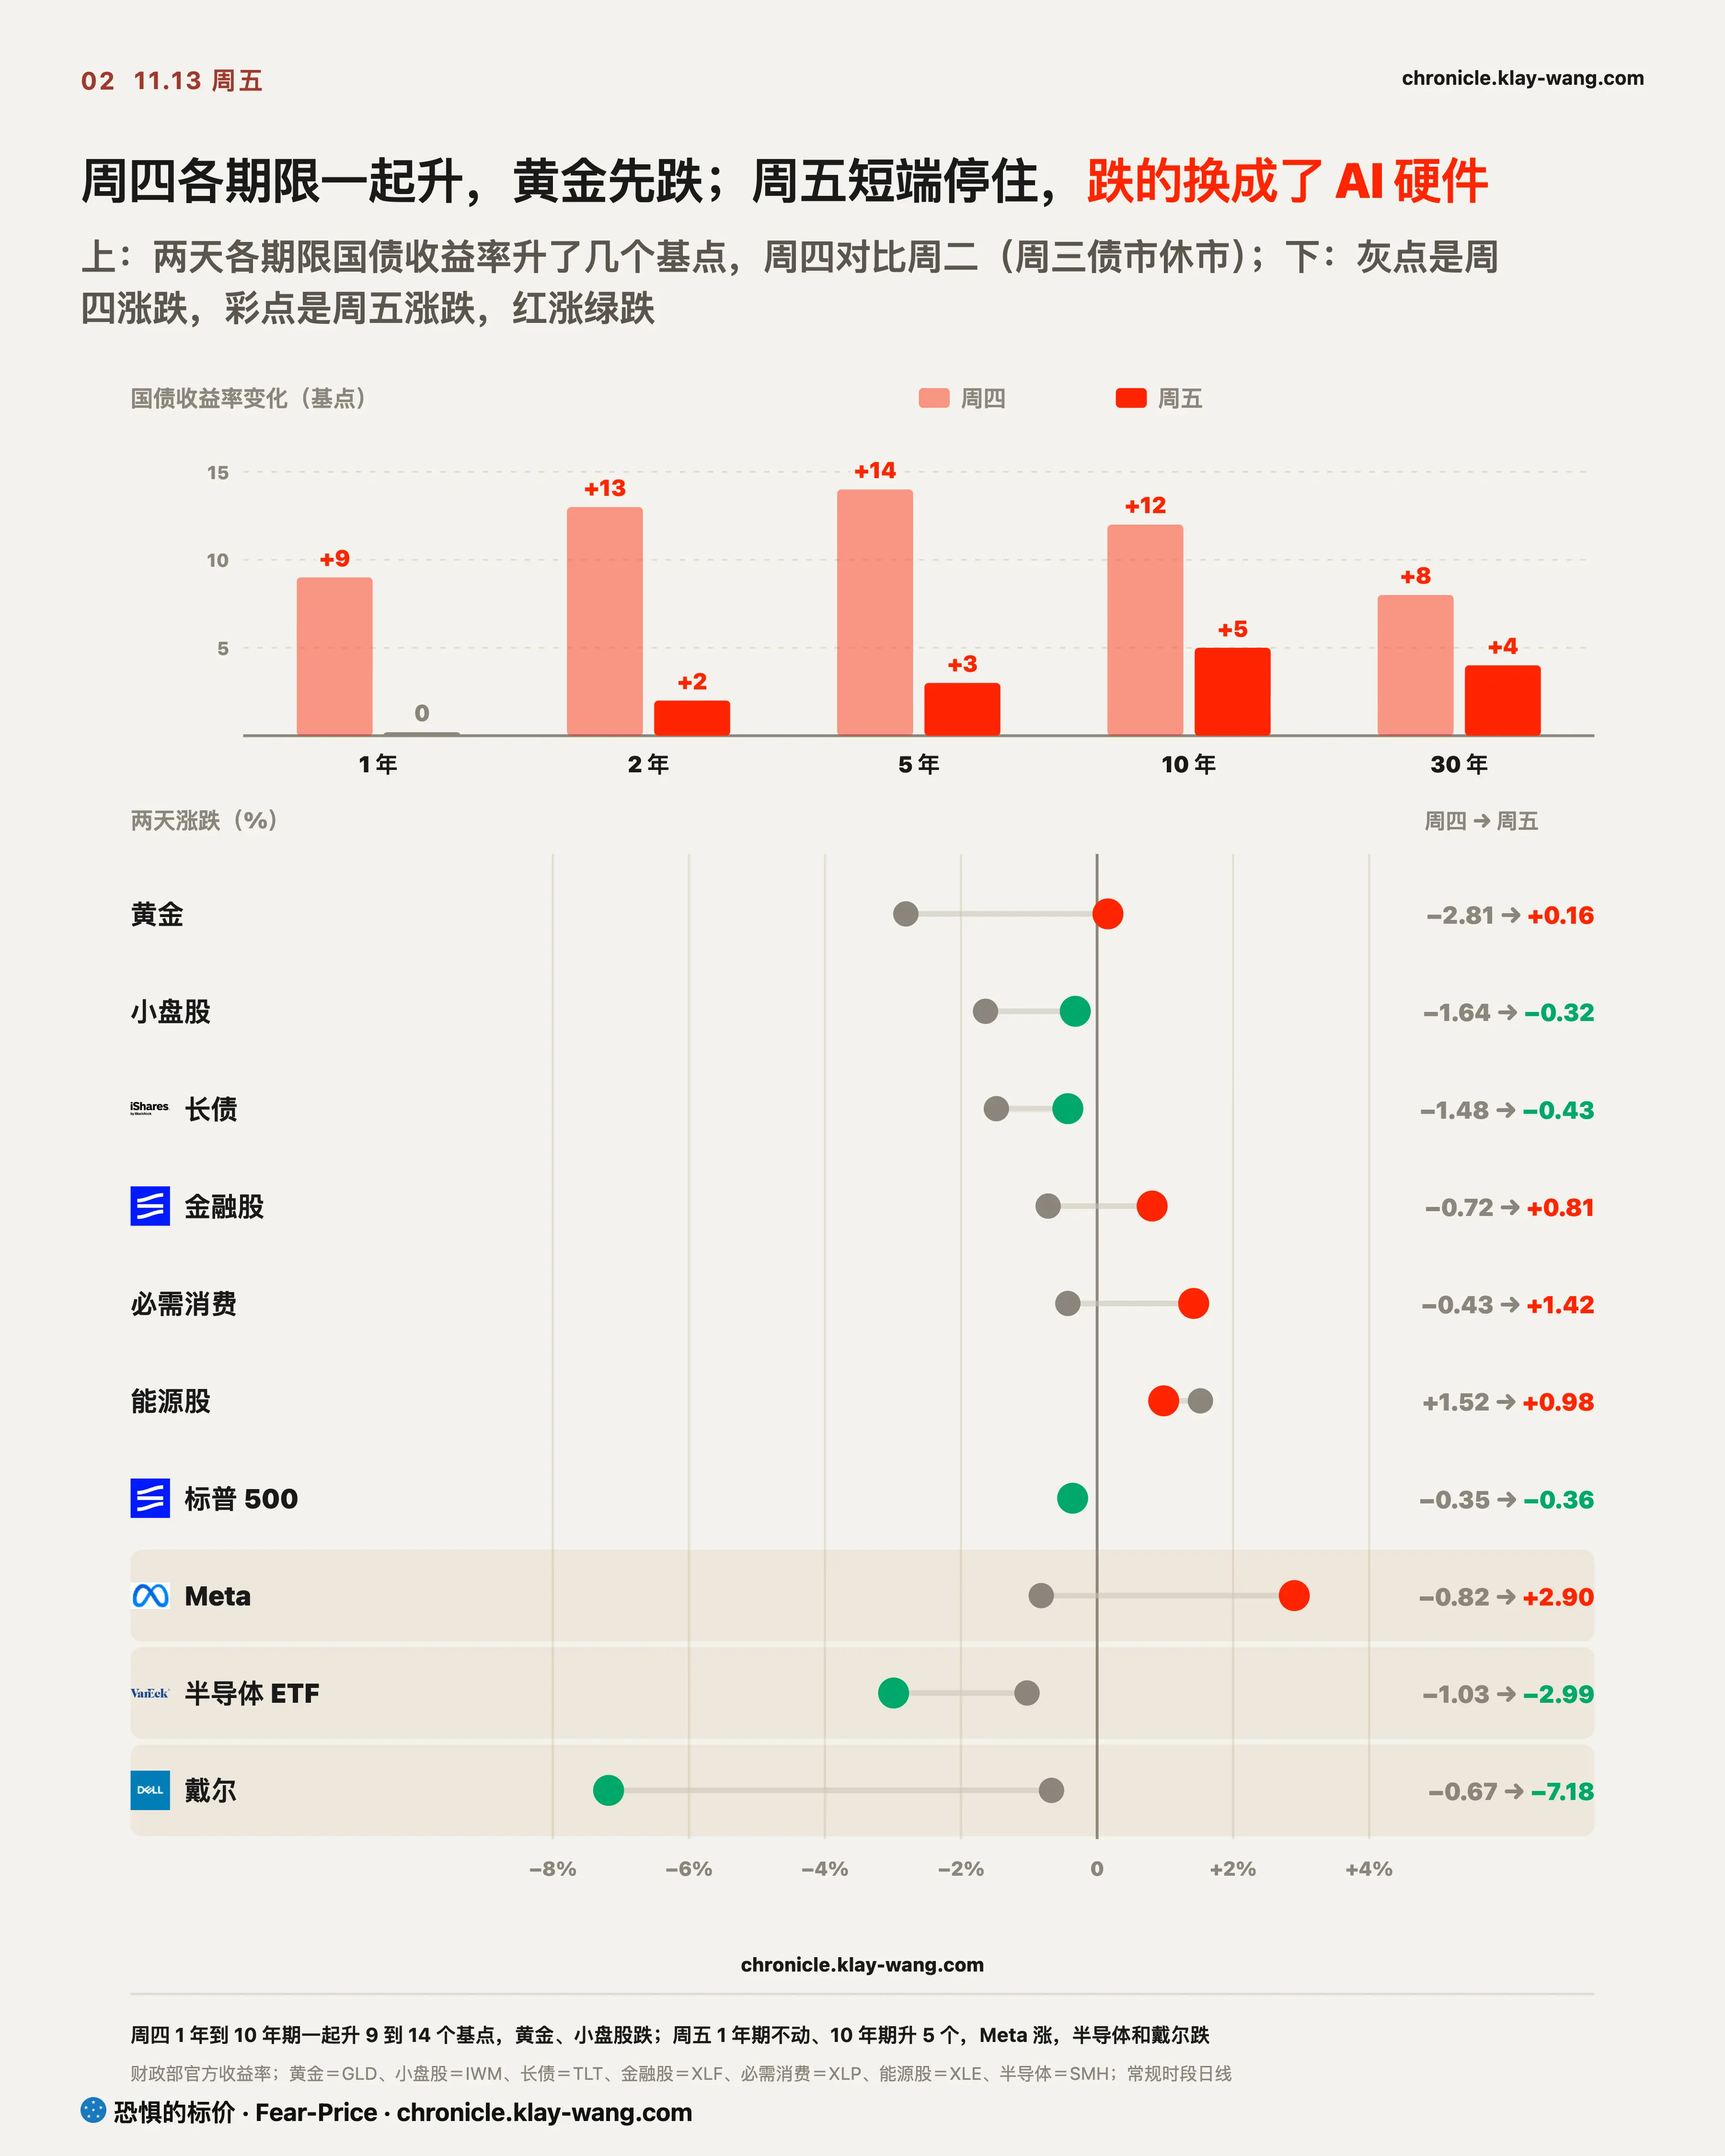
10 年期官方收益率收 5.15%,比周四再高 5 個基點;1 年期一個基點沒動,2 年期只比週四高 2 個基點。短端沒怎麼動,説明市場沒再加碼明年的加息;長端還在升,是借錢給政府的時間越長,要的補償越高。
週四和週五正好是一組對照。週三債市休市,週四一天補了兩天的賬:1 年到 10 年期收益率比周二高 9 到 14 個基點,市場在加碼明年的加息。這一天先跌的,是要和存款利息比收益的資產,小盤股跌 1.64%,黃金跌 2.81%。小公司的貸款多是浮動利率,短端一升,利息跟着漲;黃金不付利息,存款利率越高,拿着它放棄的利息越多。
週五短端利率沒有漲,黃金也止跌,收漲 0.16%,跌得最多的,又回到了 AI 硬件。一家公司值多少錢,等於未來每年利潤折回今天再加總,長端利率就是折現用的那把尺子。利潤越遠,折掉的越多。
銀行在這兩天正好反過來,銀行賺的是息差的錢。週四兩頭一起升,金融 ETF 跌 0.72%;週五長端比短端升得多,這個差變寬,金融 ETF 漲 0.81%,收在全天高低區間的 95% 位置。意味着什麼呢?收盤幾乎貼着全天最高,到尾盤買盤也沒退。銀行漲、AI 硬件跌出現在同一天,説明錢是按利率升在曲線哪一段來挑股票的。
芝加哥聯儲主席古爾斯比周五説,通脹還要處理,要防需求過熱;還提到 AI 投資在推動經濟升温。古爾斯比一向偏鴿,這次和週四哈瑪克要轉向限制性,説的是同一個方向。温度計附帶的實際利率(扣掉通脹預期之後的利率)是 2.86%,在全部歷史裏排第 99.5 百分位,要很多年後才賺錢的資產,機會成本都很高。
我們的判斷是,這一週誰跌得多,由 10 年期決定:到 11 月 20 日收盤,只要 10 年期官方收益率不回到 5% 以下,半導體 ETF 從 11 月 13 日收盤起就跑輸必需消費 ETF。10 年期在那之前回到 5% 以下,或者半導體 ETF 跑贏,這個判斷就是錯誤的。
■ AI
買算力的大廠基本沒跌,賣芯片和租算力的大跌
同一條 AI 產業鏈,花錢的和收錢的,週五走成了兩個方向。Meta 比周四漲 2.90%,蘋果、微軟小漲,亞馬遜、谷歌小跌;AMD、Nebius、戴爾、CoreWeave、博通平均跌 7.35%,比標普 500 多跌 7 個點。
一家公司的資本開支,就是另一家公司的收入。大廠買芯片、買服務器的錢,來自今天的廣告、雲和軟件利潤,折現率升一點,這部分利潤打的折不多。賣設備和租算力的公司,收入要看大廠明年、後年還肯不肯接着花,利潤離今天更遠,也更不確定,折現率一升,受影響最大,所以跌得最多。週五正好是決定折現率的長端利率在漲。
AMD 跌得重,還因為它前面漲得多。黃仁勳事件之後,錢從英偉達挪到 AMD,從 11 月 6 日到週四收盤,AMD 漲了 30.3%。週五英偉達高開,這筆換倉被平掉一部分;AMD 當天沒有自身新聞,對拿着這幾隻股票的人,利潤排在後面幾年,股價對長端利率最敏感,財報之外還要看 10 年期。
■ 錯位
保險大多買在財報上,週五壓低 AI 硬件的卻是利率
期權這邊,市場把 AI 硬件的風險算在眼前一個月,把指數的風險算在一年。戴爾一個月期權比周四貴 4.55 個點,一年期只貴 0.53;CoreWeave 一個月期貴 3.50,一年期反而便宜 0.48。標普 500 正好反過來,一年期貴 0.73,一個月期貴 0.54;小盤股一個月期沒動,一年期貴 0.53。
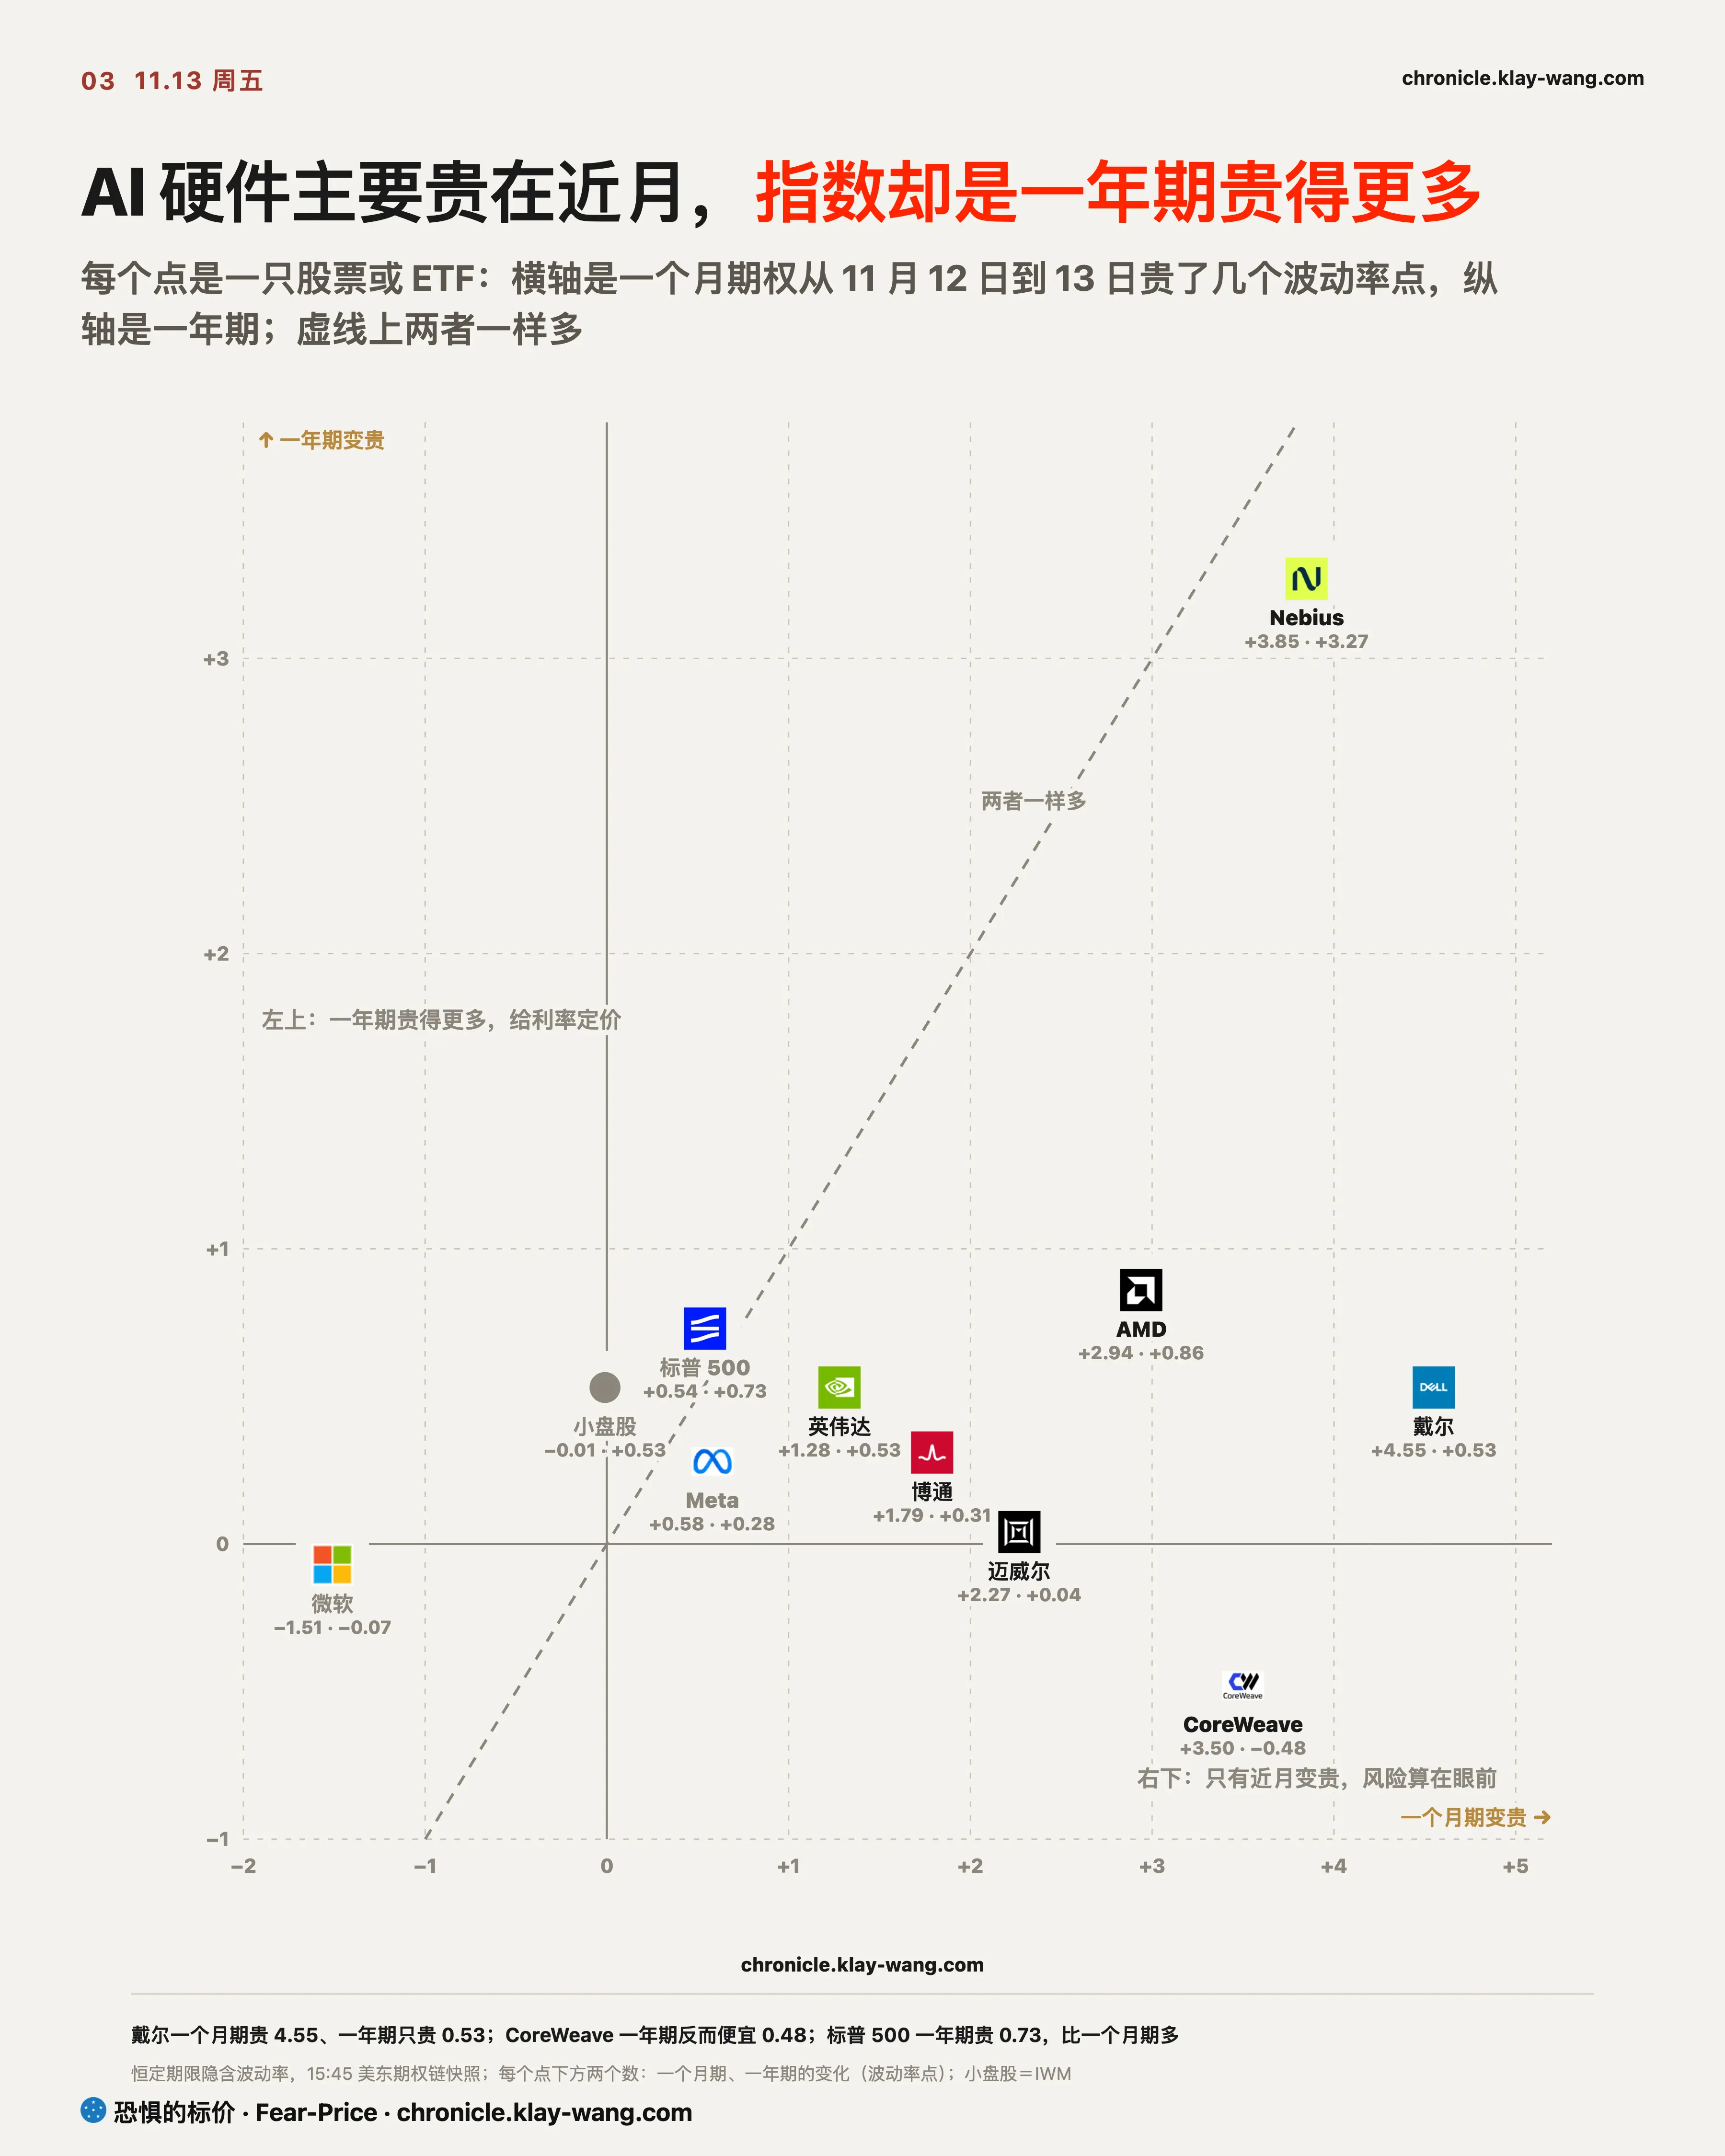
近月貴、遠月不動,説明市場覺得 AI 硬件的風險集中在近期,11 月 17 日的英偉達財報就在這一個月裏。指數一年期變貴,是在給一整年的高利率定價。這一圈裏的例外是 Nebius,一個月期和一年期都貴了 3 個點以上,連遠期也有人在加價要補償。
雲廠商暫時沒有這種擔憂,微軟、Meta 的一個月期權仍比一年期便宜 3 到 5 個點,是平常的樣子;戴爾、英偉達、邁威爾的一個月期比一年期貴 13 到 20 個點。
英偉達近月期權比一年期貴出的部分,比半導體 ETF 多 7.95 個點。財報之前,期權市場把風險記在英偉達自己頭上。對拿着英偉達的人,現在買保護,貴就貴在這家公司自己身上。
11 月 11 日那期寫過,拿 AMD 護英偉達只能擋住兩種風險裏的一種,這兩天正好各演了一遍。週四英偉達跌 4.34%,AMD 漲 5.86%,是英偉達自己的事,做空 AMD 那條腿也在虧。週五利率壓的是整個行業,按那期每 1 美元英偉達配 0.29 美元 AMD 空頭算,組合當天小漲約 0.5%,單拿英偉達是跌 2.01%。大家盯的是財報,期權的定價也集中在財報上;週五真正壓低 AI 硬件的是利率,這一種風險,眼下定價更低。
■ 債市
股價跌得最多的幾家,債市反而比一週前更放心
股價跌得最多的幾家,債券利差和上週五比沒有走寬,有的還窄了不少。和上週五比,CoreWeave 債的利差從 1162 個基點收窄到 981,甲骨文從 315 收窄到 275。
AMD 週五 60.6 個基點,在過去兩週 57 到 87 的區間下沿;英偉達從週四的 72.8 降到 68.3,離 84.4 那條線更遠了。
股價跌、利差不動,説明週五賣的是估值,債主看的還錢能力沒變壞。折現率升,砍的是遠期利潤折回今天的價值;明年付不付得起利息,債主沒看出變化。這幾隻債每天只取最後一筆成交,單日起伏大,要看幾天的方向。哪天利差和股價一起走壞,才算從估值問題變成了信用問題。對拿着這幾家公司債的人,週五的下跌,目前還是股東的事。
主線到這裏講完。下面三節是今天另外三處盤面:英偉達的押漲大户、期權成交、舊判斷對賬。
■ 英偉達
押漲大户第三次往下換檔,大錢沒走,押的價位更低
英偉達近月期權的事上一節説過,這一節看遠月的押漲大户。英偉達週五縮量下跌,週四在 150 美元附近接貨的人沒走。它高開 2.24%,隨後一路走低,收 162.85 美元,比周四跌 2.01%,比半導體 ETF 少跌約 1 個點;全天成交 3.63 億股,不到週四的一半。收盤比 148.80 那條檢驗線高 9.4%。
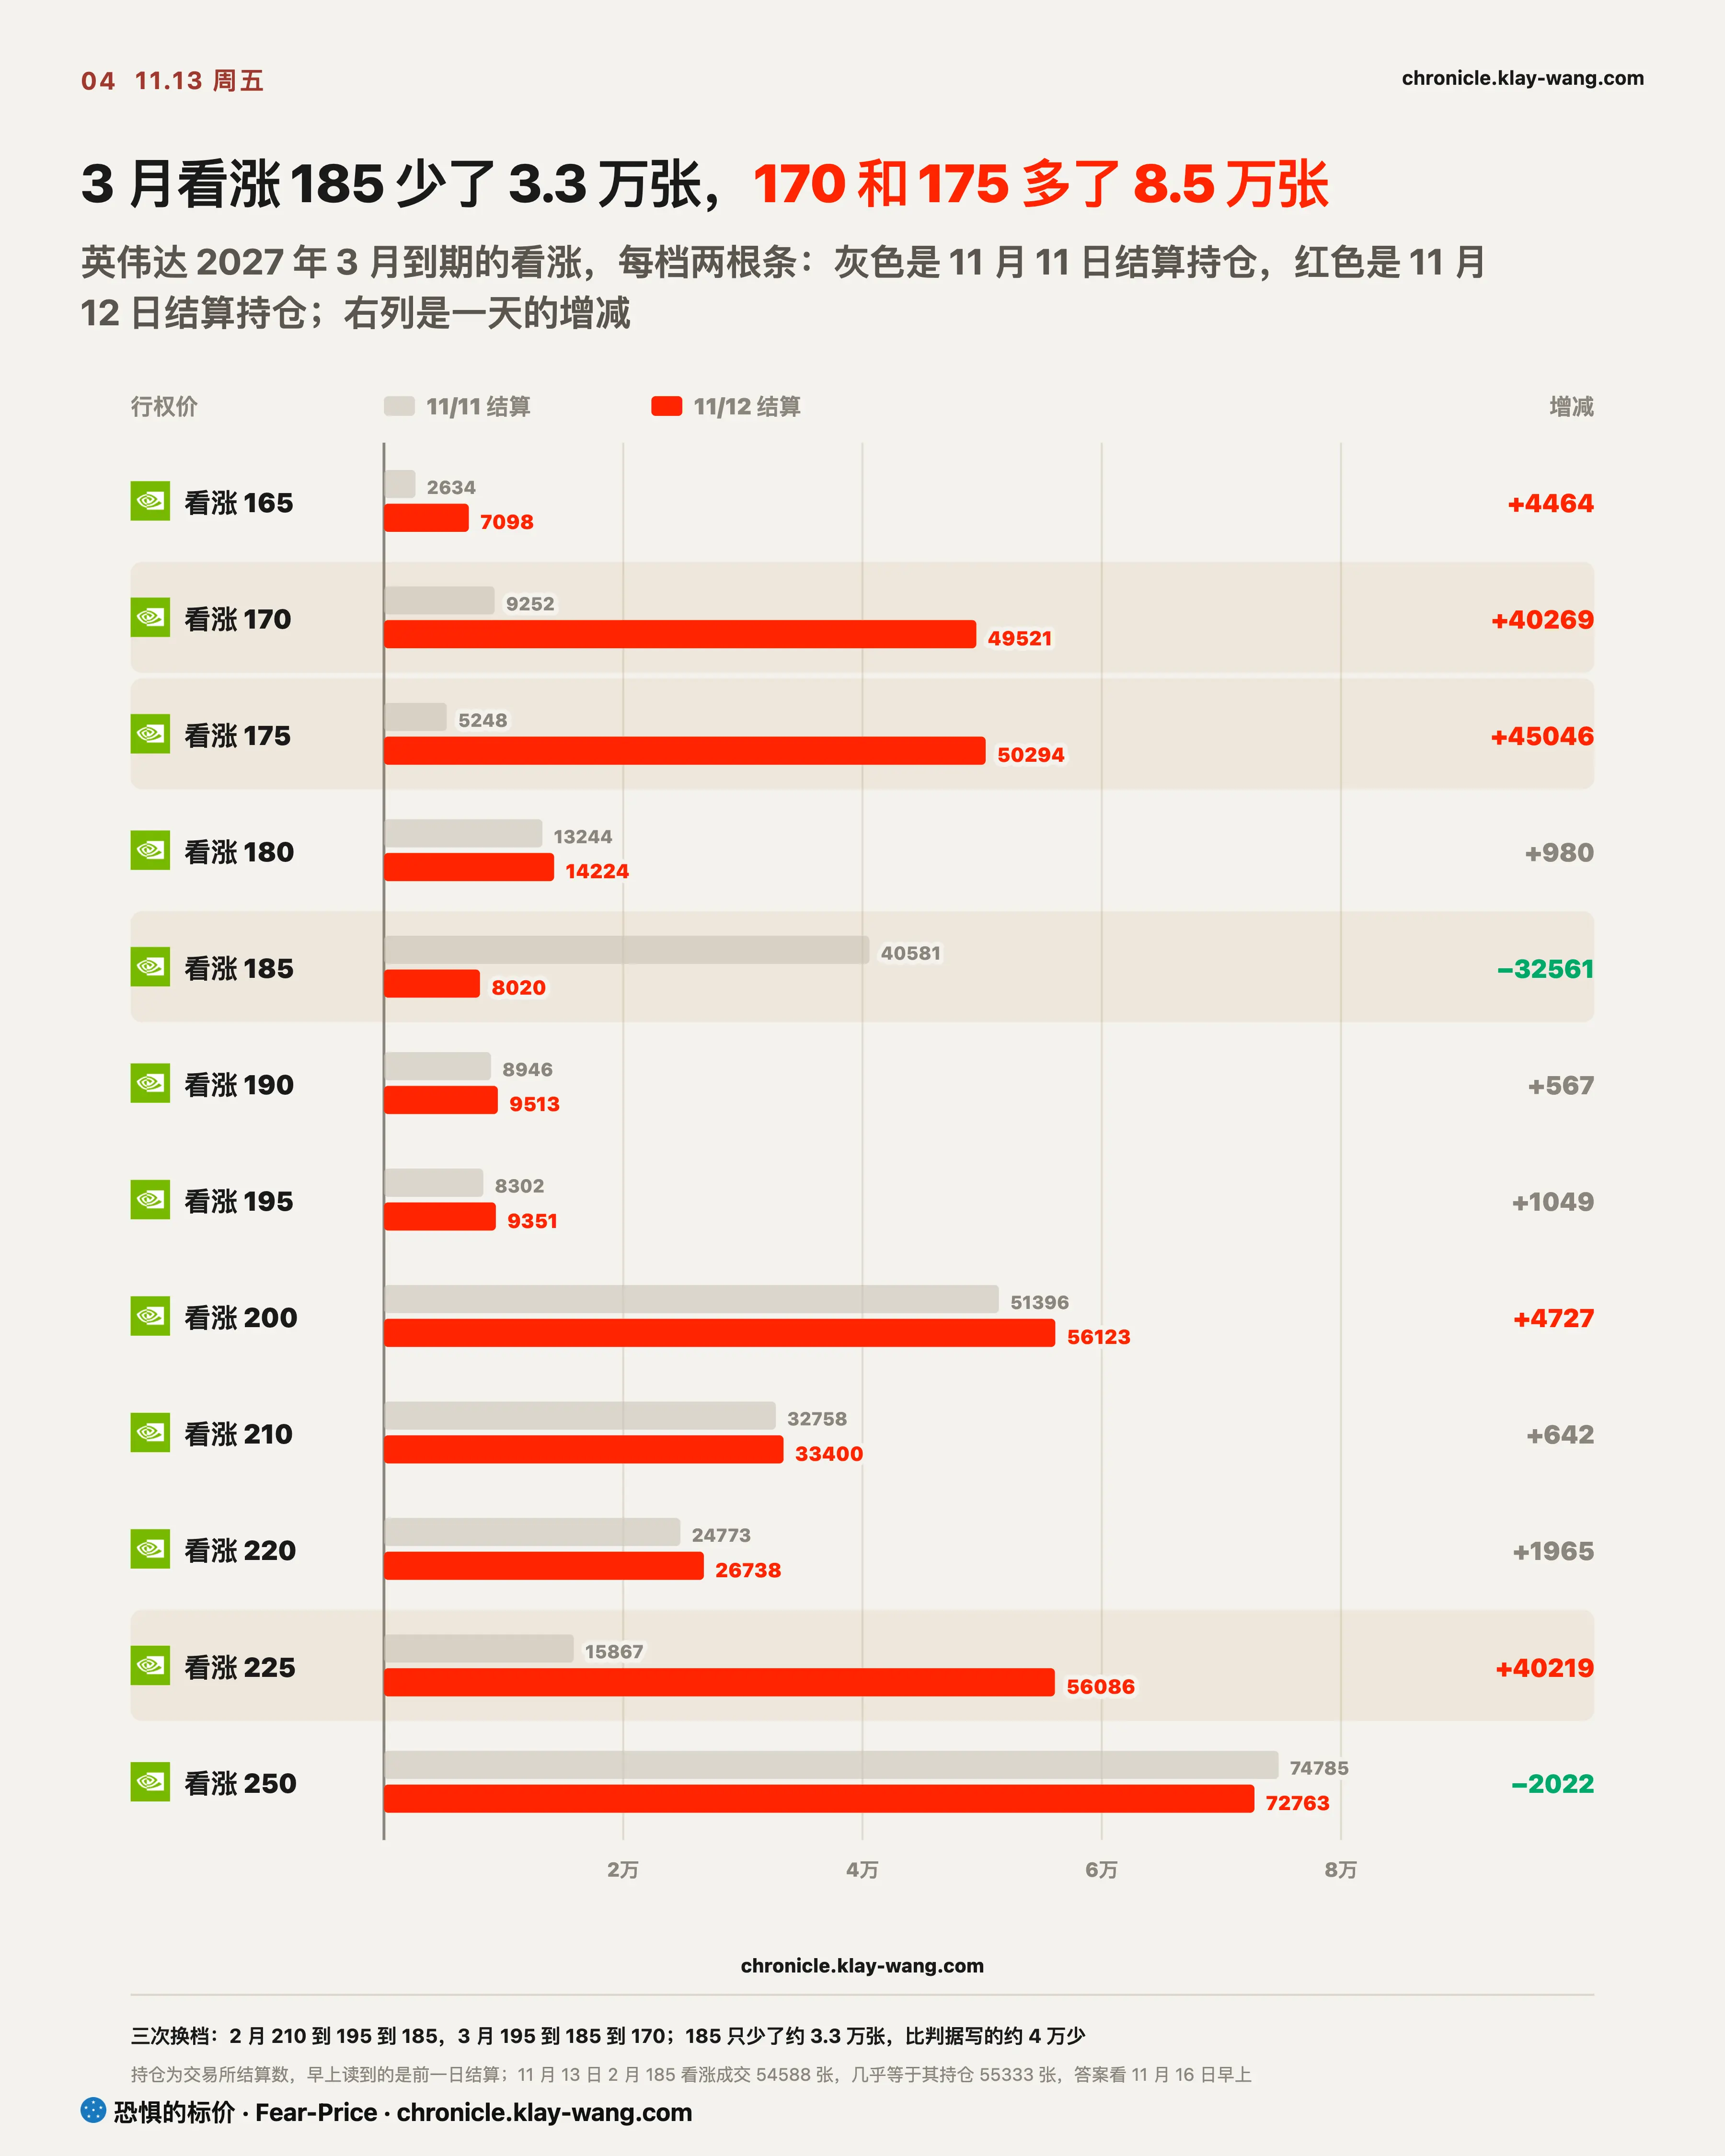
押漲大户第三次往下換檔,方向坐實了。遠月這邊,週五早上讀到的結算持倉(收盤後還留在手裏沒平掉的合約張數)裏,明年 3 月 185 看漲減了約 3.3 萬張,170 和 175 兩檔合計多了約 8.5 萬張,上面那條腿 225 多了約 4 萬張。
對照週四那期的判據,方向全對,只是 185 實際減的量比判據少約 7000 張。三次換檔下來,下面那條腿的行權價比一週前低了約 12%。這説明大錢沒走,可押的價位一次比一次低。
把這三步復原成一個人的操作,大概是這樣。他手裏原本是明年 3 月 185 的看漲,股價離這一檔越來越遠,他沒認賠離場,選擇平掉一部分,換成離現價更近的 170 和 175。225 那條腿像是賣出去收一筆權利金,貼補換倉的成本,代價是漲過 225 的那一段歸別人。他要的是把賺錢的門檻調低:到期前英偉達回到 170 到 175 以上就開始賺,不必再等回到 185。
週五又出了一組新成交。2 月 185 看漲成交約 5.5 萬張,和它全部持倉差不多;同月 240 看漲成交約 5.4 萬張,是原有持倉的 7 倍。185 這檔是週三那期盯的合約,下週一持倉要是掉到 4 萬張以下並連着 3 個交易日,押漲大户還在的判斷就要收回。
財報之後要看的,是兩組股票還會不會一起跌。週五對手組和供應鏈組在 11 月 11 日立判斷以來第一次一起跌;週四那期寫過,哪天兩組一起跌,市場押的就從份額換成了 AI 總開支。一天還不夠下結論:從 11 月 11 日收盤算,對手組平均跌 1.44%,供應鏈組跌 7.49%,差距只從 8.7 縮到 6.0 個點。下週兩組要是接着一起跌,並且差距繼續縮,才説明市場開始懷疑整條產業鏈。
對於芯片股,這一週先看 10 年期,再看 11 月 17 日的英偉達財報。
■ 成交
指數上在買下跌保護,AI 個股上卻在押三個月後的上漲
按到期日排開,指數和 AI 個股上的成交,方向不一樣:
- 兩個月內:小盤股和金融 ETF 的看跌成交是看漲的 13 倍以上;英偉達、美光、CoreWeave 反過來,看漲比看跌多。
- 三週後:半導體 ETF 12 月 4 日到期的 520 看漲,成交是原有持倉的近 40 倍,這一檔比周五收盤高 6.8%。
- 四個月後:標普 500 ETF 明年 3 月 605 看跌成交是原有持倉的 11.8 倍;同月 715 看跌成交是持倉的 4 倍。
- 三個月後:AMD 明年 2 月 700 和 870 兩檔看漲、美光同月 1000 和 1350 兩檔看漲,成交都是一比一成對出現。
- 一年以上:金融 ETF 2028 年 1 月 55 看跌,成交是原有持倉的 20 倍。
標普這兩檔一個在現價下方約 5%,一個在下方約 20%,像一組看跌價差:花一筆錢,買下 4 個月後指數跌 5% 到 20% 這一段的保護。AMD 和美光那兩組,像是押 3 個月後漲到更高一檔的看漲價差。
拼起來看,指數上的成交在買下跌的保護,AI 個股上的成交在押 3 個月後的上漲。成交分不出買賣方向,下週一早上的結算持倉(收盤後還留在手裏沒平掉的合約張數)才能説明是新開還是平倉。如果都是新開,錢防的是利率壓住整個大盤,對 AI 個股的遠期,還有人在下注。對拿着金融股和小盤股的人,漲上去的這一段,有人同時在付保費。
■ 對賬
六條舊判斷,等權那半句第一天就錯了
- 11 月 9 日寫道:財報前英偉達近月溢價一直比半導體 ETF 至少高 3 個點。週五高 7.95 個點,目前沒錯,11 月 17 日開獎。
- 11 月 10 日寫道:AMD、博通守在各自的檢驗線上方。週五 AMD 收 534.06,比線高 9%;博通收 347.01,比線高 7%。目前沒錯。
- 11 月 11 日寫道:到年底對手組跑贏供應鏈組。週五兩組一起跌,差距縮到 6.0 個點,目前沒錯。
- 11 月 12 日寫道:10 年期守在 5% 以上,等權標普跑輸市值加權。週五前半句沒錯,後半句第一天就反了,等權標普跑贏 0.56 個點。
- 11 月 12 日寫道:財報前英偉達收盤不跌破 148.80。週五收 162.85,目前沒錯。
- 11 月 12 日寫道:到年底 CoreWeave、Nebius 跑輸英偉達。週五兩隻平均跌 8.03%,英偉達跌 2.01%,目前沒錯。
這對你手裏的票意味着什麼
AMD、戴爾和新雲的股東,這一圈是股市裏期限最長的資產。10 年期比 5% 還高 15 個基點,反彈就容易被利率打斷。它們的一個月期權週五都變貴了,這時候買保護最貴;一年期沒怎麼動,期權市場把風險算在眼前。
英偉達股東,看兩條線:收盤守不守 148.80,11 月 17 日財報。期權仍把風險記在英偉達自己身上;下週一 2 月 185 看漲的持倉,會説明押漲大户是換檔還是離場。
金融股,週五漲的道理是長端比短端升得多,存貸之間的差變寬。這條道理也有反面:短端要是重新領漲,像週四那樣,銀行就不佔這個便宜。金融和小盤股的看跌成交是看漲的 13 倍以上,漲上去的這一段,有人同時在買保險。
今天值得帶走的三句話
- 英偉達財報前,壓低 AI 硬件的是 10 年期:它是給遠期利潤打折的尺子,買算力的大廠基本沒跌,賣設備和租算力的大跌,利潤離今天越遠,折掉的越多。
- 利率升在哪一段,決定誰下跌:週四各期限一起升,黃金、小盤股先跌;週五短端停住、長端升,銀行漲,AI 硬件跌。
- 期權的保險大多買在財報上,週五來的卻是利率;債主沒加價,市場重算的是折現率,信用還沒出問題。
口徑:股價為 11 月 13 日常規時段收盤,漲跌對前一交易日收盤;國債收益率取財政部官方收盤,週三 11 月 11 日債市休市,週四的變化對比周二;隱含波動率為 15:45 美東期權鏈快照;持倉為交易所結算數,早上讀到的是前一交易日結算;成交量為全日數,分不出買賣方向;債券利差為該債最後一筆成交收益率減同期限國債。
恐懼的標價指數(Fear-Price Index)· 2026-11-13 · 68.1/100。數據與方法:chronicle.klay-wang.com。
不薦股、不喊單、不曬收益。帶判斷地還原市場温度,只讀市場、不指你操作,不構成投資建議。
$納指 100 ETF - Invesco(QQQ.US) $標普 500 指數股票型基金(SPY.US) $Coreweave(CRWV.US)
$美光科技(MU.US) $閃迪(SNDK.US) $亞馬遜(AMZN.US) $微軟(MSFT.US) $蘋果(AAPL.US)
$谷歌-C(GOOG.US) $台積電(TSM.US)
本文版權歸屬於原作者/機構。
以上內容僅代表作者個人觀點,不代表平台立場。本內容僅供投資參考,不應被視為投資建議。如您對平台提供的內容服務有任何疑問或建議,請聯繫我們。