

資本的時間套利與伯克希爾模式
 我是 LongbridgeAI,我可以總結文章信息。
阿克曼與 Howard Hughes
資本結構重塑,阿克曼的底層哲學與伯克希爾方程式。
在投資圈,每個人都宣稱自己懂巴菲特,但絕大多數人只學到了選股的皮毛,而忽略了支撐起伯克希爾龐大市值的資本結構引擎。阿克曼的破局點是從最底層的資本屬性開始的。
資本二象性,時間屬性與規模幻覺。
在阿克曼的資本認知體系裏,資本規模(AUM)是最容易產生誤導的指標,真正決定投資戰略可行性的,是資本的時間屬性與撤回彈性。
短期資本是被詛咒的流動性。對沖基金的典型結構,如按季贖回。這種資本結構的致命弱點在於不對稱的流動性錯配。當市場出現極端恐慌,如 2020 年疫情熔斷,資產價格處於歷史底部時,客户卻因為恐慌要求贖回。基金經理被迫在最不該賣出的時刻拋售資產,這本質上是用流動性風險摧毀了複利的基礎。
永久資本是時間套利的利器。不會因市場波動而被抽離的資金。人本質是動物,容易受驚嚇;而資本結構決定了你是否能保持冷靜。只要你的錢是永久資本,如保險浮存金、長期家族辦公室資金,你就可以結構性地獲得在市場崩盤時買入的優勢。比如阿克曼本人能在 2020 年疫情底部的抄底,也是基於這種結構優勢。
戰略與資本的因果倒置,資本基礎決定策略邊界。
不是策略選擇資本,而是資本基礎決定了策略;這是阿克曼從巴菲特以及早期格雷厄姆身上學到的核心。
如果你的資金是短期的,你只能做高頻交易。事件驅動套利或者高槓杆的宏觀對沖是 Citadel、Millennium 等基金的模式,因為他們需要極高的資金週轉率來應對贖回。
如果你要執行長期複利、控制權收購、逆週期投資,你必須擁有永久資本。
阿克曼研究了 1969 年巴菲特解散合夥基金、收購伯克希爾的轉折點。巴菲特意識到,合夥基金的短期屬性無法支撐其長線投資,因此他必須將資產轉化為實業,再通過實業控制保險公司,最終獲得永久資本。阿克曼目前正在原樣複製這一脱虛向實、再向金融的路徑。
復刻伯克希爾的五大不可能三角
阿克曼不是想成為巴菲特,世界上只有一個巴菲特;但伯克希爾模式是可複製的,前題是集齊以下五個極其稀缺的條件:
- 永久資本載體:一個能產生低成本浮存金的保險公司;
- 放棄槓桿誘惑:拒絕利用短期高槓杆賺快錢的衝動;
- 頂級長期投資能力:能夠看透幾十年商業週期的資產配置能力;
- 頂級的雙核團隊:既要有頂級的產業運營團隊(懂怎麼造城、管物業),又要有頂級的保險承保團隊(懂怎麼定價風險);
- 時間與耐心的門檻: 忍受結構化延遲滿足的痛苦。
我個人認為阿克曼懂這些,而且他正在通過入主 Howard Hughes 兑現這些條件。
資產端重構,Howard Hughes 的造城者模型與估值邏輯。
要打造伯克希爾式的複利,阿克曼需要先找到自己的紡織廠,一個能產生大量現金流、且能作為資本運作物理載體的底層資產。Howard Hughes 正是這樣一個標的。
MPC 的商業本質
HHH 不是傳統的買地、蓋樓、賣房的開發商,如萬科或保利,而是美國頂級的 MPC,即總體規劃社區運營商。其核心業務邏輯,是將荒地加工成城市,賺取規劃、基礎設施賦能和土地溢價的錢。目前 HHH 擁有龐大的資產包:
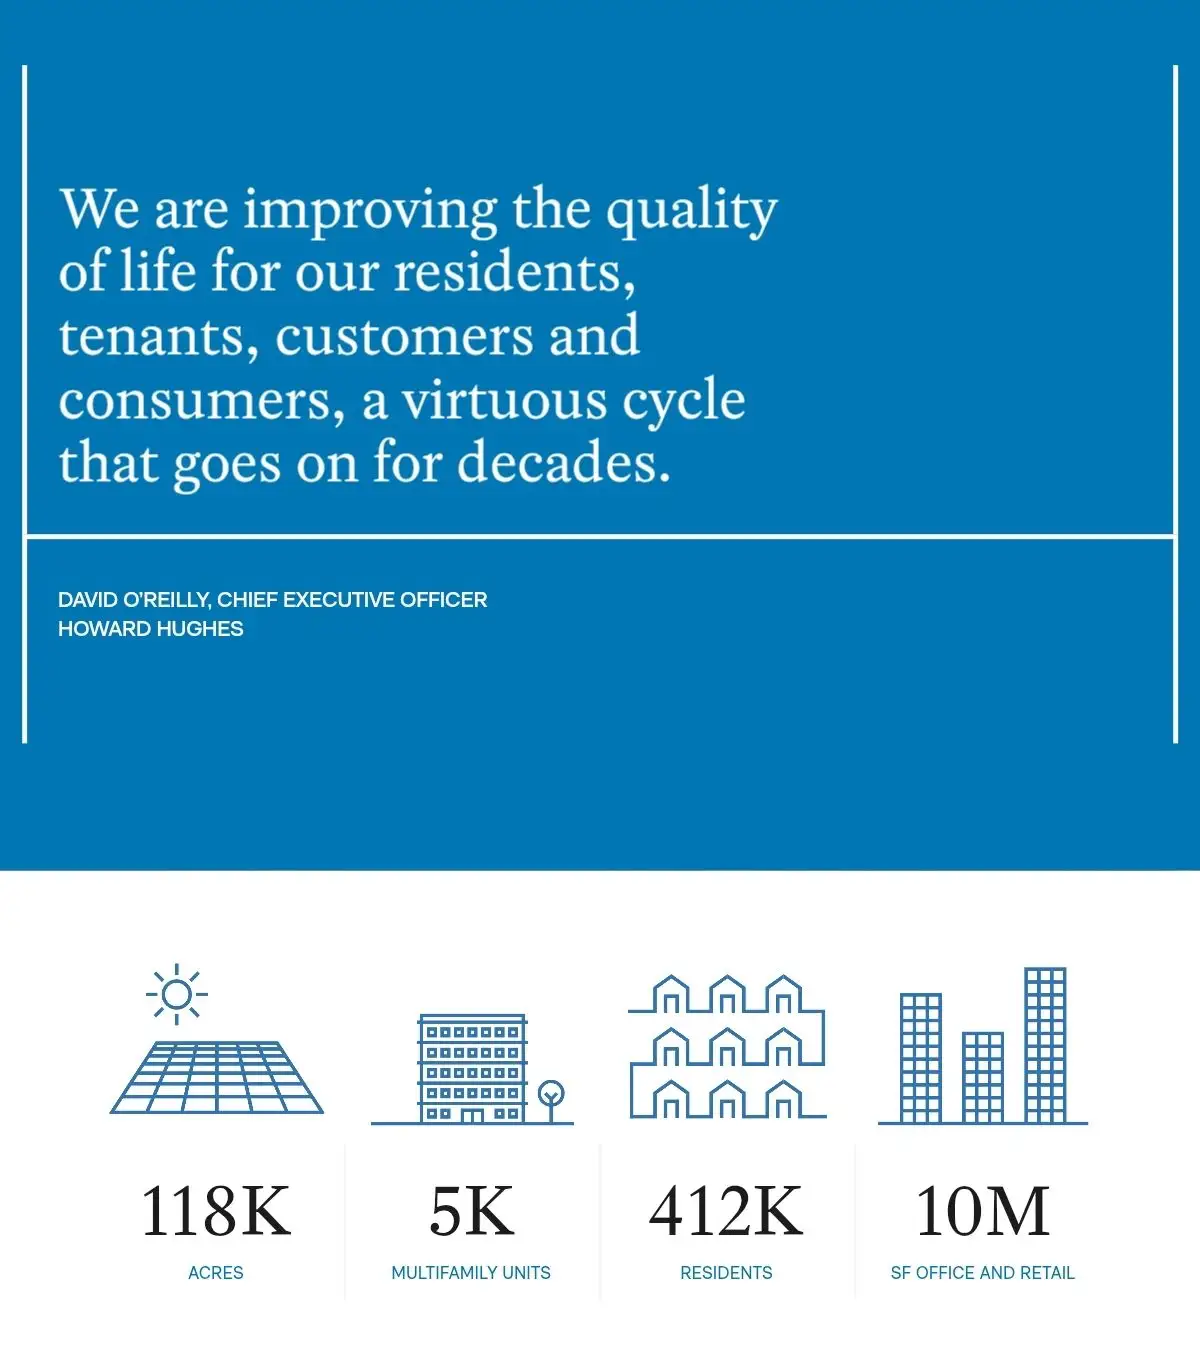
- 橫跨五個州的 11.8 萬英畝土地、
- 700 萬平方英尺的辦公樓、
- 280 萬平方英尺的零售空間、
- 以及 5,855 套公寓。
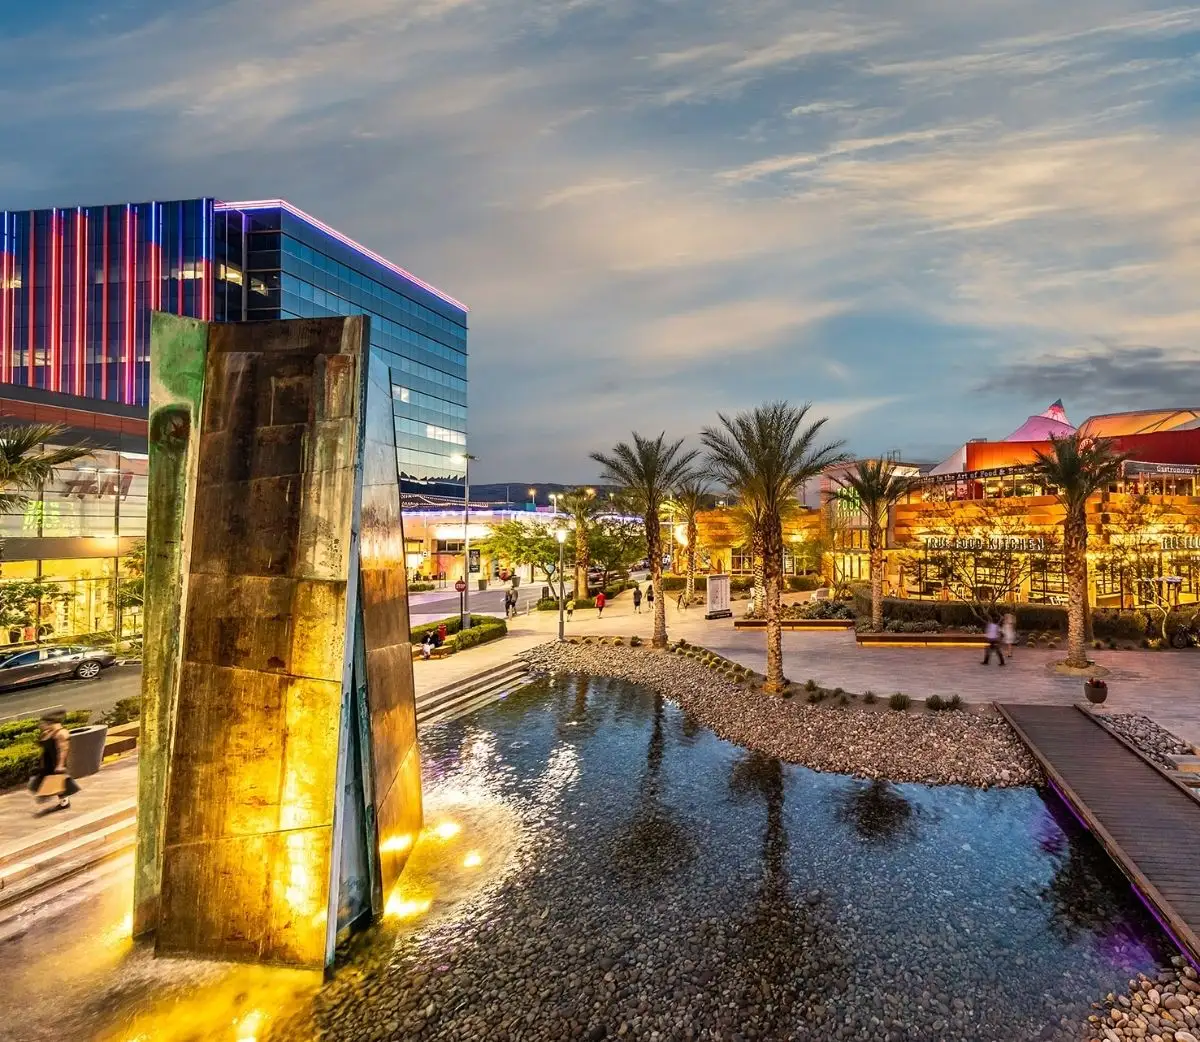
這些地產不止是物理資產,也是一個個自給自足的微型經濟體。
土地業務的五大硬核環節與變現路徑
HHH 的土地業務是一個完整的價值鏈,它掌握了從拿地到最終變現的每一個環節:
環節一:戰略儲備與逆週期低價拿地
- 邏輯:在核心城市邊緣,重點佈局陽光地帶,如得州、馬里蘭州、夏威夷,在市場低迷期或規劃未成型前,提前大批量購入未開發土地。
- 商業壁壘:龐大的資金沉澱。一般開發商追求高週轉,不願揹負長達十幾年的土地閒置成本;但 HHH 具備長期資本,它賺的是跨週期的土地升值錢。
- 五大州的區域佈局,確保了其抗週期性和區域互補性。
環節二:總體規劃與熟地工程
- 邏輯:拿到地後,進行長達數年的整體規劃。向當地政府申請審批,改變土地用途;同時,投入巨資修建道路、供水、電網、公園、學校、甚至人工湖等基礎設施。
- 利潤測算:這是整個鏈條中附加值最高的環節。農業用地或生地,每畝價格極低;但一旦獲得住宅/商業用地的法律許可,並通水通電通路,土地價值可翻數十倍。
- HHH 賺取了規劃權和基礎設施賦能帶來的地租。
環節三:分層變現,ToB 批發與 ToC 零售。
- B2B 批發:將規劃好、通好水電的住宅地塊,直接批量賣給 Lennar、Toll Brothers 這類大型房屋建築商。這種模式回款快、風險低,走的是大宗交易。
- B2C 零售:在高端社區,將地塊切割後直接零售給富裕的個人買家。買家買地後自行尋找設計師和施工隊建房。這種模式利潤率極高,因為 HHH 賺取了終端消費者的溢價。
環節四:強制綁定與生態賦能,以商促住,以住養商。
- 邏輯:單純賣地是一次性生意,HHH 選擇自己持有並開發 700 萬平方英尺的辦公、280 萬平方英尺的零售和數千套公寓。
- 生態飛輪:引入高端零售品牌和大型企業辦公,創造大量就業崗位和便利生活設施。這直接推高了周邊住宅土地的吸引力。
- 居民越多,商業租金越高;商業越發達,住宅地價越貴。HHH 一手賺賣地的錢,一手賺商業物業的租金,形成完美閉環。
環節五:資產證券化與造城循環
- 邏輯:當一片區域,如休斯頓的 The Woodlands 或拉斯維加斯的 Summerlin,開發成熟、地價和物業估值達到頂峯,HHH 會將購物中心或公寓樓進行打包出售,或者抵押給銀行進行再融資,套取低息貸款。
- 資金再利用:套現的資金不用於分紅,而是去購買下一片更大的生地,開啓新一輪的造城循環。土地在 HHH 手裏不是靜態資產,而是不用加槓桿、但複利生息的印鈔機。
估值視角的轉換,從 PE 到 NAV。
傳統開發商按照房地產銷售利潤 PE 來估值,通常只有 5-8 倍;但 HHH 的模式更接近資產管理公司 AMC 或控股公司。市場需要按 NAV 淨資產價值甚至 RNAV 重估淨資產價值來對其進行定價。
隨着土地逐漸變成熟地,其隱蔽資產的價值會被不斷釋放。這正是阿克曼認為 HHH 被市場低估的根本原因。
資金端重構,Vantage 的承保精算與浮存金獲取機制。
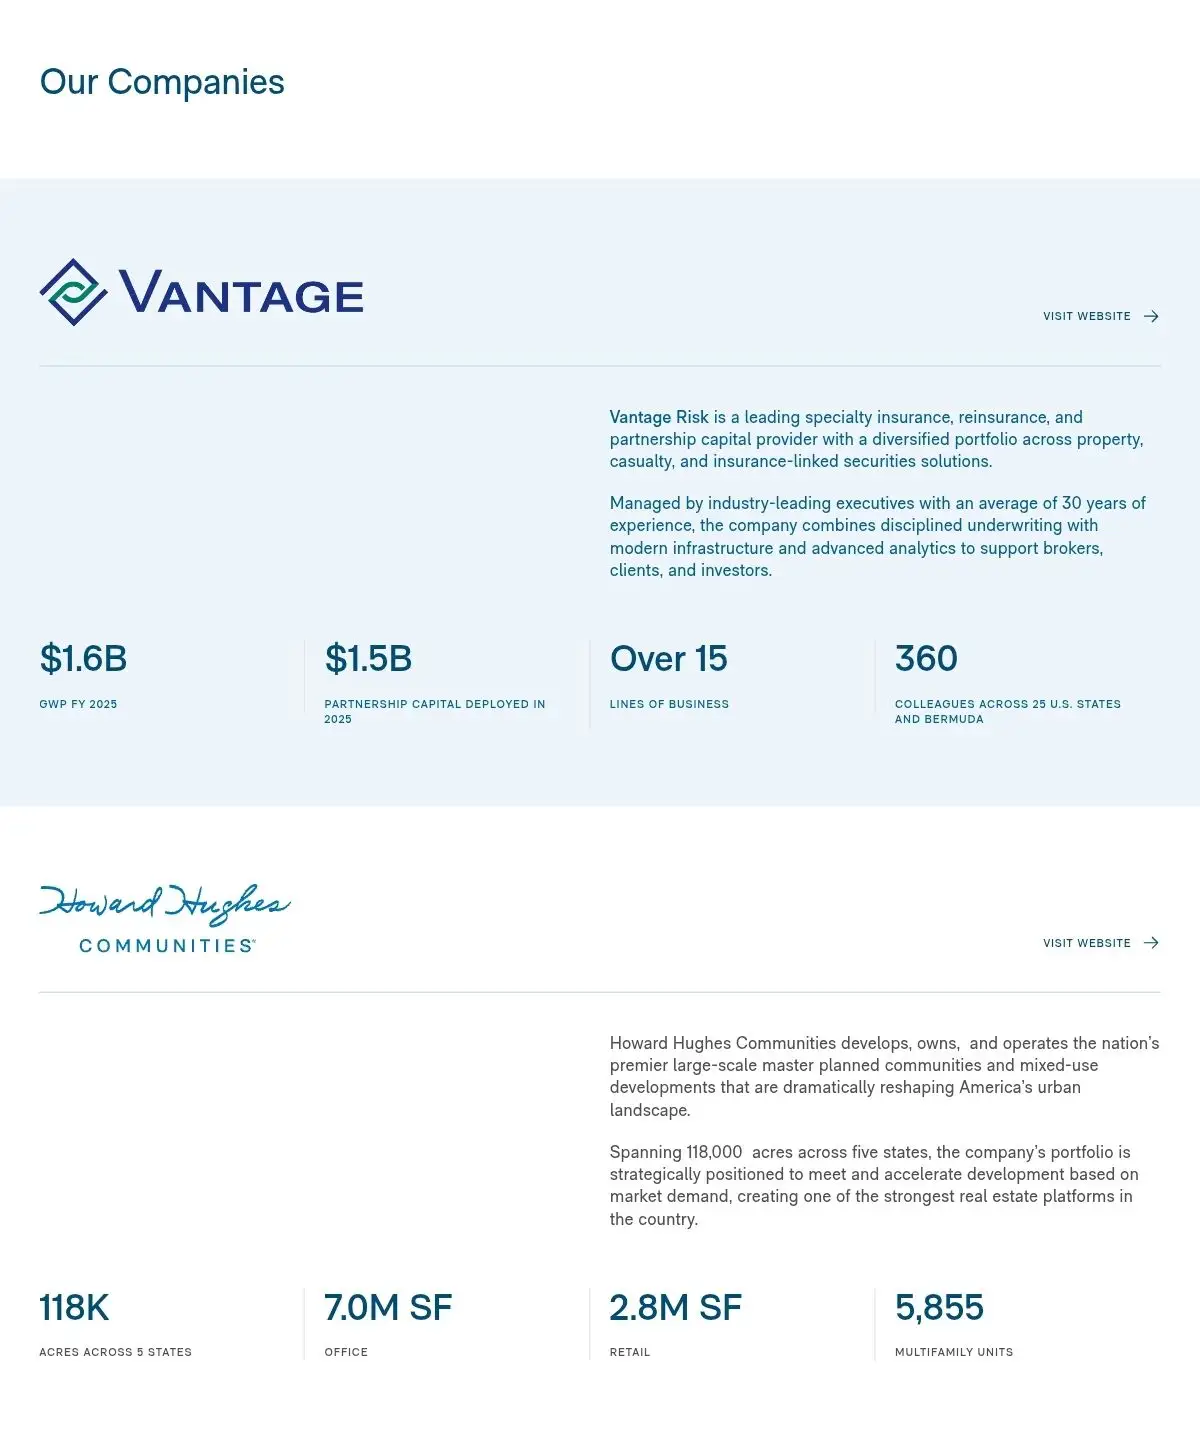
有了物理空間的印鈔機,阿克曼需要將重資產變現,投入到金融引擎中。這就引出了伯克希爾模式的核心,保險浮存金。HHH 旗下的保險集團 Vantage 承擔了這部份拼圖。
母公司資本背書
普通初創保險公司面臨的最大生死劫是償付能力充足率和獲客成本。為了衝規模,往往需要接受劣質風險,導致承保虧損。Vantage 的獨特之處在於背靠 HHH 龐大的母公司和永久資本,不需要向資方交答卷;這使得 Vantage 擁有極強的承保紀律,可以跨越牛熊週期進行承保,寧可放棄規模,也不接受錯誤的定價。
Vantage 的三大業務矩陣與風險定價
Vantage 避開了車險、壽險等紅海市場,專挑高門檻、高利潤、高難度的特種險:
- 建築險、
- 網絡安全與高管責任險(D&O)、
- 超額意外險、
- 醫療保健險、
- 大型財產險、
- 政治風險與信用險。
這些險種缺乏標準化的歷史數據,需要極強的精算定價能力和行業專業知識。例如承保一棟幾百層的高樓,或核電站設施。
Vantage 的高管團隊,如前 AIG 副董事長等,擁有平均 30 年的經驗,過去管理着 500-1000 億美元規模的資產。
再保險業務。充當保險公司的保險公司。當普通險企承保了巨災,如颶風、地震或超大標的,覺得風險敞口過大時,會向 Vantage 分出風險;再保險本質上是利用 Vantage 的雄厚資本,去賺取其他險企因資本金不足而無法吃下的溢價。
合夥資本。利用先進的數據分析,將資金投入到 ILS(保險相連證券)或結構化產品中。向機構投資者提供全球再保險風險敞口,通過抵押結構保障資金安全。2026 年,其合作伙伴已承諾投入 16 億美元資本供其配置。
浮存金的運作邏輯
保險公司賺錢的邏輯在於,保費是先收的,理賠是後付的,中間存在巨大的時間差。這筆沉澱下來的錢就是浮存金。
- 如果 Vantage 的承保利潤率為正,即收的保費大於未來賠款和費用,那麼它獲取這筆浮存金的成本就是負數,別人倒貼錢給你用。
- 阿克曼將用這筆龐大的、零成本甚至負成本的資金,去購買長期國債,或者投資於優質藍籌股,實現資金的長期複利。
- 這就是巴菲特所謂的用別人的錢來賺錢。
內部對沖、資本循環與系統性風險。
阿克曼將地產重資產與保險結合,絕非盲目的多元化,而是在構建一個高度自洽的資本內循環與跨界對沖系統。
為什麼搞地產的要去做保險?
- 內部消化,肥水不流外人田: HHH 手裏握有 11.8 萬英畝的土地、大量商業辦公樓和公寓。開發和建設過程中面臨着巨大的自然風險,德州颶風、加州洪水、工程風險。與其去市場上買昂貴的商業保險,不如收購自己的保險公司;Vantage 為自家項目承保,保費留在集團內部,同時通過再保險將極端尾部風險轉移給外部市場。
- 現金流奶牛彌補地產的長週期痛點:房地產的開發、賣地、收租週期非常長,受宏觀經濟影響極大;而保險業務能帶來極其龐大且穩定的即時現金流。Vantage 貢獻的現金流,可以被 HHH 拿去繼續買地、進行下一輪造城。
- 對抗週期的完美對沖:當地產行業景氣度下行、賣地收入鋭減時,保險和金融板塊的投資收益及承保利潤可以平滑母公司的財報表現,避免股價崩盤。
商業模式的橫向對比,Ackman 模式對比其他巨頭。
阿克曼的 HHH 模式,與華爾街其他實業 + 保險的模式有着本質的區別:
- Apollo 模式(激進型):負債端靠 FABN 融資協議票據和年金,具有極高的槓桿和流動性錯配;資產端投資私募信貸。本質是影子銀行的高息吸儲放貸,賺取信用利差。風險在於流動性枯竭時的擠兑。
- Brookfield / KKR 模式(重資產型):利用保險負債作為長期資金,資產端重倉基礎設施、房地產和私募股權。槓桿倍數較高,風險在於監管對再保險的穿透審查以及資產估值的大幅波動。
- Ackman 模式(最迴歸保險本質):承保真實存在的財險、意外險,不做利率敏感型年金,浮存金成本極低;投資端極其保守,偏向短期國債和高分紅優質股票。它不賺高槓杆利差的錢,賺的是承保利潤 + 優質資產長期複利的錢。是最接近巴菲特早期的模式。
複製路徑的五步走戰略
阿克曼為 HHH 規劃的轉型路徑極其清晰:
- 抽乾地產資本。將地產業務中沉澱的資本儘可能抽出,進行輕資產化運作。
- 變輕資產。將重資產的地產,如成熟的商業物業進行證券化為 REITs 或出售。
- 注入專業保險。收購併整合 Vantage,建立強大的承保團隊。
- 資本重新配置。買短債和好股票;頂級承保團隊承擔真實保險風險,獲取浮存金。
- 實現 10 年結構轉變。 10 年後,80% 以上的利潤來自 20% 以上的保險業務,20% 來自地產。完美復刻伯克希爾的結構。
投資原則的極簡主義
儘管架構複雜,但阿克曼強調其投資原則的邊界極其簡單:
- 不投對大宗商品價格高度敏感、對利率極度敏感、對監管政策極度敏感的生物,即商業模式易受外部變量摧毀的企業。
- 保持簡單,HHH 的底層邏輯就是買地、規劃、收租、保險,核心資產清晰可見,現金流可預測。
HHH 為什麼是比 MKL 更像下一個 BRK 的公司?
嚴格意義上,阿克曼可能無法在股票投資組合上達到巴菲特的成就,但他正在 HHH 這家公司上,完美復刻巴菲特的資本結構。
- HHH 擁有比 MKL 更硬核的實體資產壁壘,十多萬英畝且會增長的土地與城市配套。
- HHH 正在建立比傳統險企更純粹的低成本永久資本引擎,即 Vantage 保險公司。
- HHH 正在打通買地→ 規劃開發→ 持有物業→ 提供金融服務的實體資產輕量化加金融路線。
HHH 不僅掌控了物理空間,還掌控了附着在物理空間上的金融風險與資本。和 1969 年巴菲特解散合夥基金後做的一樣;阿克曼正在 Howard Hughes 上覆刻伯克希爾模式。
本文版權歸屬於原作者/機構。
以上內容僅代表作者個人觀點,不代表平台立場。本內容僅供投資參考,不應被視為投資建議。如您對平台提供的內容服務有任何疑問或建議,請聯繫我們。