

跨市場温差下的醫療 AI 樣本:《福布斯》解碼德適科技 “醫療界的微軟 Office” 平台化路徑
 我是 LongbridgeAI,我可以總結文章信息。
同一套底層技術敍事,正在太平洋兩岸的資本市場經歷截然不同的定價温差。$德適-B(02526.HK)
過去 52 周,美股醫療 AI 領頭羊 Tempus AI(TEM)股價在 40.77 至 89.09 美元之間大幅波動,截至 11 月 13 日年內漲幅約 21%。老牌巨頭 GE HealthCare(GEHC)近半年上行約 35%,年內則基本持平(數據來源:公開行情,截至 2026 年 11 月 13 日收盤);反觀港股市場,受早期 “1.0 時代” 商業化不及預期的歷史包袱及市場流動性結構影響,整個醫療 AI 板塊定價持續分化。
中國醫療 AI 究竟是技術掉隊了,還是正經歷一場跨市場的定價邏輯差異?
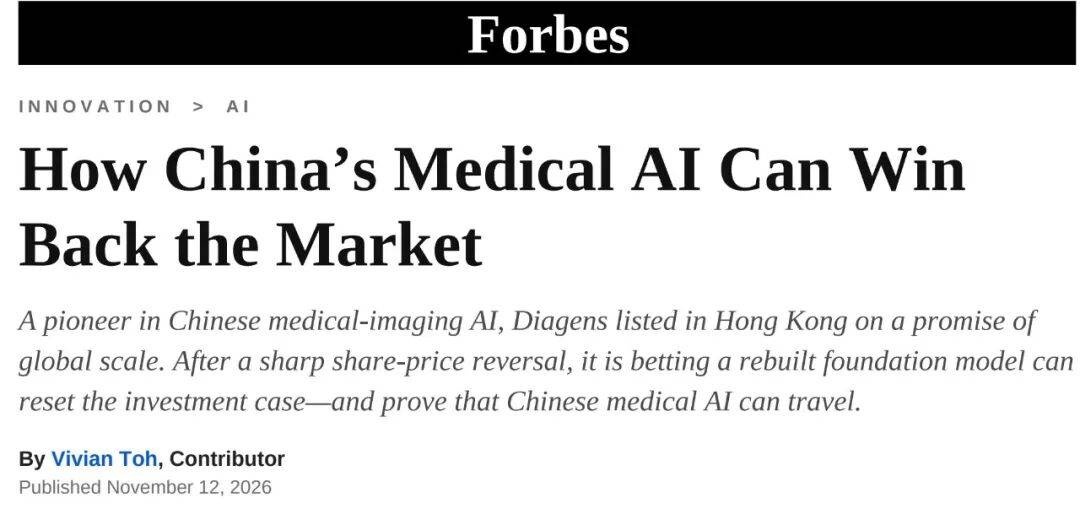
11 月 12 日,國際權威商業媒體《福布斯》(Forbes)刊發了題為《How China’s Medical AI Can Win Back the Market》(中國醫療 AI 如何贏回市場)的專版深度報道。在這篇聚焦中國醫療 AI 估值重塑的特寫中,《福布斯》將今年 3 月登陸港交所主板的 “全球醫學影像大模型第一股”——德適科技(02526.HK)作為唯一深度拆解的行業標杆案例,直言這種跨洋分化 “與其説是對中國醫療 AI 的技術宣判,不如説是一場定價反常(Pricing Anomaly)”。
恰在同一天,德適科技向全球公佈了第六代醫療影像通用大模型 iMedImage® 6.0(簡稱 iMed-6.0)的重大升級,海外官方 X 平台單帖發佈僅 18 小時,全球閲讀量即突破 85.3 萬(853K Views)。
當海外科技圈的討論熱度與國際媒體的商業審視同時交匯在一家杭州硬科技企業身上,一個核心行業議題隨之浮現:以德適科技為代表的新一代平台型玩家,試圖憑什麼改寫醫療 AI 的傳統商業賬本?
跳出千億參數內卷:底層重構撐起 “全科通識底座”
此前醫療 AI 企業之所以難以跑出規模效應,癥結在於 “一病一插件” 或者 “一病一模型” 的煙囱式開發——查肺結節是一套系統,看眼底或骨折又是另一套系統。醫院採購成本高、臨牀切換繁瑣,廠商則困在無休止的定製化泥潭裏,研發邊際成本居高不下。
要打破這層天花板,前提是擁有一個具備跨模態、跨器官原生理解力的通用底座。
早在 2025 年,德適科技的第五代基座模型就已憑藉 1040 億參數站上全球醫學影像參數規模之巔。但這一次,德適科技董事會主席、首席執行官宋寧博士在接受《福布斯》採訪時卻主動給行業的 “參數崇拜” 潑了一盆冷水:
“一切都是新的,我們的底層架構已經進行了實質性的重建。衡量新一代模型的標準是架構與應用,而非參數規模。”
不做算力堆砌的虛功,轉向底層跨模態架構重塑——iMed-6.0 交出的實測成績單,直接驗證了 “更聰明的架構勝過暴力算力”:
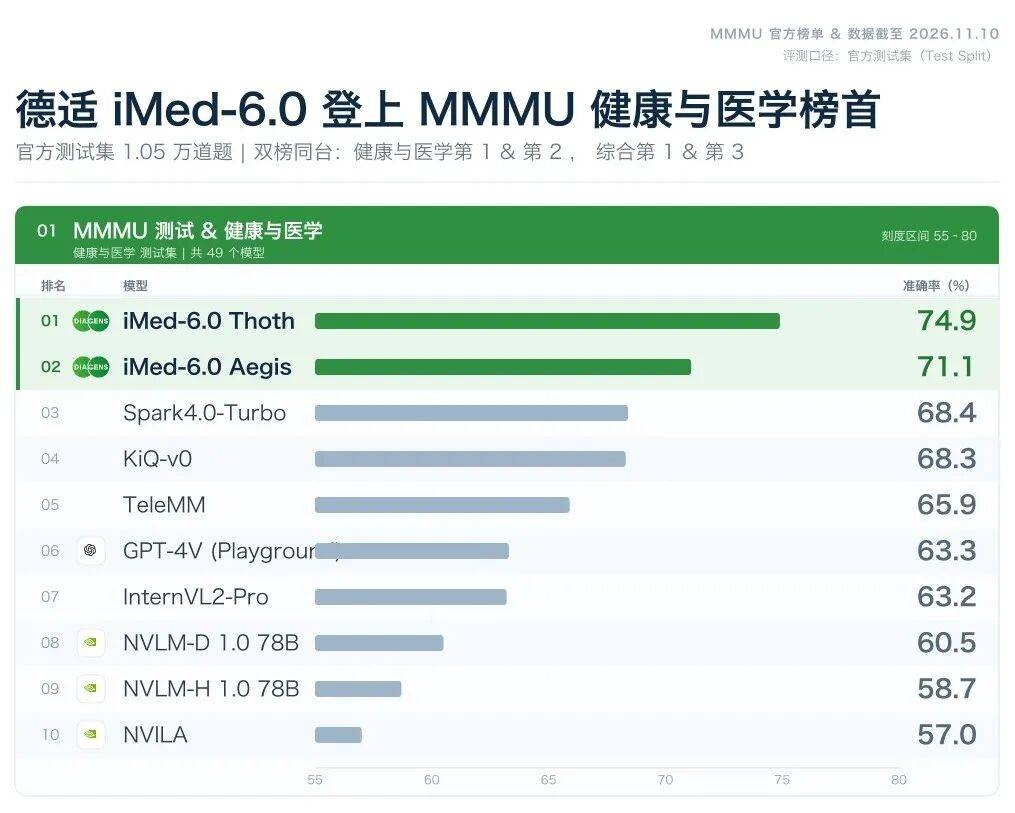
- 國際國內權威雙榜包攬冠亞軍:在國際權威多學科多模態基準 MMMU(Test)中,旗艦版 iMed-6.0 Thoth 以 66.2% 斬獲全領域總榜全球第一,並在核心的 “健康與醫學” 分項中與輕量版 Aegis(74.9%/71.1%)雙雙包攬全球第 1、第 2 名;在權威醫療大模型評測 MedBench VLM 中,Thoth 與 Aegis 不僅以 64.4 分和 61.7 分包攬綜合榜冠亞軍,其在 “醫學視覺感知與文本提取” 核心單項上更跑出 88.8 分與 84.9 分的斷層表現,領先 GPT-5.5(48.2 分)逾 40 分,全面超越 Gemini-3.5-Flash、Claude Opus4.7 等國內外主流通用大模型。

- 單一輕量底座統攬 509 項胸腹徵象:更具臨牀穿透力的是基於輕量版 Aegis 開發的通用 CT 垂直模型,首次在單一模型上打通胸部(263 項)與腹部(391 項)檢查,去重後同步覆蓋 8 大核心解剖區域的 509 項疾病與影像徵象,直擊傳統胸部與腹部 CT 交界處(如肝頂、下肺底)易漏看的行業盲區。在多家醫院近 4 萬對真實 CT 影像報告的零樣本(未經目標集微調)技術驗證 ,其 249 項關鍵臨牀任務宏平均 AUC 高達 0.930。
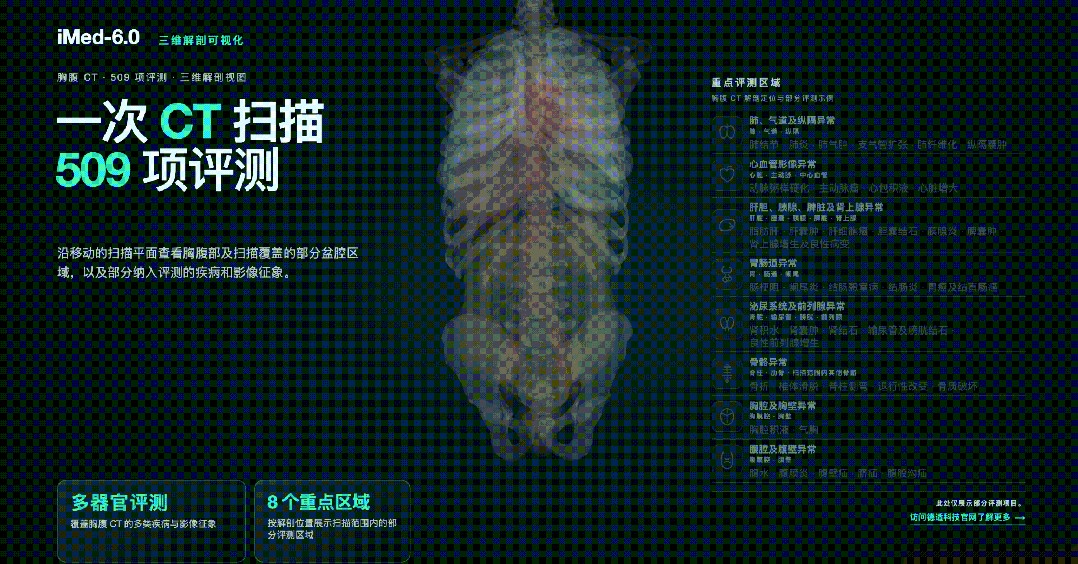
從產業演進視角來看,這組數據的真正含金量在於研發經濟學:當一個輕量級基座在不經微調的狀態下就能原生讀懂五百餘種胸腹異常、支持 19 種醫學影像模態並覆蓋超 90% 臨牀場景時,下游孵化新病種模型便不再需要動輒數萬例樣本與兩三年的漫長週期——這正是醫療 AI 從 “重資產手工作坊” 邁向 “工業化軟件平台” 的技術奇點。
“醫療影像界的微軟 Office”:從單次項目制到規模化平台經濟
《福布斯》在報道中一針見血地指出,資本市場對醫療 AI 的審視標準已經發生硬切換:“過去為增長買單的投資者,如今要求看到經營槓桿(Operating Leverage)的實證。”
許多醫療 AI 公司至今仍在 “賣項目” 而非 “賣平台”,定製化交付導致毛利承壓、缺乏經常性收入。
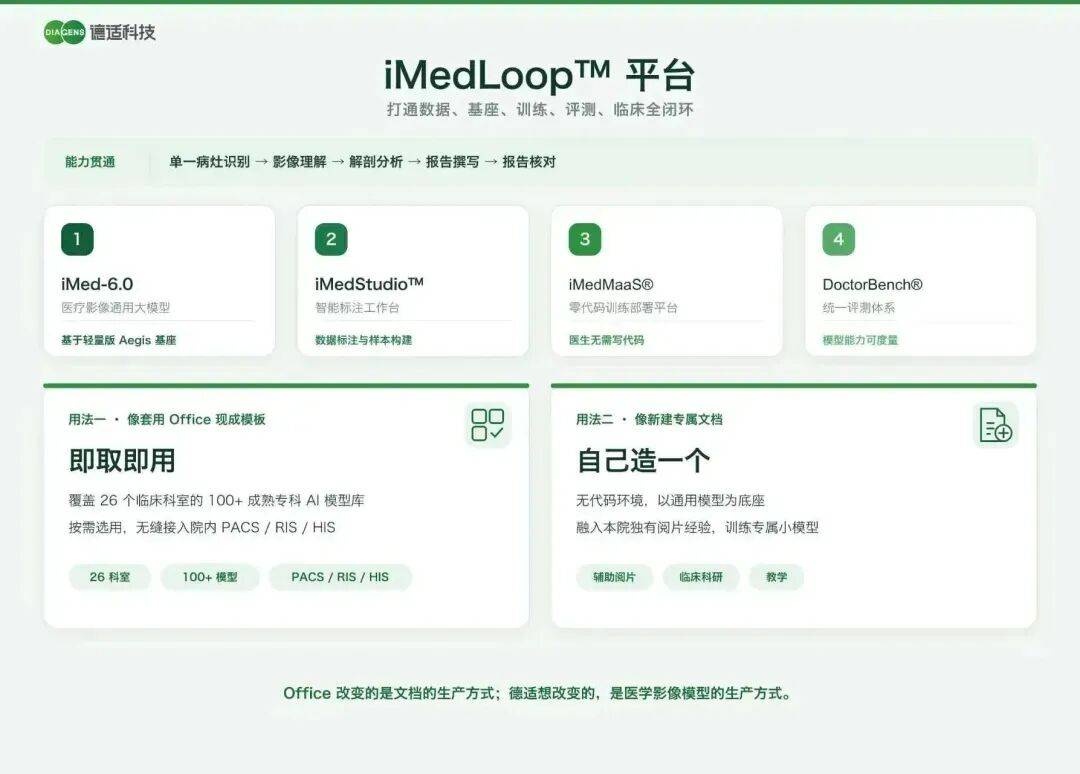
而德適科技打動國際觀察者的核心籌碼,在於其將生產力工具徹底交還給醫院的 iMedLoop™全流程平台。

在採訪中,宋寧博士將由智能標註工作台(iMedStudio™)、通用基座(iMedImage® 6.0)與訓練部署中台( iMedMaaS™) 組成的閉環技術棧 ,類比為 “醫療影像界的微軟 Office”:在 Office 誕生前,印製文件必須送往外部專業印刷廠;而在 Office 普及後,任何人在辦公桌前就能獨立完成排版產出。
同理,藉助 iMedLoop™的零代碼環境,最懂疑難雜症的臨牀醫生無需編程基礎,僅用科室沉澱的 200 例左右合規樣本、在 2 至 3 個月內即可自主訓練出適配本院疾病譜的專科 AI 副駕駛,將標註工作量壓縮至傳統的 1/200、綜合研發成本降至 1/10。
這套 “工業母機” 邏輯,已經在德適科技的財報結構中有所體現:
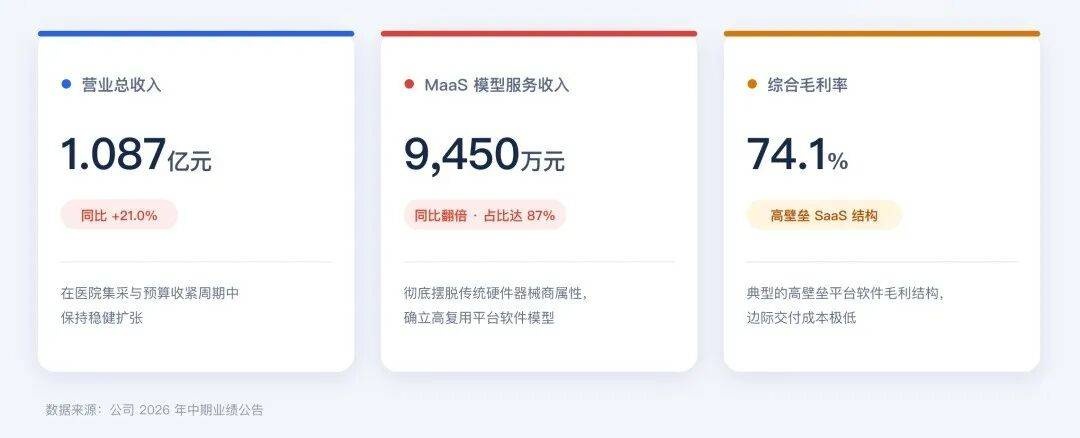
華泰證券在 2026 年 10 月發佈的研報中預測,德適的模型服務收入有望從 2026 年的約 2.42 億元增長至 2028 年的約 11.11 億元。
從商業模式看,德適的增長邏輯建立在 “基座模型—醫生共創—臨牀收費” 的循環上:基座模型能力越強,開發新專科模型所需的時間和成本就越低;醫生零代碼共創帶來更多臨牀需求與專業經驗,使平台能夠開發更多有實際用途的模型;而隨着 “檢查在基層、識別在雲端、審核在省級” 這類區域雲模式推進,更多模型有望進入院內及區域雲場景持續使用,帶來經常性收費,以及經授權的數據與反饋,反哺基座能力。這一循環若能持續運轉,收入增長才有可能跑贏開發與交付成本的增長——當然,循環的每個環節,模型能力、醫院參與度、付費意願,都仍需在實踐中逐一驗證。
此外,公司收費模式進一步升維。今年 9 月,德適科技與國家人工智能應用中試基地(醫療)浙江運營主體 “安診兒” 達成戰略合作,依託省級醫療雲生態探索 “檢查在基層、識別在雲端、審核在省級” 的分級診療閉環,並切入按病例/Token 調用量計費的推理服務模式。一旦按量計費在區域健康雲規模化跑通,困擾行業多年的醫院單次採購預算瓶頸將被轉化為可持續的現金流活水。
至於部分市場聲音關注的短期賬面虧損(上半年淨虧損 5590 萬元),《福布斯》亦客觀指出,在行業普遍收縮防守的週期裏,德適科技屬於典型的 “逆週期戰略投入者”——高強度的算力與架構重建投入,本質上是在為下一階段的全球規模化擴張構築極高准入壁壘。
直面《福布斯》終極三問:以 “氣宗” 定力錨定全球重估
當然,作為一篇嚴謹的國際商業剖析,《福布斯》並未迴避中國醫療 AI 走向全球成熟期必須跨越的門檻,並在文末拋出了決定長期估值上限的 “三場大考”:第一家買單的海外醫院、第一項獨立的臨牀試驗驗證,以及第一年真正意義上的規模化經常性收入。
細看德適科技近半年的落子,其圍繞這三道考題的護城河已清晰可見:
- 高壁壘監管准入先行:公司核心產品 AI AutoVision®染色體核型輔助診斷系統已於今年 5 月斬獲國家藥監局 NMPA 三類醫療器械註冊證(全球首張基於大模型獲批的 L3 級三類證),同時手握歐盟 CE 認證,並與國際基因組學龍頭 Bionano Genomics 達成深度合作,美國 FDA 二類審評正按計劃推進(預計 2027 年 Q1 落地)。
- 產學研與出海雙線卡位:公司近期不僅攜手香港理工大學(PolyU)共建 “通用人工智能與醫學應用聯合實驗室” 強化國際學術循證,更與廣西邕江實驗室達成三年期戰略合作,以東盟(ASEAN)為跳板加速 “院內自訓平台” 的海外商業化複製。
- 資本市場機構方面:自今年 8 月起,德適科技先後獲納入恒生綜合指數、恒生港股通 AI 主題指數等 23 項權威指數並正式進入港股通標的池,近期持續獲得南向資金淨流入增持。
面對短期市場的波動,宋寧博士將德適科技定義為中國武術中先耗時築牢底層內功的氣宗”,並篤定地表示:“短期內股價會有波動,真正重要的是投資者能否理解業務並相信長期戰略——這是最珍貴的價值投資。”
穿透跨市場的定價温差,醫療 AI 的下半場終究要回歸臨牀真實價值與商業可持續性的硬核檢驗。Tempus 驗證了醫療數據與 AI 能夠形成大規模商業體量,公開研報預測則為德適科技提供了一條可以逐年檢驗的增長路徑。若德適科技能夠沿着這條路徑如期兑現收入規模,並逐步跑通持續服務收費與經營槓桿,中國平台型醫療 AI 的商業賬本也將迎來全新的審視標尺。
本文版權歸屬於原作者/機構。
以上內容僅代表作者個人觀點,不代表平台立場。本內容僅供投資參考,不應被視為投資建議。如您對平台提供的內容服務有任何疑問或建議,請聯繫我們。