
Babycare 雙 11 兩小時破億,市場需要怎樣的母嬰產品?
 我是 LongbridgeAI,我可以總結文章信息。
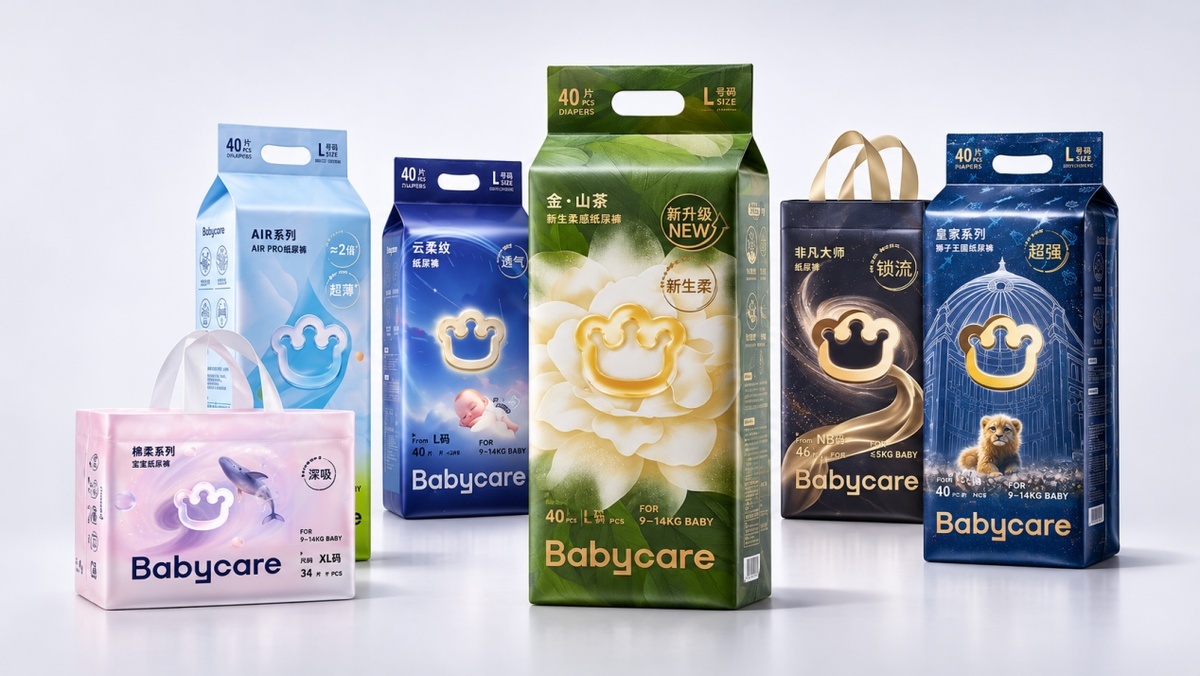
母嬰消費,一直是一個特殊的市場。
從新生兒的第一片紙尿褲,到成長過程中使用的濕巾、奶瓶、水杯、出行用品,母嬰產品貫穿着一個家庭漫長的育兒週期。與普通消費品相比,這個市場對安全、品質和使用體驗有着更高要求。
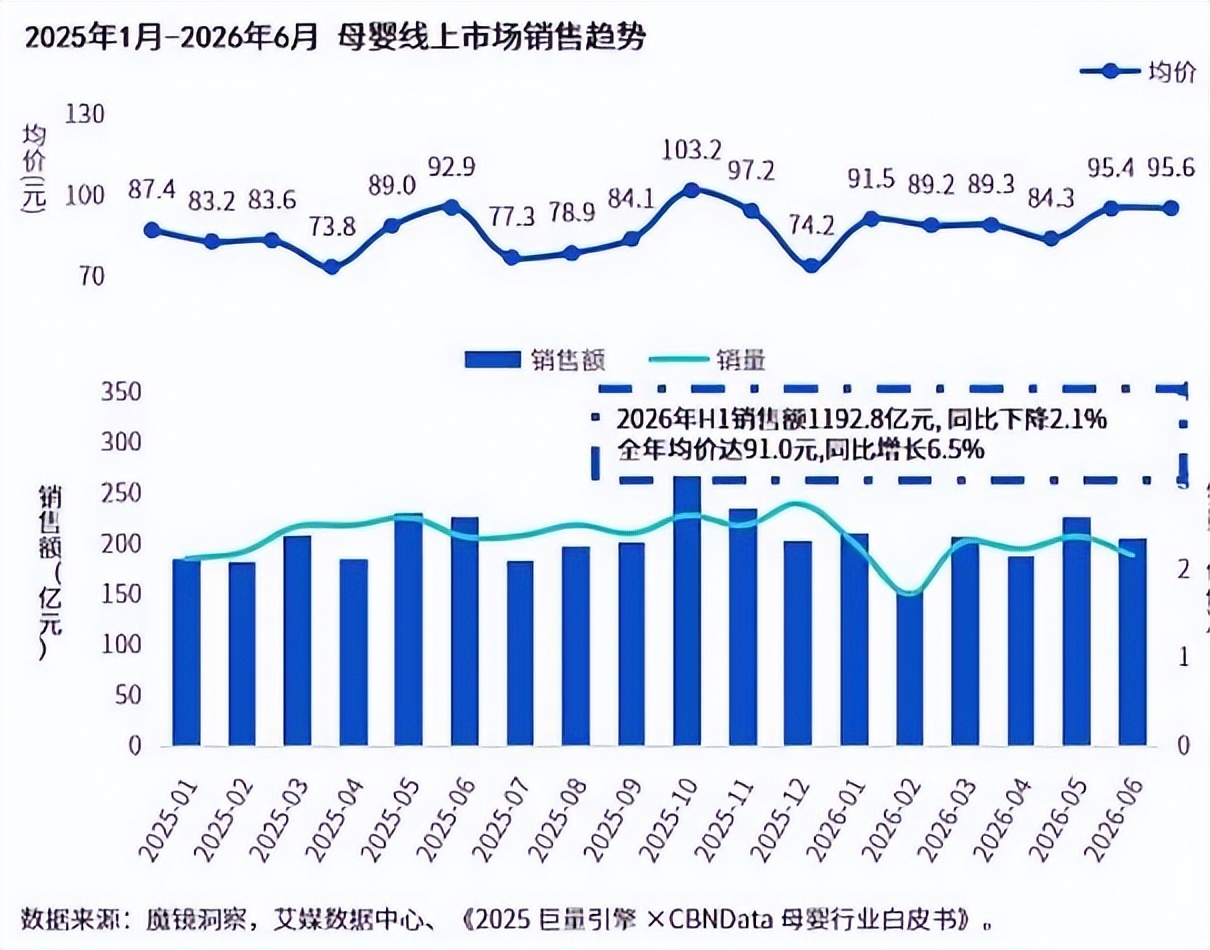
魔鏡洞察發佈的《2026 年半年度消費新潛力白皮書》顯示,2026 年上半年,母嬰線上市場整體銷售額為 1192.8 億元,同比下降 2.1%,行業均價則同比上漲 6.5%。其中,嬰童尿褲銷售額同比下降 14.6%,而母嬰出行、待產用品等細分品類增速超過 12%。
今年 6 月,嬰幼兒紙尿褲甲酰胺檢測爭議引發市場廣泛關注。10 月 15 日,四部門聯合調查組公佈核查結果,對國內 168 家嬰幼兒紙尿褲生產企業進行全面抽檢,涉及 180 個品牌、368 批次紙尿褲成品,均未檢出甲酰胺。
同日,2026 年抖音商城雙 11 好物節正式啓動,紙尿褲品類首日支付 GMV 同比增長 113%。
五天後,天貓雙 11 正式開售,母嬰用品頭部品牌 Babycare 僅用 2 小時 27 分鐘,店鋪銷售額便突破 1 億元。
整體市場承壓、細分品類表現分化,母嬰品牌的競爭也已經進入硬實力較量階段。
母嬰消費,安全只是基本要求
母嬰消費市場,正面臨一個看似矛盾的局面。
新生兒不斷下降,市場規模卻在保持緩慢增長。消費者對產品品質的要求越來越高,但對價格依然敏感。對於品牌而言,如何在產品升級與成本控制之間找到平衡,正在成為一道現實的經營考題。
以嬰兒紙尿褲為例,生活用紙專業委員會《2025 年生活用紙和衞生用品行業年度報告》顯示,2025 年國內嬰兒衞生用品市場規模達到 328.9 億元,同比增長 3.7%;嬰兒紙尿褲市場滲透率則從 2024 年的 84.8% 提升至 89%。同期,國內出生人口從 954 萬人下降至 792 萬人。
從供給端看,2025 年嬰兒紙尿褲行業產量和銷售額分別增長 6.8% 和 6.5%,出口額同比增長 8.9%。滲透率提升和出口增長,為行業提供了新的增量。
但出生人口下降帶來的需求約束並未消失,產能過剩壓力、價格戰與品牌洗牌仍在持續。
消費端的變化,讓這種競爭進一步落到了產品本身。
尚普諮詢 2026 年 1 月發佈的尿褲類用品市場洞察報告,對 1158 名消費者進行了調研。結果顯示,消費者選購尿褲時,最關注透氣性、吸水性和柔軟舒適度,分別佔 22%、19% 和 17%;在購買決策因素中,產品安全性佔 24%,價格優惠佔 18%,用户口碑佔 16%。
價格結構也呈現出明顯分化。2025 年 1-10 月,天貓平台尿褲類用品中,售價低於 60 元的產品貢獻了 65.8% 的銷量,卻只貢獻 24.4% 的銷售額;售價高於 184 元的產品銷量佔比僅為 6.5%,銷售額佔比卻達到 32.9%。
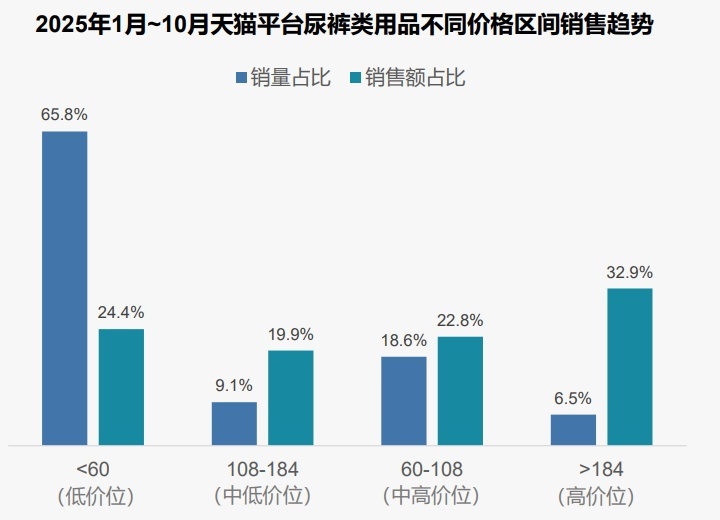
這意味着,母嬰產品的品質升級並不等於簡單提價。低價產品仍然承擔着主要銷量,高端產品則需要通過性能、材料和使用體驗的改善,支撐更高的價格。
在這樣的市場環境下,Babycare 的紙尿褲業務已經表現出一定的競爭力。
線下零售監測機構馬上贏數據顯示,2025 年 Babycare 在嬰兒紙尿褲線下零售市場排名第七,市場份額和銷售額均實現同比增長;2026 年 1-5 月,其市場排名較 2025 年同期由第六升至第三,銷售額同比增速接近 200%。
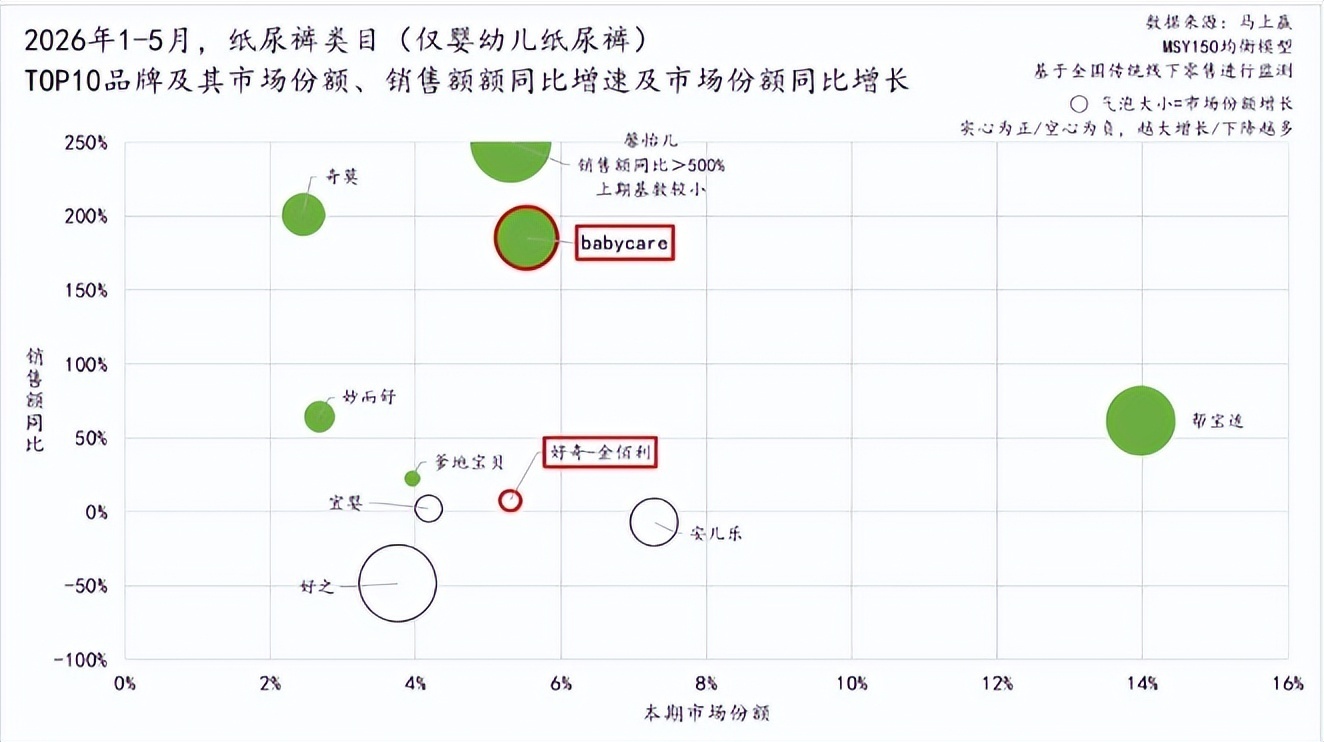
數據來源:馬上贏
支撐產品競爭的,除了品牌和渠道投入,還有更深層的製造能力。
目前,Babycare 已在杭州臨平和湖州佈局兩家紙尿褲自建工廠。2026 年 9 月,其湖州工廠正式對外開放,整條生產線設置 550 多個質控節點,並搭載 AI 雲瞳智控系統,對材料上機、複合分切、摺疊排片到裝袋封箱等環節進行實時監測。
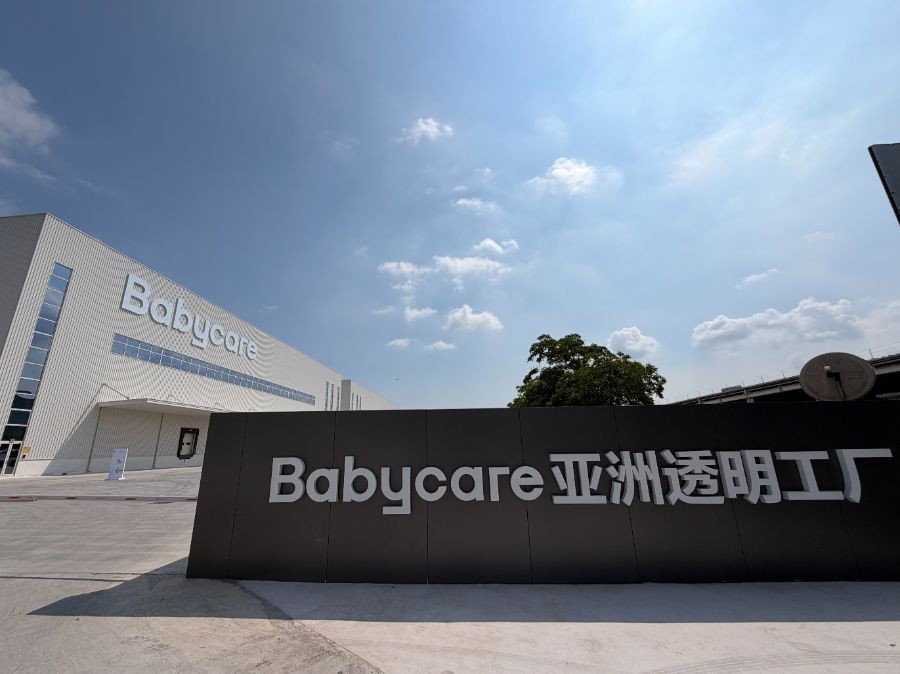
Babycare 副總裁聶晶曾介紹,企業 2015 年自建揹帶工廠,是因為外部供應商無法滿足產品工藝要求;2017 年自建餵哺用品工廠,則是為了更好地控制奶嘴、牙膠等入口產品的 VOC 風險。
如今繼續佈局紙尿褲製造,其背後的邏輯和此前一致:當外部供應鏈無法完全滿足產品研發和品質控制要求時,品牌需要掌握更多關鍵製造環節。
紙尿褲看似是一種成熟的消費品,實際上涉及芯體、面層、底膜、橡筋、腰貼及粘合材料等多個部分。不同材料的性能和組合方式,會影響最終產品的吸收、透氣、貼合以及生產穩定性。
在質量管理方面,Babycare 披露,其五大系列紙尿褲需要符合 35 項《星級品質嬰兒紙尿褲》性能標準,並接受 2338 項指標檢測,涵蓋物理、化學、微生物及可靠性測試;同時,對 292 類風險物質進行常態化檢測。僅紙尿褲產品每年的第三方檢測費用就達到上千萬元。
這實際上是 Babycare 供應鏈佈局中更有商業價值的一環。
對品牌而言,自建工廠意味着更高的固定資產和運營投入,但其價值不僅在於增加產能,更在於通過自有工廠完成材料驗證、工藝調整和品質標準制定,再將成熟方案向外部供應商複製,提高整個供應鏈的品質控制能力。
重新理解母嬰產品
母嬰產品看似品類繁多,但紙尿褲、濕巾、奶瓶等基礎用品已經形成相對成熟的市場,消費者並不缺少選擇。
對於品牌來説,單純增加 SKU 很難形成競爭優勢,真正值得挖掘的是現有產品尚未滿足的需求。
母嬰產品還有一個特殊之處:購買者和實際使用者並不是同一個人。
父母負責購買,也承擔日常穿戴、更換、清潔和餵養等工作;嬰幼兒則直接承受產品材料、結構和使用方式帶來的體驗。一件好的母嬰產品,既要考慮父母為什麼購買,也要考慮寶寶實際使用時是否舒適。
Babycare 創始人李闊將這種產品設計理念稱為 “大設計”。在他的理解中,設計不應該只是產品功能和結構確定之後的外觀修飾,而應該從用户真實需求出發。
他還提出 “存在即不合理” 的產品理念,要求團隊重新審視日常育兒過程中那些習以為常、卻沒有得到很好解決的問題。
這種產品思路,也體現在具體產品細節的改進中。
2021 年,Babycare 準備推出更柔軟的高端拉拉褲山茶輕柔系列,但研發過程中為了提升親膚體驗,產品底層採用了更加蓬鬆柔軟的熱風無紡布,原有拋棄貼的粘合力隨之下降,容易出現脱落。
為此,Babycare 與美國材料企業艾利丹尼森展開合作,圍繞拋棄貼的材料和粘合結構進行調整。經過多輪打樣和超過 2000 次用户試用,雙方重新設計了拋棄貼的長度和粘合方式,將關鍵部位長度延長至原來的 3 倍。為了適配新方案,艾利丹尼森還專門花費 3 個月改造生產線。
據 Babycare 披露,僅 2021 年,就有約 1 億片拉拉褲使用了這一改進後的拋棄貼。
濕巾則是 Babycare 對另一種日常育兒需求的重新審視。
與紙尿褲相比,濕巾的產品參數更容易被消費者直觀比較,張數、克重、含液量和單片價格往往成為購買決策的重要因素。這也使得不少品牌容易陷入規格競爭和價格競爭。
2017 年,國內嬰童濕巾市場已經出現明顯的價格競爭,一些品牌通過降低克重和加液量壓縮成本。Babycare 團隊調研後發現,部分產品偏薄、容易破損,含水量也不足,實際使用體驗受到影響。
Babycare 沒有選擇繼續壓縮成本,而是決定從面料和產品厚度入手。研發團隊耗時 4 個月篩選面料,最終選擇 100% 植物源纖維,並聯合生產工廠改造設備,將紫蓋濕巾厚度做到行業平均水平的 2 倍,加液倍率從行業常見的 3.2 倍提高至 3.8 倍。
這套方案提高了材料和生產端的要求,也讓 Babycare 擁有了區別於普通濕巾的產品特點。
從市場表現來看,紫蓋濕巾自 2017 年上市以來,長期進入天貓、京東嬰童濕巾品類暢銷榜。2025 年,Babycare 濕巾還進入日本西松屋、松本清等渠道,覆蓋超過 8000 家門店,並進入日本本土 7-Eleven 便利店系統。
奶瓶市場則是另一種競爭格局。
相比紙尿褲和濕巾,奶瓶屬於購買頻率相對較低的耐用品,消費者對材質安全、餵養體驗和品牌口碑有更高要求,頭部品牌也已經建立起較強的市場認知。
2024 年雙 11 天貓平台數據顯示,奶瓶類目銷售額 TOP5 品牌集中度達到 84.6%,TOP10 達到 89.1%。Babycare 排名第七。
事實上,早在 2016 年,Babycare 就開始佈局這一品類,並於 2017 年自建奶嘴工廠。2021 年,經過多年研發積累,Babycare 推出 13°歪頭仿母乳奶瓶,試圖從傳統奶瓶的結構設計中尋找差異化空間。
為了確定這一角度,研發團隊深入 150 個產婦家庭觀察真實哺乳場景,建立人體數據庫,經過 5000 多次測算,最終確定 13°這一設計角度。這一設計旨在讓瓶喂姿態更貼近母乳餵養時的姿勢,同時改善父母的握持體驗。
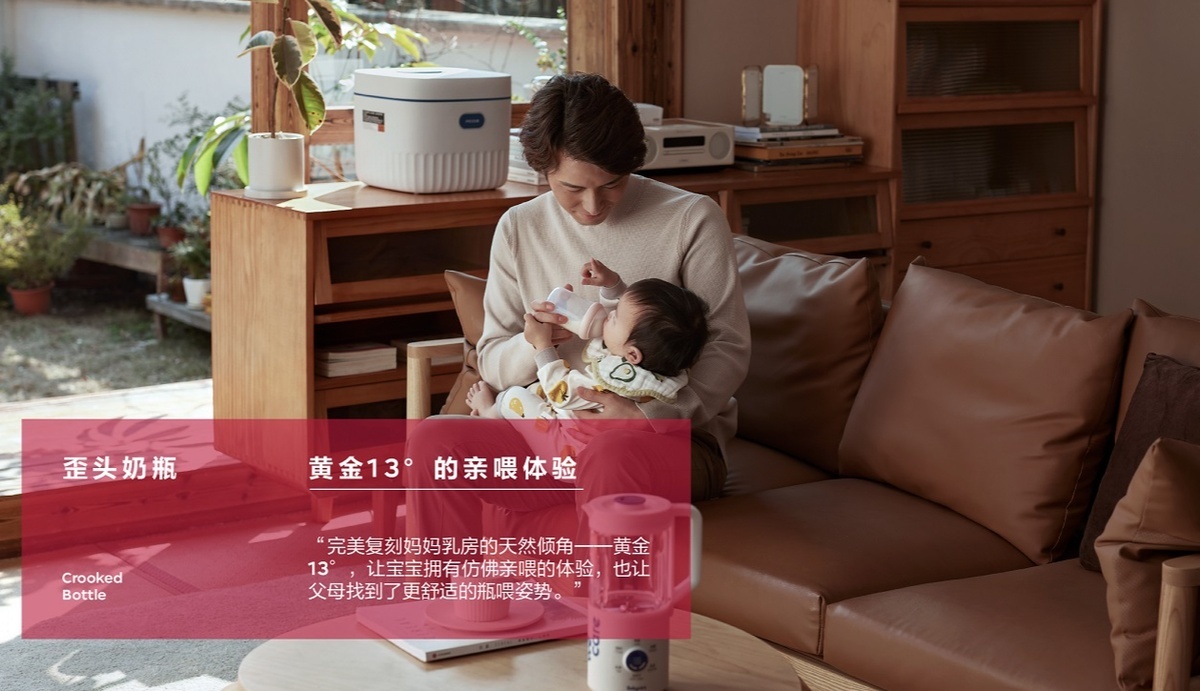
截至 2026 年 7 月,Babycare 奶瓶累計銷量達到 415 萬隻。
此後,Babycare 又將產品研發延伸至進氣結構和奶嘴材料。2026 年 9 月推出的安撫大師奶瓶,進一步加入軟硬分區奶嘴、超敏回氣閥等設計。與此同時,品牌還投入近千萬元升級自有奶嘴工廠,並自主研發高精度奶嘴智能打孔生產線,提高奶嘴孔徑、孔位等關鍵參數的加工精度和一致性。
由此而言,Babycare 的產品研發始終圍繞實際使用場景展開。這種能力不僅有助於形成單品差異,也讓品牌在進入新的細分品類時,擁有了更明確的產品開發方向。
全渠道競爭,正在重塑母嬰零售
過去,母嬰產品主要通過商超、專業母嬰店銷售。隨着電商平台發展,線上逐漸成為重要的購買渠道,近年來直播電商、社交電商又進一步改變了消費者獲取產品信息和完成購買的方式。
魔鏡洞察《2025 年度消費新潛力白皮書》顯示,2025 年母嬰線上渠道銷售額達到 2237.8 億元,同比增長 12.6%。從渠道結構來看,線上銷售額佔比從 2023 年的 35.1% 提升至 2025 年的 46.1%,線下佔比則降至 53.9%。線上渠道已經成為母嬰消費的重要增長來源。
但母嬰消費的特殊性,也決定了線上渠道很難完全替代線下。
紙尿褲、濕巾等標準化程度較高的產品,消費者可以通過線上平台比較價格、規格和評價;嬰兒推車、安全座椅、嬰兒牀等產品則涉及實際操作、材質觸感和使用體驗,購買決策更加依賴線下展示和專業講解。
CBME《2025 孕嬰童行業趨勢報告》顯示,72.8% 的消費者會通過線下購物觸摸和感受商品材質,42.6% 的消費者希望通過面對面交流獲得銷售人員的專業意見,60% 的媽媽認為線下門店能夠提供安全可靠的解決方案。
不過,線下母嬰零售也在經歷調整。CBME 調查顯示,2024 年有 27% 的母嬰門店縮減規模,只有 23% 選擇擴張;同期,39% 的門店銷售額增長,37% 持平,24% 出現下滑。
Babycare 的渠道佈局,提供了一個觀察全品類母嬰品牌適應渠道變化的樣本。
2020 年,Babycare 開出首家獨立品牌門店。2023 年門店數量突破 100 家,2024 年超過 180 家,2025 年達到 260 家。2026 年 10 月 1 日,其全球第 300 家門店在深圳龍華壹方城開業。
作為全品類母嬰品牌,Babycare 擁有 150 多個二級類目、約 3 萬個 SKU,但單家門店通常精選 800 至 1200 個 SKU,並根據當地消費偏好和商品動銷情況調整。門店圍繞睡眠、餵養、出行等育兒場景進行陳列,讓消費者能夠實際體驗嬰兒推車、奶瓶等產品。
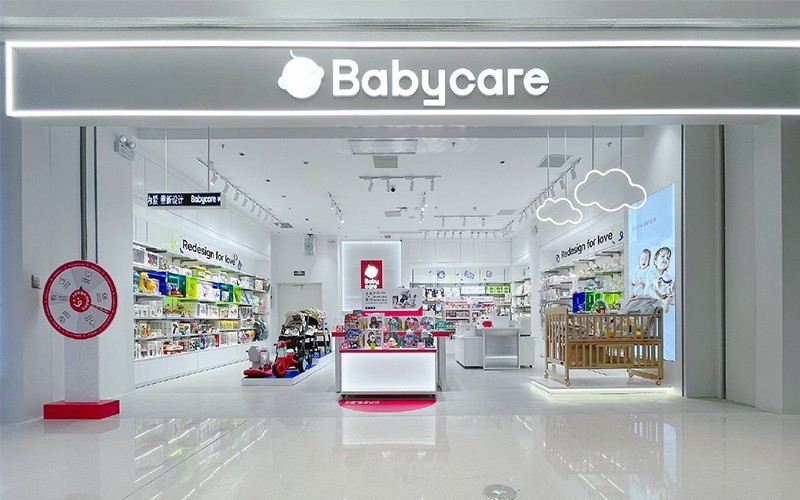
這種模式既保留了全品類品牌的商品豐富度,也通過精選 SKU 控制單店經營複雜度,讓線下門店承擔產品體驗和銷售轉化的雙重功能。
與此同時,即時零售也開始進入母嬰品牌的渠道組合。
紙尿褲、濕巾等高頻消耗品既有計劃性購買,也存在臨時補貨需求,即時零售則進一步縮短了消費者從產生需求到完成購買的時間。
Babycare 目前已經形成品牌分銷、線下門店和自營閃電倉三種即時零售供給模式,覆蓋全國 31 個省份、361 個城市,並在北京、上海、杭州等城市試點自營閃電倉。
渠道變化同樣發生在海外市場。
國內母嬰品牌出海,早期更多依靠跨境電商銷售。但母嬰產品與當地家庭的生活習慣、消費偏好和零售體系聯繫緊密,單純將國內商品搬到海外平台,很難充分適應不同市場。
Babycare 的海外佈局正在從線上銷售向本地零售渠道延伸。
2022 年,品牌通過跨境電商試水日本市場,2023 年開始藉助經銷渠道和線下門店拓展當地業務。
2025 年 11 月,Babycare 宣佈與越南母嬰零售商 Kids Plaza 合作,其紙尿褲將進入該零售商全國 170 餘家門店。
2026 年,品牌進一步進入京東歐洲 Joybuy 平台,覆蓋德國、法國、意大利、西班牙、荷蘭和英國六個國家,同時進駐加拿大高端超市大統華 T&T 的 30 家門店。
從這個角度看,Babycare 的發展路徑,確實踩準了近年來母嬰消費和零售渠道變化的幾個關鍵節點。
隨着出生人口下降,新增消費人羣的增長空間收窄,品牌開始更多關注現有家庭的消費需求。Babycare 從基礎母嬰用品切入,持續向不同育兒階段和消費場景延伸。
與此同時,Babycare 還持續加大製造端投入、擴大線下門店,並根據不同市場的消費特點拓展海外零售渠道。
從產品創新到品質控制,再到全渠道經營,Babycare 逐步將對消費趨勢的判斷轉化為自身的產品和渠道優勢。
這種對市場變化的敏鋭把握,以及圍繞家庭育兒需求持續拓展經營邊界的能力,正是 Babycare 值得肯定的地方。
來源:朝陽資本論
本文版權歸屬於原作者/機構。
以上內容僅代表作者個人觀點,不代表平台立場。本內容僅供投資參考,不應被視為投資建議。如您對平台提供的內容服務有任何疑問或建議,請聯繫我們。