

海豚日報 | 財報救不起 “沒魂” 的英偉達、A 社吸金 5000 億、網安股狂飆
 我是 LongbridgeAI,我可以總結文章信息。
今天是新加坡時間 2026-11-19,海豚君帶你一眼看全球市場!

交易熱點:英偉達好財報換不來好股價,高開 2.7% 後收跌 2.9%,資金去買 AMD、博通,新雲因英偉達收緊"兜底"繼續跌,半導體倉位已洗到十年低位;
Anthropic 定價 83 美元、募資 770 億美元,市場賣出流動性好的資產騰挪認購資金;宕機潮疊加 AI 挖出的 Java 高危漏洞,網安股全天大漲,Palo Alto 財報後盤後再漲。
騰訊三季度花得更多、賺得更少,ADR 跌 2.4%;
宏觀情緒:美聯儲 10 月會議紀要顯示幾乎全員認為還需加息,理事沃勒提出 12 月考慮加息 50 個基點;標普 500 五連跌、失守 200 日均線,道指 -1.1%;金銀銅暴跌,黃金跌破 3,800 美元,美元指數升至 19 個月新高。
核心標的漲跌:AI 硬件分化,Cerebras -9.6%、高通 -4.1%、戴爾 -3.0%;網安股 Tenable +15.8%、Okta +12.1%;萬億大票漲跌互現,微軟 +0.4%、Meta -0.4%。
短期關注:
今天:阿里財報(美股盤前)、聯想財報;Anthropic 以代碼 ANT 在納斯達克掛牌; APEC 領導人會議進入第二天。
今晚:美國上週初請失業金、11 月費城聯儲製造業指數(新加坡時間 21:30)。
下週:11/24 戴爾、小米財報;11/26 美股感恩節休市。
12 月 8–9 日:美聯儲議息,沃勒提出可考慮加息 50 個基點。

$英偉達(NVDA.US) , $AMD(AMD.US) , $博通(AVGO.US) , $台積電(TSM.US) , $騰訊控股(00700.HK) , $Anthropic(ANT.US) , $亞馬遜(AMZN.US) , $谷歌-A(GOOGL.US) , $微軟(MSFT.US) , $派拓網絡(PANW.US) , $CrowdStrike(CRWD.US) , $Okta(OKTA.US) , $Zscaler(ZS.US) , $Coreweave(CRWV.US) , $阿里巴巴(BABA.US) , $阿里巴巴-W(09988.HK) , $標普 500 指數(.SPX.US) , $納斯達克 100 指數(.NDX.US) , $費城交易所 半導體 ETF - iShares(SOXX.US) , $恆生科技指數(STECH.HK)
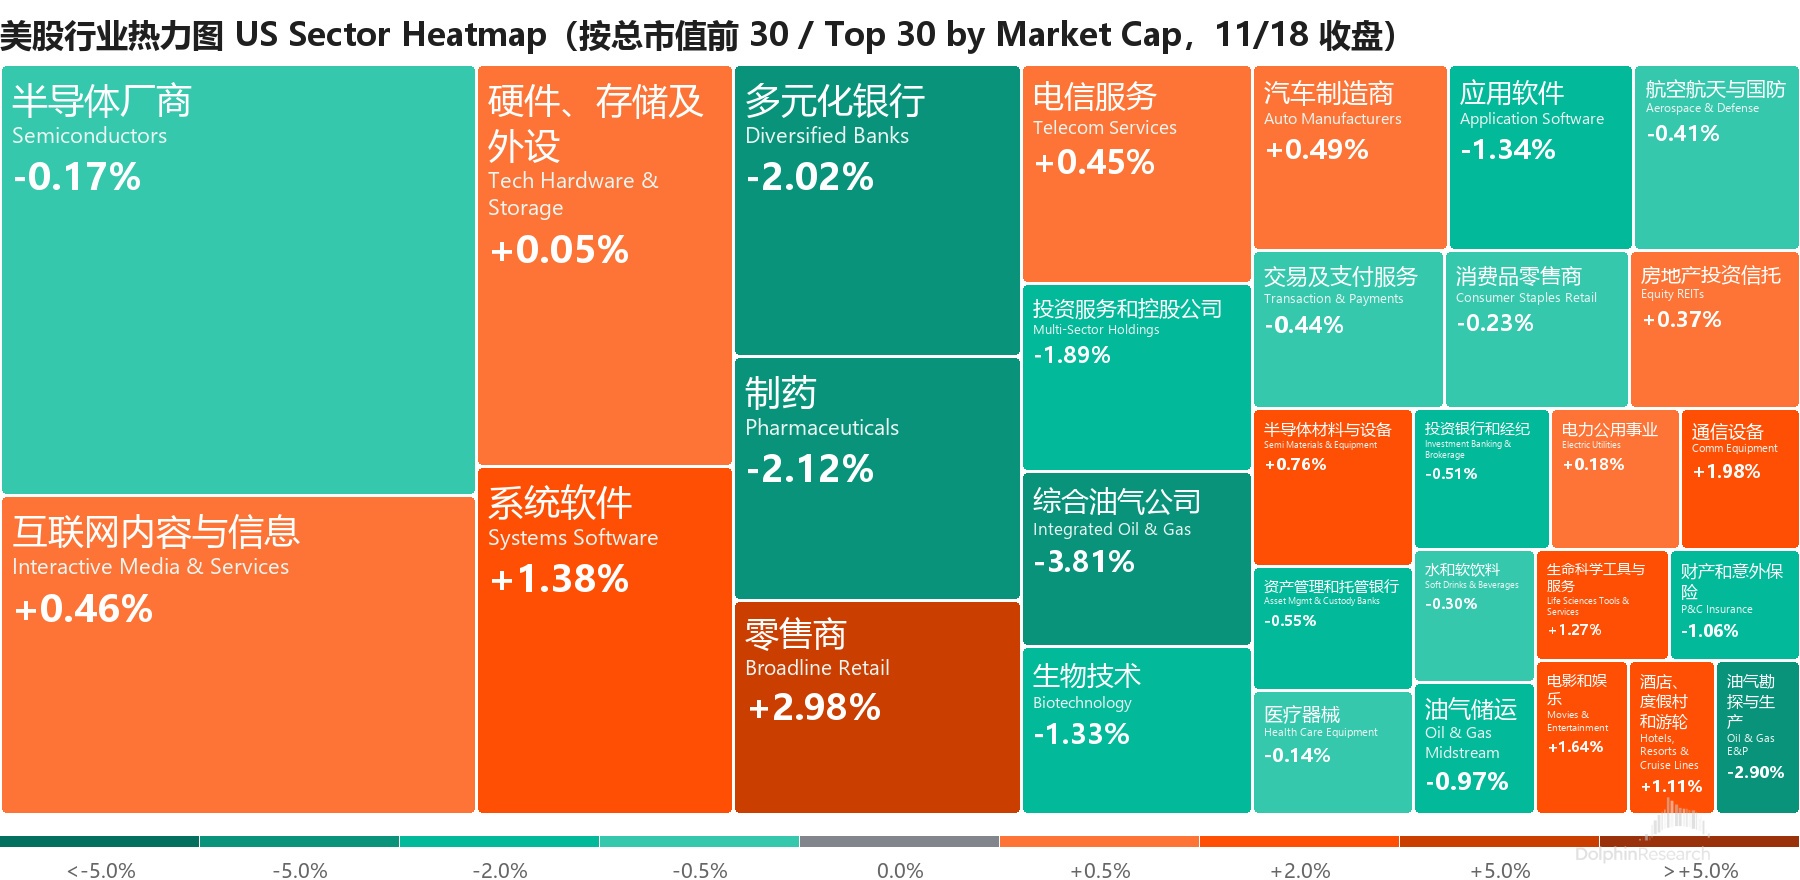

1. 好財報救不了英偉達:高開低走收跌近 3%,資金換去 AMD、博通
AMD +5.3% / CoreWeave -4.1% / Arista +4.0% / 博通 +3.6% / IREN -3.6% / 英偉達 -2.9%(盤後 +0.4%)/ 台積電 +0.8%
首日反應:英偉達早盤一度漲 2.7%,隨後回吐全部漲幅,收跌 2.89% 報 150.96 美元;半導體開盤一度漲 1.5%,最後只剩 +0.1%。
這份財報上調指引給 2027 年去了風險,但沒有回答 2028 年及以後才是英偉達和整個 AI 半導體的大問題;沒有 CEO,長線基金要等塵埃落定才肯給估值倍數。
據外資交易台,英偉達的資金面是對沖基金買入回補、長線基金繼續賣出;資金更願意買"英偉達之外"的 AI 芯片:AMD +5.3%、博通 +3.6%、網絡設備商 Arista +4.0%。
AMD 另有催化:OpenAI 稱其模型在不到 5 個月裏幫 AMD 旗艦 GPU 設計找到最高 14% 的功耗、性能和麪積改善;券商 Stifel 認為,英偉達財報意味着明年供給受限,給"第二供應商"打開了大門。
新雲被收走"兜底":新雲 CoreWeave -4.1%、IREN -3.6%,前一晚盤後一度漲近兩位數,今天全部回吐。
英偉達財務附註寫明,對新雲的承諾以對方先落實數據中心融資為前提,否則可能減少或取消;臨時 CEO 克雷斯稱擔保到指定節點才生效、建設延遲就失效,市場認為後黃仁勳時代英偉達的支持力度邊際變差。
賣方:盈利上調,估值不給:摩根大通目標價從 215 上調到 230 美元(FY28 EPS 17.20 美元的約 13 倍),摩根士丹利反而從 267 下調到 260 美元,高盛維持 220 美元。
大摩稱沒有永久 CEO,投資者很難完全買賬;摩根大通提醒,CEO 遴選疊加 SEC、司法部調查,股價短期仍將高度波動。
換帥:據 WSJ,獵頭海德思哲主導遴選,ARM CEO 勒內·哈斯已被接觸;財長貝森特傾向外部人選。
海豚君觀點:這是一份"經營超預期、風險未出清"的財報,回落不是簡單"錯殺":估值折價來自治理(CEO 空缺)、合規(出口管制調查)和融資生態(對客户兜底收縮)三塊風險,而不是業績;在永久 CEO 落地、獨立調查有結論、出口管制立法定案之前,股價更可能在 FY28 年 10 倍 PE 附近震盪。(財報點評)
2. 騰訊:花得更多、賺得更少,capex 衝到峯值換來雲增速 35%
騰訊 ADR -2.4%
利潤先買單:三季度收入 2,073 億元、同比 +7.5%,比一致預期少約 30 億,主要差在海外遊戲(-9%);調整後(non-IFRS,剔除股權激勵等非現金項目)經營利潤 681 億元、同比 -6%,比一致預期低約 6%。
剔除新 AI 產品(混元大模型、元寶、WorkBuddy 等)後經營利潤 833 億元、同比 +8%,兩者相差約 152 億元,即新 AI 產品的拖累。
現金流轉負:資本開支(capex)814 億元,遠高於市場預期的 550 億–600 億;另有約 860 億元算力採購預付款,單季自由現金流 -691 億元(剔除預付款為 +169 億)。
9 月末由 6 月末的淨現金 582 億元轉為淨負債 137 億元。
管理層:capex 已到峯值:按現金口徑,本季資本開支約 650 億元,2026 年餘下時間和 2027 年在峯值附近波動、2027 年後回落;想籤的長期算力合約已簽完,預付款流出將下降。
AI 收入起量:雲收入增速從二季度的 21% 升到 35%;辦公智能體 WorkBuddy 日活超 1,000 萬、日均消耗超 100 萬億 token,近 7 日年化收入超 5 億美元。
MaaS(模型即服務)收入環比增至 3 倍以上,GPU 租賃收入環比增超 30%;廣告 +19%,微信短劇入口貢獻明顯。
遠程算力被堵:管理層稱雲業務以推理為主,少量國產芯片即可承載;但受算力限制,下一代混元模型可能推遲,海外也已無法再提供高端 GPU;新 AI 產品具體何時盈利"沒人知道"。
海豚君觀點:主業收入端問題不大,短劇能補時長、還能增加廣告庫存,關鍵是 AI 投入的力度以及時間:全年 AI 淨投入指引 360 億元、前三季度已投 345 億,四季度是放緩還是打破指引;
WorkBuddy 日活兩個月漲 70%,但云收入單季環比淨增可能只有 10 億元出頭,大部分用户還在"薅羊毛";遠程算力限制令下,預付款裏有多少涉及被限制的海外 GPU、後續算力怎麼部署也待管理層説清;
財報前 372.8 港元的股價約對應今年 non-IFRS 淨利潤 2,600 億元的 11 倍,長期看不貴,但若繼續高舉高打、補貼養用户,利潤可能繼續同比下滑,短期跌進 10 倍以內也並非不可能,關鍵看公司能否給出免費用户的付費轉化路徑。(財報點評)(火線速讀)(電話會紀要)
3. A 社定價 83 美元、募資 813 億:亞馬遜漲 3.8%,比特幣和科技股被"抽血"
Strategy -6.4% / 亞馬遜 +3.8% / 谷歌 +0.8%
定價超區間:據報道,Anthropic 發行價定在 83 美元,高於 70–78 美元的區間上限,募資規模擴大到 813 億美元;據 CNBC,機構認購約 4,000 億美元(提前一天截單)、散户近 1,000 億美元,估值有望突破 1.5 萬億美元,今晚以代碼 ANT 在納斯達克掛牌。
加密衍生品平台 Hyperliquid 的永續合約暗示 ANT 開盤價約 96–99 美元,比發行價高約 16%–19%。
買方怎麼看:據機構,幾乎所有人都認為首日表現會不錯,長線基金和長久期對沖基金都喜歡,但不少人懷疑 2027/2028 年的收入預測,以及編程之後的下一個大應用在哪裏。
"AI 交易已死,ANT 還能漲嗎?"主流回答是這是兩筆不同的交易:AI 半導體押注的是 capex,而大模型公司可以用更少的芯片投入撐起每一美元收入,所以半導體繼續跌、ANT 也能表現很好。
海豚君 A 社深度的下篇近日發佈,敬請關注。
抽血效應:和 SpaceX 上市前類似,市場普遍認為投資者在賣出流動性最好的資產騰挪認購資金:比特幣跌約 3.9% 至約 6.23 萬美元,比特幣"囤幣"公司 Strategy -6.4%;不過錢具體從哪裏來,目前還沒有共識。
股東先受益:亞馬遜 +3.8%、谷歌 +0.8%,外資交易台稱資金輪動進超大規模雲,可能是 Anthropic 的"代理"交易:上市後亞馬遜持股約 14.7%(若可轉票據轉股約 23.8%),谷歌約 13.7%;Anthropic 還承諾到 2036 年 4 月向亞馬遜雲採購至少 1,100 億美元服務,沒花夠通常要補差額。
4. "補丁末日"點燃網安股:AI 挖出 Java 高危漏洞,Palo Alto 收漲近 10% 後財報再漲
Tenable +15.8% / Fastly +12.6% / Okta +12.1% / SentinelOne +10.4% / Palo Alto +9.9%(盤後 +7.5%)/ Akamai +8.3% / CrowdStrike +8.0%(盤後 +4.8%)/ Zscaler +6.8% / Cloudflare +5.7%
宕機潮:上週以來關鍵系統接連故障:微軟 Outlook 和 Teams 離線超 12 小時、美國聯邦航空管理局通信故障致全國航班停飛近 5 小時,聯合航空、摩根大通交易和美國國家安全局內網 NSANet 也相繼中斷。
官方都歸因於維護和軟件更新,聯邦調查局稱沒發現惡意攻擊跡象;但 CNBC 主持人稱之為"補丁末日":自 Anthropic 4 月發佈 Mythos 模型以來,AI 挖漏洞的速度猛增,待修補的漏洞越堆越多,每次修補本身又可能引發故障。
AI 挖出的 Java 漏洞:當天美國網絡安全機構就"Java4Shell"發出緊急警告,這是 AI 發現的 Java 高危漏洞,也是幾周內 AI 在主流編程語言裏找到的第二個(前一個在 PHP)。
企業打補丁之前,在網絡邊緣攔截攻擊是最快的辦法,Fastly、Akamai、Cloudflare 等邊緣網絡股跟着大漲;網安軟件子板塊全天 +7.4%。
另據機構,快錢此前在 Anthropic 路演(大談網安潛力)期間做空網安股,今天也有空頭回補;國土安全部部長馬林在國會作證稱伊朗及其支持的團體一直在攻擊美國交通、金融、能源等系統。
Palo Alto 財報:財年一季度收入 34.45 億美元、同比 +39%(預期 33.1 億);新一代安全業務年度經常性收入(NGS ARR)97.3 億美元、+66%,剩餘履約義務(RPO,已簽約未確認收入)210 億美元、+35%;調整後 EPS 1.05 美元,超預期 0.08 美元。
全年收入指引從 141 億–142 億美元上調到 145.2 億–145.7 億;同時以 45 億美元收購做開放權重模型後訓練和推理的 Applied Compute,預計財年三季度完成。
CEO 阿羅拉在電話會上稱,不認為模型能力會在未來 6–9 個月見頂,客户需要 12–18 個月"持續的前沿 AI 測試",平台廠商要約兩年後才能把這些能力吸收進產品。

1. 美聯儲紀要偏鷹:幾乎全員認為還需加息,12 月加息被定價為近乎確定
紀要:10 月會議以 10 比 2 維持利率在 3.75%–4.00% 不變(理事庫克、克利夫蘭聯儲主席哈馬克主張加息 25 個基點);幾乎所有與會者認為可能需要進一步加息,兩人提出若通脹數據不佳,下次可考慮加息超過 25 個基點。
AI 被點名:許多與會者把 AI 基建視為重大通脹風險;美聯儲工作人員提示,AI 相關債務增長快、融資結構不透明,若投資回報不及預期,表外租賃承諾和循環貸款可能放大損失。
官員分歧:理事沃勒稱通脹仍朝錯誤方向走,12 月 8–9 日會議應考慮加息 50 個基點;紐約聯儲主席威廉姆斯認為無需激進收緊。
定價:12 月加息概率約 95%(11 月初非農後約 77%),50 個基點的概率約 10%–15%,期貨傾向 2027 年再加息兩次;外資交易台認為紀要比標題略偏鴿,加息超 25 個基點的前提是"後續通脹數據不利"。
樓市:10 月成屋簽約銷售指數環比 -4.7% 至 63,為 2001 年有記錄以來最低。
美債:油價大跌緩解通脹擔憂,10 年期收益率跌 3.8 個基點至 5.068%,2 年期持平於 4.804%;20 年期國債招標中標收益率 5.459%,需求穩健。
2. 波動較大的資產(11/18)
道指 -1.1%、標普 500 -0.2%、納指 +0.4%:標普五連跌、失守 200 日均線;美國聯邦醫療保險和醫療補助服務中心提出反欺詐規則、審計回溯到 2018 年,聯合健康 -10.2%、Humana -13.0% 拖累道指。
黃金 -3.5% 至 3,728 美元:紐約商品交易所 12 月合約跌破 3,800 美元,現貨創 2025 年 9 月以來最低;高盛 11 天內第二次下調金價目標至 4,650 美元。
倫銅 -5.7% 至 12,471 美元/噸:倫敦金屬交易所期銅創 4 月初以來新低,加息預期疊加 AI 基建需求疑慮,押注 AI 用銅的多頭平倉;白銀 -5.1%。
WTI 原油 -3.2% 至 83.26 美元:8 月底以來首次跌破 85 美元,美國能源信息署數據顯示上週商業原油庫存增 338 萬桶,遠超預期的約 100 萬桶。
美元指數 +0.4% 至 103.86:2025 年 4 月以來最高。
VIX(恐慌指數)-3.5% 至 24.6。
3. 算力與存儲價格(11/19)
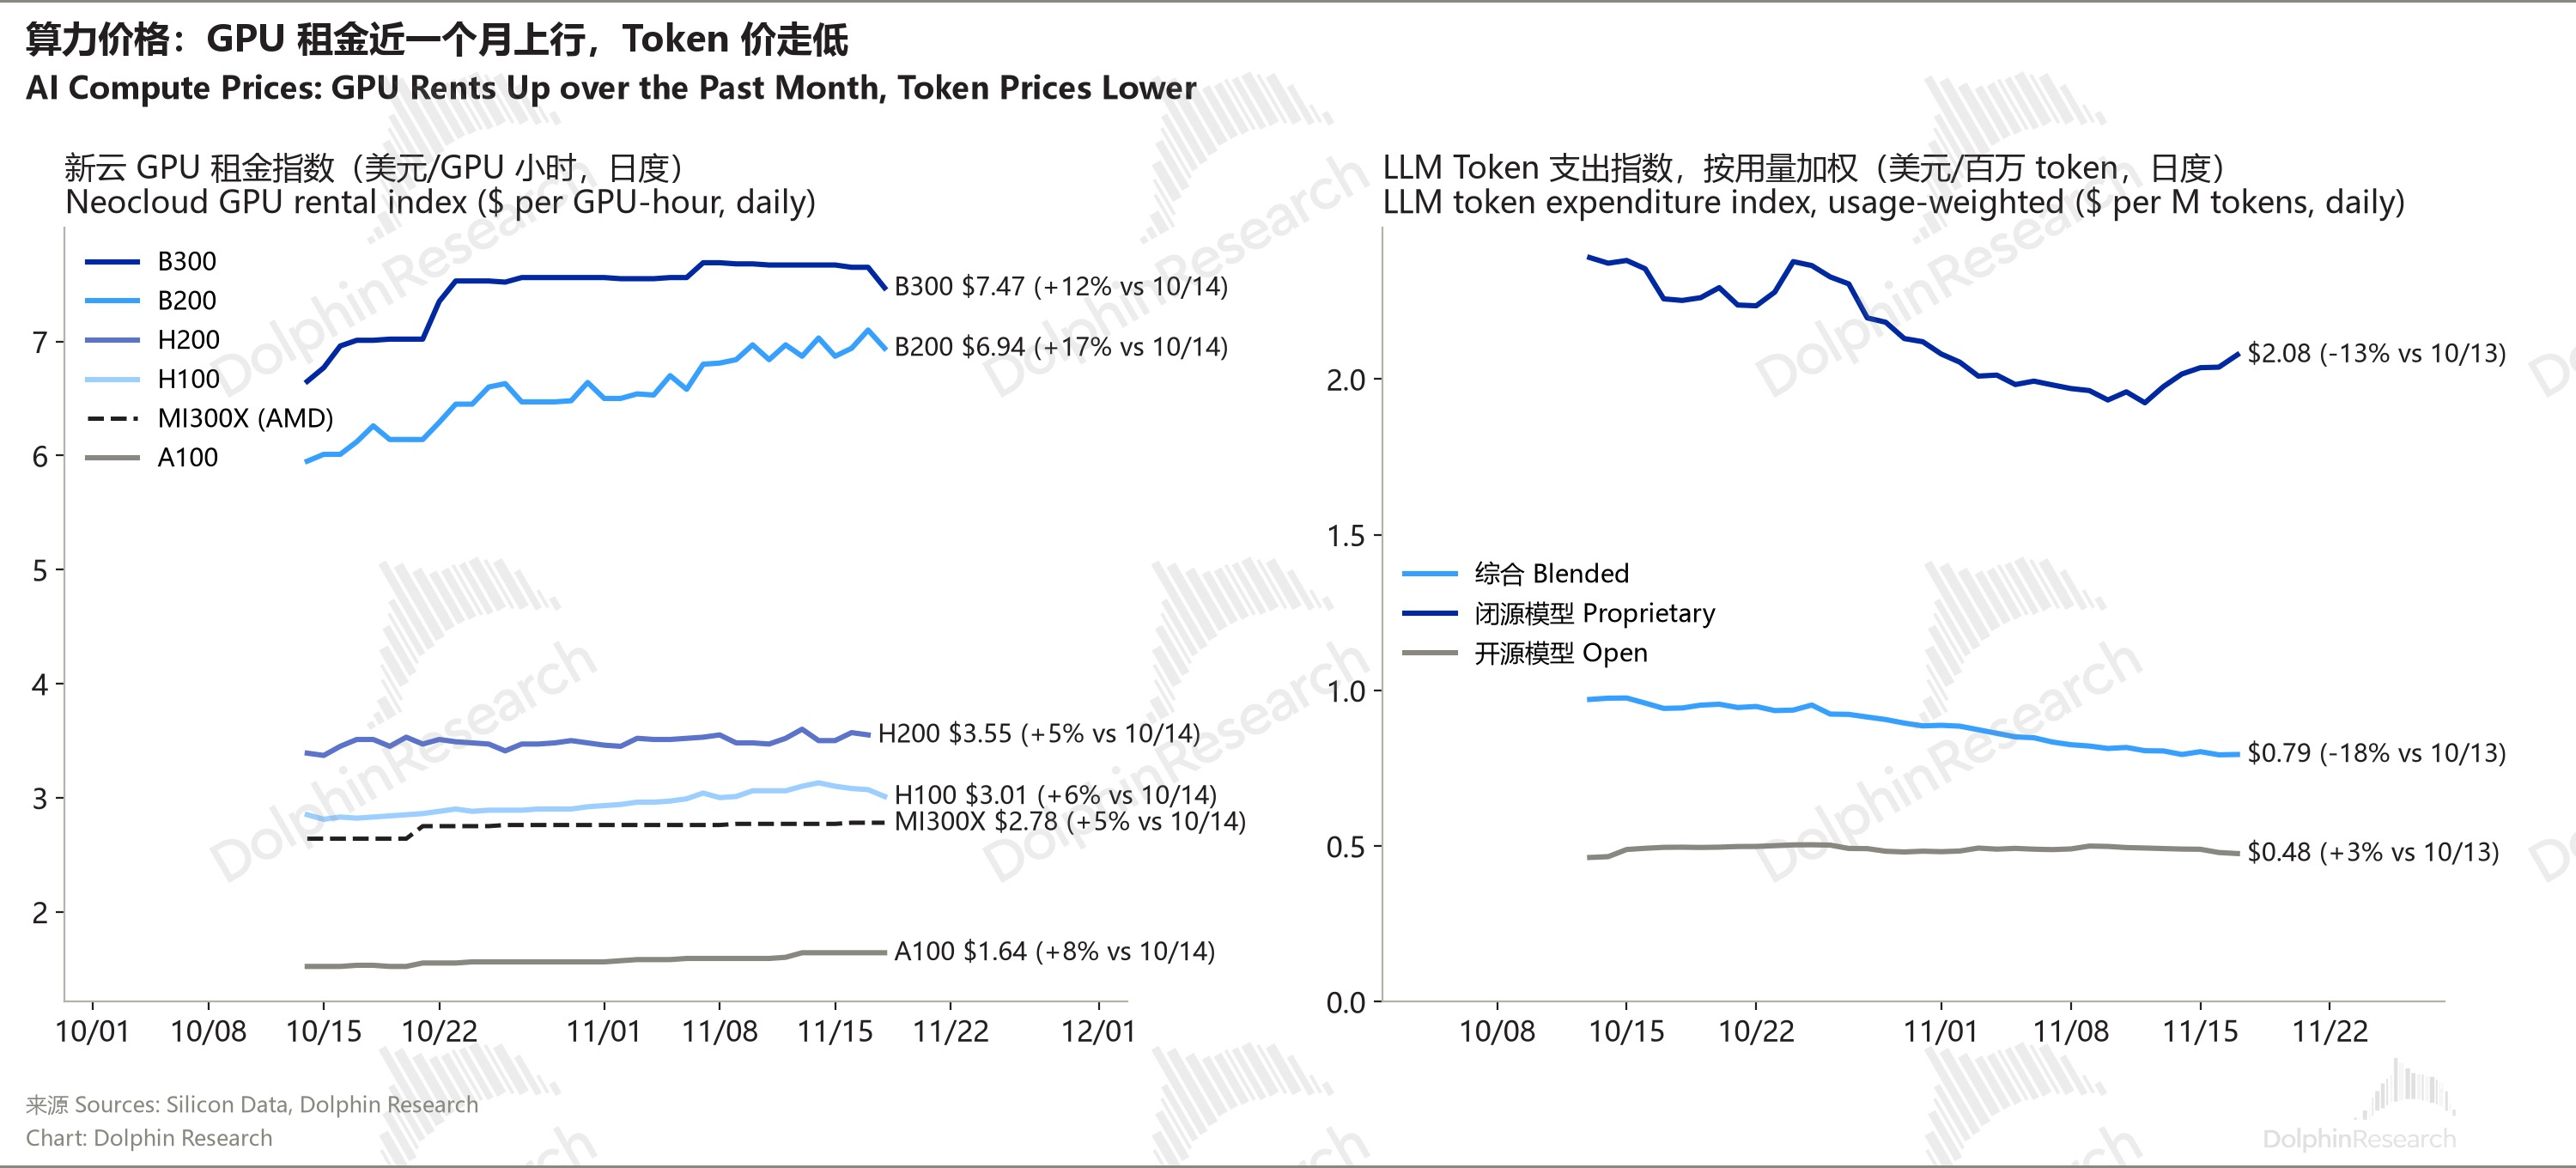
GPU 租金:Silicon Data 新雲租價指數 11/18 B200 6.94 美元/GPU 小時,較 10/14 漲 17%、近一週漲 1.5%;B300 7.47 美元(漲 12%),H100 3.01 美元(漲 6%),AMD MI300X 2.78 美元(漲 5%)。
Token 價:Silicon Data LLM Token 支出指數(按實際用量加權)11/17 綜合 0.79 美元/百萬 token,近 7 天跌 2.4%、較 10/13 跌 18%;閉源模型 2.08 美元(近 7 天漲 7.5%),開源模型 0.48 美元(跌 4.6%)。
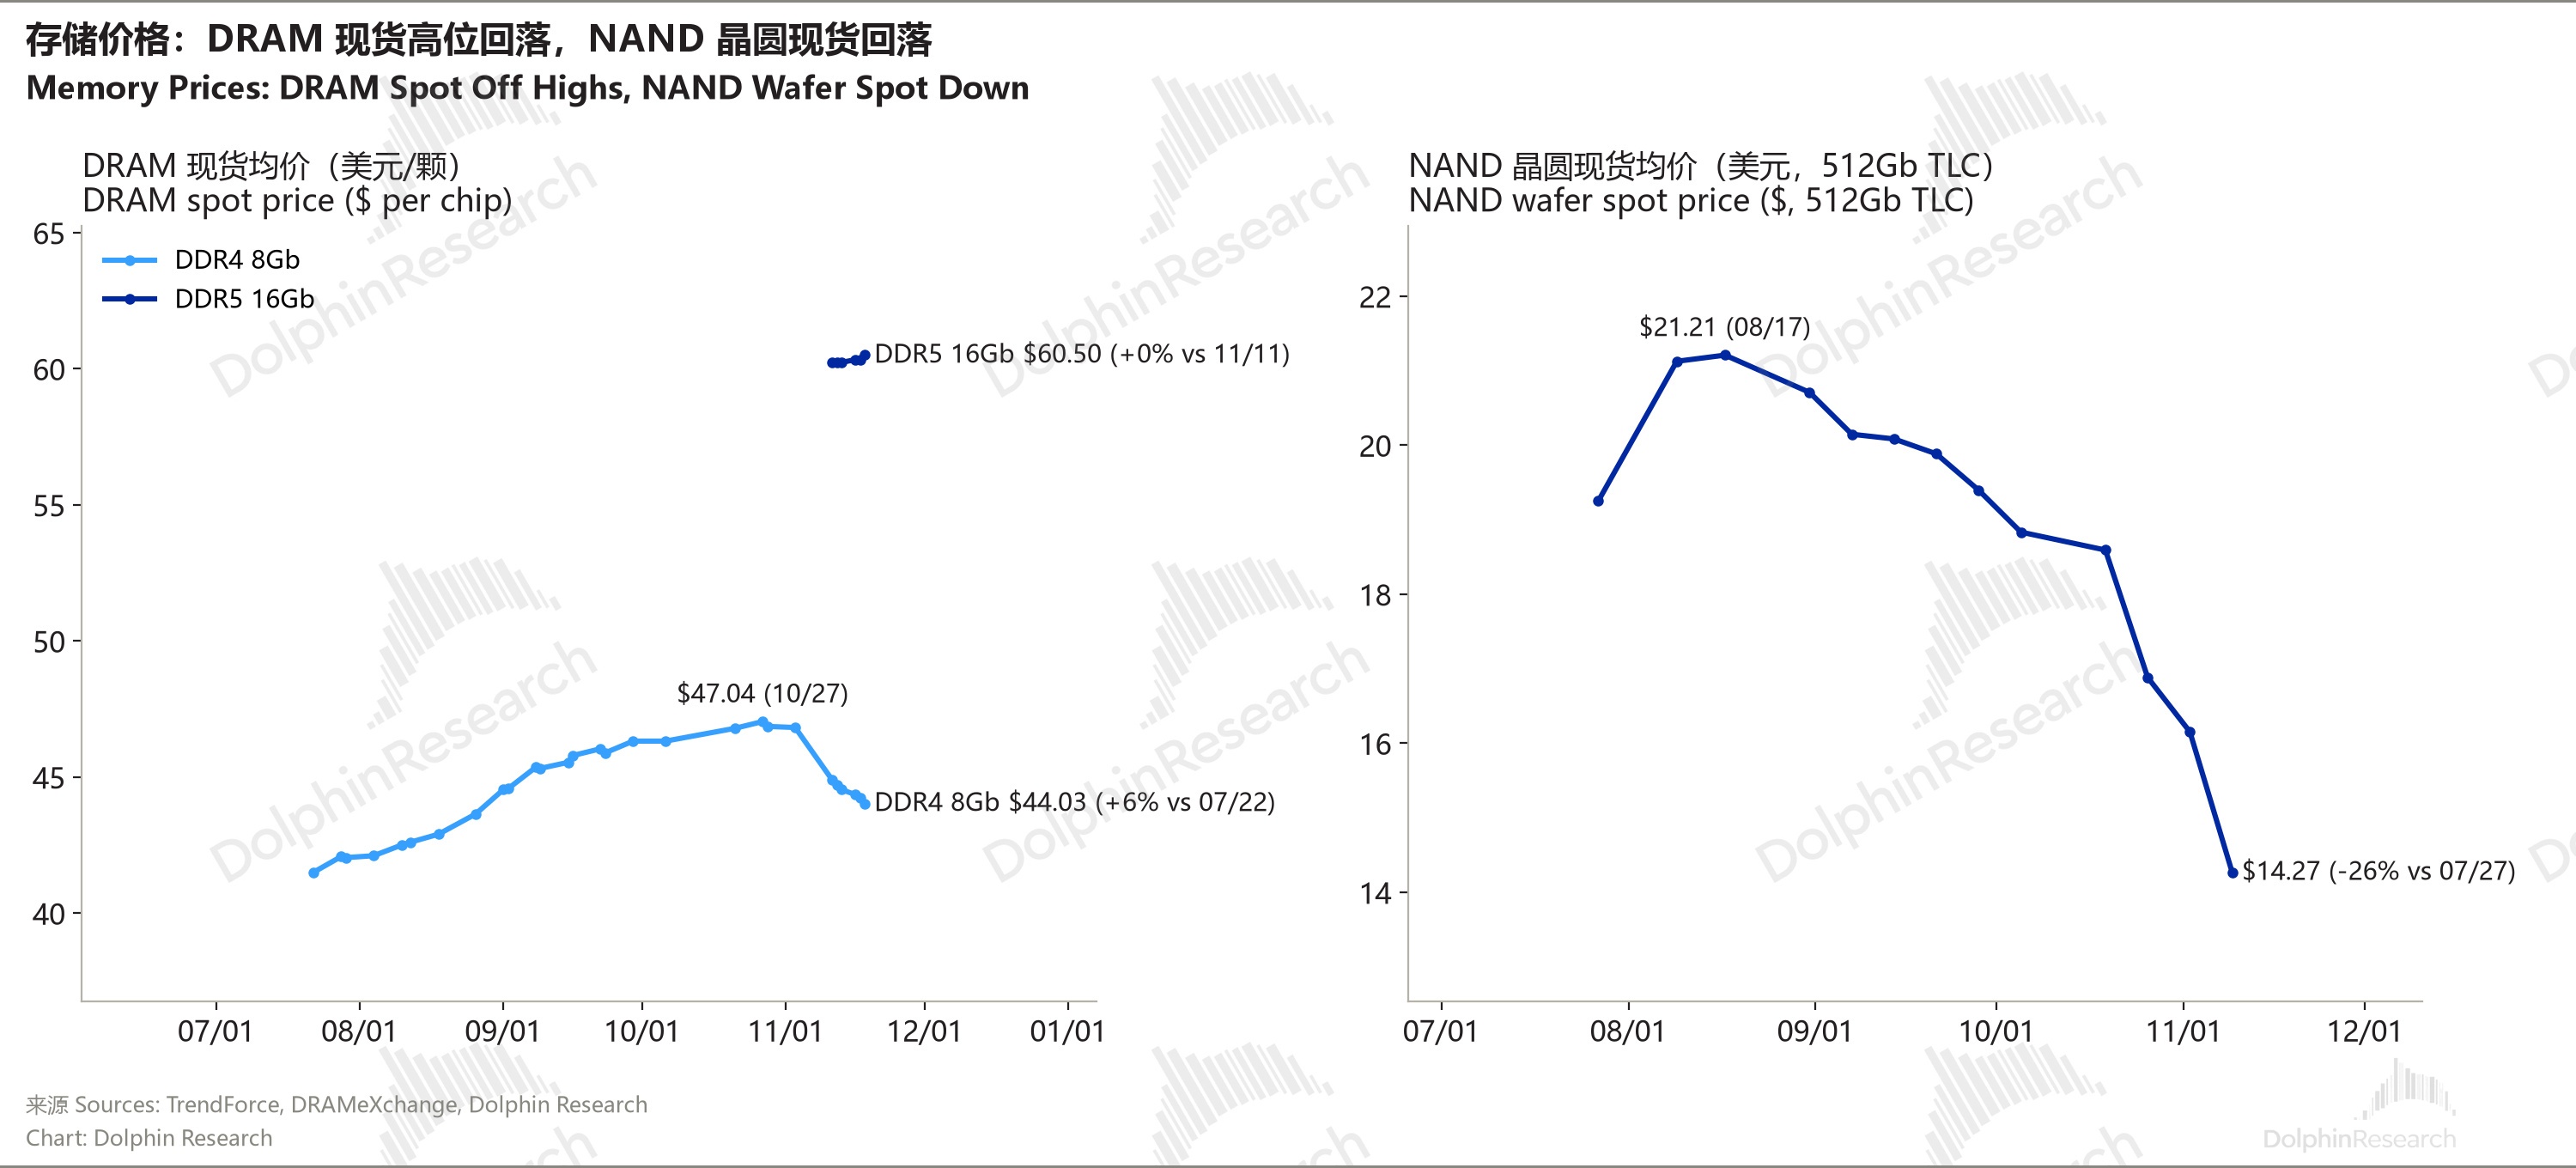
DRAM:DDR4 8Gb 現貨 44.03 美元,較 10/27 高點跌 6.4%,近一週跌 1.9%。NAND:512Gb TLC 晶圓現貨 14.27 美元,較 8/17 高點跌 33%。
HBM 繼續漲、NAND 先轉跌:TrendForce 預計明年 HBM4 每 Gb 價格從今年 2.05 美元以上漲到 3–5.5 美元、漲幅超 100%;通用 DRAM 四季度均價環比漲 10%–15%,明年逐季放緩到 0%–5%,價格能撐到 2027 年底;NAND 因長江存儲激進擴產,明年二季度起轉跌。
美光:CEO 梅赫羅特拉稱2027 年已賣掉 75%,客户洽談已轉到 2028 年,2027、2028 年供需比 2026 年更緊;12 月 9 日《芯片法案》限制解除後將開始強勁的股東回報。
但渠道調研顯示 DRAM 漲幅放緩、NAND 更差,美光 -1.0%、閃迪 -2.6%;10 月初以來美光已跑贏閃迪約 22 個百分點。
4. 亞洲開盤與今日推演(11/19)
亞洲今日開盤:日經 開盤小漲 0.05%;美股期貨標普 +0.6%、納指 +1.1%。
美股隔夜 → 亞洲映射:英偉達跌、AMD 和博通漲、存儲股回落;資金在 AI 硬件內部換倉而非整體撤出,日韓台芯片鏈大概率分化;
金銀銅暴跌、美元走強,港股和 A 股資源股承壓;12 月加息定價近乎確定,高估值成長股仍受壓。
港股平台:騰訊 ADR 跌 2.4%,港股要消化"capex 見頂但利潤和現金流先承壓"的組合;阿里今晚美股盤前財報,京東 ADR 再跌 2.0%,中國平台情緒偏弱。


高通 QCOM|1,705 億美元|-4.1%
財報業績差,之後持續陰跌。
Cerebras CBRS|-9.6%
估值高,業績一般,利息走高的情況下,AI 芯片裏跌幅最大。
應用光電 AAOI|-9.8%
剛募資 6 億美元后又宣佈最高 5.5 億美元的按市價增發(ATM),攤薄擔憂下大跌。
英特爾 INTC|-0.9%
和微軟籤長期協議:微軟下一代 Maia 加速器和 Cobalt CPU 首次採用英特爾 EMIB-T 先進封裝,英特爾多年保障至強(Xeon)服務器 CPU 供貨,含下一代 Diamond Rapids;未披露合同金額。
CEO 陳立武稱已簽下首個 18A 製程外部客户,18A 良率 70%,自家芯片良率 2027 年底到 2028 年追平台積電;但股價沒買賬。

微軟 MSFT|3.77 萬億美元|+0.4% / Meta META|1.58 萬億美元|-0.4%
和英特爾擴大 Azure 合作,自研芯片首次引入英特爾 EMIB 封裝;稱 Azure M 系列 v4 虛擬機藉助至強 6 性能最高提升 2.3 倍。
Roblox RBLX|+7.6%
管理層稱 AI 做遊戲在 10 月出現拐點:11 月至今平台前 100 款體驗里約 40% 是近 90 天新做的,10 月這一比例約 20%;股價無視週二的參議院聽證會。

SpaceX SPCX|1.89 萬億美元|+1.3%
摩根士丹利稱 SpaceX 正與 AI 交易脱鈎:星鏈收益像債券一樣穩定,旗下 Terafab 到 2035 年資本開支計劃 4,900 億美元;維持增持、目標價 300 美元,最大不確定性是和特斯拉未來的關係。

阿里巴巴 BABA|2,099 億美元|-2.6%
今天美股盤前發財報;據機構,黃仁勳離開 +BIS 新規,百度 -2.7%、京東 -2.0%、嗶哩嗶哩 -4.7%,騰訊三季度不及預期但 ADR 只跌 2.4%,算是扛住了。
世紀互聯 VNET|-11.3%
中國數據中心股領跌(萬國數據 -4.6%),遠程算力新規下,服務中國客户的海外數據中心融資開始被凍結。


| 日期 | 事件 | 看點 |
| 11/19 週四 | 阿里(美股盤前)、聯想財報;Anthropic 納斯達克掛牌;美國初請失業金、費城聯儲製造業指數(新加坡時間 21:30) | 阿里見下方財報前瞻;ANT 首日表現決定"抽血"會不會延續 |
| 11/24 週二 | 戴爾、小米財報 | 見下方財報前瞻 |
| 約 11/25 | 美國財長貝森特給英偉達的 10 天回應期限 | 董事會是否轉向外部 CEO |
| 11/26 週四 | 美股感恩節休市(11/27 半日市) | 節前流動性變薄 |
| 12/8–9 | 美聯儲議息 | 加息 25 還是 50 個基點 |

阿里巴巴 BABA|11/19 美股盤前
看點:騰訊先交卷:遠程算力受限下雲收入仍加速到 35%,但 capex 衝到峯值、利潤和現金流先承壓;市場要看阿里能否同樣拿出"雲加速、capex 可控"的組合,以及自研芯片平頭哥能否對沖高端 GPU 斷供、遠程算力受阻。
海豚君關注:雲外部收入增速(上季 45%)、AI 相關產品收入(上季 123.76 億元)、capex 和自由現金流(上季 -446.7 億元),以及遠程算力受限後長期雲增長目標是否調整。
戴爾 DELL|11/24 美股盤後
看點:英偉達財報不錯,市場要看戴爾 AI 訂單和積壓訂單能否繼續創新高,以及存儲漲價下毛利率能否守住。
海豚君關注:AI 新增訂單、AI 積壓訂單、AI 服務器收入、毛利率(上季 21.1%),以及全年收入指引 1,900 億–1,940 億美元是否再上調、是否給出下一財年展望。
小米 1810.HK|11/24 港股盤後
看點:存儲漲價對手機毛利率的擠壓還在持續(騰訊稱 DRAM 年初同比漲約 400%,近期才趨於平穩);汽車要看澎程系列增程 SUV 能否把全年交付拉近 55 萬輛目標,雷軍稱小米汽車明年正式出海。
海豚君關注:手機毛利率會不會跌破 8%、IoT 何時止跌、汽車單車均價與毛利率,以及管理層是否調整 55 萬輛目標。
<此處結束>
近期日報回顧
2026-11-18:海豚日報 | 老黃不在,新 CEO 成市場救星;A 社臨上市,軟件股挨 OAI 飛刀
2026-11-17:海豚日報 | 大殺英偉達遠期出貨、死堵遠程算力,半導體利空沒完沒了?
本文的風險披露與聲明:海豚研究免責聲明及一般披露
本文版權歸屬於原作者/機構。
以上內容僅代表作者個人觀點,不代表平台立場。本內容僅供投資參考,不應被視為投資建議。如您對平台提供的內容服務有任何疑問或建議,請聯繫我們。