D
新东方(纪要):全年指引 14%~18%,K-12 稳增 20%
以下为海豚君整理的 新东方 FY26 Q4(截至 2026 年 5 月 31 日)的财报电话会纪要。一、财报核心信息回顾 1. 股东回报:为落实 2025 年 7 月通过的三年股东回报计划,董事会批准 FY27 现金分红 + 新回购计划,FY27 资本回报总额预计约 5 亿美元。其中现金分红约 3 亿美元...

以下为海豚君整理的 新东方 FY26 Q4(截至 2026 年 5 月 31 日)的财报电话会纪要。一、财报核心信息回顾 1. 股东回报:为落实 2025 年 7 月通过的三年股东回报计划,董事会批准 FY27 现金分红 + 新回购计划,FY27 资本回报总额预计约 5 亿美元。其中现金分红约 3 亿美元...
以下为海豚君整理的 $新东方(EDU.US) FY26Q3 的财报电话会纪要,财报解读请移步《留学碰壁、素培获利,新东方又 “稳” 住了》一、财报核心信息回顾 1. 股东回报:公司此前股东回报计划下,FY2026 普通股息合计 $0.12/股($1.2/ADS),分两期派发。首期已完成派发;第二期 $0.06/股($0.6/ADS)的股权登记日为 2026 年 5 月 15 日(北京/香港时间和纽约时间)...
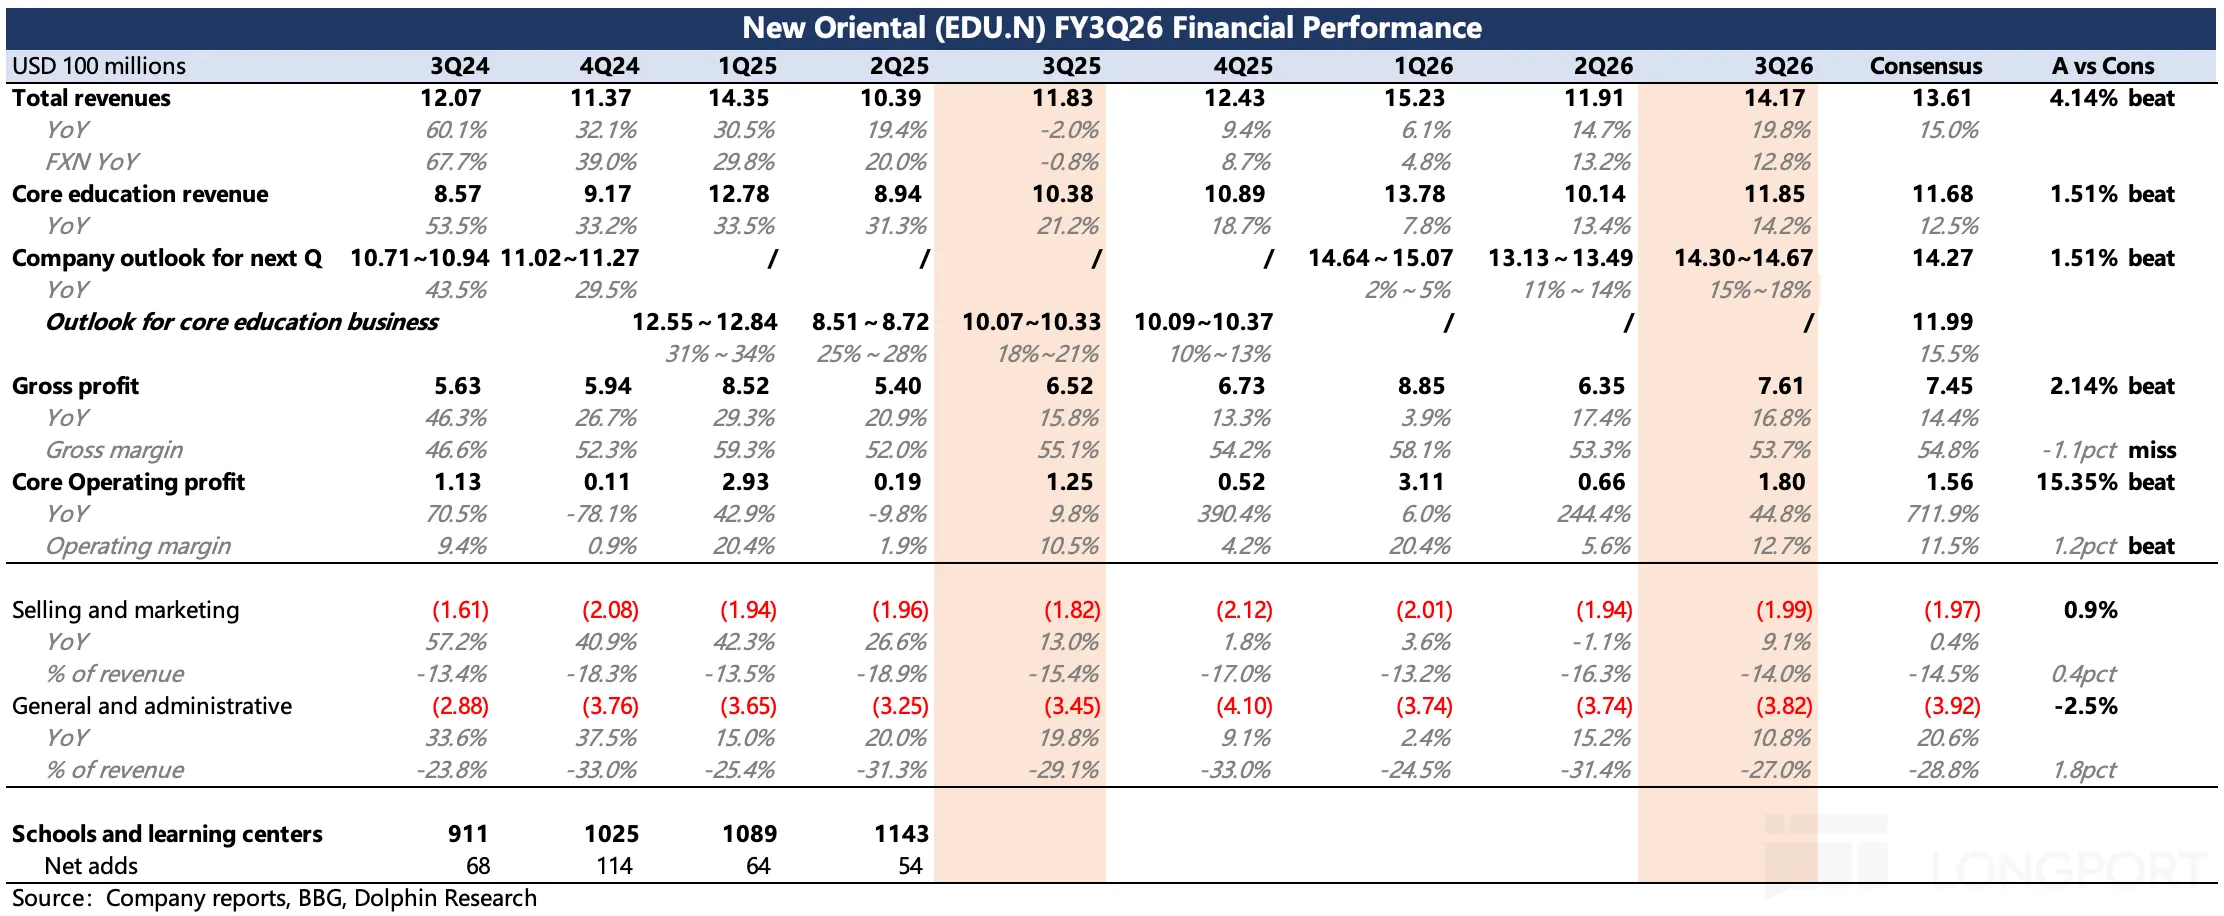
$新东方(EDU.US) 北京时间 4 月 22 日美股盘前发布了 2026 财年第三季度的业绩,对应的是自然年下 2025 年 12 月至 2026 年 2 月的部分秋季学期 + 寒假期间的经营情况。本季度业绩当期表现和指引都还可以,不过在公司 preview 之后,近一个月机构预期也已经有所上调。细项中,东方甄选预估要更好一些,核心教育的表现则市场预期得相对充分...
以下为海豚君整理的新东方 FY26Q2 的财报电话会纪要,财报解读请移步《新东方:韧性增长,教育头牌的含金量还在提升》一、重点财务指标二、管理层汇报 1)管理层对未来的总体展望管理层表示:本季度与 2026 财年上半年强劲结果,让他们对运营韧性与增长动能更有信心。未来将继续采取 “收入增长与盈利增长平衡” 的策略:坚持成本纪律,在各业务线追求可持续盈利;对产能/网点扩张采取审慎策略...
以下是海豚投研整理的,关于$新东方(EDU.US) 的 FY26 Q1 的财报电话会纪要,财报解读请移步《指引稳了、回报拉满,新东方的信仰救得回吗?》一、财报核心数据回顾 1、总体收入与利润净收入:同比增长 6.1%。营业收入:达 3.108 亿美元,同比增长 6%。非公认会计准则营业收入(剔除股权激励费用及业务收购产生的无形资产摊销):达 3.355 亿美元,同比增长 11.3%。归属净利润:为 2.407 亿美元...
$新东方(EDU.US) 北京时间 10 月 28 日美股盘前发布了 2026 财年第一季度的业绩,这个对应的是自然年下 2025 年 6 月至 2025 年 8 月的暑期旺季的经营情况。财报前一个月,公司前瞻已经透露了三方面的边际利好:1)股东回报可能提升;2)留学业务的恶化没市场想的那么差,带动收入增速达到 5%,小超指引(增速 2-5%);3)K9 在部分城市面临的竞争有所放缓,下季度开始增速回升...
$新东方(EDU.US) 北京时间 7 月 30 日美股盘前发布了 2025 财年第四季度的业绩,对应的是 2025 年 3 月至 2025 年 5 月淡季经营情况。本次业绩点评仍然聚焦在教育业务,重点关注的是指引,包括对 2026 全年的预期。具体上,关于留学业务展望是重中之重,其次则是新业务的景气度趋势等问题。业务之外,则关注股东回报的变化。具体来看:1. 指引又出 “雷”:鉴于环境动荡...
以下是$新东方(EDU.US) FY25 Q1 的财报电话会纪要,财报解读请移步《新东方:才出 “分手坑” 又挨 “关税锤”,素培能撑家底吗?》一、财报核心信息回顾 1、营业收入 :总净利润同比下降 2%,排除东方甄选业务所产生的核心教育收入,同比增长 21.2%。2、经营利润率 :经营利润率 12.1%,Non-Gaap 经营利润率(不包括东方甄选业务所产生的 Non-Gaap 经营利润)13.3%...
$新东方(EDU.US) 北京时间 4 月 23 日美股盘前发布了 2025 财年第三季度的业绩,对应的是 2024 年 12 月至 2025 年 2 月寒假旺季的经营情况。本次业绩点评仍然聚焦在教育业务,这次关注点还是在指引。尤其是关税引发的地缘风险扰动下,留学业务的增长前景不确定性加大。具体来看:1. 指引不佳,部分定价最关注指引,但偏偏指引最 “拉胯”。相较于 3 月底公司调整后的预期而言,Q3 业绩基本符合预期...