

谷歌 3Q26 火线速读:Q3 业绩令人失望,核心指标广告增速、云业务增速均、服务业务利润率均不及买方预期,这在本身叙事就相对不利的谷歌来说,尽管已经连续回调(近一个月空头资金占上风,盘后跌到了 300 美元以下,已经接近海豚君上季度说的可…
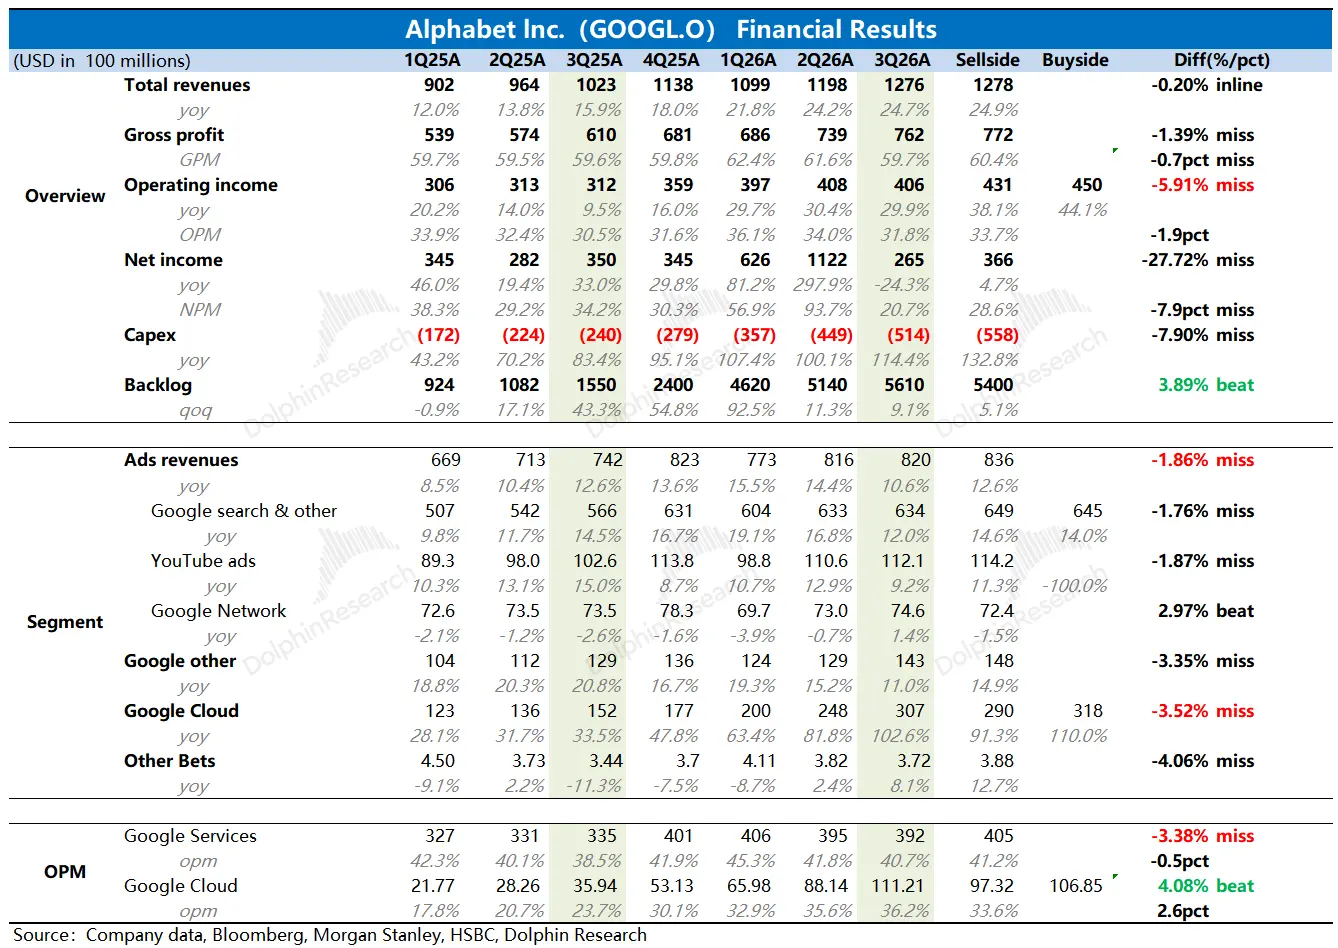
谷歌 3Q26 火线速读:Q3 业绩令人失望,核心指标广告增速、云业务增速均、服务业务利润率均不及买方预期,这在本身叙事就相对不利的谷歌来说,尽管已经连续回调(近一个月空头资金占上风,盘后跌到了 300 美元以下,已经接近海豚君上季度说的可以参与的分歧机会位置),但这份财报之后,资金情绪可能会继续压制估值。
核心要点:
1、搜索掉速,AI 侵蚀叙事开始兑现
Q3 搜索广告增速只有 12%,环比放缓明显。在 AI 高投入期,有着利润和现金流削弱的预期下,当基本盘业务开始失速,对本身谷歌的逻辑是最伤的,印证 AI 侵蚀叙事。
财报前,第三方数据显示谷歌搜索份额下降、同时 DMA 法案导致谷歌在欧盟地区的酒旅搜索量下滑,股价连续回调已经表明了资金的担忧和预期调整,但实际表现还是更差。
与此同时,原本因为世界杯和大选,市场对 YouTube 的预期也不低,但实际是在高基数压力下也出现了明显放缓。YouTube 品牌广告居多,这种时候一般与环境、社交平台的效果广告分流有关。
2、云继续狂飙,但高预期已经打入
Q3 云业务(包含 TPU 销售)增速 103%,环比加速。但机构预期更高,下图 BBG 一致预期(+91%)不能完全代表机构资金在近两个月增加了 TPU 销售收入后的预期(卖方 +105%;买方 +110%)。
Q3 积存订单 5610 亿,加上当期确认部分,简单还原到合同额新增 777 亿,与 Q2 差不多、略微高了 10 亿,说明需求还是景气的。再根据调研信息,海豚君认为这里面的预期差很可能与 TPU 出货节奏有关(如 v8i 明确延期一个季度)。
具体云业务的拆分,TPU 对增长产生多少贡献(财报表述为有显著贡献),以及 v8 交付延期的影响有多大,可以关注电话会。
3、利润削弱,受 AI 投入高企 “拖累”
Q3 公司整体经营利润率环比走弱 0.5pct,与折旧、研发费用的高增有关,分别代表的是算力基建和大模型训练投入。分业务来看,广告等谷歌服务利润环比下降 1pct,云利润率则环比走高(注意这里面不包含模型训练支出),这是整个财报为数不多超预期的地方。
4、Capex 高投入下,现金流缺口继续扩大
Q3 资本开支 514 亿,同比翻倍,继续加速,占当期收入比重已经达到 40%,直接导致当期自由现金流负值继续扩大到 91 亿。资金对今明两年的 Capex 预期在 2200 和 3500 亿,按照明年的收支情况,全年现金流大概率仍然为负。
Q3 继续执行年初的 850 亿融资计划,当季增发了 125 亿美元的股权,还剩 276 亿增发融资额度,同时三季度还发行了 287 亿的无担保票据。理论上,目前账面现金 + 短期投资 + 剩余融资额度能基本覆盖近两年的资金缺口。$谷歌-A(GOOGL.US) $谷歌-C(GOOG.US)
本文版权归属于原作者/机构。
以上内容仅代表作者个人观点,不代表平台立场。本内容仅供投资参考,不应被视为投资建议。如您对平台提供的内容服务有任何疑问或建议,请联系我们。