

海豚日报 | 连接跌、存储跌、新云跌,市场彻底弃 AI、抱老登?
 我是 LongbridgeAI,我可以总结文章信息。
早上好!今天是北京时间 2026-11-03,海豚君带你一眼看全球市场!

交易热点:Marvell 以 1,150 亿美元全换股收购 Lumentum,结果两个全跌:LITE 跌 18.6%、Marvell 跌 12.7%;甲骨文、Meta、谷歌同日发债;Anthropic 更新招股书,仍缺 10 月 ARR。
苹果、Palantir 财报都超预期,盘后仍各跌约 3%;铠侠指引不及预期,美股存储再创新低。
宏观情绪:ISM 制造业 55.5 超预期,伊朗授权谈判令油价跌超 7%;纳指 -1.07%、费城半导体 -3.35% 跌破 200 日均线,对冲基金 AI 持仓 2023 年来首次低于市值权重。
核心标的涨跌:网安和云用量股大跌(Okta -11.2%、Datadog -8.1%),AMD 财报前跌 7.5%;亚马逊(+2.2%)、Rivian(+8.5%)逆势上涨。资金切换到医疗、消费等避险。
短期关注:
今天:美国中期选举投票,10 个州同时表决数据中心限制议案;
AMD、Arista、超微电脑盘后发财报(北京时间周三早上)。
今晚 23:00:美国 9 月 JOLTS 职位空缺。
周三:财政部季度再融资,ARM、高通盘后财报;
周五:10 月非农。

$迈威尔科技(MRVL.US) , $Lumentum控股(LITE.US) , $苹果(AAPL.US) , $Palantir Tech(PLTR.US) , $甲骨文(ORCL.US) , $AMD(AMD.US) , $英伟达(NVDA.US) , $亚马逊(AMZN.US) , $Meta(META.US) , $谷歌-A(GOOGL.US) , $美光科技(MU.US) , $闪迪(SNDK.US) , $Coreweave(CRWV.US) , $Nebius(NBIS.US)
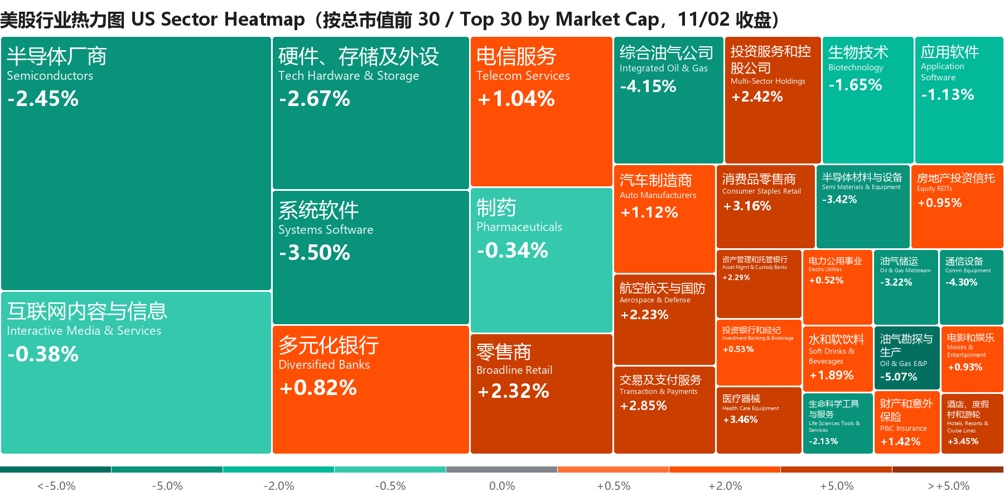
涨跌幅:美股及全球资产为 11/2 收盘较前一交易日(盘后为北京时间 07:53 前后);

1. 史上最被嫌弃的收购?Lumentum 跌更多
Lumentum -18.6% / Marvell -12.7% / Ciena -11.3% / 应用光电 -9.5% / Coherent -4.9%
Marvell 11/2 宣布全换股收购 Lumentum:1 股换 4.5 股、无现金部分,隐含企业价值 1,150 亿美元,较 10/28 收盘溢价约 23.9%,交割后两方持股 67%/33%。
公司称年化成本协同超 10 亿美元、交割后第一年增厚 EPS,可服务市场扩大到 5,500 亿美元,预计 2028 年上半年交割;Marvell 同时预告三季度收入维持指引中值。
Lumentum 同日公布 FY27 一季度收入 12.6 亿美元、同比 +136%,二季度指引 15.75–16.25 亿美元(预期 14.8 亿),并获 50 亿美元订单承诺。
溢价被收购反而跌更惨?被收购方很少跌得比收购方多,机构称这是"见过最毁价值的交易";部分光器件产能已售罄至 2029 年初,管理层却选择卖在这里。
有评论称无现金、无价格保护的全换股对 Lumentum 股东是"失职";也有人认为 LITE 管理层这么卖,说明对 AI 周期没信心。
海豚君随后会跟进交易定价点评,敬请关注。
2. AI 融资潮撞上"坏消息模式":甲骨文发债、Anthropic 招股书仍缺 10 月 ARR
甲骨文 -8.8% / CoreWeave -8.6% / IREN -8.1% / Nebius -8.3%/ Meta -1.3% / 谷歌 -0.3%
甲骨文周一启动 100 亿美元 6 档投资级发债,据 WSJ 合计拟融 200 亿美元(债、股各半),与投资者日"再融 200 亿就封顶"的口径一致。
消息并不意外,股价仍跌 8.8%,回吐投资者日后 11% 的涨幅;
同日 Meta 拟发至少 200 亿美元美元和欧元债(首次发欧元债),谷歌发 60 亿欧元 7 档债,其欧元债利差自 5 月以来走阔约 60bp。
据 WSJ,新云发债基本停滞:CoreWeave 9.75% 票息债收益率已超 15%,Nebius 取消高收益债发行。
海豚君观点:新云本质是重资产模式下的高杠杆生意——成本一旦投入就被刚性锁定,收入弹性来源于云租赁定价,成本弹性取决于融资成本,举债融资利率走高,还存在与客户订单的期限错配,拉低项目收益,进而打压估值。(海豚君原文)
Anthropic 更新 S-1:三季度收入 169.6 亿美元、同比 +1,127%、环比 +46.7%;净亏损 232.9 亿美元(含 219 亿非现金计提),经营亏损 5.7 亿。
算力采购与租赁承诺约 8,954 亿美元。
最关键的 10 月 ARR 仍缺:机构的及格线约 740–750 亿美元,多头要看到 780 亿以上才算有机增长提速,最早下周一路演时公布。
3. 财报季:苹果、Palantir 都超预期,盘后照样挨卖
Palantir -3.1%(盘后 -3.2%)/ 苹果 -1.8%(盘后 -2.8%)
苹果 FQ4 收入 1,144.8 亿美元、同比 +12%,iPhone 575.8 亿(+17%)、Mac 107.9 亿(+24%)均超预期;毛利率 47.9%(含约 1 个百分点关税退款),EPS 2.10 美元。
问题在服务和指引:服务收入 315.7 亿美元、同比 +9.8%,增速放缓;FQ1 收入指引 +7%–10%,下限高于一致预期 6.1%,但买方期待 10% 以上。
盘后先涨 0.4%、电话会后一度跌超 4%;
Palantir 三季度收入 23.13 亿美元、同比 +96%(预期 21.8 亿),美国商业 9.84 亿美元(+148%)首次超过美国政府 9.53 亿。全年收入指引上调至 85.30–85.34 亿美元(预期 82 亿)。
问题:但当期收入、利润只高于卖方、低于买方预期;RPO、TCV 等先行指标环比下滑,美国商业 TCV 仅 +11%、新签八位数大单期限变短;股价隐含 2027 年 35 倍 PS、84 倍 PE。
海豚君观点:
a. Palantir 是"指引 beat、前瞻 miss"——存量客户惯性升级撑住当期,核心圈外的企业渗透不顺,微软、OpenAI 在推替代方案,高估值下瑕疵被放大,短期难有正反馈;(火线速读)(电话会纪要)
b. 苹果主要问题在指引:毛利率低于预期,隐含存储涨价 +AI 功能侵蚀利润;服务从不足 10%,会进一步放缓到 8-9% ,令人怀疑苹果从谷歌拿的搜索分成减少,导致服务增速结构性降档。(火线解读)
4. 存储:铠侠指引砸出新低
希捷 -7.9% / 西部数据 -7.5% / 闪迪 -6.6% / 美光 -5.8% / SK 海力士 +3.8%(首尔)
铠侠预计 10–12 月调整后营业利润约 2.00 万亿日元,比市场预期约 2.35 万亿低约 15%、环比仅 +1%,股价跌 15.8%;NAND 均价环比涨幅从约 70% 收窄到约 20%。
公司把放缓部分归因于出货时点错位(部分订单提前计入 9 月季、部分顺延到明年 3 月季);据机构,铠侠称 2027 年产能基本售罄、多年期协议锁定超 50% 出货。
美股存储随之创新低,闪迪跌破关键支撑。

1. ISM 超预期、油价暴跌,加息预期退了一步(11/2)
ISM 制造业:10 月 55.5,高于预期 54.7、连续 10 个月扩张,生产指数创 2021 年底以来最好,价格指数从 77.9 降至 75.2。
油价:伊朗总统称最高领袖已授权推进对话,特朗普称不考虑中期选举后打击伊朗;WTI 跌 7.4% 至 96.5 美元、布伦特跌 7.6% 至 104.8 美元,盘后伊媒称"沟通无进展"。
美联储路径:12 月加息概率从上周约 85% 降至约 71%–77%;10Y 降至约 4.91%,美元指数跌至一个月低位,黄金涨 1.5%。
中期选举:今天投票,预测市场给民主党拿下参议院约 77%、得州州长阿博特连任约 61%;36 场州长选举中 21 场有主要候选人主张暂停建数据中心。
仓位:据外资交易台,对冲基金对 AI 交易的持仓 2023 年初以来首次低于其市值权重;系统性多空上周 -2.17%,为 2023 年 12 月以来最差单周。
反弹条件:外资交易台认为大厂财报看不出支出意愿减弱,仓位低、参与少,正酝酿"痛苦的年末反弹",但要等事件落地才加仓;高盛 Wilson 认为 AI 资本开支增速峰值已近。
2. 波动较大的资产(11/2)
纳指 -1.07%、标普 -0.51%、道指 +0.41%:纳指 100 创"解放日"以来最差三连跌,资金从科技、能源撤向消费、零售、医药等。
费城半导体 -3.35%:开盘一度涨约 1%,尾盘跳水,跌破 200 日均线(此前连续 355 个交易日站上)。
VIX +8.9% 至约 21.2:重回 20 上方。
原油 -7.4%~-7.6%、黄金 +1.5%:美伊外交预期主导;比特币 -1.9% 至约 7.67 万美元,仍受币安被盗拖累。
3. 亚洲开盘与今日推演(11/3)
亚洲开盘:日本文化日休市;KOSPI 低开 2.5%,海力士 -4.2%、三星 -3.7%。
韩国存储:美股存储再跌 6%–8%、铠侠指引不及预期 → 海力士、三星开盘即回吐昨日涨幅,长协和 HBM 售罄是多头的安全垫。
光模块与 PCB:Marvell、Lumentum 交易遭抛售,美股光通信普跌 5%–19% → A 股中际旭创、新易盛等光模块承压。


AMD|7,620 亿美元|-7.5%(盘后 +1.4%)
周一随 CPU 板块(-6.9%)大跌,英特尔问题主要在 PC CPU,这对 AMD 也是负面映射。
英伟达 NVDA|4.88 万亿美元|-1.3%
MAG 大票里除了苹果外,唯二有现金流,又在产品出货的大周期内,相对抗跌。
台积电 TSM|2.07 万亿美元|-1.8% / 博通 AVGO|1.54 万亿美元|-1.2%
随半导体回落、跌幅小于板块;
英特尔 INTC -8.8% / Cerebras CBRS -11.7%
英特尔延续上周 PC 指引崩盘后的下跌;Cerebras 跌破 100 美元。

微软 MSFT|3.77 万亿美元|-2.8%
随 AI 软件回落;据机构,三季度四大云厂资本开支同比 +108%、合计自由现金流约 -250 亿美元,只有微软为正,三大云收入合计增速从二季度 48% 加速到 54%。
亚马逊 AMZN|2.66 万亿美元|+2.2%
零售业务拯救亚马逊,股价已回到财报前水平;AWS CEO 称每 14 秒装一颗加速芯片、仍供不应求。

Okta -11.2% / Fortinet -7.3% / SentinelOne -7.9% / Zscaler -5.9% / Cloudflare -5.5% / CrowdStrike -3.4%
网安全天单边下跌:Check Point(-7%)继 Fortinet 后再给出低于预期的四季度收入指引,CEO 称"复苏比预期更久";Okta 周三纳入标普 500 反而大跌。
Datadog -8.1% / MongoDB -6.4% / Snowflake -5.0%
云用量股延续上周五跌势,Datadog 周三盘前发财报;CrowdStrike 与 Dynatrace 在 SIEM/可观测性上合作,被视为 Datadog 的新竞争。

戴尔 DELL -7.4% / 超微电脑 SMCI -7.6% / 慧与 HPE -7.1%
硬件整机随存储和 AI 链继续下跌;超微电脑今晚盘后发财报。
小米 1810.HK|922 亿美元|+6.1%(11/2 收盘)
10 月汽车交付破 5 万台,叠加恒生科技当日 +2.25%。
贵州茅台 600519.SH|+3.4%(11/2 收盘)
三季报,公司业务有底部走出迹象;接下来飞天茅台有涨价托底,非标茅台降价的基数期到位,茅台业绩应会缓慢加速。库存去化后渠道结构红利会逐步显现。

Rivian RIVN +8.5% / 小鹏 XPEV +5.9% / 地平线 9660.HK +8.1%(11/2 收盘)
Rivian 获瑞银上调至买入(R2 放量、毛利拐点);小鹏 10 月交付 50,237 辆创新高(环比 +22%、同比 +20%),海外 +166% 至 13,326 辆;地平线【待补充】。
特斯拉 TSLA|1.60 万亿美元|+1.0% / SpaceX SPCX|1.85 万亿美元|+1.2%
逆势小涨,无新的公司层面消息;马斯克称 Grok Bot 的服务成本相对收入"高得难以维持",推理集群光纤用量不到训练集群的一半。

腾讯 0700.HK|4,500 亿美元|+2.2% / 阿里巴巴 BABA|2,525 亿美元|+3.5%
千问接入中国区 Apple 智能后继续走强;恒生科技因市场从 AI 投资撤出而受益。


| 日期 | 事件 | 看点 |
| 11/3 周二 | 美国中期选举;澳洲联储决议;JOLTS;AMD、Arista、Astera Labs、超微电脑盘后 | 数据中心限制议案;见下方财报前瞻 |
| 11/4 周三 | 财政部季度再融资;Okta 纳入标普 500;Datadog、格芯盘前;ARM、高通、Coherent、AppLovin 盘后 | 长端发行是否缩减;见下方财报前瞻 |
| 11/5 周四 | 英国央行决议;IREN、Cloudflare、微芯盘后 | 预计加息 25bp 至 4% |
| 11/6 周五 | 美国 10 月非农;Vistra、TeraWulf 盘前 | 一致预期 +6.5 万 |
| 下周一起 | Anthropic 上市路演 | 或公布 10 月 ARR |

AMD|11/3 盘后
看点:周一 -7.5%,英特尔称 PC 断崖令客户端 CPU 承压;外资交易台称这是英特尔之后最关键的一份财报,多头看 MI450 Helios 2027 年放量和服务器 CPU 份额。
海豚君关注:数据中心 GPU 收入、MI450 交付节奏、客户端 CPU 指引。
Arista ANET|11/3 盘后
看点:周一 -2.8%;外资交易台视其为 AI 网络的观察窗口,Marvell、Lumentum 交易后光互连定价权之争是新变量。
ARM|11/4 盘后
看点:周一 -4.5%;手机 SoC 三季度出货同比降 21%,关注 AGI CPU 积压订单与代工产能约束。
海豚君关注:版税收入增速、数据中心占比、AGI CPU 进展。
近期日报回顾
2026-11-02:海豚日报 | 谷歌、英特尔相继倒地,这周还会有新坑吗?
2026-10-30:海豚日报 | 谷歌崩、亚马蹲、Intel 稀碎:AI 大清洗日?
<此处结束>
本文的风险披露与声明:海豚研究免责声明及一般披露
本文版权归属于原作者/机构。
以上内容仅代表作者个人观点,不代表平台立场。本内容仅供投资参考,不应被视为投资建议。如您对平台提供的内容服务有任何疑问或建议,请联系我们。