

瑞幸咖啡:甩掉外卖包袱,小蓝杯终于好赚钱了!
 我是 LongbridgeAI,我可以总结文章信息。
瑞幸咖啡(LKNCY)于北京时间 2026 年 11 月 3 日晚间美股盘前发布了 2026 年第三季度财报(财季截止 2026 年 9 月)。整体上,在去年外卖补贴巅峰形成的全年高基数下,瑞幸同店增速下滑使得收入增速回落、略低于市场预期;但配送费用的下降带动利润端超预期,来看关键信息:$瑞幸咖啡(ADR)(LKNCY.US)
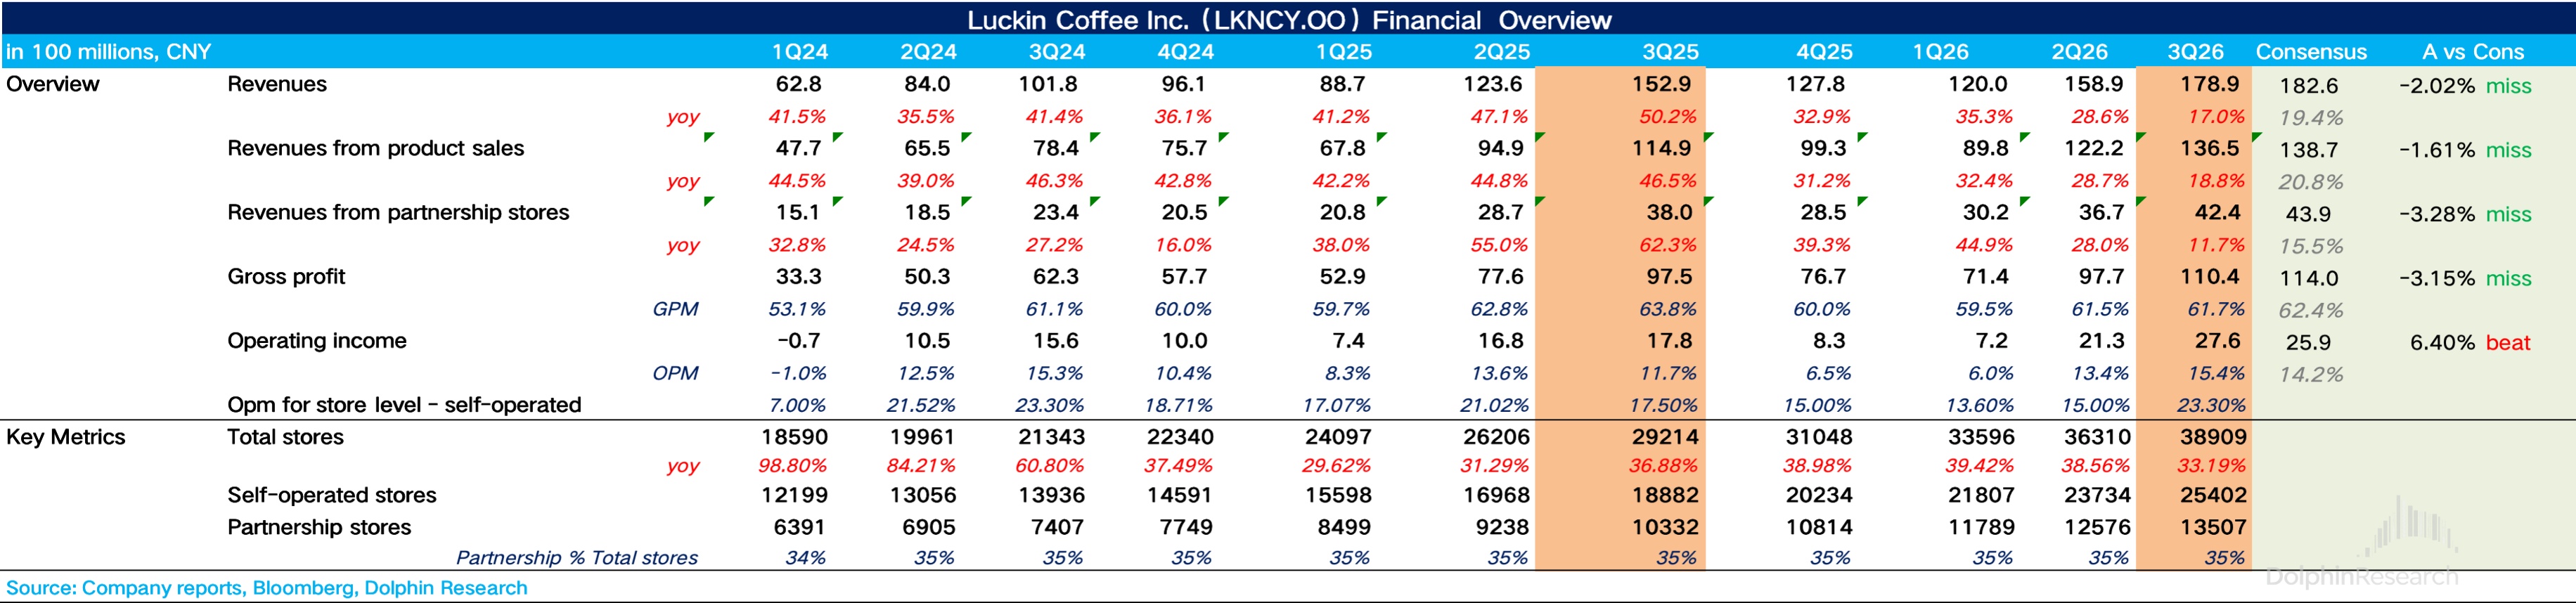
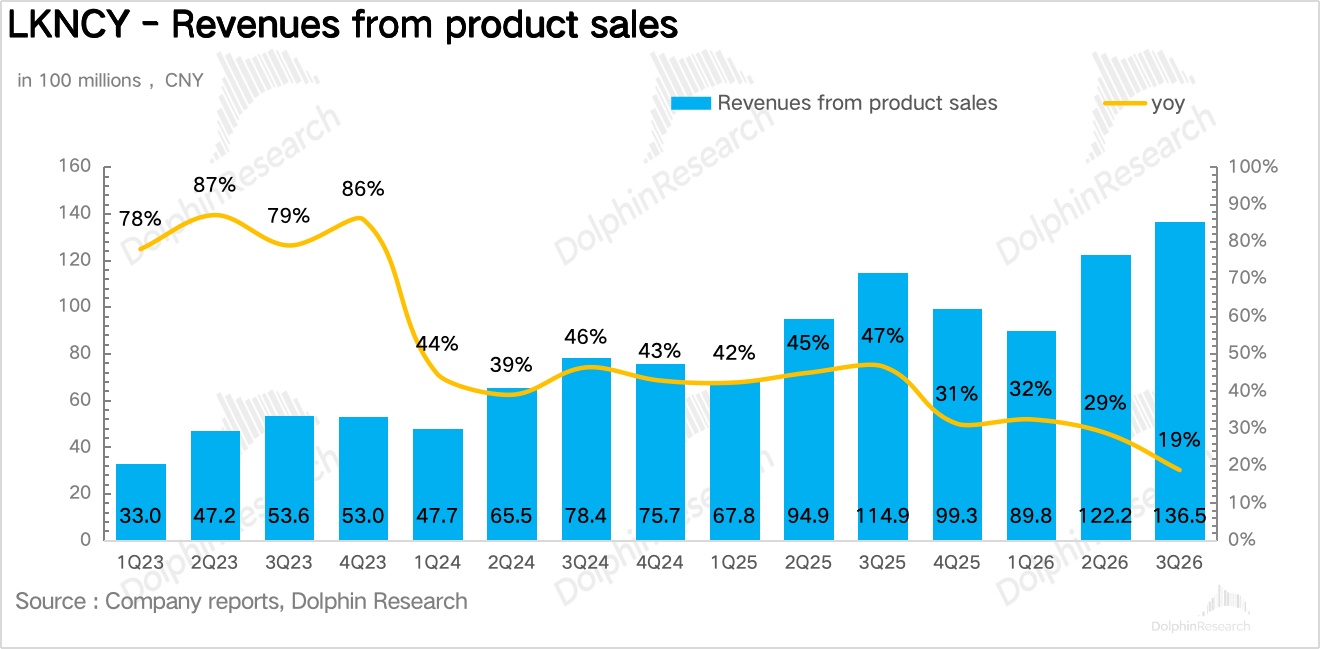
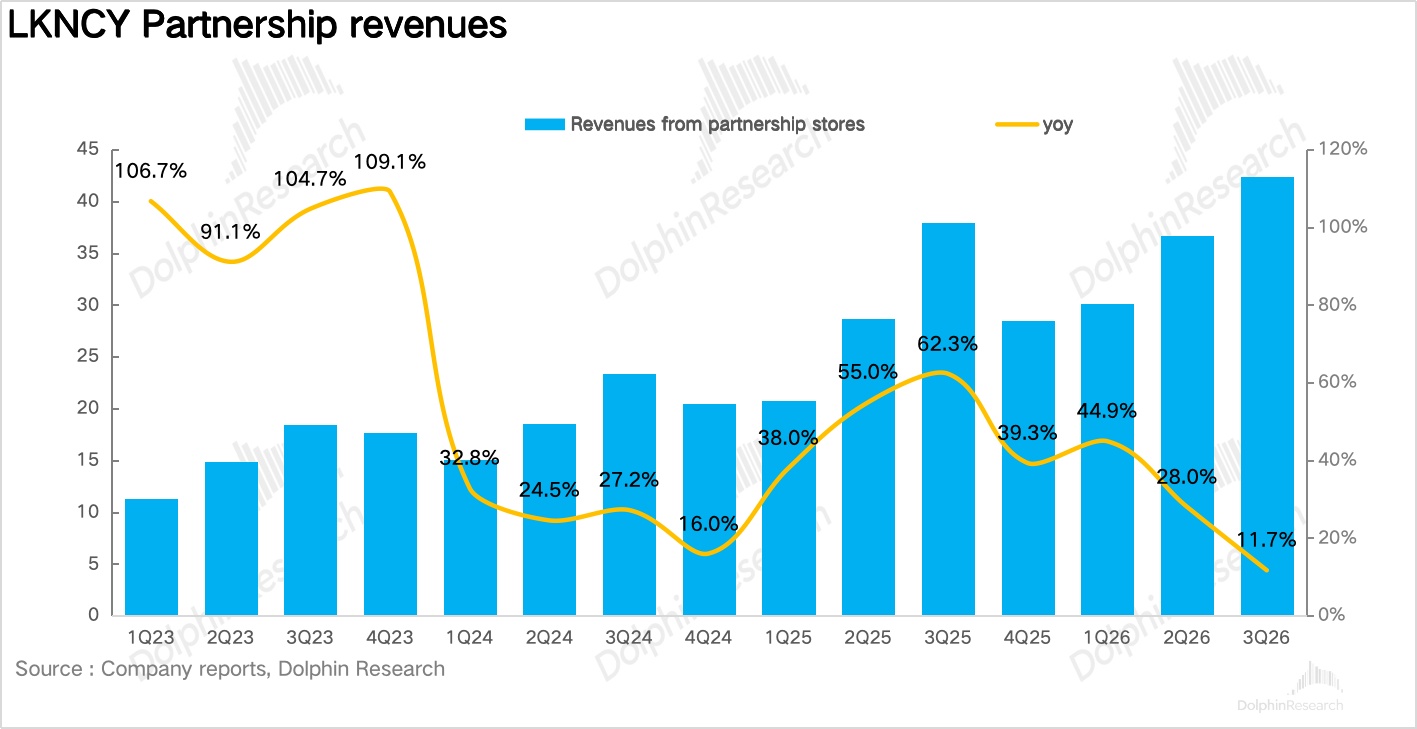
1、收入略低于预期,高基数下增速回落。3Q26 瑞幸实现营收 178.9 亿元、同比增长 17.0%,略低于市场一致预期(约 182.6 亿元)。核心增量仍来自门店扩张和用户增长;其中自营门店收入同比增长 16.8%,加盟门店收入同比增长 11.7%,较二季度明显放缓。
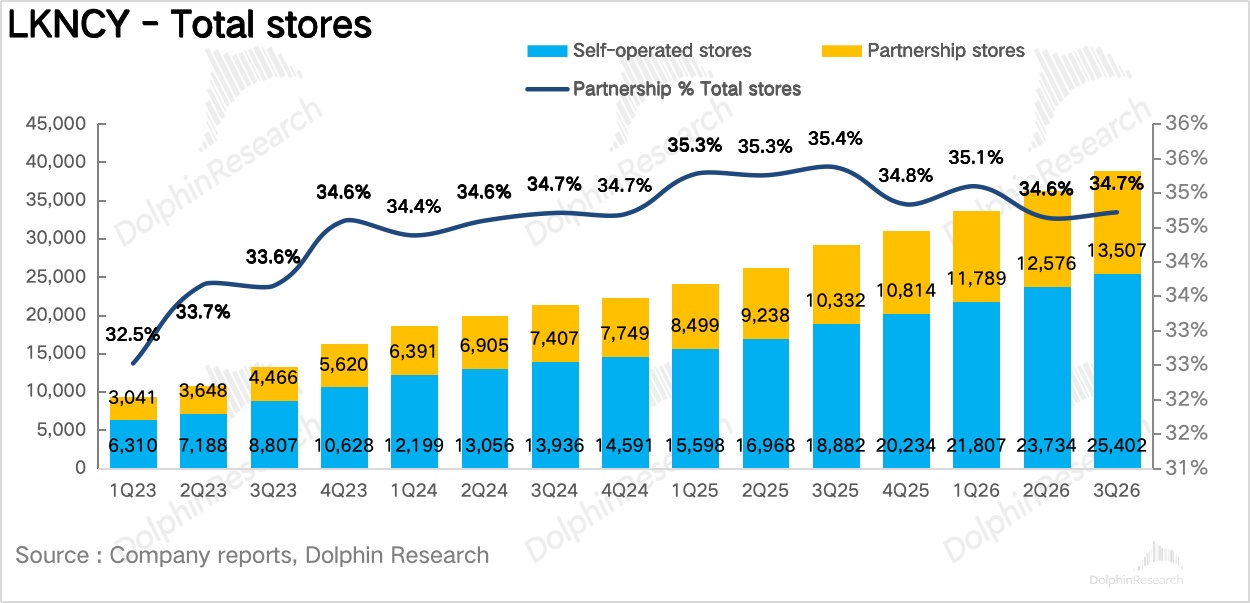
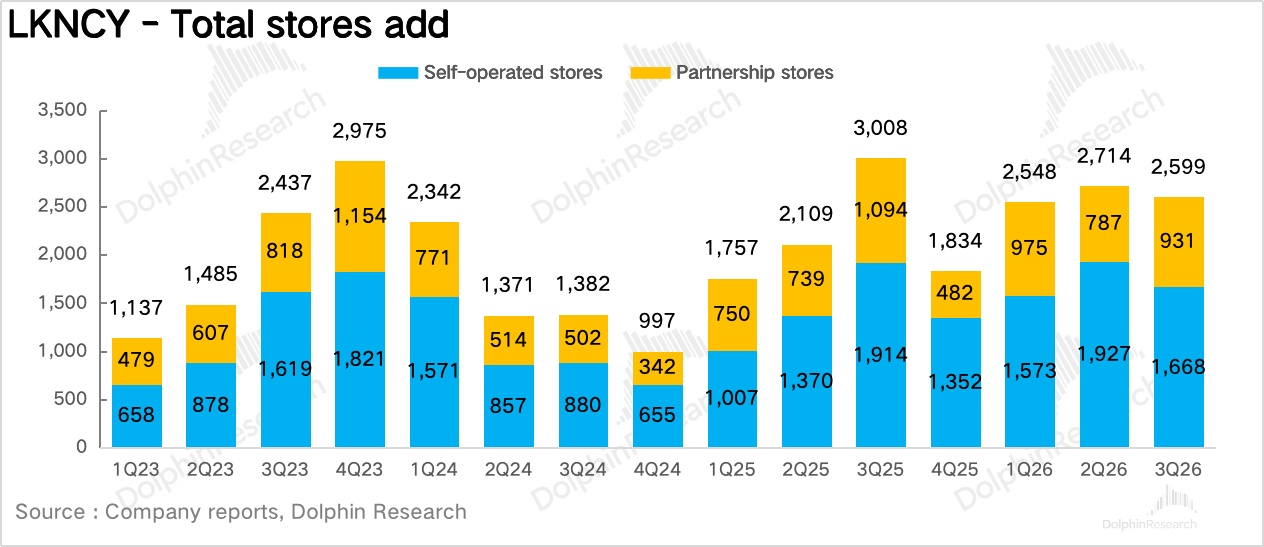
2、开店没有放缓,份额仍是第一优先级。三季度瑞幸净增 2,599 家门店,较二季度小幅放缓,期末门店达到 38,909 家、同比增长 33%,其中自营门店净增 1,668 家,仍快于加盟门店。海外净增 56 家,合计约 279 家,马来西亚仍是主力。按当前节奏,全年站上 4 万家基本没有悬念。
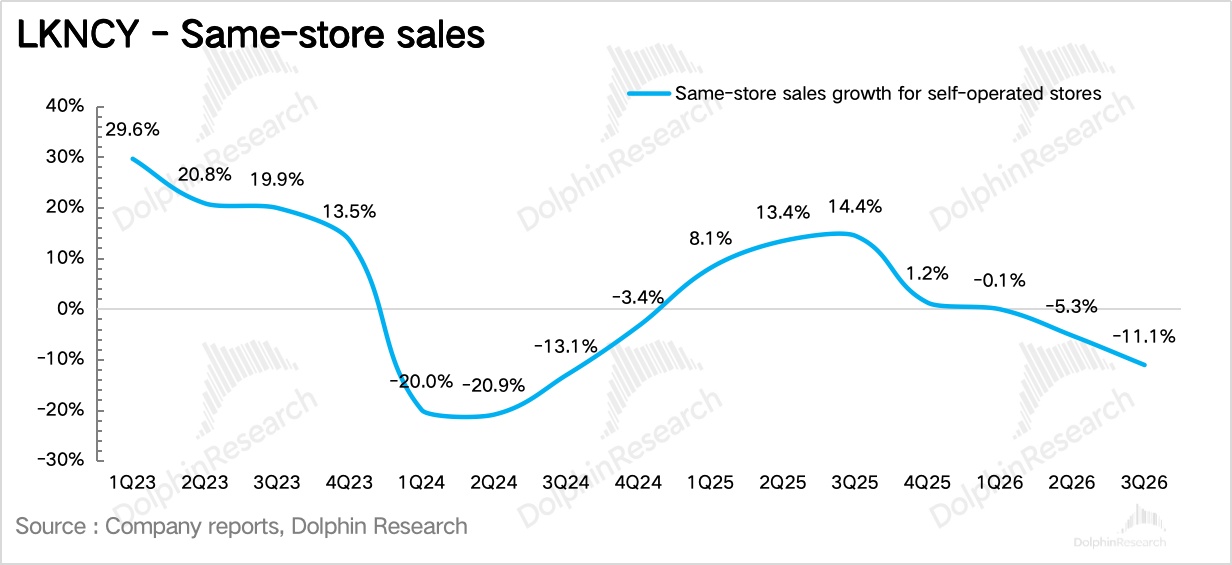
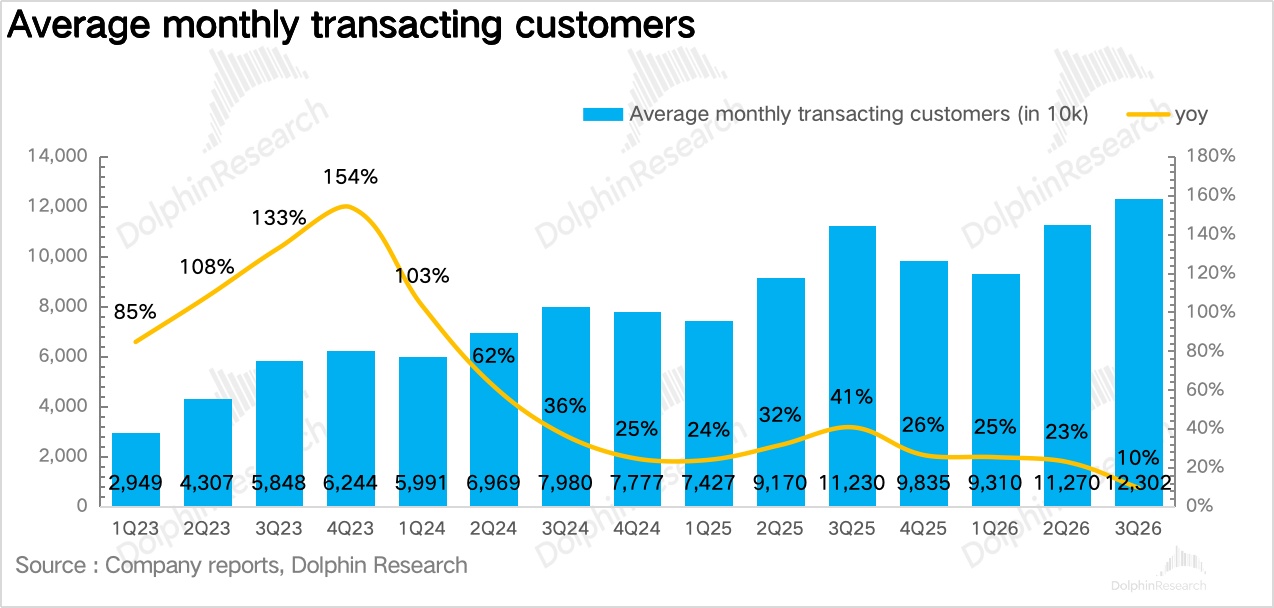
3、同店迎来全年低点,但用户再创新高。自营门店同店销售额增速(SSSG)同比下滑 11.1%,较二季度的-5.3% 进一步扩大,核心在于去年外卖平台高补贴形成基数在三季度同期达到最高峰。与此同时,月均交易客户数达到 1.23 亿、同比增长 9.6%,再创历史新高,说明需求并没有萎缩,同店下滑更多是门店加密带来的单店分流。
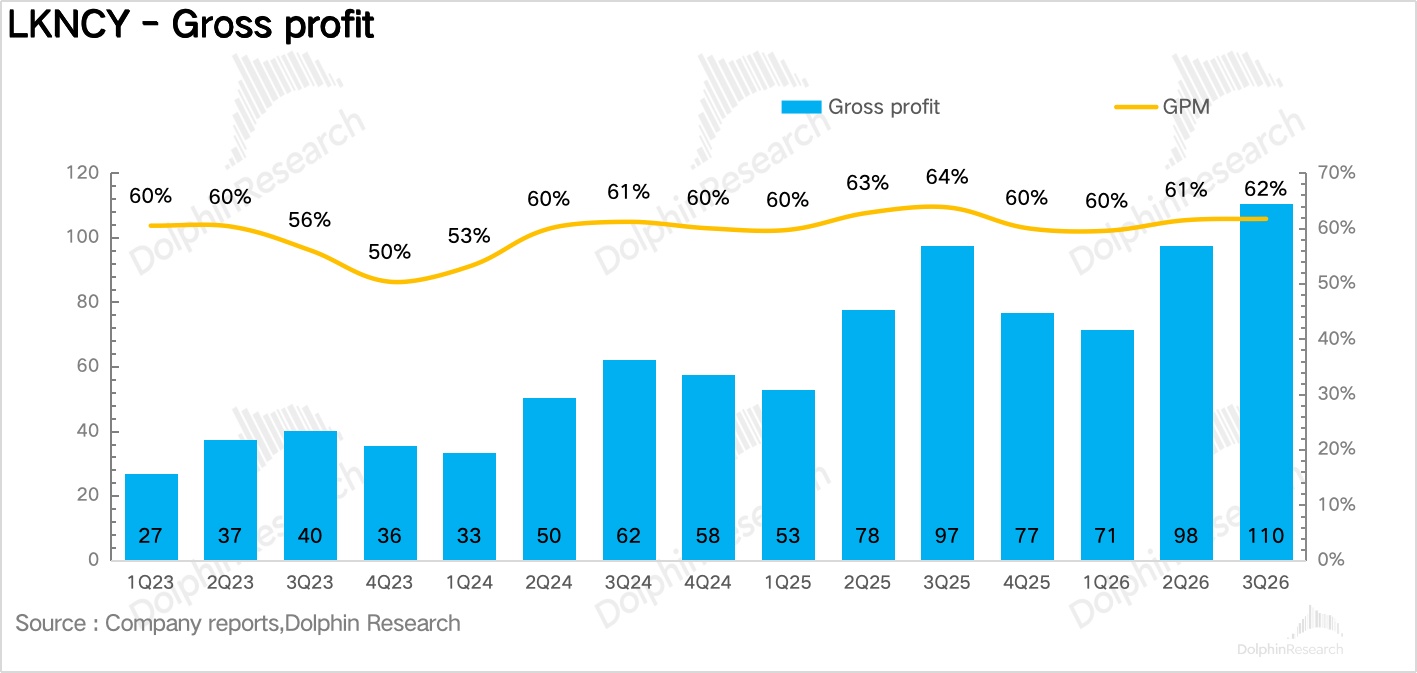
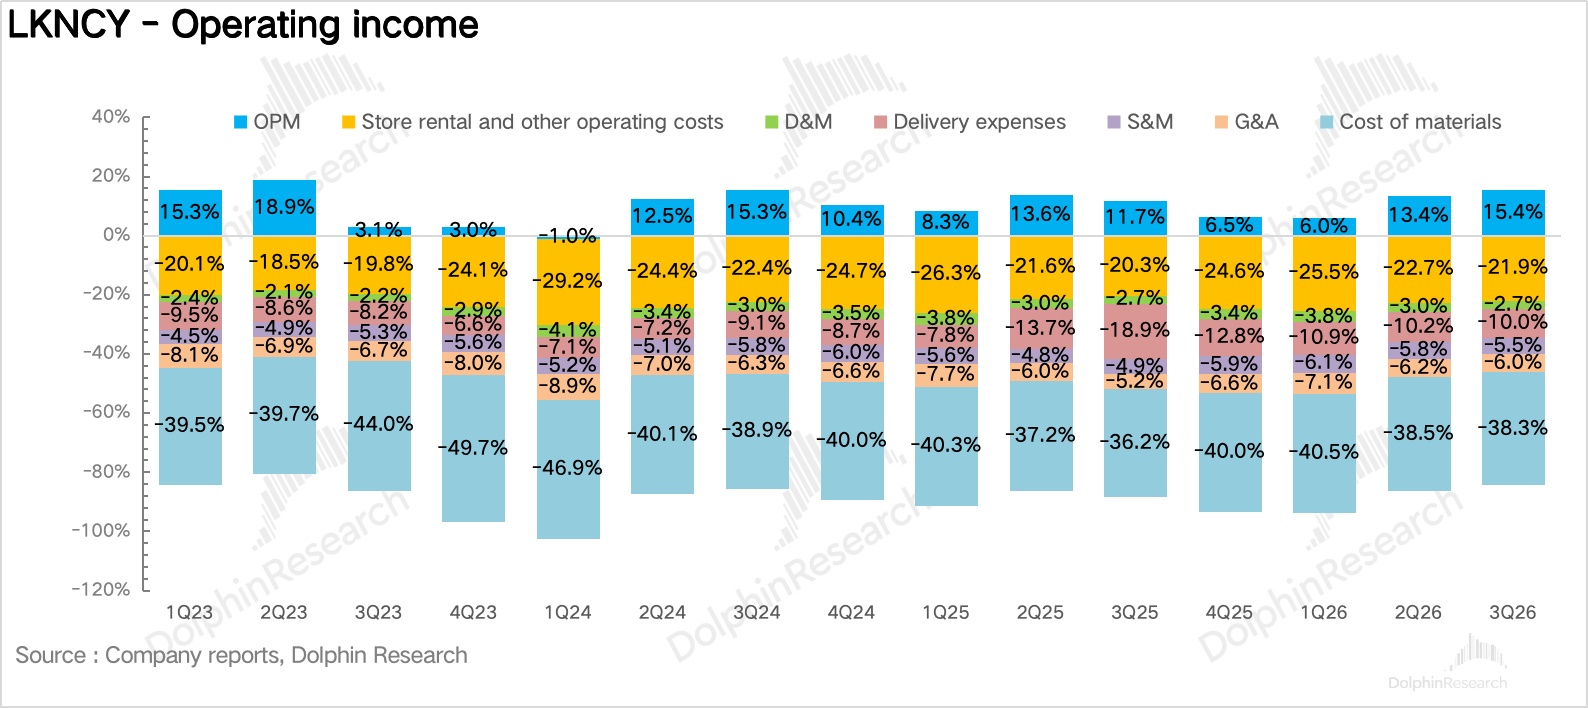
4、配送费用占比大幅下滑。3Q26 瑞幸毛利率 61.7%、同比下滑 2.1pct,海豚君推测主要来自单杯实收价格的下降——三季度联名和低价茶饮新品等促销力度加大。配送费用为 17.9 亿元、同比下降 38%,占收入比重从去年同期的 18.9% 降到 10%,公司明确归因于订单结构从外卖向自提显著转移。
5、门店利润率大幅修复,利润创单季新高。由于配送费用的大幅下降,三季度门店层面利润率达到 23.3%、同比提升 5.8pct,费用端,由于联名活动和瓶装即饮的推广投入,销售费用率同比提升 0.6pct 至 5.5%;股权激励增加带动管理费用率提升 0.8pct 至 6.0%。最终 Non-GAAP 经营利润 30.5 亿元、同比增长 58.2%,利润率 17.0%,创下单季新高。
6、关键财务指标一览
海豚君整体观点:
海豚君在上个季度的点评里说过,市场对瑞幸的博弈重心已经从短期同店增速,转向盈利端改善的持续性:一是看配送费用率能否继续回落,二是看门店层面利润率的环比修复斜率。从三季度的表现看,这两点显然都还是不错的:配送费用率基本到了补贴退潮后的新常态,而门店层面利润率在同店-11% 的情况下,环比又提升了 2 个点至 23.3%,盈利韧性比市场预期的更强。
此外,瑞幸的战略取向依然非常清晰——宁可牺牲单店,也要抢占份额。在同店连续三个季度负增长的情况下,单季净增门店仍维持在 2,500 家以上,全年站上 4 万家已无悬念。海豚君认为,只要门店层面利润率还在提升,这个策略就是理性的——门店加密带来的是更高的点位壁垒和用户触达,而单店的稀释会随着新店爬坡逐步消化。
展望四季度,考虑到去年四季度同店仅增长 1.3%,基数大幅回落,叠加根据调研信息,国庆黄金周全国售出超 1 亿杯,可比单店销售已经小幅转正,海豚君推测,四季度同店降幅将大幅收窄,有望回到持平附近。
再往后看,配送费用的同比红利会在明年二季度后基本消失,利润率的提升将更多依赖毛利率和经营杠杆——好在阿拉比卡咖啡豆期货较去年高点已回落两成以上,考虑到采购的滞后性,2027 年咖啡豆成本有望转为毛利率的顺风。
估值上,海豚君将 2026 年 Non-GAAP 净利润预期上调至约 58 亿元(前三季度已实现 45.8 亿元),按盘前约 33 美元的股价(市值约 700 亿元人民币)计算,对应 2026 年约 12x,2027 年按利润增长 20% 左右计算约 10x,仍明显低于瑞幸 2022 年以来约 16x 的平均水平。尽管考虑到粉单市场的折价,但和海豚君预测的未来 3 年利润端 20% 左右的复合增速相比,当前位置显然并不算高。按照估值修复到 15x 来看,仍有约 25% 的上涨空间。
以下为公司业务简介和详细图表:
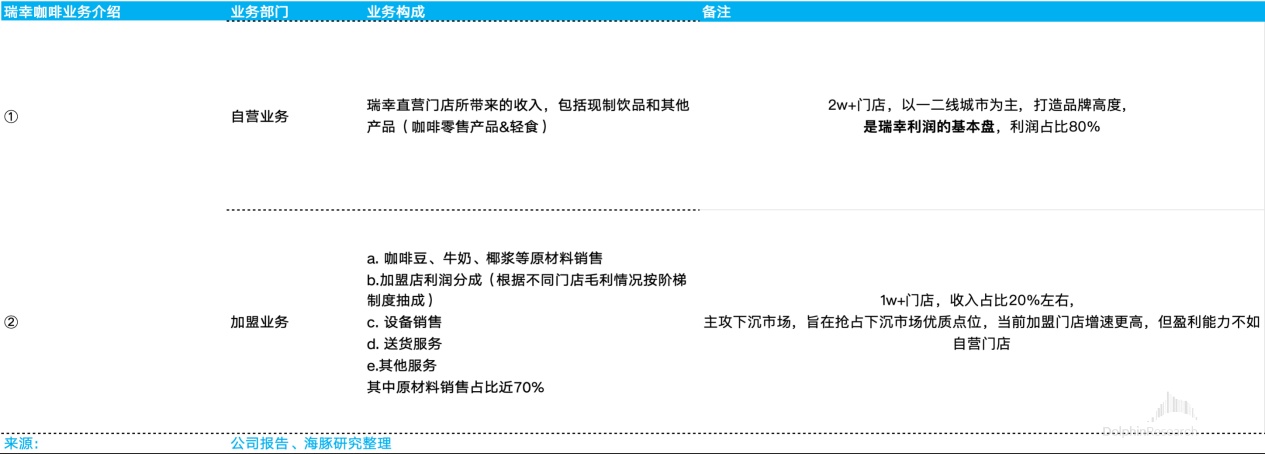
根据瑞幸咖啡披露口径,公司分为自营业务、加盟业务两大业务条线。
1)自营业务是瑞幸直营门店带来的收入,1Q26 末自营门店已达 21,807 家,门店以一二线城市为主,对打造品牌形象具有重大意义。自营业务是公司利润的基本盘,利润占比超 80%,也是同店、门店层面利润率、配送费用这三个核心指标的观测对象。
2)加盟业务的营收包含:销售给加盟商的原材料(咖啡豆、牛奶、椰浆)、加盟店的利润抽成(根据不同门店毛利情况按阶梯制度抽成)、设备销售、送货服务和其他服务五部分,其中原材料销售占比近 70%,是加盟业务的核心营收来源。1Q26 末加盟门店 11,789 家,营收占比约 25%,主攻三四线等下沉市场,虽然开店速度更快,但盈利能力不如自营门店。
除此之外,二季度开始瑞幸的零售消费品业务正式上线:
- 瓶装即饮(瑞幸即享):4 月 28 日正式上线,走经销商与零售渠道,不自建工厂,委托统一集团旗下统实企业代工生产;瑞幸负责品牌、配方、渠道招商、营销,典型快消品 OEM 模式。
财报季
2026 年 8 月 3 日财报点评《瑞幸咖啡:走出 “外卖后遗症”,“小蓝杯” 开启顺风局?》
2026 年 4 月 29 日财报点评<瑞幸咖啡:增收不增利,小蓝杯何时才能走出 “外卖后遗症”?>
2026 年 2 月 26 日财报点评《瑞幸:外卖大战 “绑架” 了咖啡一哥?》
2025 年 11 月 17 日财报点评《 瑞幸:利润 “深蹲”,为了更好 “起跳”》
2025 年 7 月 30 日财报点评《瑞幸: 小蓝杯 “狂飙”,“咖啡一哥” 一片坦途?》
2025 年 4 月 29 日财报点评《不甘做守财奴,瑞幸又要 “折腾” 了?》
2025 年 2 月 21 日财报点评《熬过 9.9!瑞幸翻盘,库迪苟活》
深度
2024 年 1 月 16 日《站不稳的库迪,卷不死的瑞幸》
2023 年 3 月 14 日《挥剑斩毒瘤,瑞幸打赢翻身仗》
2023 年 2 月 14 日《瑞幸(上):咖啡下乡,火爆县城能否持续?》
<正文结束>
本文的风险披露与声明:海豚研究免责声明及一般披露
本文版权归属于原作者/机构。
以上内容仅代表作者个人观点,不代表平台立场。本内容仅供投资参考,不应被视为投资建议。如您对平台提供的内容服务有任何疑问或建议,请联系我们。