

Airbnb 3Q26 火线速读:业绩大超预期,增长和利润两头都好,盘后股价涨约 10%。增长端,GBV 和间夜量都明显加速,且各地区板块都在提速,没有跛脚;利润端,此前指引是利润率同比小降,实际则不降反升。下季度指引同样超预期,只是增速较…
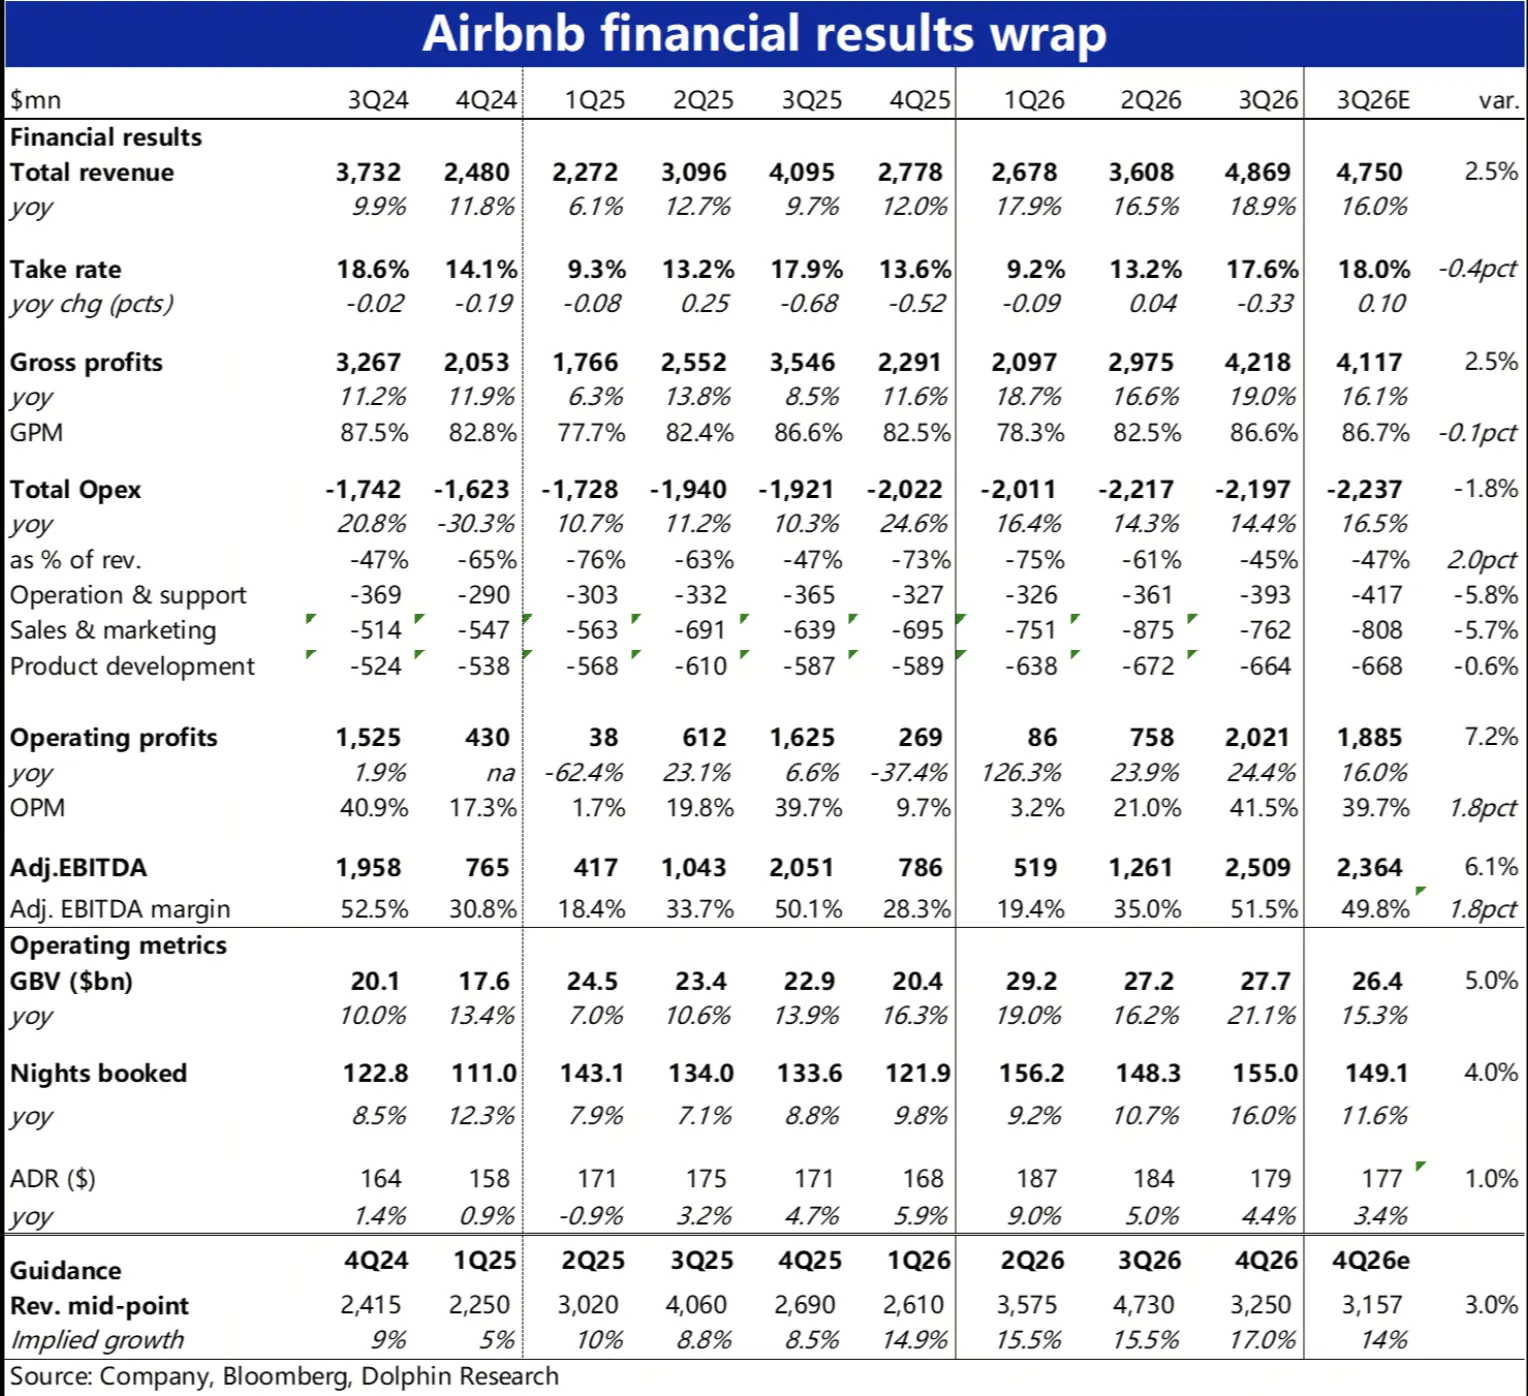
Airbnb 3Q26 火线速读:业绩大超预期,增长和利润两头都好,盘后股价涨约 10%。增长端,GBV 和间夜量都明显加速,且各地区板块都在提速,没有跛脚;利润端,此前指引是利润率同比小降,实际则不降反升。下季度指引同样超预期,只是增速较本季有所回落。
1、GBV 和间夜:全面超预期,趋势明显加速
间夜量(Nights & Seats)同比 +16%,较上季加速 6pt;GBV 同比 +21%,也显著加速,两者都比预期高约 4%–5%。客单价(ADR)同比 +4%,略超预期。
其中最大的北美和欧洲市场表现强劲:北美增速创四年新高,间夜增速重回双位数,欧洲也从高个位数加速到 mid-teens(15% 左右)。
2、收入:超预期且加速,但变现率走低
收入 48.7 亿美元,同比 +19%(固定汇率 +16%),较上季加速且高于预期。
但变现率 17.6%,同比下降、不及预期,使得收入增速跑输 GBV。主因是 RNPL(先定后付)导致的时间错配:客人更早下单,但到入住时才确认收入。
3、利润:费用率收窄,利润率不降反升
调整后 EBITDA 25.1 亿,比预期高约 6%;利润率 52%,同比提升约 1.4pt,而公司此前指引是同比小降。
费用率同比收窄、也低于预期,但费用增速本身不低(经营费用同比 +14%,其中营销投放 +24%),费用率下降主要是收入增长更快带来的摊薄。
4、4Q 指引:超预期,但增速较本季放缓
收入指引 32.2–32.8 亿,同比 +16%–18%,中值比预期高约 3%;全年收入增速和利润率指引再次上调。
但 GBV 只指引 mid-teens,间夜"至少低双位数",较本季明显放缓,推测部分是 RNPL 把需求前置到了三季度。利润率指引同比小降,公司称部分是营销投放节奏。
5、股东回报:新增 120 亿美元回购授权
前三季度累计回购 28 亿,年化后大约相当于公司市值的 3.5%;同时此次又新增 120 亿美元回购授权,加上原计划剩余的部分,总可用额度接近 150 亿,相当于市值的 13%~14%。$爱彼迎(ABNB.US)
本文版权归属于原作者/机构。
以上内容仅代表作者个人观点,不代表平台立场。本内容仅供投资参考,不应被视为投资建议。如您对平台提供的内容服务有任何疑问或建议,请联系我们。