

Rocket Lab 3Q26 火线速速:这份财报,表面上看是 “超预期 “:收入、毛利率都站上指引上沿,4Q26 的收入和毛利率指引也好于预期。但让投资者失望的是,Neutron 首飞已推迟到 2027 年,这次电话会仍没有给出具体日期,…
Rocket Lab 3Q26 火线速速:这份财报,表面上看是 “超预期 “:收入、毛利率都站上指引上沿,4Q26 的收入和毛利率指引也好于预期。但让投资者失望的是,Neutron 首飞已推迟到 2027 年,这次电话会仍没有给出具体日期,同时费用超支、EBITDA 指引偏弱,盈利拐点还要往后等。具体来看:
①收入:太空系统是增长主力,发射 “掉链子”
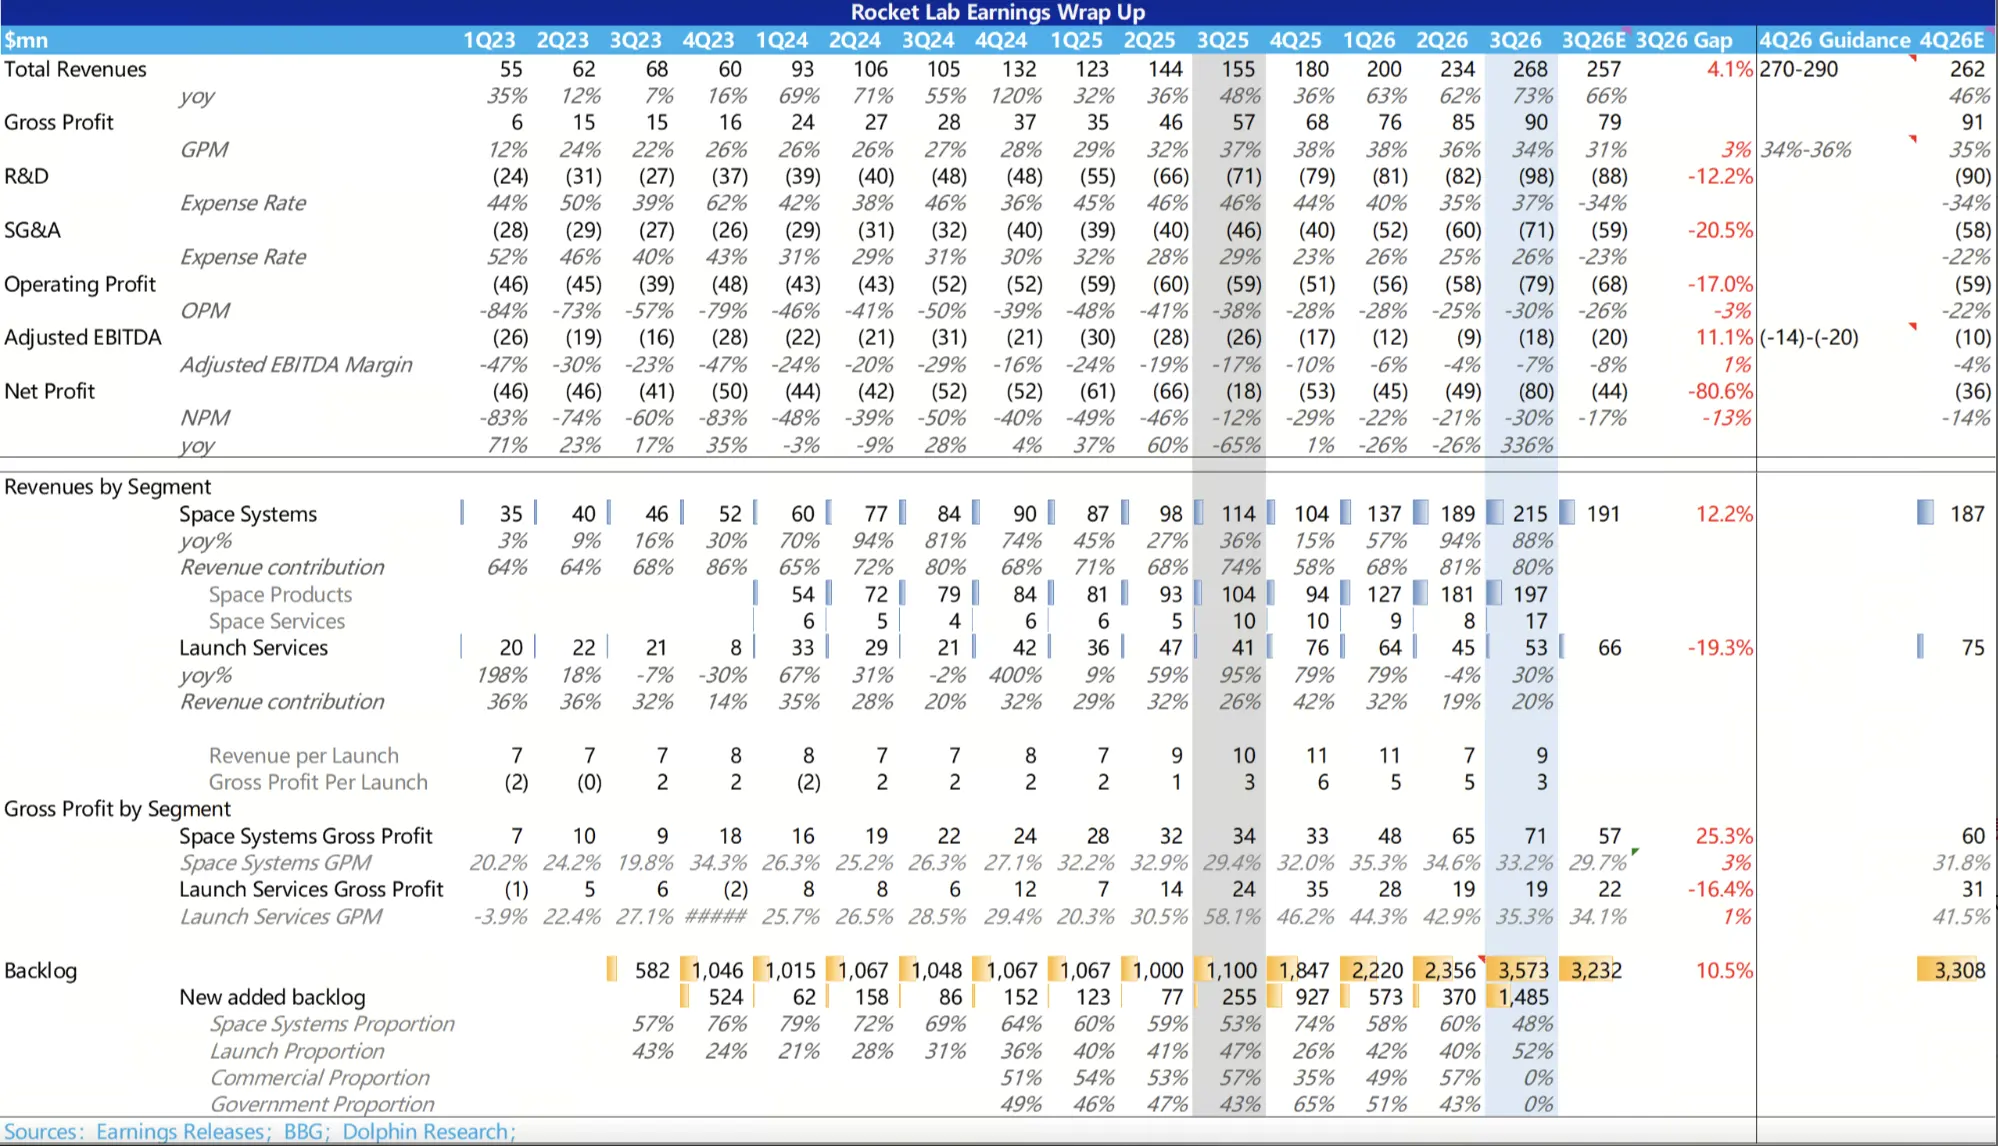
本季度收入 2.68 亿美元,比一致预期高约 4%,超预期全部来自太空系统;发射收入反而低于预期。
管理层的解释是,按进度确认的 HASTE 收入及其他发射收入减少,抵消了时点确认发射次数的增长(6 次,上季 4 次)。
但订单端需求依然旺盛:本季新签 54 次发射,Neutron 新签 8 次,且基础价格从 5,500 万提至 7,000 万美元。这意味着发射板块只是增长推迟兑现,而不是需求出了问题。
②毛利率:好于预期,但超额部分被费用吞噬
本季度 GAAP 毛利率 33.6%,环比下滑 2.5 个百分点,但比指引上限高约 2.6 个百分点:一是高毛利零部件盈利超预期,二是 Electron 节奏提升带来规模摊薄,抵消了 Mynaric 并表的拖累。结合四季度指引,三季度大概率就是本轮毛利率的谷底。
但费用端超支更多:GAAP 经营费用比指引上限高出约 2,000 万美元,主要来自 Iridium 交易成本(约 2,100 万)和 Neutron 研发投入(环比多约 1,600 万),经营亏损反而扩大到 0.79 亿美元。
③指引:毛利率回升明确,但 EBITDA 指引弱于预期
四季度收入指引中值比一致预期高约 5%,GAAP 毛利率指引 34%–36% 也高约 1 个百分点;但 EBITDA 亏损指引中值 1,700 万美元,差于预期的约 1,000 万——Neutron 首飞前的投入仍在加码。
本季度真正的看点仍是 Neutron,它是 RKLB 从 “小型火箭商 “跃升为 “SpaceX 挑战者 “的关键。管理层表示要等一级贮箱测试通过才给首飞日期,市场等来的仍只是 “2027 年 “,而不是一个可验证的节点;CFO 还把盈利拐点改为 “首飞成功后 6 个月内 EBITDA 转正 “,现金流转正也相应推迟。
公司维持 3–5 年内 Neutron 营收 10 亿美元的长期目标,并预计 2027 年小火箭发射增长 20% 以上。
海豚君认为,运力紧缺让 Neutron 首飞前就能提价,太空系统毛利率也比预想更稳,Iridium 交割后还将带来高利润的经常性收入,中期逻辑没有变。但 Neutron 多次延期之后,市场会把它贡献收入的时间往后推,并对首飞成功率打更大的折扣。
短期来看,股价缺乏催化:Neutron 的执行,需要 2027 年一季度一级贮箱的静水压与低温测试来重新验证。更好的布局时点,可能要等一级贮箱测试通过、Neutron 给出首飞日期这两个信号落地。$Rocket Lab(RKLB.US)
本文版权归属于原作者/机构。
以上内容仅代表作者个人观点,不代表平台立场。本内容仅供投资参考,不应被视为投资建议。如您对平台提供的内容服务有任何疑问或建议,请联系我们。