

亚朵(ATAT)3Q26 火线速读:整体来说,公司三季度依然是 “零售热、酒店冷”。零售继续带着收入超预期,而且二季度最让人担心的毛利率下滑这次止住了;但酒店端同店继续走弱,并且开始拖累签约。收入增长 31%,明显高于市场预期,零售仍是绝对…
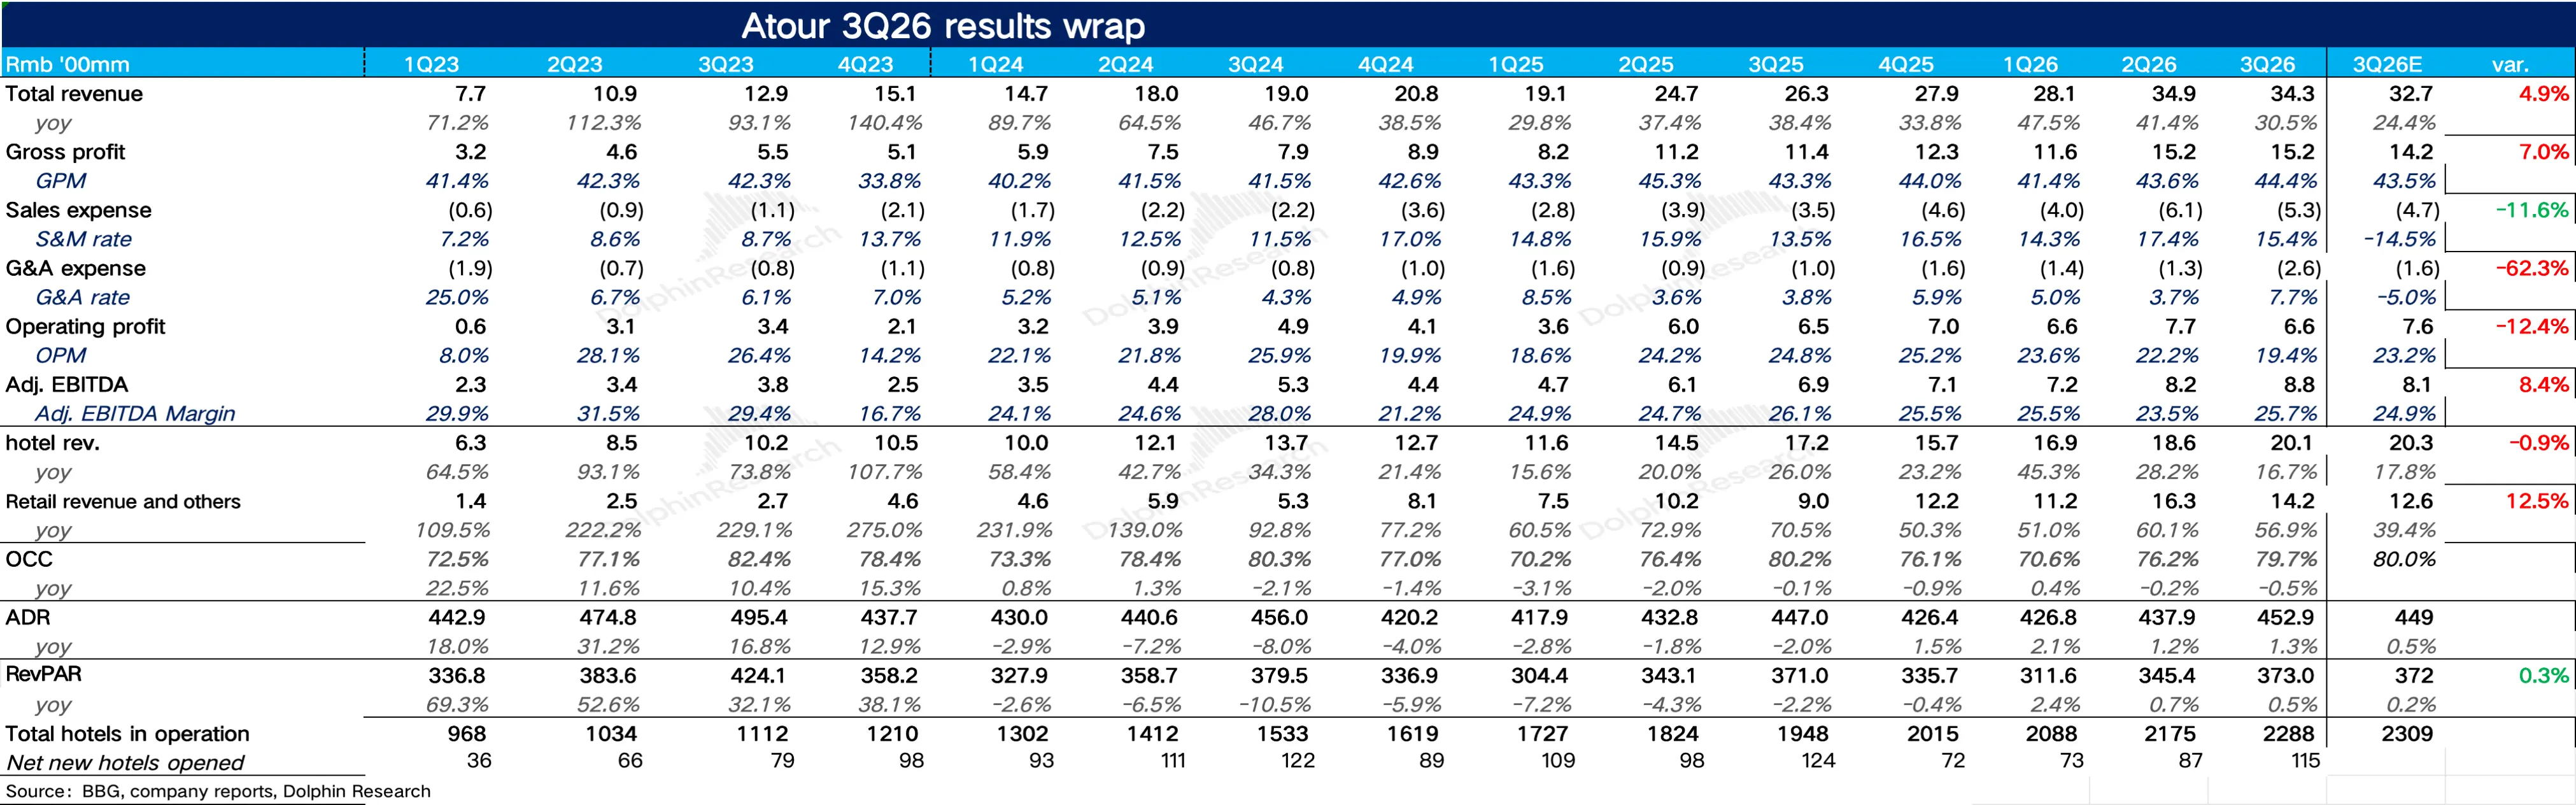
亚朵(ATAT)3Q26 火线速读:整体来说,公司三季度依然是 “零售热、酒店冷”。零售继续带着收入超预期,而且二季度最让人担心的毛利率下滑这次止住了;但酒店端同店继续走弱,并且开始拖累签约。
收入增长 31%,明显高于市场预期,零售仍是绝对主力。零售增长约 61%,增速和二季度差不多;更关键的是零售毛利率环比回升,销售费用率也从二季度的高点回落,说明增长不完全是靠降价和砸营销换来的。
酒店端还在降温。混合 RevPAR 勉强为正,靠的是新店拉动;同店 RevPAR 同比下滑约 4%,比二季度更差,入住率和房价都在降。好在加盟模式对 RevPAR 相对不敏感,加盟收入仍有约 20% 的增长。但储备项目环比减少,新签约明显放缓,四季度完成全年开店目标有压力。
利润端,剔除股权激励后调整后净利润增长约 26%,利润率基本稳住;GAAP 口径下,单季股权激励骤增到 1.67 亿,净利润同比下滑约 5%。此外,公司把全年收入指引上调到 +33%-35%,但对应的四季度增速会明显放缓。$亚朵(ATAT.US)
本文版权归属于原作者/机构。
以上内容仅代表作者个人观点,不代表平台立场。本内容仅供投资参考,不应被视为投资建议。如您对平台提供的内容服务有任何疑问或建议,请联系我们。