

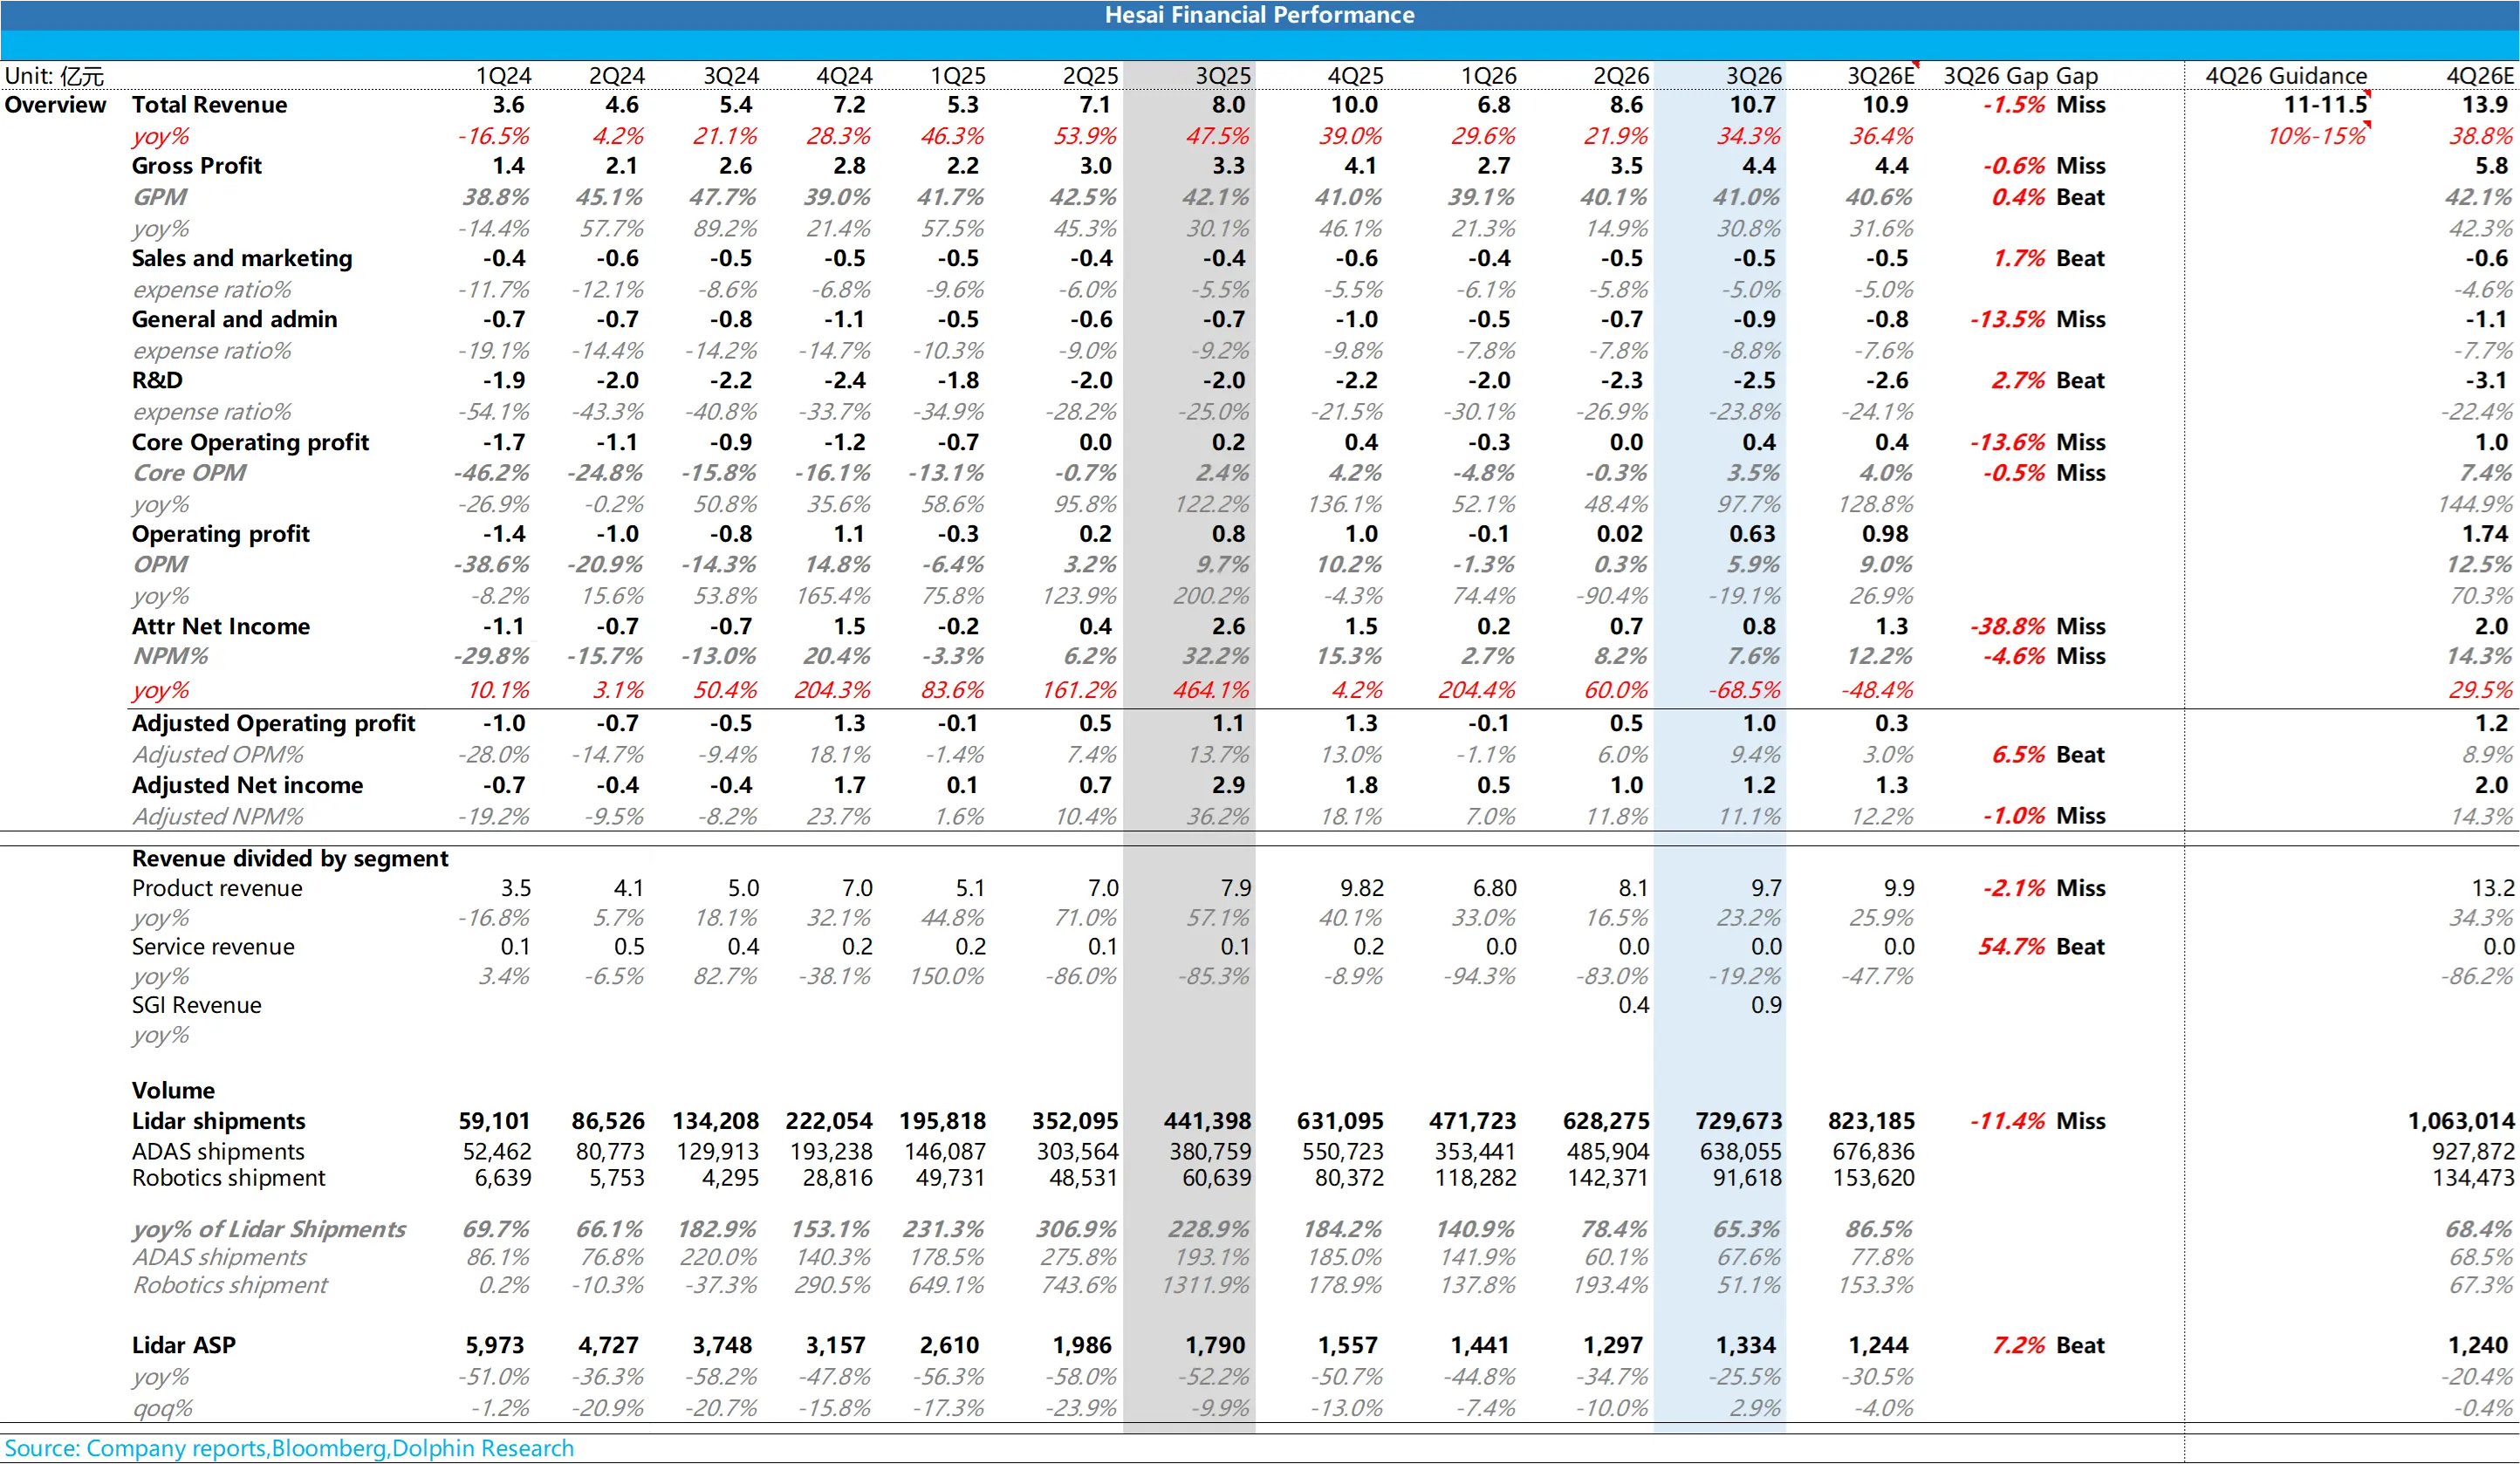
禾赛 3Q26 火线速读:这份财报,问题出在交付量上,价格先稳住了,但 4Q26 指引大幅低于预期,具体来看: ①收入:价格止跌了,量却没跟上 收入同比增长 34% 至 10.7 亿元,低于指引下限(11-11.5 亿)。问题出在销量:出货…
禾赛 3Q26 火线速读:这份财报,问题出在交付量上,价格先稳住了,但 4Q26 指引大幅低于预期,具体来看:
①收入:价格止跌了,量却没跟上
收入同比增长 34% 至 10.7 亿元,低于指引下限(11-11.5 亿)。问题出在销量:出货 73 万台,低于预期的 82 万台,而单价按测算约 1,340 元,环比回升约 3%,明显好于市场预期的约 1,210 元,价格止跌了。
拆分来看:
ADAS 乘用车雷达出货量 64 万台,低于预期的 67.7 万台,预计主要与下游客户车型销量不及预期有关;
而机器人雷达本季度仅出货 9.2 万台环比降 36%,大幅低于预期的 15.4 万台,或与割草机旺季结束有关,具体原因待管理层说明。
值得注意的是,高价机器人雷达占比下降、单价反而回升,说明在 “价格 “与” 份额 “之间,公司现阶段更倾向保价格:9 月长距 ADAS 份额约 43%,较 3 月的 55% 继续回落
②利润:主业稳价、SGI 新业务烧钱
毛利率 41.0%,环比提升 0.9 个百分点,好于预期的 39.9%:主要由于单价回升,以及自研芯片带来的技术降本。
激光雷达分部经营利润同比增长 88% 至 1.45 亿,利润率约 15%。但集团经营利润只有 0.63 亿元,低于预期的约 0.98 亿元:SGI 收入虽然环比翻倍至 0.9 亿元,但亏损也扩大至约 0.83 亿元。
这意味着利润驱动从之前的 “以价换量 “变成了 “主业稳价、新业务烧钱 “,短期弹性取决于 SGI 的投入节奏。
③指引:4Q 远低于预期,全年目标基本落空
4Q 收入指引 11.0–11.5 亿元,低于市场预期 14 亿,同比仅增长 10%–15%。按测算,全年收入约 37 亿元,比年初指引下限 42 亿元低约 11%(收入指引 42-46 亿),全年出货约 260 万台,也低于 300–350 万台的指引;前三季度净利约 1.7 亿元,5–7 亿元的全年目标基本落空。$禾赛科技(HSAI.US) $禾赛-W(02525.HK)
本文版权归属于原作者/机构。
以上内容仅代表作者个人观点,不代表平台立场。本内容仅供投资参考,不应被视为投资建议。如您对平台提供的内容服务有任何疑问或建议,请联系我们。