

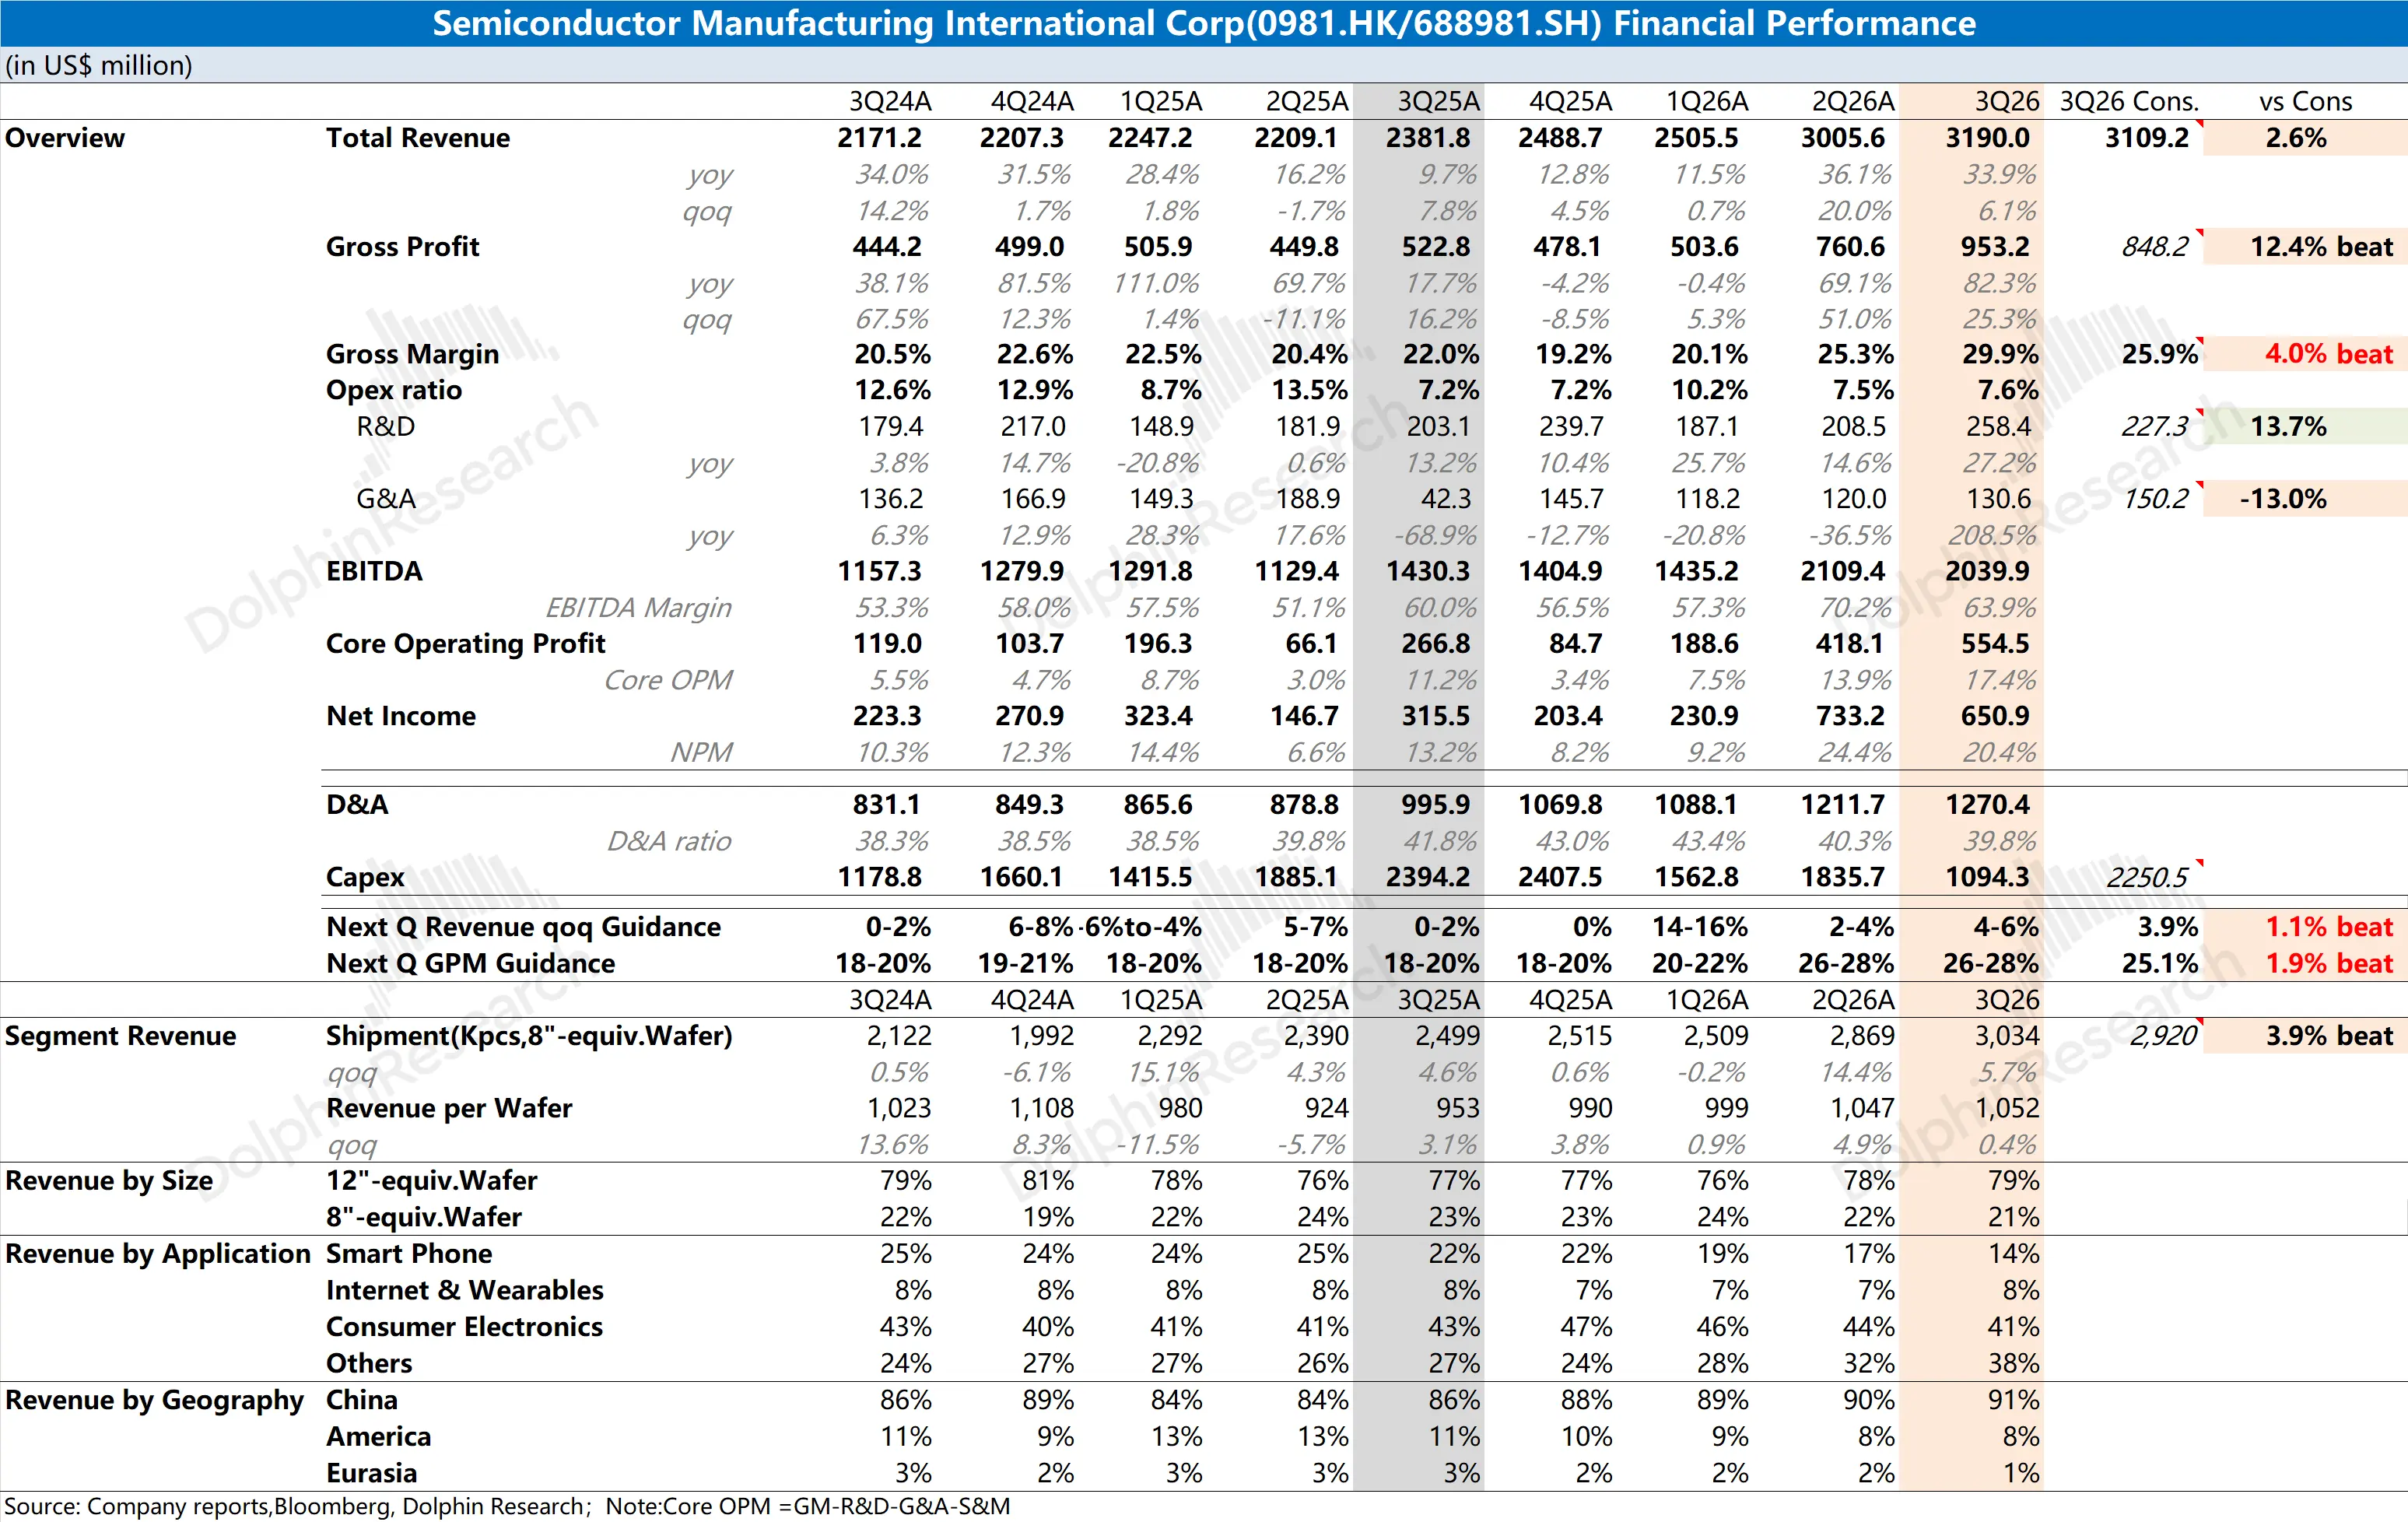
中芯国际 3Q26 火线速读:这份财报表面上是 “全面超预期”,尤其是本季度毛利率冲上了 30%,但下季度指引毛利率却出现了环比下滑的情况。 ①收入:环比增长 6.1%,增量几乎全部来自出货:出货量环比增长 5.7%;单片收入只涨 0.4%…
中芯国际 3Q26 火线速读:这份财报表面上是 “全面超预期”,尤其是本季度毛利率冲上了 30%,但下季度指引毛利率却出现了环比下滑的情况。
①收入:环比增长 6.1%,增量几乎全部来自出货:出货量环比增长 5.7%;单片收入只涨 0.4%,而二季度涨了 4.9%。
管理层的解释是,收入增长主要来自晶圆销量增加,产能利用率升至 97.3%。海豚君认为这说得通,产线接近满载、资本开支又在放缓,后续增长要更多靠价格,而涨价向手机、消费类客户的扩散仍不顺利。
②毛利率:环比提升 4.6pct 至 29.9%(一致预期 25.9%)。按海豚君测算,单片收入只增加约 4 美元,单片成本却下降约 45 美元:一是满产摊薄,计入成本的折旧仅增长 2.3%;二是产品组合优化,单片其他制造成本下降约 7.5%。
这意味着毛利率的驱动力从 “涨价” 换成了 “满产 + 组合”,但产能利用率已到 97%,摊薄带来提升的空间相对有限。
③指引:四季度收入指引环比 +4%–6%,好于一致预期(3.9%);毛利率指引 26%–28%,好于一致预期(25%),但环比下降约 3pct。
按海豚君测算,若出货随产能增长约 2%,指引隐含单片收入环比约 +2%~4%,价格重新贡献;而按全年折旧增长约 30% 推算,四季度折旧再增约 1.1 亿美元、约拖累毛利率 2.5% 左右。
长期指引方面,公告未更新全年计划,但三季度资本开支仅 10.9 亿美元,要与去年的约 81 亿美元持平,四季度需投入约 36 亿美元,这需要关注公司电话会的信息。
海豚君认为,这季度业绩不改变成熟制程 “量价齐升” 的中期逻辑:AI 周边需求外溢、国产化仍在提升,公司毛利率已经达到 25-30% 一带,而在满产之后更该关注于公司后续靠什么来拉动增长。更多信息,欢迎关注海豚君后续点评及纪要内容。 $中芯国际(00981.HK) , $中芯国际(688981.SH)
本文版权归属于原作者/机构。
以上内容仅代表作者个人观点,不代表平台立场。本内容仅供投资参考,不应被视为投资建议。如您对平台提供的内容服务有任何疑问或建议,请联系我们。