

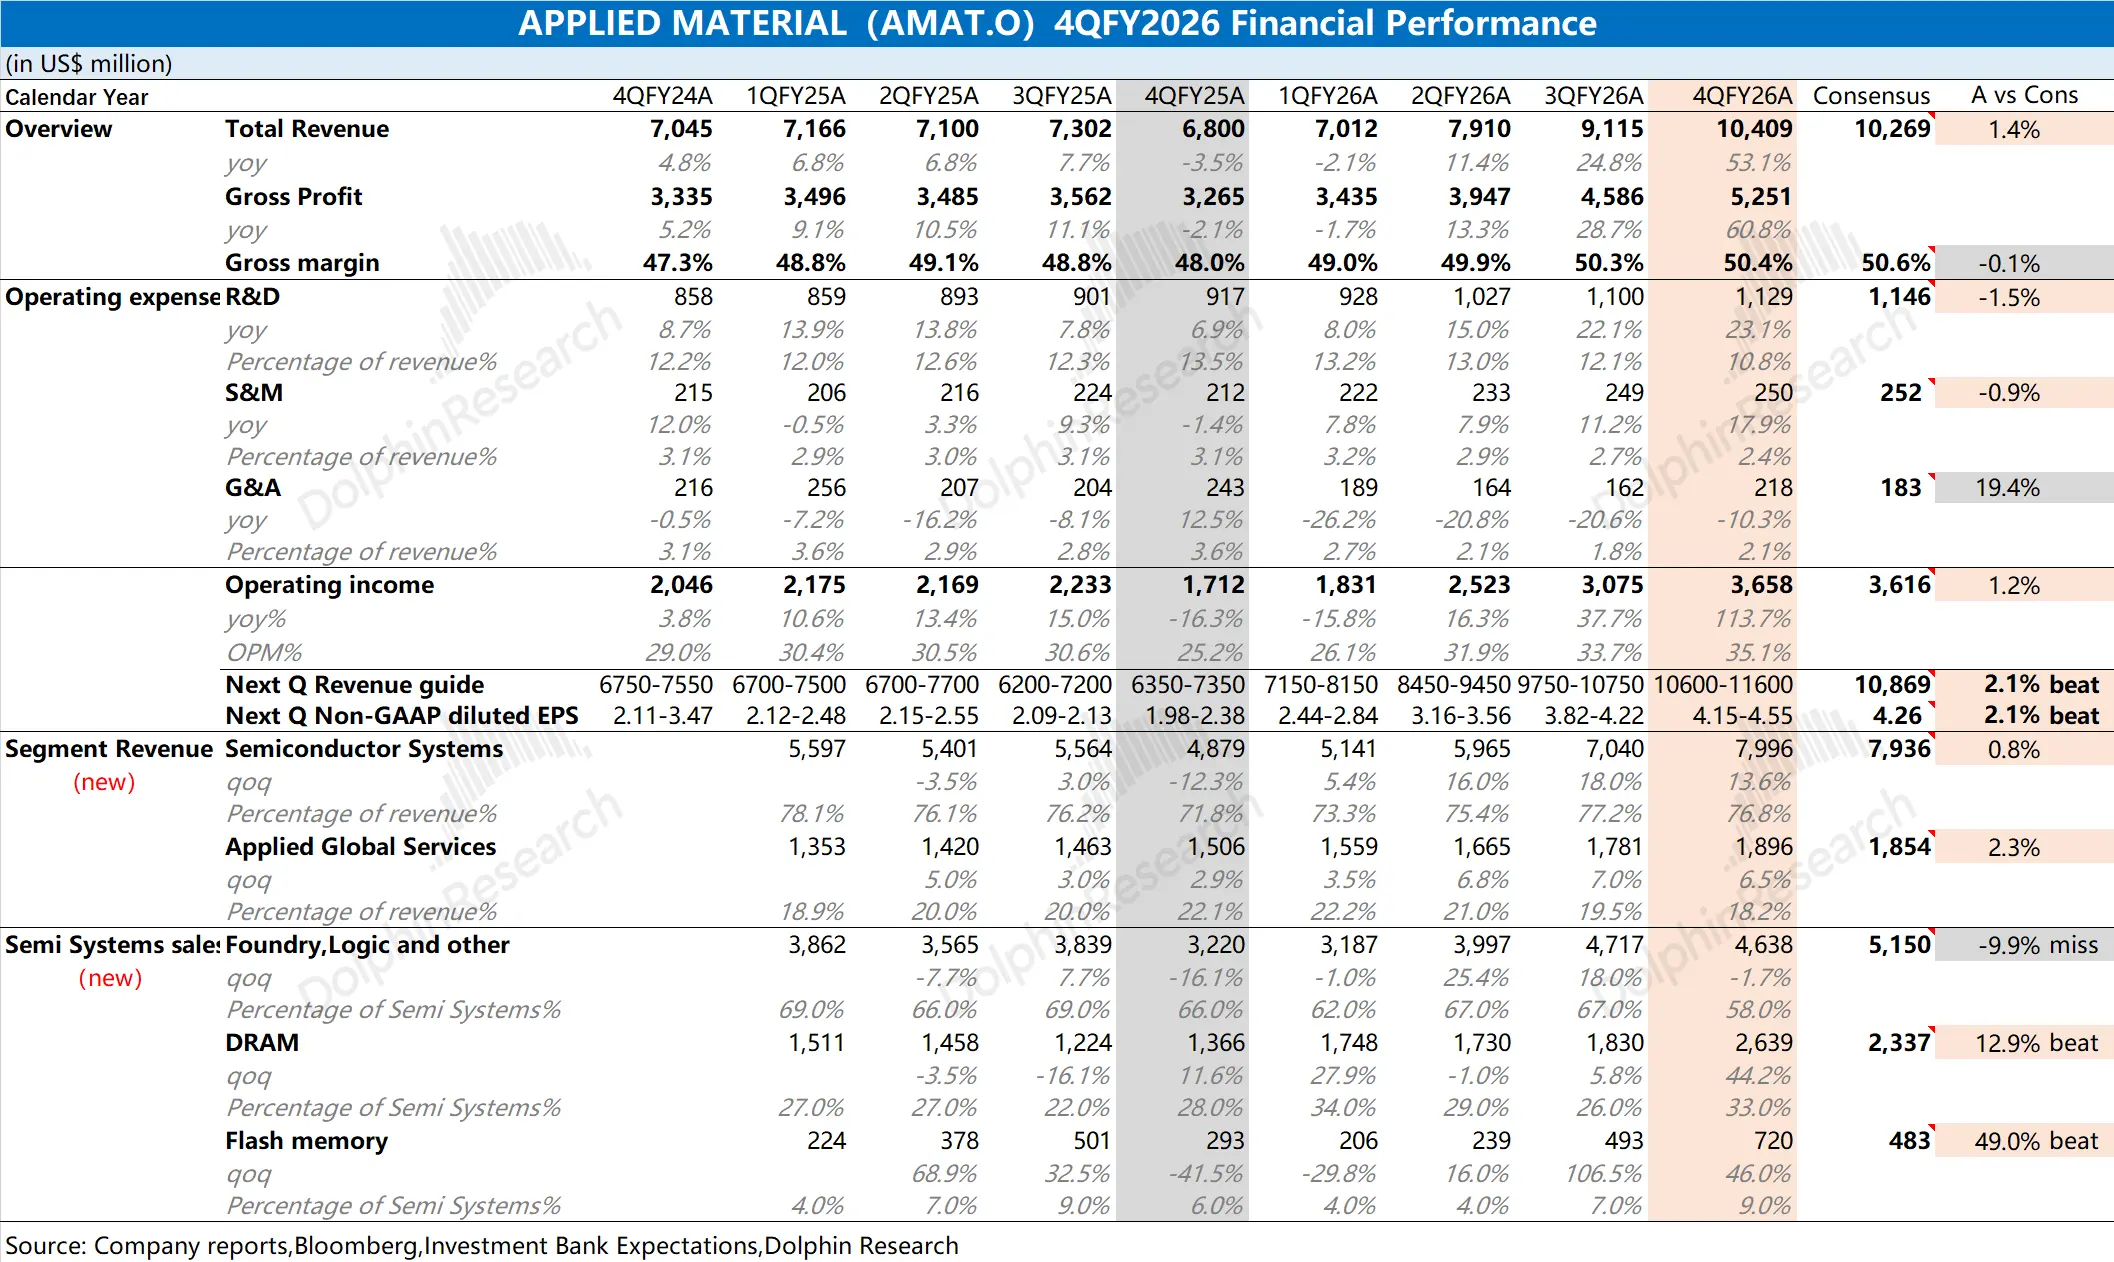
应用材料 4QFY26 火线速读:公司这份财报整体还不错,收入、经营利润和下季度指引都达到市场预期。更重要的是,管理层终于对 2026、2027 年的增长 “给了明确的指引”。 ①收入:设备收入环比增长 14%,增量主要来自存储。其中 DR…
应用材料 4QFY26 火线速读:公司这份财报整体还不错,收入、经营利润和下季度指引都达到市场预期。更重要的是,管理层终于对 2026、2027 年的增长 “给了明确的指引”。
①收入:设备收入环比增长 14%,增量主要来自存储。其中 DRAM 环比增长约 44%,逻辑环比小幅回落。管理层的解释是,DRAM 的增长符合预期,先进逻辑同样产能受限、客户全力扩产,下季度收入结构与本季度相近。
海豚君认为设备交付跟着客户洁净室走,逻辑和存储交付节奏不同也合理。值得注意的是,逻辑占设备收入近六成。如果逻辑放缓,意味着需要存储更大的增长来弥补。
②毛利率:环比提升 0.1 个百分点至 50.4%,毛利率提升放缓,尚未出现明显的规模效应。此前公司给出了 2030 年 54% 目标,依目前的环增表现是有难度的。
③指引:下季度收入和 EPS 指引中值都略高于一致预期。由于下季度是 14 周,按海豚君测算,折回 13 周口径收入环比约-1%,设备收入仅约 +1%。
最重要的是,管理层给出了长期指引 “具体的数”:2026 自然年设备增速提升至 “40% 以上”(此前是 30%),2027 年 WFE 增长 30% 以上且公司将再次跑赢(大于 30%)。最大客户继续给 8 个季度滚动预测并提前下单,没有客户要求推迟提货。
海豚君认为公司管理层明确给出两年增长指引,这表明下游设备拉货的需求依然是旺盛的。短期的季度表现,主要是受到洁净室和供应链的约束。
公司给出的 WFE 增长 30% 以上,并不激进,当前市场预期普遍给到了 30%-40%。但毕竟公司能给具体的数,还是体现了管理层的信心。更多信息,欢迎关注海豚君后续详细点评。 $应用材料(AMAT.US)
本文版权归属于原作者/机构。
以上内容仅代表作者个人观点,不代表平台立场。本内容仅供投资参考,不应被视为投资建议。如您对平台提供的内容服务有任何疑问或建议,请联系我们。