

迪士尼 4Q26FY 财报简评:当期业绩其实不错,虽有多一周的顺风,但在游轮业务的扩张周期带动下,整体收入、盈利增势强劲。不过,对于资金更关注的来自新 CEO 对 27 年的指引,可能会有一些吹毛求疵的声音。 具体来看: 1、全年完美收官 …
迪士尼 4Q26FY 财报简评:当期业绩其实不错,虽有多一周的顺风,但在游轮业务的扩张周期带动下,整体收入、盈利增势强劲。不过,对于资金更关注的来自新 CEO 对 27 年的指引,可能会有一些吹毛求疵的声音。
具体来看:
1、全年完美收官
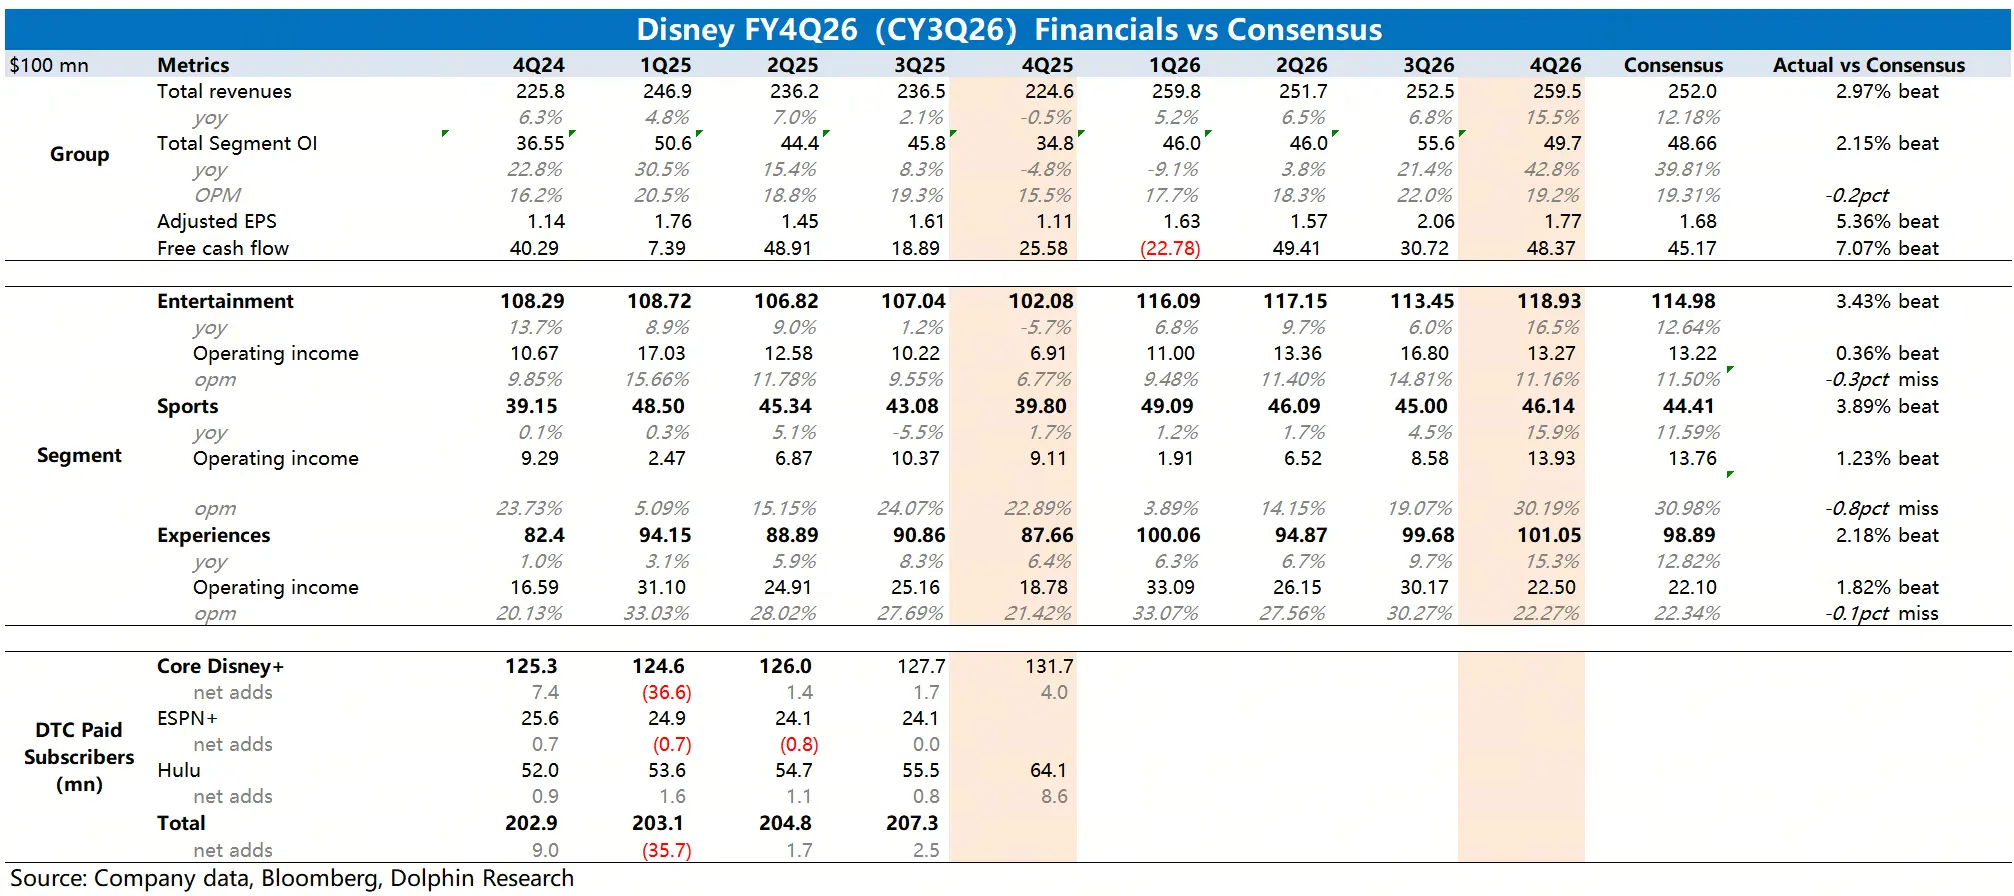
在 Q4 业绩继续超预期的带动下,2026 财年迪士尼稳住了阵脚,在同为遭受 AI、短视频对影视内容侵蚀的周期下,迪士尼靠着线下体验业务,和集团层面的降本增效,抗住了短期最猛的一波影响。
最终实现了利润 18% 的增长(剔除多一周的顺风下也有 15% 的增长)。
2、Q4 细分业务表现强劲
(1)体验业务:包括主题公园和游轮。Q4 同比增长 15%,本身自带低基数顺风,与此同时,主题公园主要受益本土涨价和巴黎新游玩区域(冰雪奇缘)的开张,抵消了亚洲地区的拖累;游轮业务主要靠新航线的推出,2025 年 11 月交付的 “迪士尼命运号” 与 2026 年 3 月交付的 “迪士尼冒险号” 使客舱运力同比 +50%。
(2)娱乐内容:包括电影票房和流媒体、少量有线频道。Q4 收入增长 16.5%,超出市场预期。电影销售增长来自《穿普拉达的女王 2》(7 月 29 日付费窗口)、《曼达洛人与格罗古》(9 月 2 日)、《玩具总动员 5》(9 月 23 日)及国内外原创内容上线。部分被《海洋奇缘》真人版票房不及预期、有线切割持续及国内 SVOD 广告环境疲软所抵消。
近期 Disney+ 与 Hulu 在美国提价(无广告版月费上调 2.5 美元至 21.49 美元,含广告版上调 0.5 美元至 12.49 美元),并扩大捆绑套餐价差以引导用户转向捆绑订阅。而在短视频潮流下,Disney 则主动和 TikTok 合作。
2027-2028 年电影片单同样强劲,包括《冰雪奇缘 3》《超人总动员 3》《布鲁伊大电影》及星战、X 战警新作,《复仇者联盟:末日之战》(CY26 12/18 上映)目前预售表现还可以。
(3)体育业务:Q4 收入 46 亿,增速 16%,驱动力包括:NFL 转播权扩大;2026 年起五年期 WWE Premium Live Events 协议;ESPN 与 Disney+/Hulu 及 Fox One 捆绑;CW 添加超 800 小时直播节目至 ESPN Unlimited 等等。
3、27 年指引:盈利小超预期,但披露口径调整、“全新” 故事不多
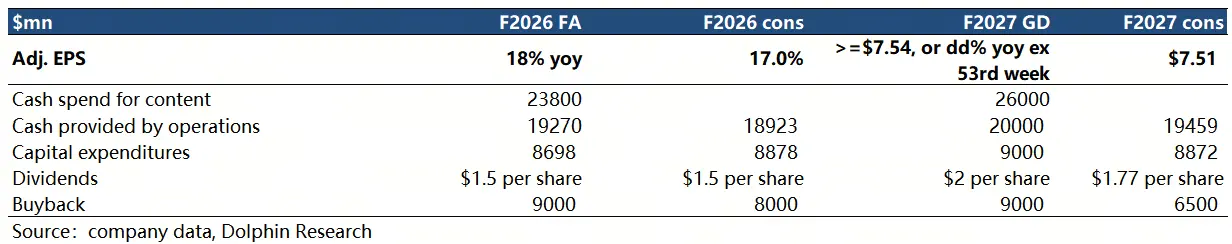
27 年在整体业绩目标——经调整利润 EPS 上,仍是重申双位数增长目标(剔除 26FY 的第 53 周数据),没有更多的惊喜。细分业务大多高个位数增长。
另外,对于 SVOD 流媒体业务的利润率将不再单独披露,以及细分业务的再次口径调整(消费品从体验业务挪至娱乐业务),则会让部分资金产生一些疑问。
另外在内容投资上,则比今年增加 9% 达到 260 亿。预计到 29 财年,成本还会下降 30 亿,大多用来再投入运营,少部分留存利润。
股东回报上,回购仍是 90 亿,但股息从 1.5 美元涨至 2 美元/股,增长 33%,合计股东回报有 6%。
4、海豚君观点:这份财报并非完美,新班子也没有讲新故事,只是增长底蕴仍在、短期交易情绪也偏正向。
叙事上,未来 1-3 年仍有公园和游轮投建后的变现扩张故事。而电影片单顶级 IP 续集也不少,有望抵御 AI 和短视频的侵蚀影响。在从上季度估值已经修复 20%+ 的情况下,目前 2100 亿市值,隐含 FY27 业绩差不多 15.5x P/E(假设增长 12%),目前相对合理。已经不是上季度 12、13x 这种肉眼可见的低估水平,可能会有一些资金对这份财报进行挑剔。
不过当下 AI 避险的交易情绪,则对迪士尼这种业绩相对稳健、有增长叙事的消费股相对有利,因此不太会受到挑剔资金的太多 “惩罚”。但若正向情绪推动下,估值涨到 18x,也就超过 2400 亿时(140 美元/股),则可能需要避开情绪回落后的溢价调整风险。$迪士尼(DIS.US)
本文的风险披露与声明:海豚研究免责声明及一般披露
本文版权归属于原作者/机构。
以上内容仅代表作者个人观点,不代表平台立场。本内容仅供投资参考,不应被视为投资建议。如您对平台提供的内容服务有任何疑问或建议,请联系我们。