

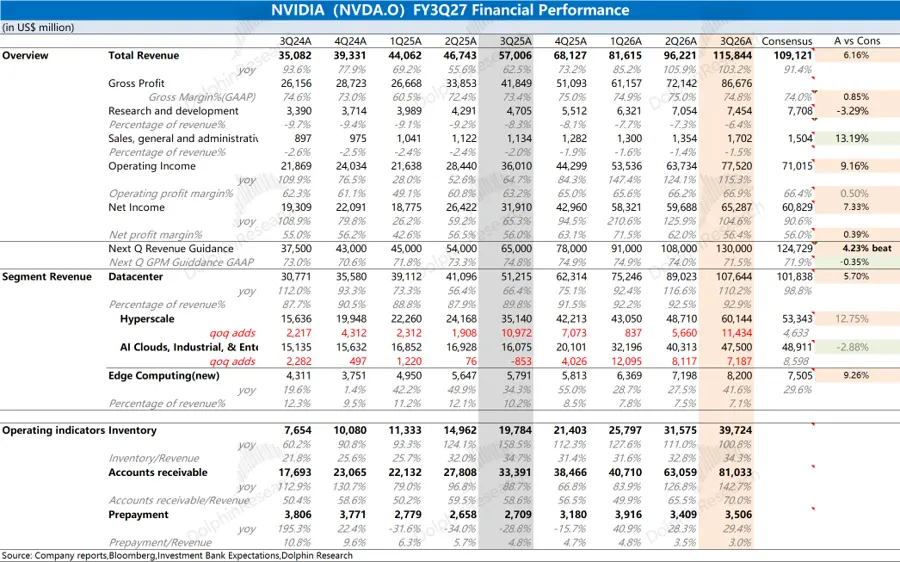
英伟达 3QFY27 火线速读:这份财报看似 “没有老黄也照样超预期”,但增长的动力换了。本季度靠大厂和 Rubin 首发扛起增量,而过去一年靠英伟达 “兜底” 撑起来的 ACIE 降了速。 ①收入:数据中心环比多出的约 186 亿美元里,…
英伟达 3QFY27 火线速读:这份财报看似 “没有老黄也照样超预期”,但增长的动力换了。本季度靠大厂和 Rubin 首发扛起增量,而过去一年靠英伟达 “兜底” 撑起来的 ACIE 降了速。
①收入:数据中心环比多出的约 186 亿美元里,超大规模客户贡献了约 114 亿。而 ACIE 环比增速从上季的 25% 放缓到 18%,还低于一致预期。Rubin 首个量产季就贡献了接近 200 亿美元,另有 24 亿美元对华 H200 将在四季度归零。
管理层提到,未来对 neocloud 会 “自律、有选择地支持”。海豚君认为,英伟达在主动收缩 “借信用给客户买卡” 的打法:neocloud 协议从 360 亿降到 320 亿美元,并写明须客户先自行完成融资才生效。收入质量更高了,但 FY28 的增长将更依赖大厂资本开支。
②利润率:GAAP 毛利率 74.8%,比一致预期高约 0.8pct,主要靠 Blackwell Ultra 的产品组合改善,Rubin 首发的拖累很小。
③指引
短期指引:四季度收入指引 1,300 亿美元,但这是 14 周的季度;按海豚君测算,剔除 24 亿美元对华收入并按 13 周折算,同口径环比只增长约 6%。毛利率指引 71%–72%,管理层确认这是底部,新价格从新财年生效。
长期指引方面,FY28 增速从约 70% 上调至约 75%。底气来自供给,在 FY28 的供应承诺从 870 亿跳升到 2,030 亿美元,按测算已大致覆盖 FY28 的营业成本。FY28 毛利率 72%–73% 的框架和 Rubin Ultra、Feynman 的路线图维持不变。
虽然英伟达本次提高了 FY28 的增长指引,表明 “有没有老黄,公司的增长没有影响”,但市场还是会关注到压制公司的几个风险并没有消除,包括 CEO 遴选没有时间表,对华 H200 停止出货,出口新规的影响仍在评估。
如果后续出口管制加码,公司 FY28 盈利仍有下修风险。即便公司给出了不错的指引,公司估值的修复空间还是有限的。更好的时点,可能要等永久 CEO 落地和出口管制立法定案这两个信号落地。更多信息,欢迎关注海豚君后续详细点评。$英伟达(NVDA.US)
本文版权归属于原作者/机构。
以上内容仅代表作者个人观点,不代表平台立场。本内容仅供投资参考,不应被视为投资建议。如您对平台提供的内容服务有任何疑问或建议,请联系我们。