

腾讯 3Q26 火线速读:Q3 业绩再次给股东上压力了,一句话,花的更多了、赚的更少了。整体和市场预期相比,主要的预期差落在成本上。 但相比于当期业绩,这次资金应该还很关注的问题是远程算力受限下,预付款项怎么处理、后续的算力如何部署,以及 …
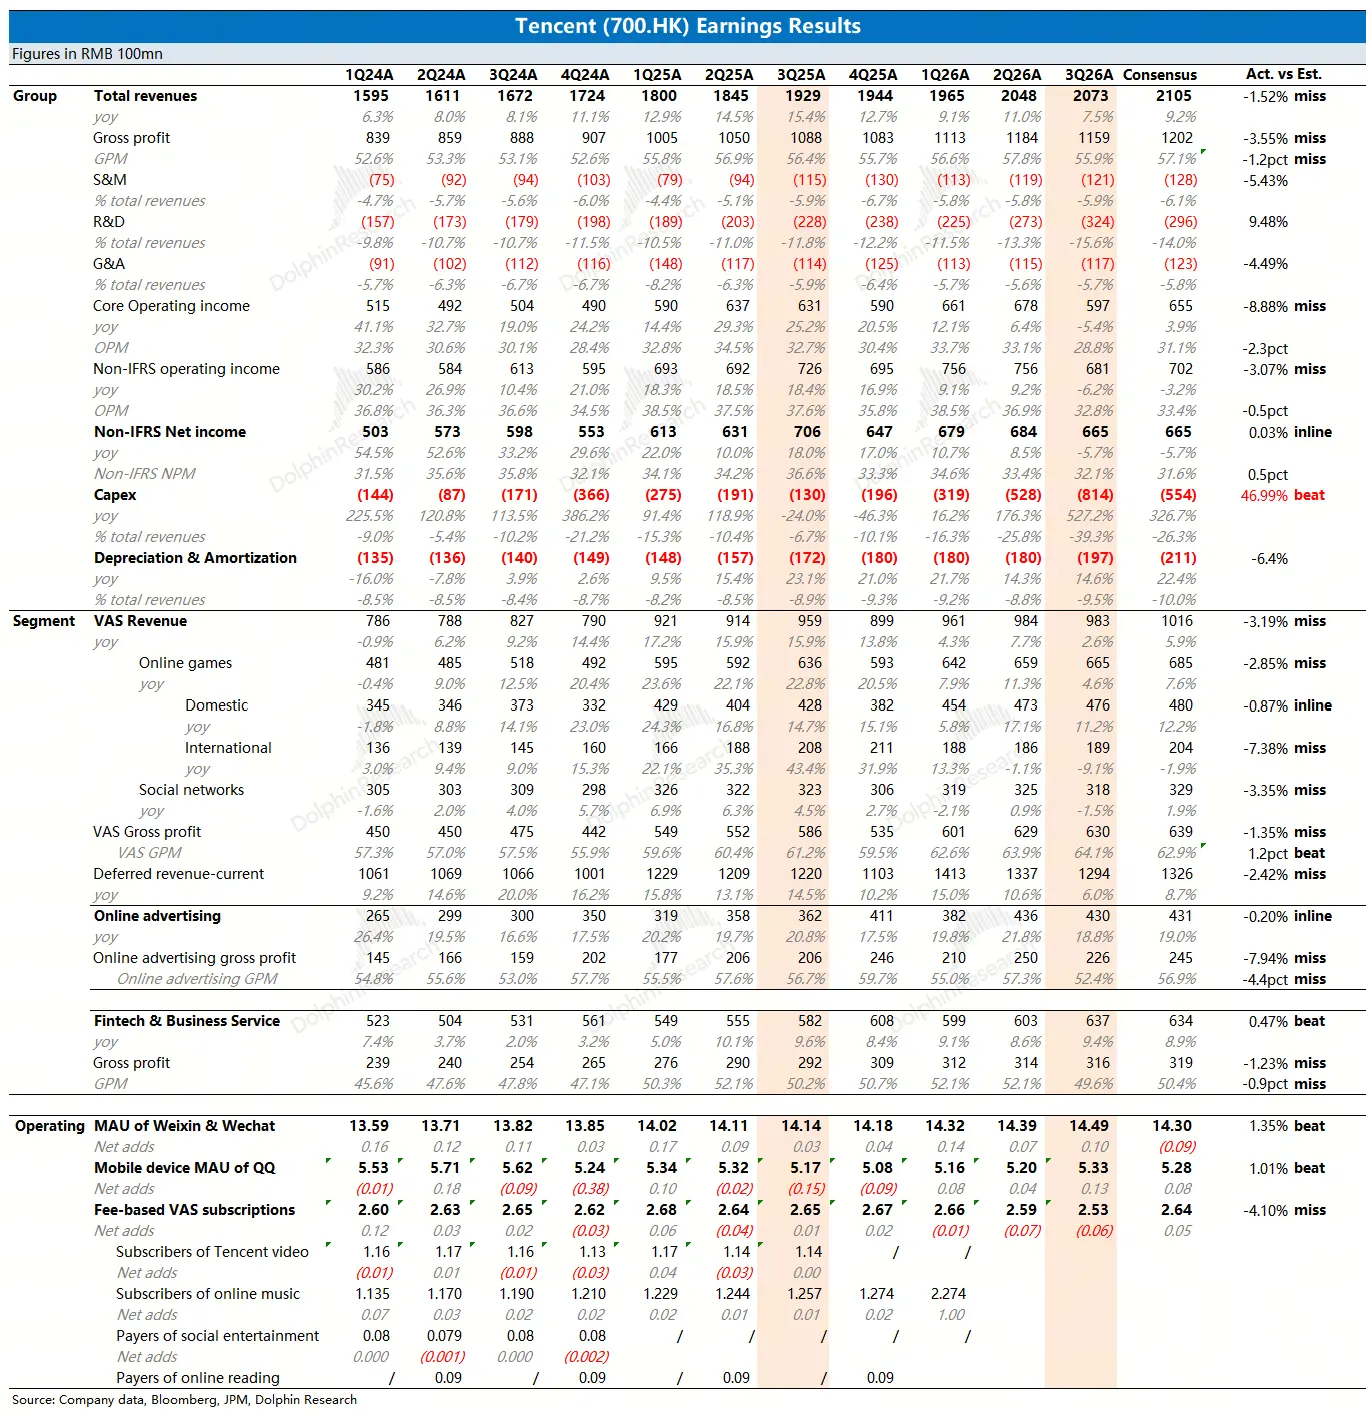
腾讯 3Q26 火线速读:Q3 业绩再次给股东上压力了,一句话,花的更多了、赚的更少了。整体和市场预期相比,主要的预期差落在成本上。
但相比于当期业绩,这次资金应该还很关注的问题是远程算力受限下,预付款项怎么处理、后续的算力如何部署,以及 Capex 目标是否有调整,建议关注这次电话会。
1、两个扎眼数字:Q3 核心经营利润同比下滑 6%,自由现金流-700 亿,这应该是资金看着最扎眼的两个数。
虽说 AI 这种前所未有的投入期,一向轻资产的腾讯出现利润 “崩盘” 是意料之中。但腾讯投资者大多还是老老实实算真金白银利润的价值投资者和中低风险偏好的险资。因此无论怎么讲 AI 故事,算云租赁业务的单位经济模型,没体现到最终总账上,就很难让资金信服。
Q3 确认的 Capex 超预期达到 814 亿,远比市场预期的 550-600 亿高得多,全年估计超 2200 亿。其中包含算力采购的预付款大概 860 亿,剔除预付款项后自由现金流是 169 亿,但不可避免的还是低于往年。
2、收入主要 miss 在国际游戏,云和广告还可以:Q3 整体营收 2073 亿,同比增长 7.5%,与一致预期相比少的 30 亿,主要在国际游戏和社交网络收入上。
广告增长 18%,这里面应该包含了一些短剧的推动(IAA 一般占比 70%),绿泡泡短剧上线微信小程序后跑得比较快,10 月增加创作激励,吸引了一些短剧厂商从红果转战绿泡泡,目前月活已经达到了 1.5 亿。
云业务收入被包含在金科与企业中,单独看增长加速到 35%,处于卖方预期上沿,Workbuddy 日活已经超 1000 万,相比 9 月的 613 万加速环增。
3、利润压力来源于 IT 以及内容成本上升:支出端主要预期差在成本上,三项费用率保持稳定,因此显然是算力投入带来的增量。细拆来看,主要是服务器托管、折旧成本以及内容成本(猜测可能主要是合并的喜马拉雅长音频版权和短剧分销成本)增长较明显。
4、回购囊中羞涩:Q3 回购花了 70 亿港元,均价在 HKD443/股,前三季度合计 300 亿,今年大概率是 500 亿港元以下了。不知道后续算力的钱花不出去后,是否会反过来增加股东回报。$腾讯控股(00700.HK) , $腾讯控股(ADR)(TCEHY.US)
本文版权归属于原作者/机构。
以上内容仅代表作者个人观点,不代表平台立场。本内容仅供投资参考,不应被视为投资建议。如您对平台提供的内容服务有任何疑问或建议,请联系我们。