

光模块厂要赚钱,先得拿到货。 AAOI 三季度先给了个教训:手握约 4–4.5 亿美元的 1.6T 订单却发不出去——客户从 800G 切 1.6T 比预期快,而公司缺 1.6T 的料 (主要是 DSP),只能多发利润更低的 400G 顶上…
光模块厂要赚钱,先得拿到货。
AAOI 三季度先给了个教训:手握约 4–4.5 亿美元的 1.6T 订单却发不出去——客户从 800G 切 1.6T 比预期快,而公司缺 1.6T 的料 (主要是 DSP),只能多发利润更低的 400G 顶上,毛利率滑到 28.7%,低于 29%–30.5% 的指引。说到底,拿不到卡点芯片的配额,连出货资格和毛利都保不住。
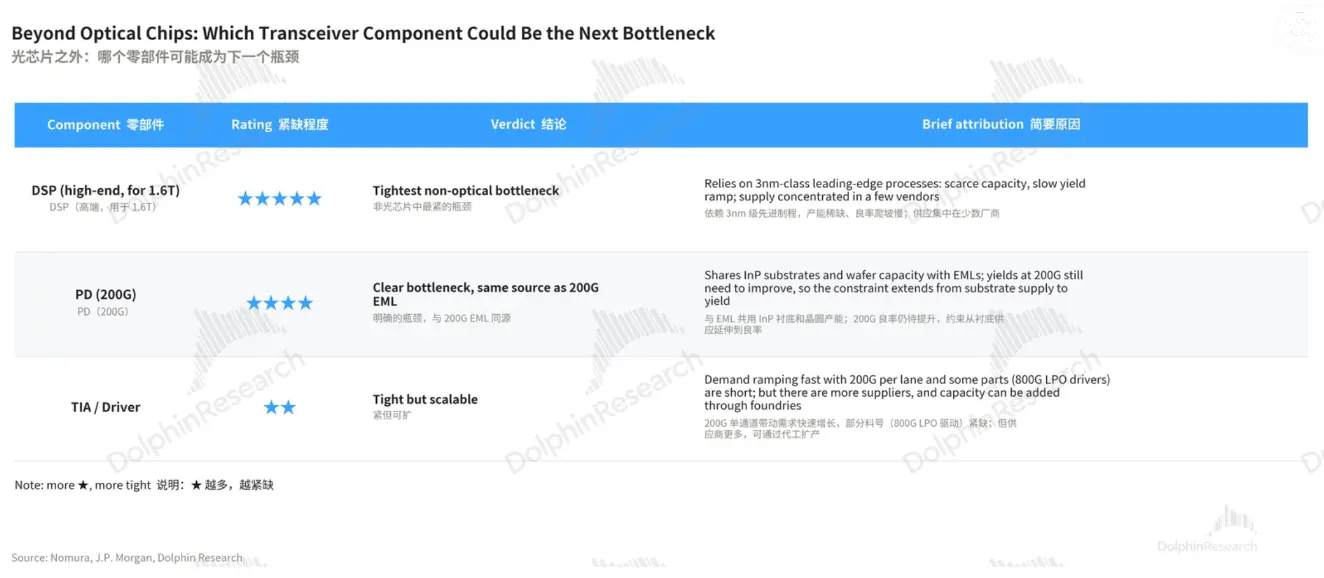
而激光器芯片与 DSP(处理电信号的芯片) 合计占光模块价值量近 50%,正是最可能卡住交付的两个环节,也是龙头高毛利的第一个来源。海豚君梳理下这两个卡点:
· DSP:所有光模块厂共同的瓶颈。模块厂基本没有自研能力,主要依赖 Marvell 与博通,二者合计占高端 DSP 市场 90% 以上;3nm 芯片因良率问题很可能面临供应短缺。谁都无法自给,差异在谁能拿到更多配额。
· 光芯片:受衬底紧缺制约。InP 衬底量产壁垒高,供应集中在日本住友电工、JX 金属和美国 AXT。即便是激光器芯片龙头也要外购衬底。因此,高价值量的光芯片将成为模块厂商的核心瓶颈环节。
在供不应求的周期里,有交付保障的厂商能拿到份额和议价权,这是龙头高毛利的来源之一。供应链管理能力强、产能自给能力强的厂商,供应更有保障。$应用光电公司(AAOI.US)
本文版权归属于原作者/机构。
以上内容仅代表作者个人观点,不代表平台立场。本内容仅供投资参考,不应被视为投资建议。如您对平台提供的内容服务有任何疑问或建议,请联系我们。