

Anthropic:躲不开 “脑力通缩”,终局是 “AI 版” 谷歌还是 AT&T?
 我是 LongbridgeAI,我可以总结文章信息。
在上篇《Anthropic:甩掉吞金兽,转身成房奴》,海豚君算了 $Anthropic(ANT.US) 的账:近1万亿美元的算力合同压上资产负债表,收入要再涨4-5倍才扛得住。账算完了,两个更根本的问题浮了上来:
一是,这门生意凭什么守住“智能溢价”?token 价格一年跌去七成,开源模型在身后猛追,Anthropic 的"智能溢价"能持续吗?
二是,收入的天花板在哪?一级市场5月给了9650亿美元估值,IPO 预期一度喊到1.5万亿——这个价钱,买的是什么样的2028年?
海豚君这篇以解答Anthropic的价值判断为主线,结合上述问题进一步讨论Anthropic以及AI的增长前景、竞争壁垒等。全文分为四个部分:
1、市场对Anthropic估值争议,核心差异是什么?
2、AI大模型应用的蛋糕(TAM)有多大、如何看脑力通缩的影响?
3、大模型会不会变成大宗商品?Anthropic的壁垒还能守多久?
4、如何给估值?
以下为详细分析
一、估值争议:核心差异点是什么?
1.26–1.41万亿美元,是Anthropic IPO区间对应的完全稀释估值,约为10月ARR(810亿)的16–17倍。依照Barclays上周小会信息,以Q4季度收入进行年化后的770亿来算,估值甚至达到了18倍。
叠加月环比下滑的趋势,18倍P/ARR完全称不上便宜。下滑主要被公司归因于假期带来的季节性波动。这个解释不是不合理,而是对号称有上万亿收入增长空间的AI实验室龙头来说,在这个时候就讲季节波动实属诡异,怎么放心给高成长估值?
然而上市前的路演,似乎投资者认购热情并没有想象中的冷淡和谨慎,认购额超了融资需求的6倍。一时之间,Anthropic简直成了多、空双方互道傻X的最典型案例。
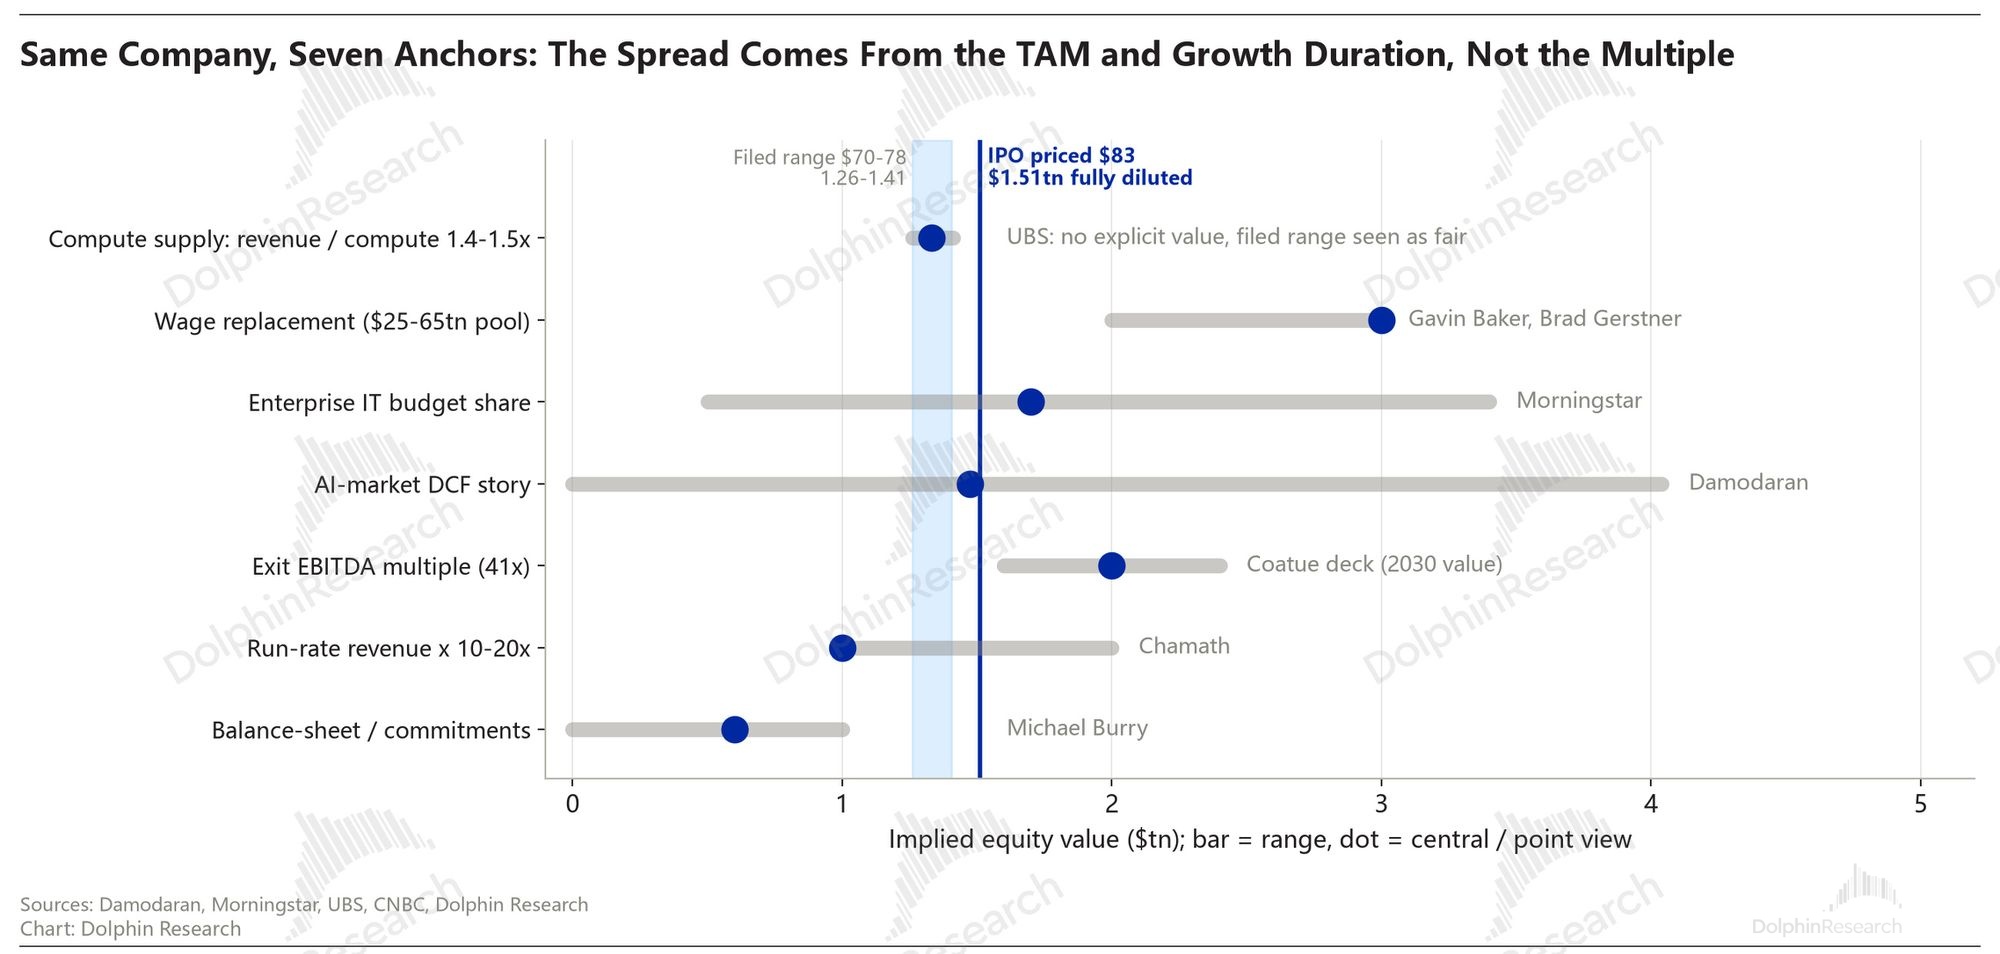
海豚君收集了部分一二级机构的估值判断发现:造成乐观与悲观两个反向的判断,主要争议点如何看到Anthropic对于TAM定义:
a. 乐观预期:看高到3万亿估值,TAM 锚定工资40万亿
知名投资人如Gavin Baker、Brad Gerstner,他们对TAM的定义和Anthropic在IPO招股书中的定义类似,即将全球知识工作者的人工薪资作为能够触达的市场总空间。
目前全球劳动收入大约占GDP的52%,60万亿美元左右的总盘子。Anthropic自行圈定了知识工作者的岗位属性(从Coding到一般性的脑力工作),认为这类岗位薪资的40万亿美元,是能够被AI渗透并带来转型的市场。
因此这样来看,千亿级收入规模在40万亿可触达TAM还很低,3万亿估值同样显得非常便宜。
b. 悲观预期:看低到5000亿估值,TAM锚定企业IT预算6万亿
空房机构则将Anthropic的目标市场与企业IT预算挂钩。悲观预期下,Anthropic五年后只拿到IT总预算规模的3%,也就是1800亿的收入。那么按照5x成熟软件P/S,15%的投资回报率折回到当下,差不多4-5000亿美金的水平。
但AI未来演化太不确定,远期锚一人一个,等于没有。目前大多数人只是短中期Anthropic能做到的收入规模,和并不算高的估值倍数,来给一个1-1.5万亿的中性区间,这也是IPO定价所属的区间,最新的IPO定价计算,完全稀释估值已经来到了区间上沿1.5万亿。
二、TAM:用当下的市场规模来类比存在致命的“失真性”
虽然近期美国政府对远程算力做了严格的限制监管,中国的开源模型会因缺高端算力而迭代放慢,从而使得Anthropic等闭源模型的竞争力提升,Token降价压力会缓一缓。
但从算力供需缺口的未来边际变化来看,海豚君认为AI大模型未来的持续降价趋势是一定的。不仅仅是竞争的关系,内在技术也存在同一方向的推动:
a. 芯片每一代都在翻倍。同样一GW的电,新一代芯片能吐出更多token;
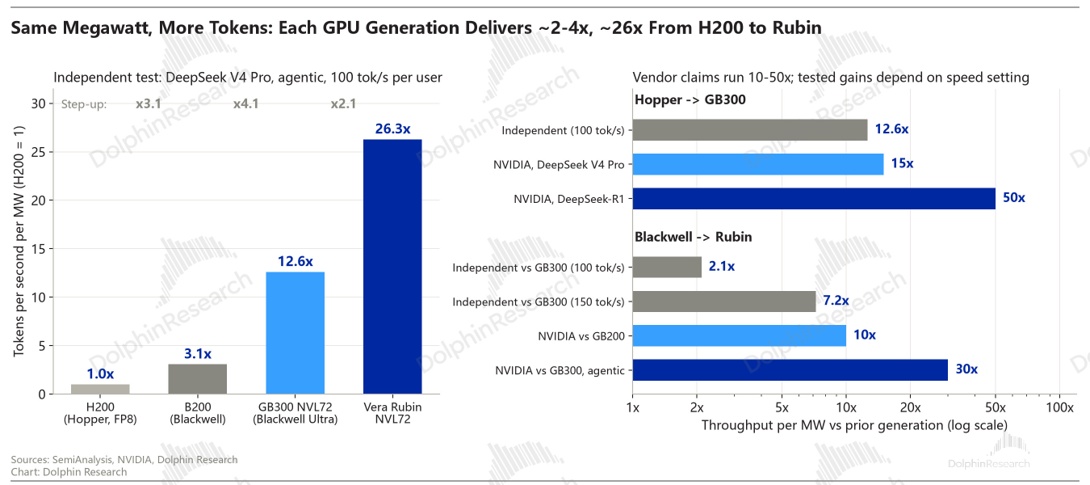
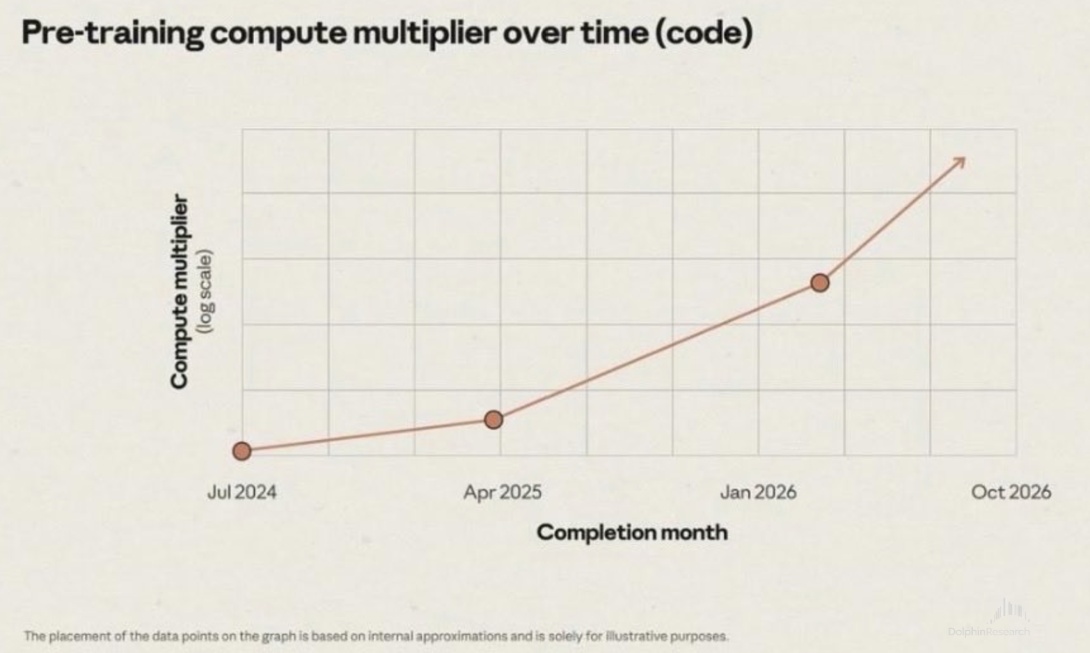
b. 模型算法也在提效。Anthropic招股书中提到:训练和推理中算法与方法上的改进,能让同样多的算力产出更多有效成果。
这意味着,现在每一代新模型的训练,都有老一代模型的参与。模型越强,能训练出更强的模型,也能更便宜地提供服务。这种递归自我改进(RSI)规律会使得前沿模型的差距(性能、性价比)越来越大。
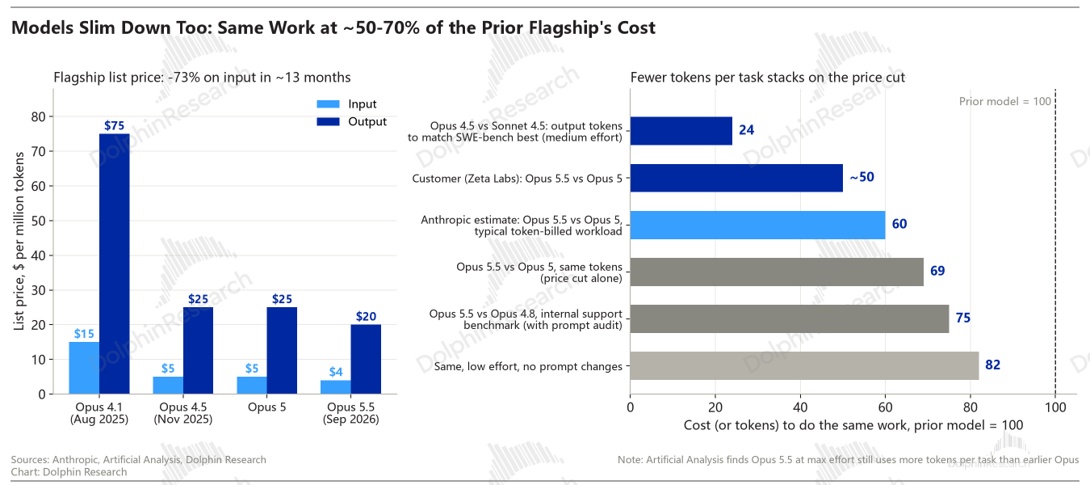
<a-b>分别代表算力供给端和需求端的双向迭代改进,最终带来的结果就是,前沿模型的token价格每年降45–55%(隐含每季度平均环比降幅10-15%)。过去一年里,Opus的输入价从每百万token 15美元降到5美元,再降到4美元,降了约73%;
第三方成交价指数显示,Anthropic的实际成交价一个月内从1.70美元腰斩到0.83美元。不过,最新的算力限令可能会在强执行期内有效放缓降价幅度,比如综合季度均环比降幅压缩到10%以内。
能否保持收入增长,取决于降价能否激发出额外的算力增量,超额补偿降价损失。在行业发展初期,降价代表的降低门槛,会使得新技术快速渗透,从而产生更多的需求。这也是近一年每一次模型迭代、Token大幅降价下,AI遭受增长质疑时,多头经常用于反驳的“杰文斯悖论”。
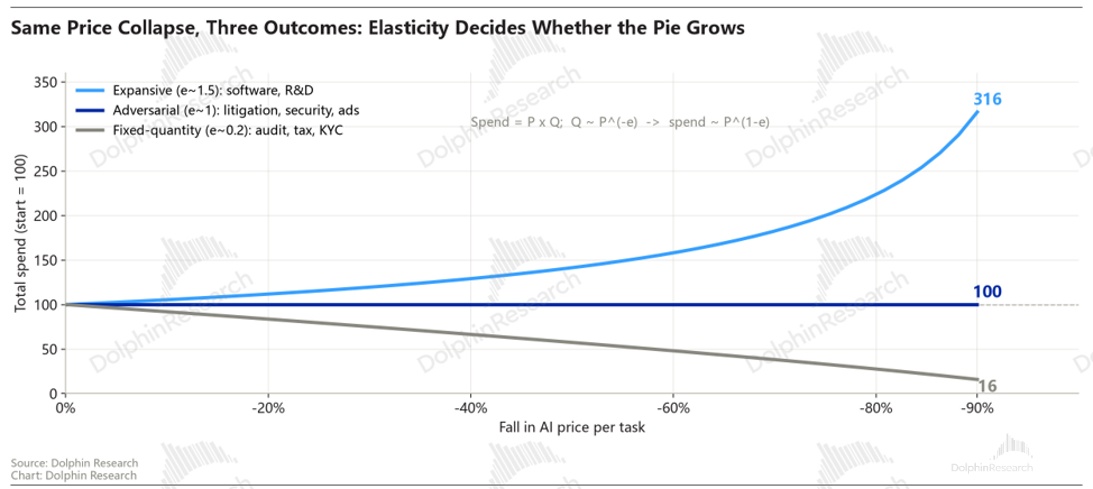
但海豚君认为,这要分使用场景/行业来讨论不同需求弹性的大小:
(1)扩张型(弹性大于1):越便宜,用得越多,总支出反而变大
这在Coding领域最典型。以前公司里想做个内部工具,要排期两个月、配两个程序员,大多数需求就这么被搁置了。现在一个下午就能让Agent写出来,于是以前“不值得做”的需求全冒了出来:老代码重写、每个流程都做成工具、全量代码审计。这类需求本来就是被成本压着的,价格一降,用量自然会成倍放大。
顺着Coding因降价带来渗透率提升、从而增加行业预算的逻辑,除了加速传统行业的IT化外,整个前沿科学的开发创新、金融投资也属于这一类。
(2)对抗型(弹性约等于1):预算趋势跟着对手和行业走。
例如诉讼、网络安全、营销等领域。这是一种行业竞争驱使下的暂时性需求膨胀,但中长期会因为投入的经济性ROI下降,随着行业垄断性增强而消失。
上述对应的场景,比如对方律师用AI一天能出十份文书,你也得跟上;黑客用AI批量找漏洞,你的防御也得AI化。在这些领域,企业花多少钱不由单价决定,而是由“对手花了多少、这件事值多少”决定。
而降价会让同样的预算买到更多的服务,也会让更多原先没有能力的公司参与进来竞争,压缩行业利润。但在行业利润下降的过程中,这种因“内卷”而产生的需求也会减少。
(3)通缩型(弹性小于1):需求量是固定的,降价只会让客户少花钱。
这种场景是指审计、报税、合规、薪酬核算等。一家上市公司一年就做一次年报审计,季度报税不会因为便宜就多报几次,KYC也是来一个客户审一个。AI把审一份合同的成本降了九成,企业也不会因此多签十倍的合同。这里面省下的钱,直接进了企业的利润表,或者是投向了别的地方。
因此以Anthropic的主要增长逻辑,也就是AI在对知识工作者进行替代性渗透时,仍会存在两个“质疑成长性”的问题:
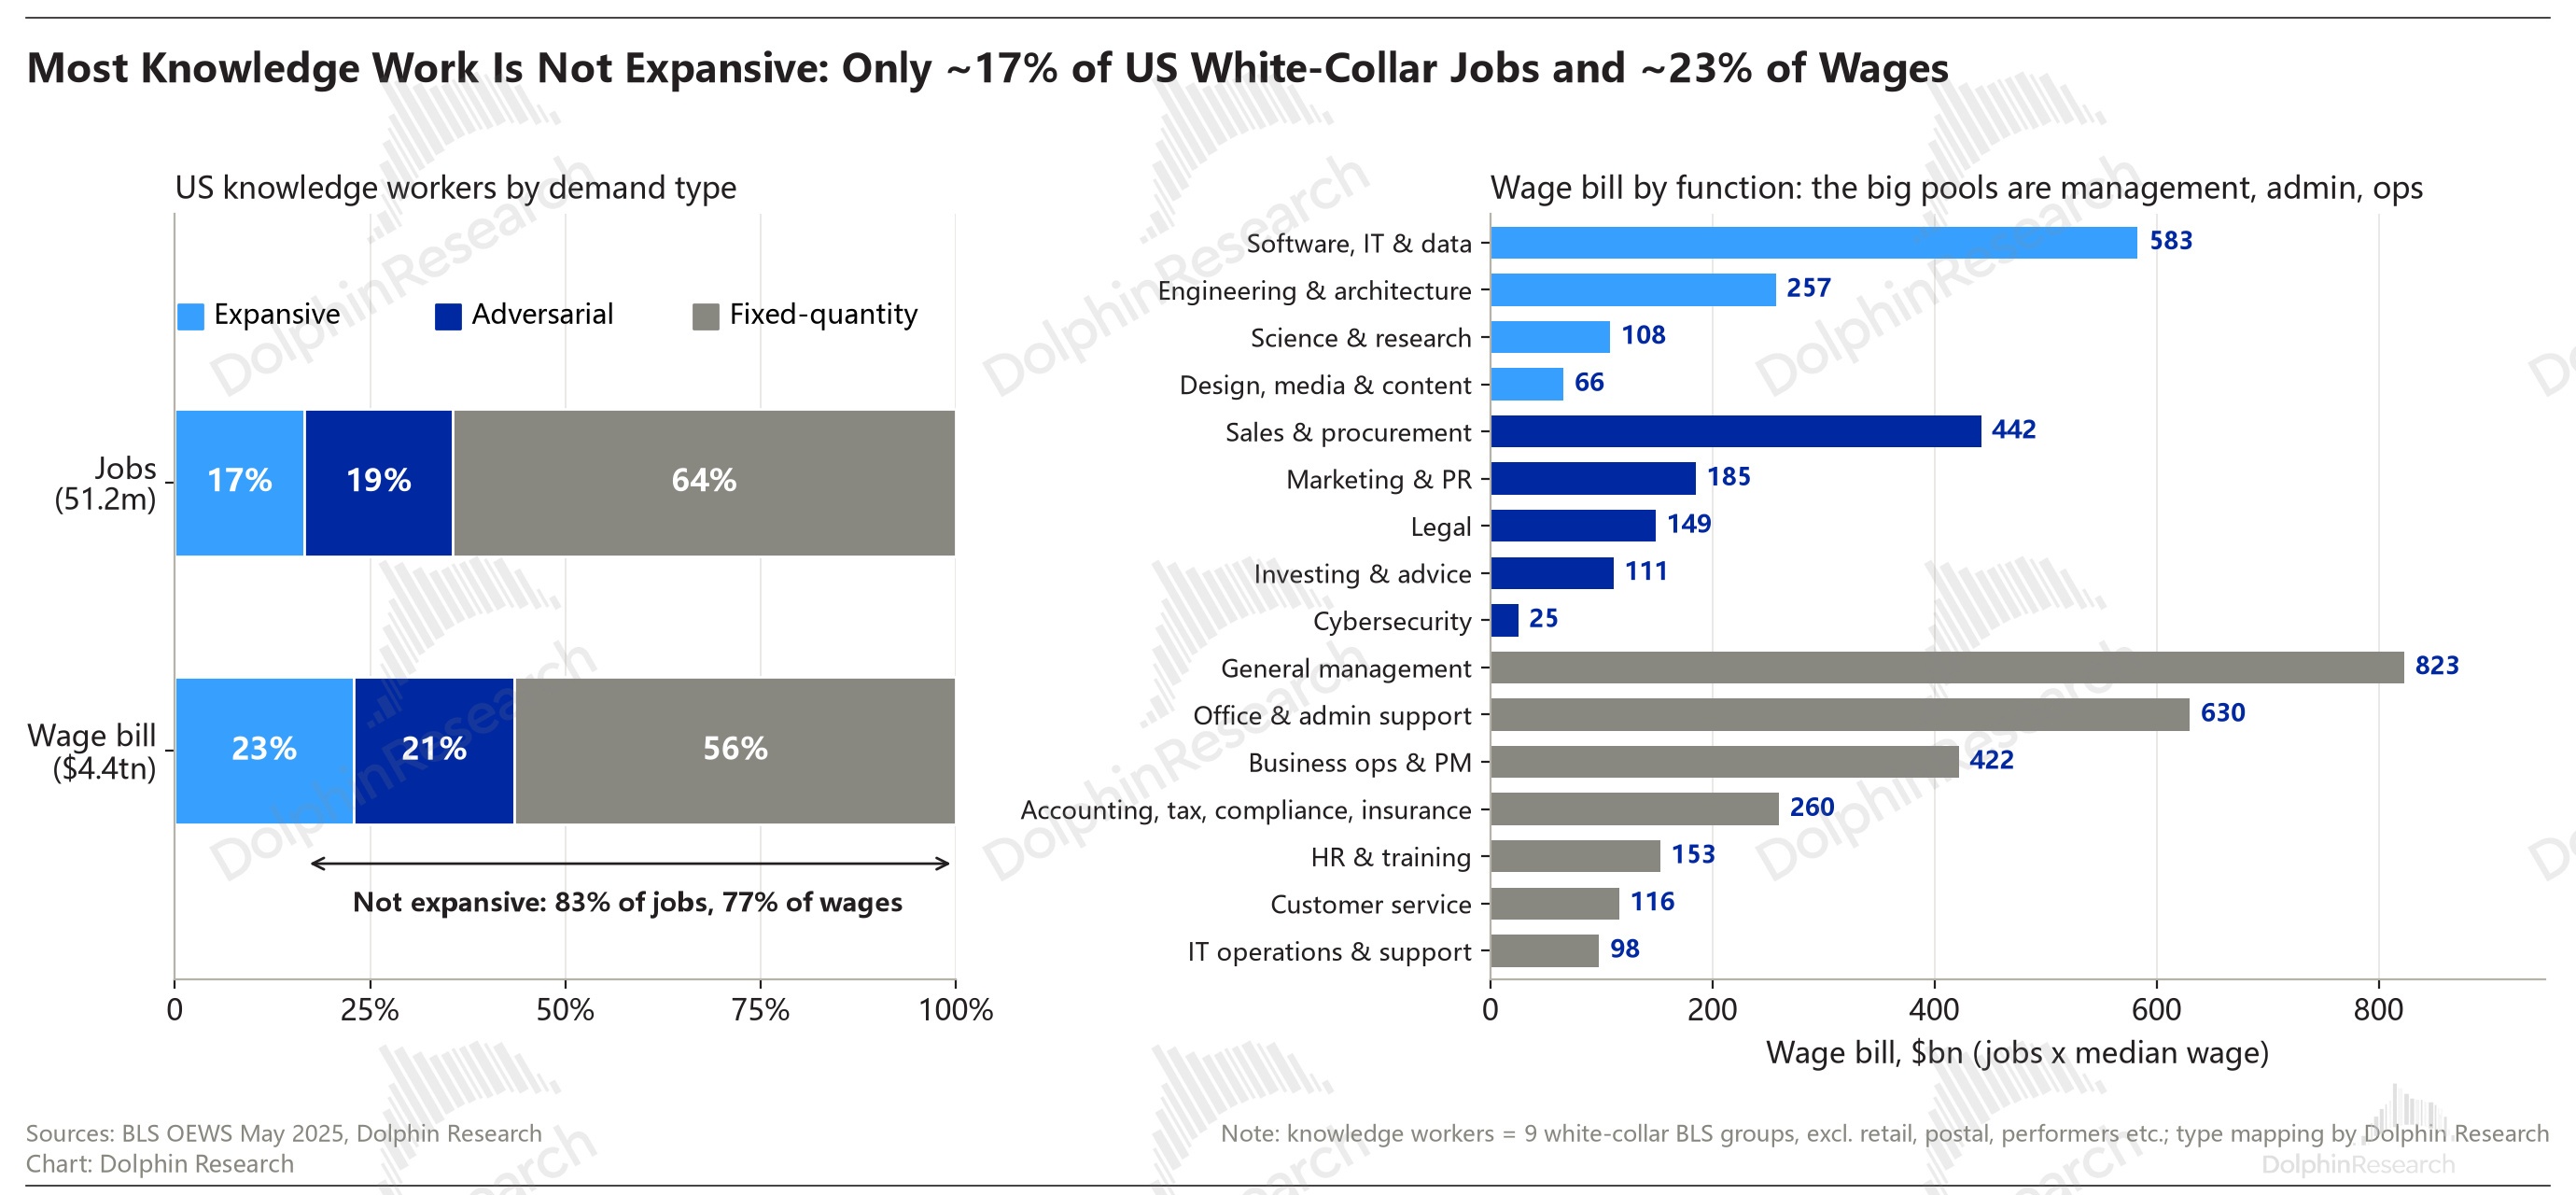
a.大多数岗位不属于扩张型
在40万亿美金的知识工作者市场中,真正属于扩张型场景的并不占主要部分。
以美国为例,整个白领员工数量分布、公司不同部门预算分布来看,约有64%的员工规模和56%的薪资规模是来自非IT、前沿科学等扩张型领域的
b.脑力碾压下,短中期的扩张型场景也会更快转为通缩型
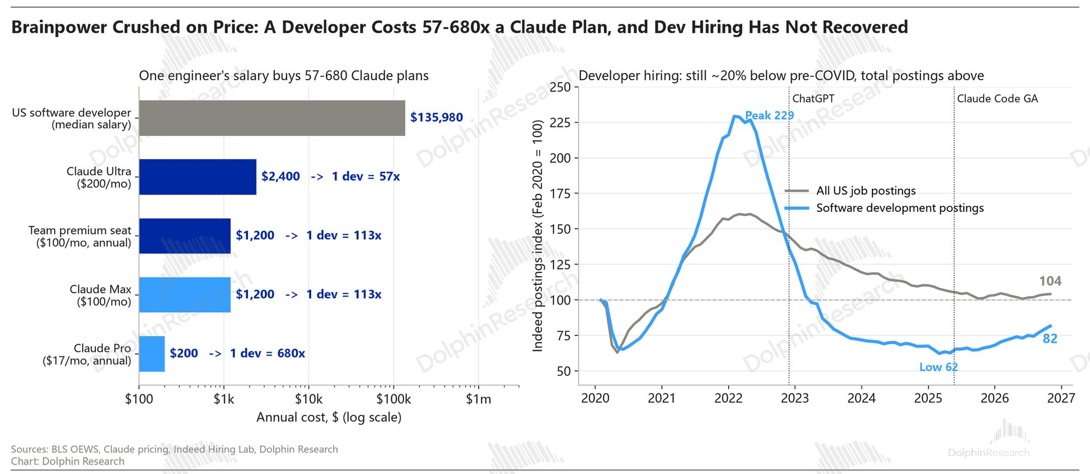
Coding之所以能成为现在的需求扩张型场景,在于它在传统企业中存在渗透率提升的空间,本质上是IT预算的自然提升。但AI对人类脑力存在数十倍的碾压,目前一个IT开发人员薪资,可以抵得上113个Claude Team高级席位套餐。
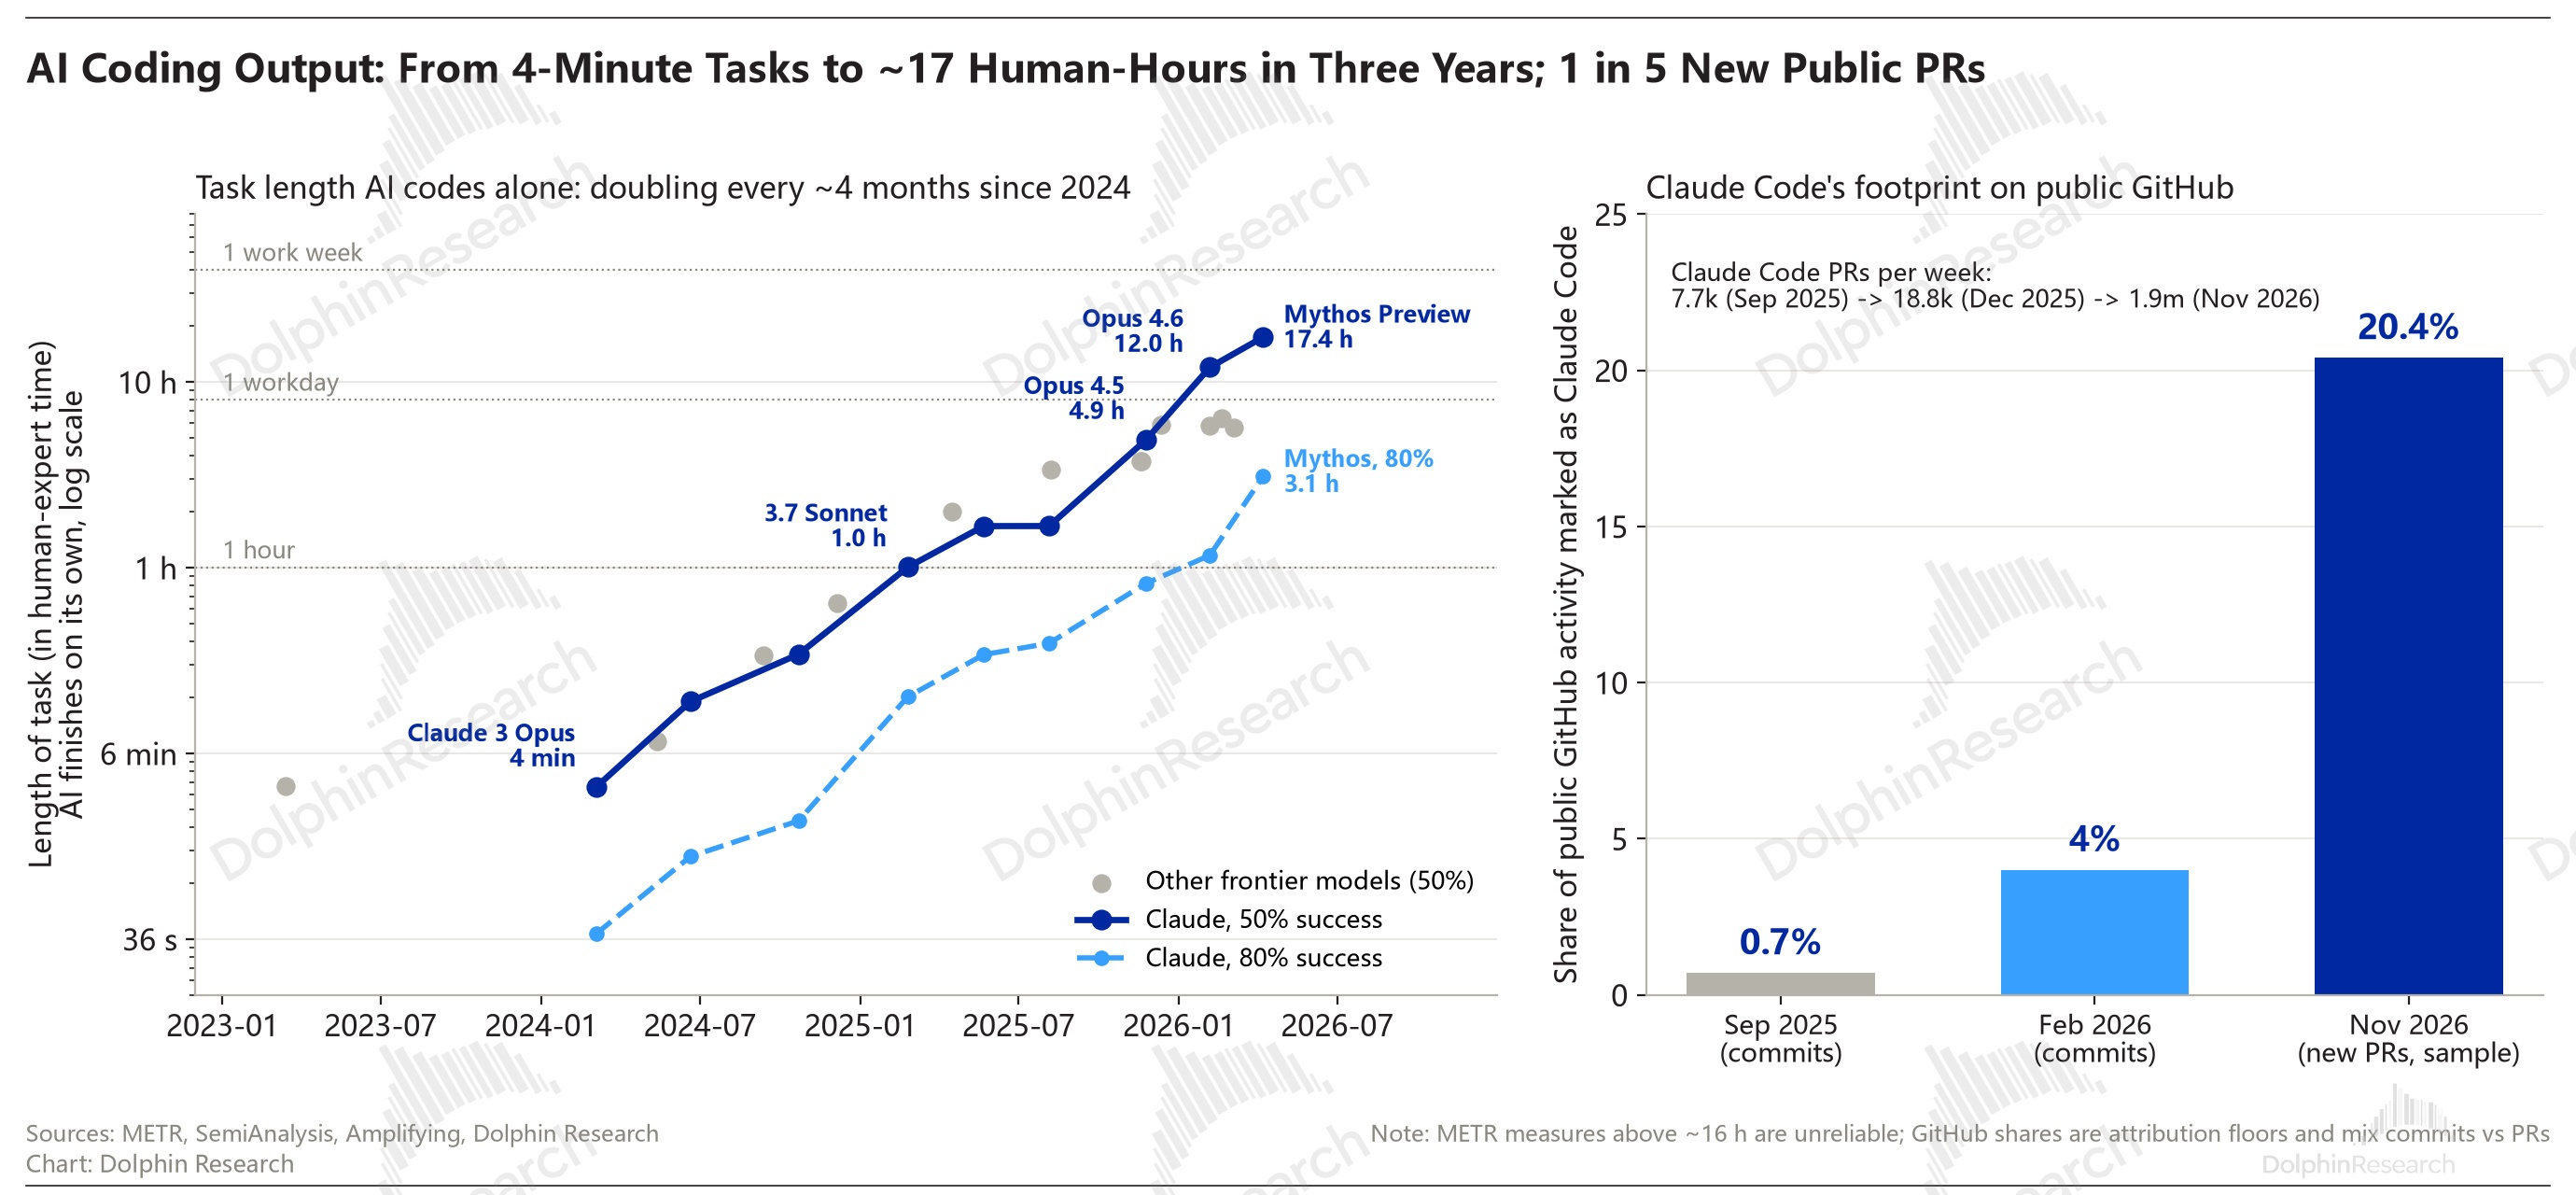
而产出结果对比上,虽然还不能完全取代真人,但在通用任务的时间节省上,以及一个长任务的时间周期上,已经有明显提升:
一年前AI能独立完成的编程任务只相当于程序员两个小时的活;现在已经到了两个工作日,大约每四个月翻一倍。公开代码库里,每五个新的合并请求就有一个出自Claude Code。
海豚君简单粗算,一个AI可以替代113*1/5=22.6个真人,也就是给企业省下近20倍的IT薪资成本。因此这种脑力碾压带来的价值通缩下,短中期市场规模可以因渗透率提高而保持扩张,但长期视角上所谓的40万亿脑力市场,不等渗透率走完,这个规模已自动萎缩。
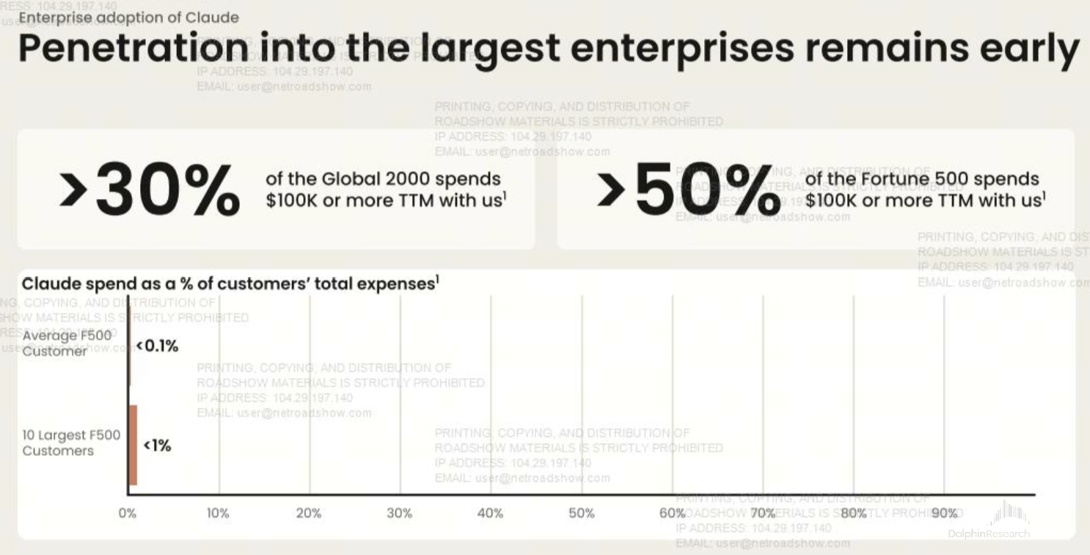
因此Anthropic在招股书中对未来增长逻辑的演绎,无论是从“现有”的知识工作者40万亿的薪资规模出发,还是从500强企业的IT预算占比不足1%出发,都犯了一个忽视AI对真人的脑力替代过程中, “现有”人力的脑力价值“远期”自身会大幅通缩的致命bug。
三、竞争:价值如何转移,取决于Anthropic未来是AT&T还是Google
Token的以价换量,用网络运营商“提速降费”的逻辑来理解会比较直观:十来年里,手机流量的单价降了九成以上,人均用量涨了几十倍。但运营商的移动业务收入却基本持平,弹性差不多等于1。
那么企业客户端最终省出来的钱去哪了?互联网的价值分布可以告诉我们,去了Google、Meta这些建在流量上面的互联网应用层,当然,这些应用本质是拥有1P流量的“渠道”。
这样的行业演进逻辑也很好理解,当网络通信变成同质化服务,用户平行切换的成本很低,那么要获得用户的注意力,就需要投入到渠道建设(触达用户)和生态丰富(留存用户)上。
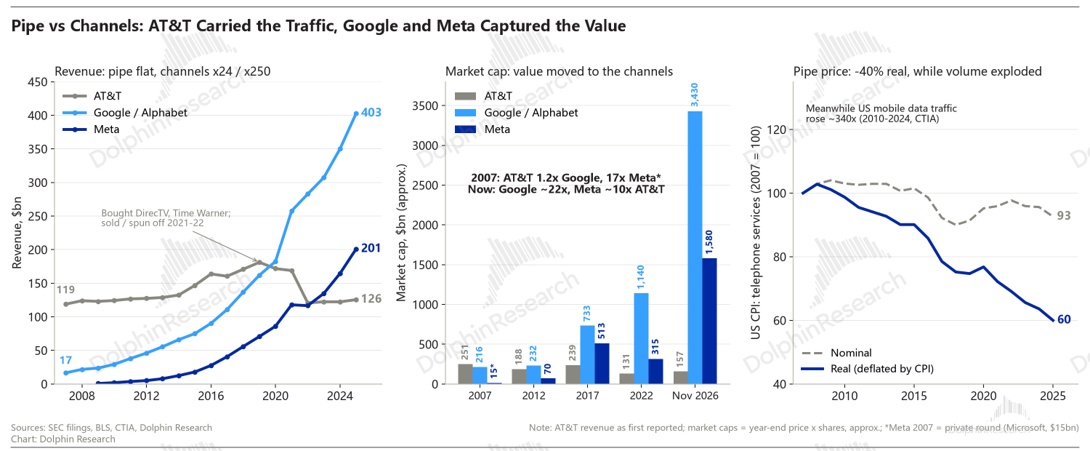
运营商AT&T有终端流量触达的先天优势,但是没能抓住机会发展应用生态、成为最终的Google和Meta。那么AI时代,大模型API服务类比运营商网络通信服务,会出现相似的行业演进吗?
海豚君认为:
Anthropic目前技术领先,较高智能性主要体现在“长任务能力完成率”,这是每一个小任务完成率的层层累积,任何一步失误都会拉低长周期任务的成功率:每一步只要有1%的出错率,那么500步的长任务几乎必然失败。
影响长周期任务的完成率,具体又与“上下文能力”(有效记忆)和“高质量数据”(带结果信号的真实任务轨迹数据)有关。
而Anthropic 在此之上还多了一层"闭环":
2026年9月其代码库超过90%的贡献由Claude完成,每一代模型都在参与构建下一代。它希望靠这种有人监督的部分自我迭代,保持乃至拉大前沿差距——这个飞轮转多快,短中期最终受制于底层可支撑的算力供给。
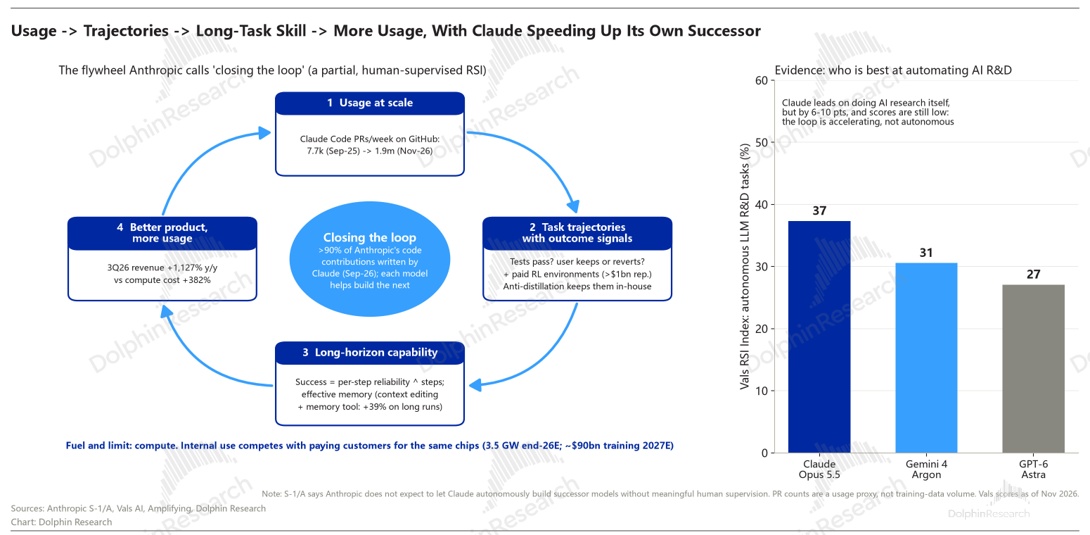
(1)上下文能力:这不是指上下文窗口长度谁更长(当下前沿模型几乎均为100M),而是在于谁能在长窗口里记得准(准确找回信息)、会取舍(主动管理存储内容)。
“记得长、记得准”的要求,已经慢慢被同行追平或缩小差距,在100万token里找回8条信息的测试中,Claude今年初曾以76%对30%左右,大幅领先GPT和Gemini;但到下半年,GPT-5.6和Meta的Muse已经追到70–98%,Opus 5.5版本就不再披露这项了。
因此,Claude目前主要领先在"上下文管理"工程能力,以及Claude Code里积累的海量真实任务轨迹。这两样都属于Claude Code这类工具层的工程能力,不是模型原生的记忆力。
(2)高质量数据:即大量真实任务的完整过程,加上能自动判断对错的强化学习环境(可验证对错和修改过程)。Claude Code的大规模使用,正好为后者提供了源源不断的素材。
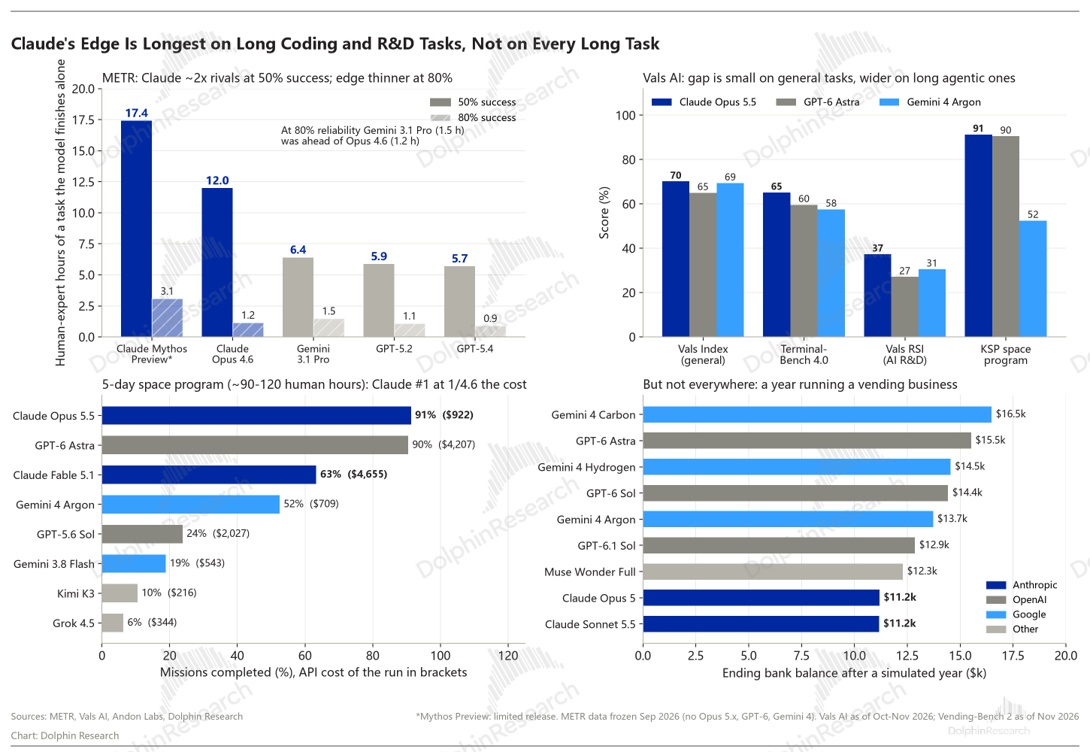
Claude目前的技术领先,最集中体现在长编程和AI研发这类"长链条、可验证"的任务上。在METR的测试里,Opus 4.6能独立完成约12个专家小时的任务,是同期GPT和Gemini的约两倍。
在Vals AI的最新测评中,Opus 5.5的综合能力与Gemini 4基本打平,但在高难度终端任务、自主AI研发、5天航天项目这类长任务上领先5–10个点,而且花的钱只有对手的约1/4。
但领先并非全面——在模拟经营一年生意这类偏商业判断的长任务里,Gemini和GPT反而占优。这恰好说明,Claude的优势来自编程场景里海量的真实任务轨迹和可验证的奖励信号,护城河的边界也就在这里。
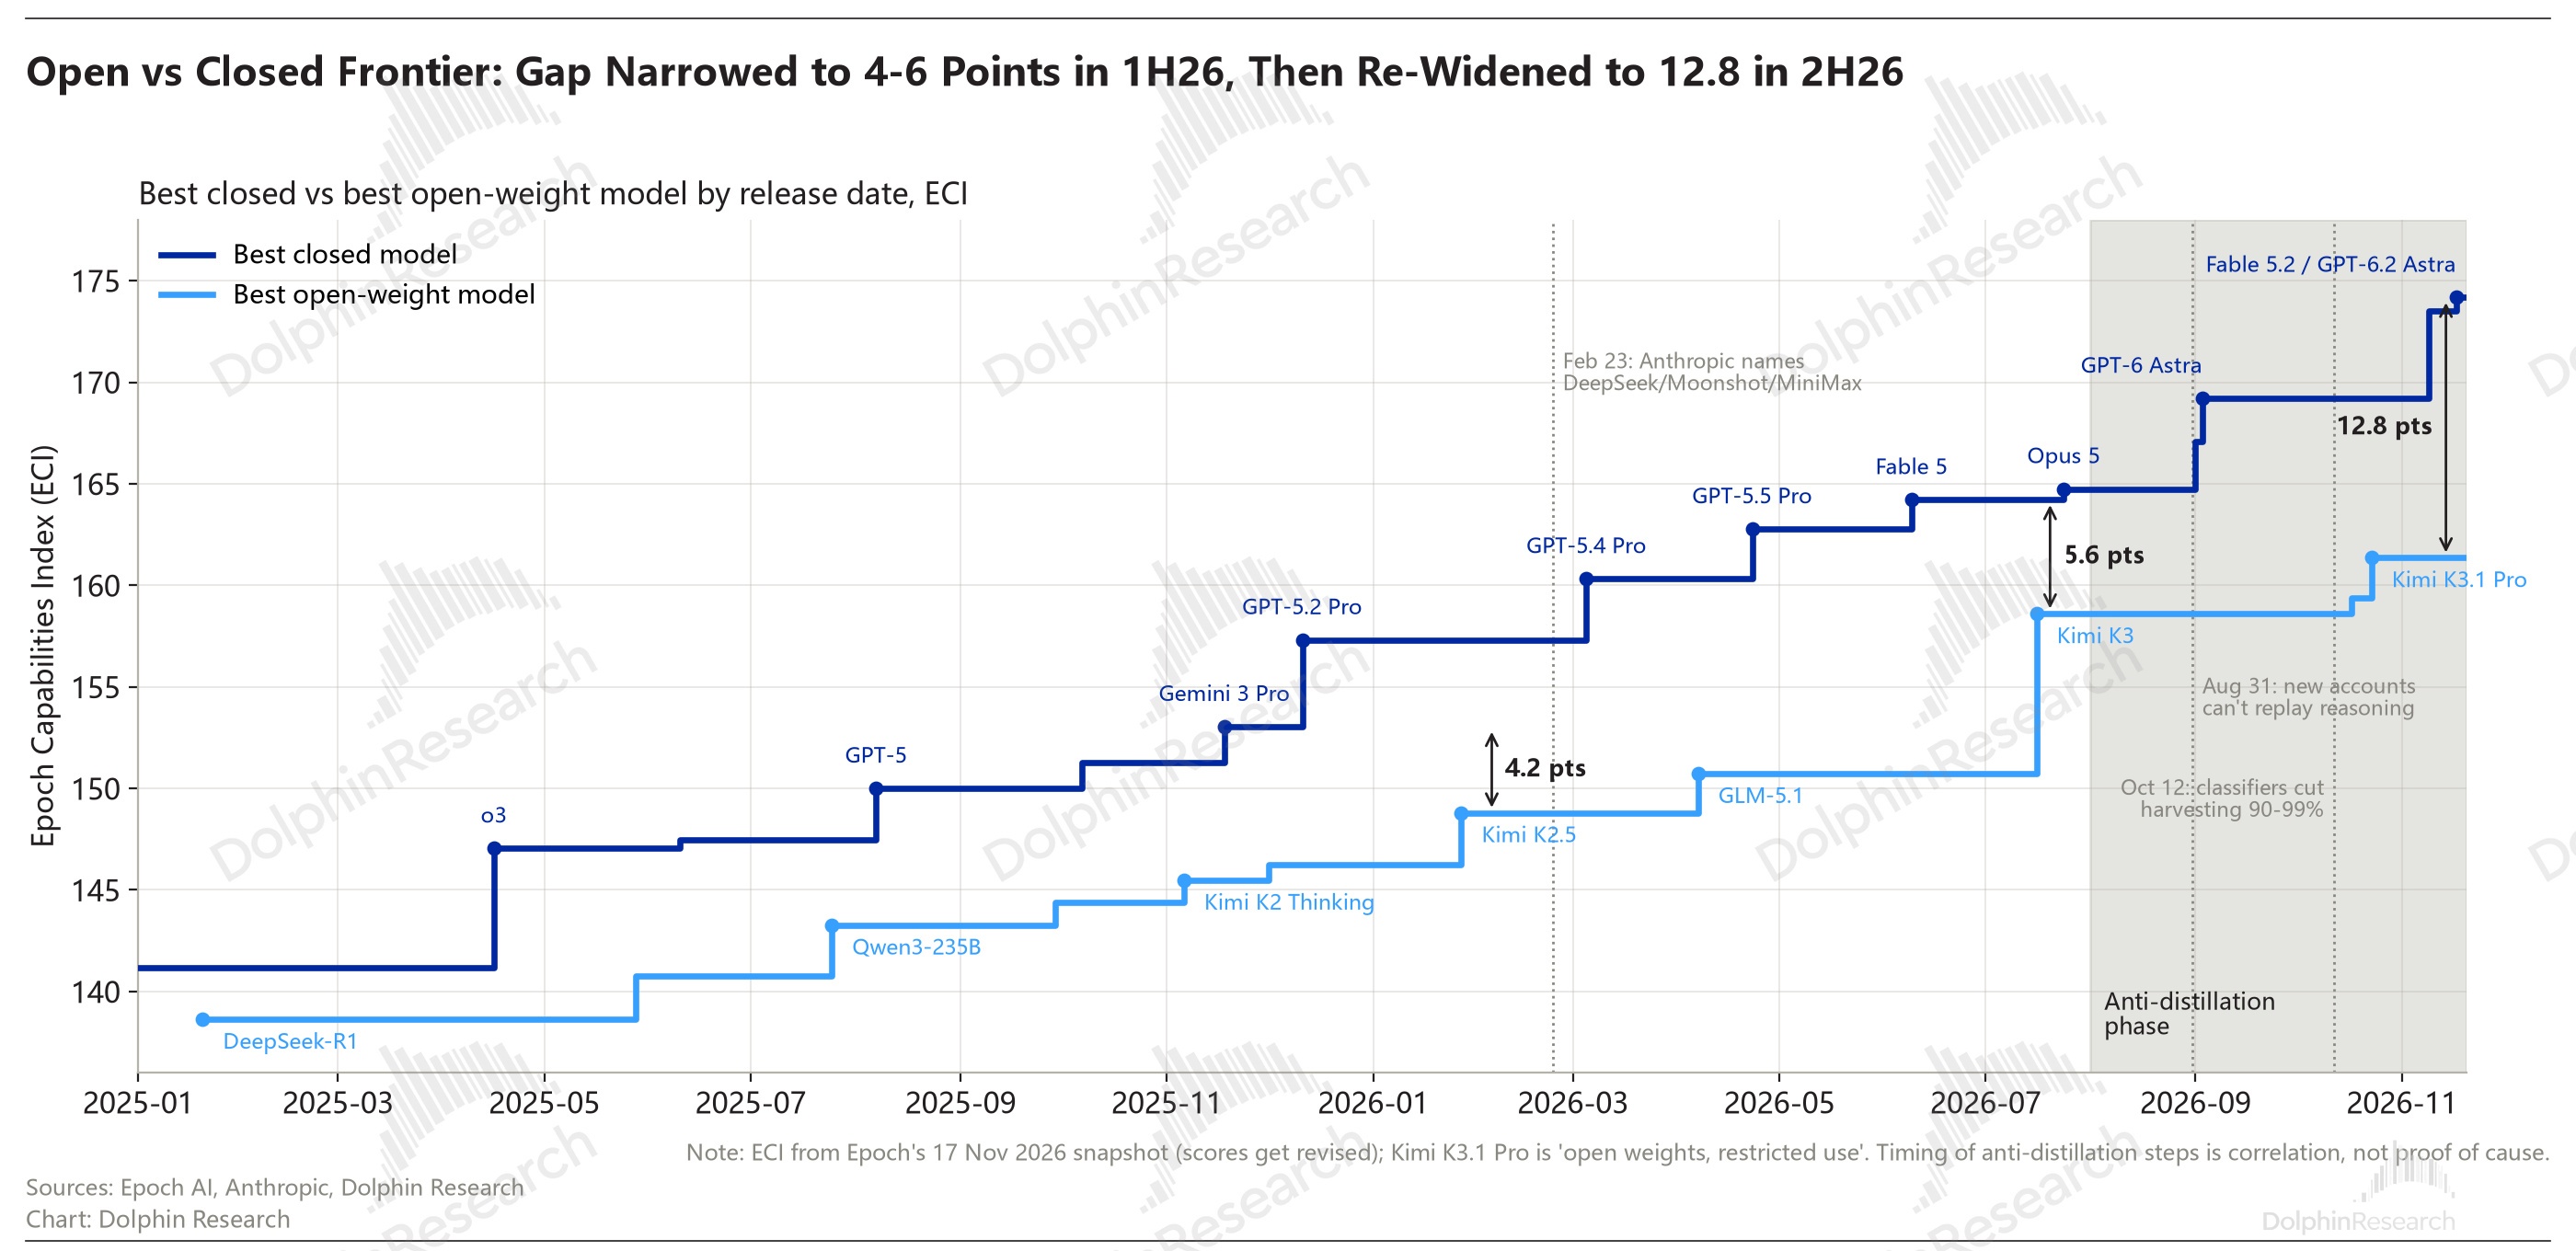
但这道壁垒的有效期大概只有1-2代:开源模型落后闭源约4–7个月,正好是闭源1–2次大版本的间隔。因为一代领先的闭源模型只要发布,就存在被追赶者蒸馏的风险。
今年下半年开始,Anthropic和OpenAI的“反蒸馏”措施加码——在原先的隐藏思维链基础上,进一步采取了包括封号、禁止回放推理内容、用分类器拦截等反制动作,目的是让高质量的轨迹数据供给大幅收缩,从而限制竞对、尤其是开源模型进行蒸馏偷师。
10月Anthropic宣称被套取的数据因此少了九成以上,类似的效果在下半年的模型发布节奏上也能显现:
今年下半年开源每月能力提升(ECI分/月)从1.8分降到0.8分,闭源则从1.7分加速到2.7分,两者差距从5.6分拉大到12.8分。
但差距并不是全面拉开。在公开基准和短任务上,开源仍有闭源97–98%的水平;真正拉开的是长周期任务,开源在KSP(长任务测试)上只有闭源的11%。归根到底,差距来自前沿能力闭环迭代(用模型来训练模型,也就是递归自我迭代RSI)的速度。
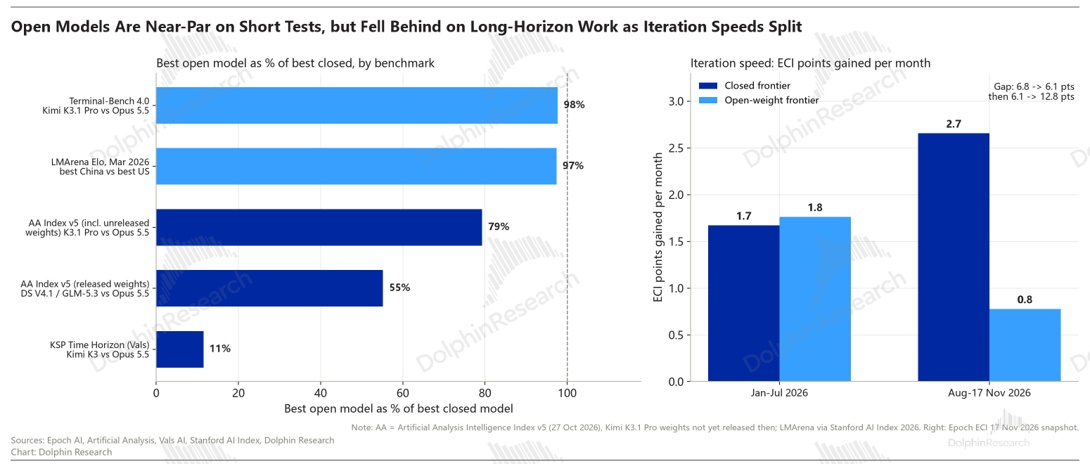
落后者并非无法追赶,通过开源的高质量数据集+内部标注,能够补上一部分的高质量轨迹数据的供给缺口,只是这样的迭代速度就变慢了,如果RSI长期持续有效,那么缩小差距的难度也会加大。
所以分情况看:
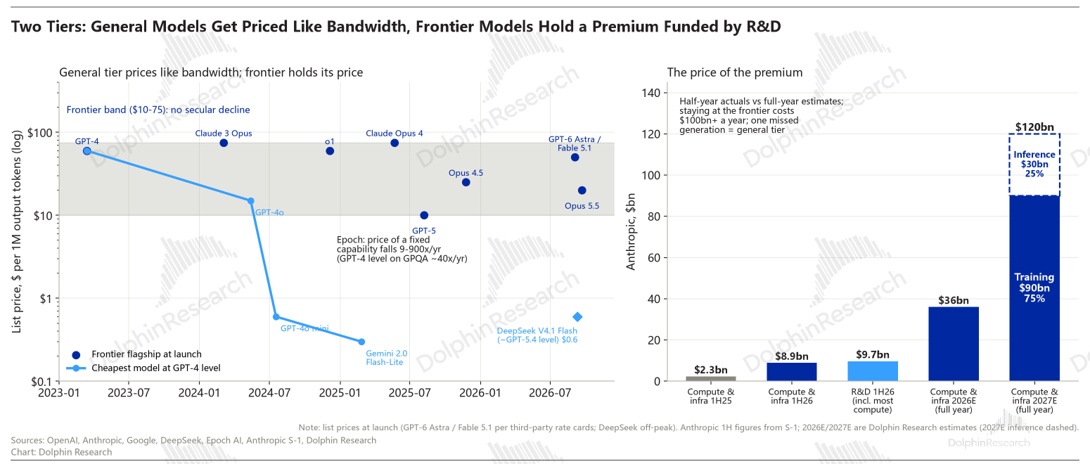
a. 并不时刻追求前沿的通用版模型,应用场景例如文案整理、客服、翻译、简单Coding,大概率会走向运营商那样的“基础设施”:按量收费,价格一年比一年低。
b. 前沿版模型不会那么快变成大宗商品,不仅仅在于模型本身存在闭环的自我改进迭代的空间,同时所适配的需求——复杂编程、投资、法律这类属于上述“对抗型”或“扩张型”的应用场景,客户存在对前沿模型的追求和溢价支付能力。
但前沿的溢价,要靠每年几百亿美元的训练投入来维持(Anthropic预计27年训练投入超900亿美元)。一旦某一代模型掉队,就会滑落到需要“死拼价格的通用档”。
(3)闭环迭代带来持续优势
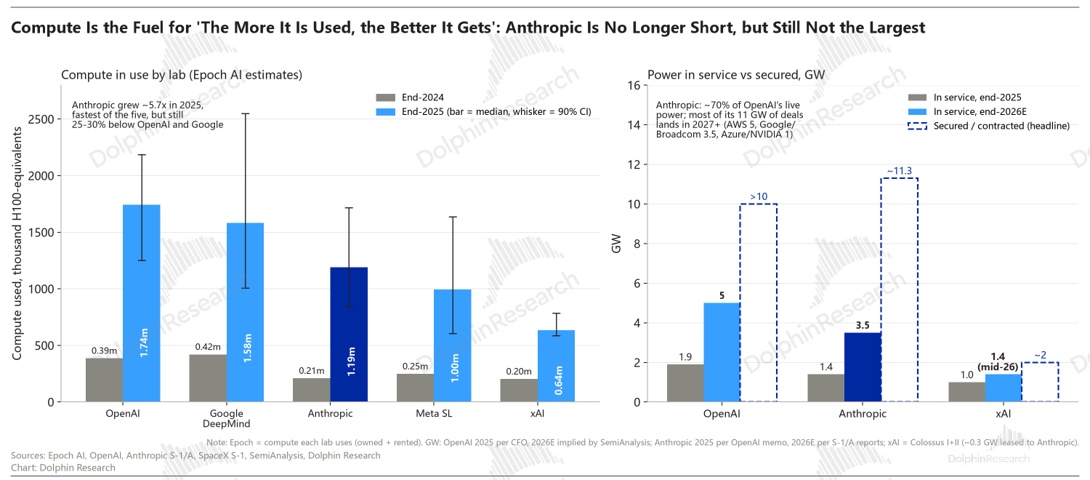
而后续能够持续保持领先,在于Anthropic的内部高频使用+自我迭代,这本质是一个“越用越强”的自我学习、迭代的逻辑。但能够让更多人持续使用的前提,就是需要有充足的算力。
Anthropic在2025-2026年区间,近乎疯狂地预采算力。虽然明面上没有OpenAI喊出“星际之门”更吸睛,但25年下半年开始私下里的算力采购动作同样不少,截至目前已经披露的算力合约/芯片采购算下来大约对应11GW的未来算力储备,这要高于OpenAI星际之门的10GW规模体量。
2. 从模型到产品、生态,才是真正的护城河
AT&T的教训是:能触达用户,不等于就是用户的入口。如果不进一步丰富到终端应用,甚至生态层,那么纯API就是AI时代的“通信管道”,尤其是软件定义的技术服务和产品,技术上的切换成本并不高:
a. 客户在Cursor、Copilot和各家SaaS里调用Claude,用户想做什么,是在别人的界面上表达的。
b. 换一个模型往往只需要改一行配置。
MCP这类开放标准,加上同时在三大云平台上架,等于主动把客户的转换成本降到了"电信行业的携号转网"的水平。
真正的壁垒是用技术领先,造出商业生态的护城河,最终体现在三个方面:
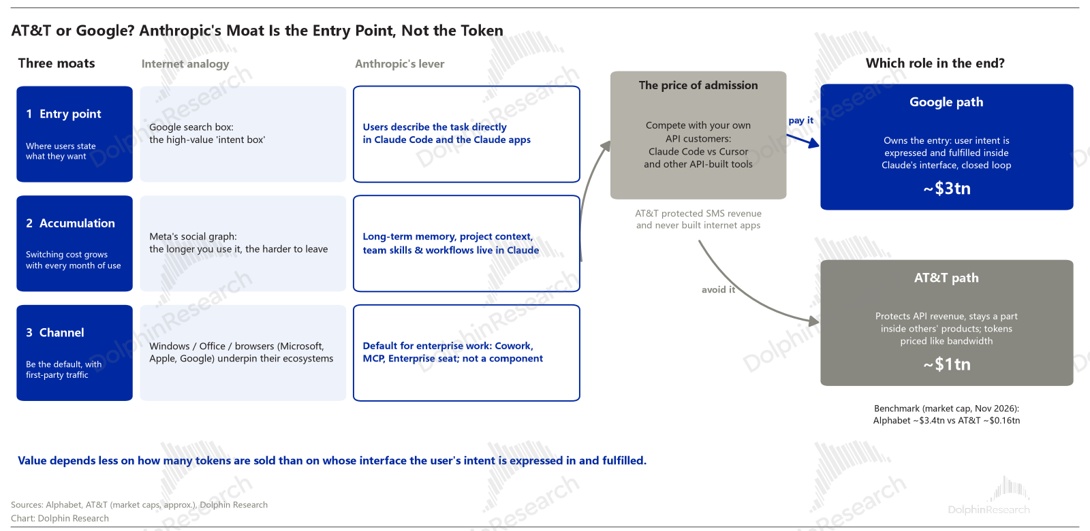
1)入口:用户直接在Claude Code和Claude应用里说明“要做什么”,这才是类似Google搜索框里具备的高价值“意图入口”。
2)沉淀:长期记忆、项目上下文、团队的技能和工作流一旦沉淀在Claude里,迁移成本就像Meta的社交关系链,用得越久越难离开。
3)渠道:正如互联网时代操作系统、Office和浏览器掌握在微软、苹果和谷歌手里,成为它们渠道生态建起来的地基。Anthropic要争的是成为企业工作流里的默认选项,是具备1P流量的渠道,而不是嵌在别人的产品里当零部件。
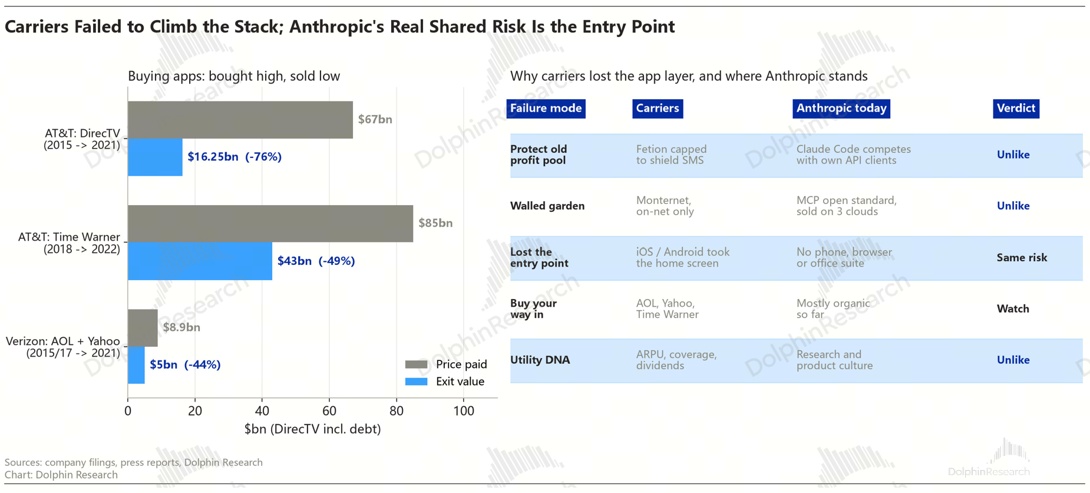
在做成之前,需要付出一些代价,和自己的一部分早期客户进行竞争:即Claude Code要直接和Cursor这类API大客户抢用户。类比到AT&T,当年为了保护短信收入而不敢做互联网应用。Anthropic如果为了保住API收入而不敢做入口,就会重蹈覆辙。
因此,从长远视角看Anthropic的价值,除了TAM大小,也要看Anthropic的最终角色是AT&T(管道)还是Google(生态闭环)。它最终值1万亿还是3万亿,关键不在卖了多少token,而在用户的意图,最终是在谁的界面上表达,并实现生态闭环。
从这个角度出发,Anthropic与直接接触用户的终端渠道,还必有一场入口争夺权之战。
四、如何对Anthropic做价值判断?
前文<二、三>两节其实已经给出了估值要用的核心要素:TAM、市占率。但在不同的时间段,对公司价值起决定作用的关注重点不一样:
a.短中期(1–2年)看供给。短期算力供不应求,Anthropic已经预定到三年之后,即时算力的价格也高至4-500亿美元/GW,几乎和自建的投入差不多。但前者只是年化的租金,后者自建则500亿的投入可以分摊到5年以上。
因此短期TAM取决于算力供给。
市占率上,当下在行业发展早期、且模型技术仍存在先发优势(自学习迭代)的情况下,Anthropic竞争不会被轻易颠覆,因此海豚君预计市占率问题也是依赖Anthropic对于签约算力的把控能力,以及推理算力的配给。
b.长期(5年)看产业链定位。届时算力供给不再稀缺,成本端被打下来。Anthropic的收入会更取决于它的产业链定位——这决定了它真正可以触达的TAM是多少,以及市占率。
如果是类“Google”的生态站位,拿的是整个广告池子中属于它的份额;如果是“AT&T”的位置,只能拿通信流量的成本加成。
下面我们先算短期中性,再算长期的两种站位:乐观(成为Google)、悲观(成为AT&T),最后按概率加权,看IPO价格到底贵不贵。
1. 短期中性情景:
目前Anthropic的总算力,纽约时报报道是今年末在运算力达到3.5GW,明年末可以翻倍,也就是7GW。28年,Living with Agents披露合计有11.3GW。海豚君通过目前已签合约的规模和披露的1P和3P算力GW信息,大约算得27、28年分别为5.1和9.3GW。
其中的差距在于,媒体报道为年末值,海豚君在用合同额/年限/单GW成本计算时,本质上算的是周期内的平均算力值而非期末时点的数值。而若按媒体报道的年末数值,与年初进行平均计算后,实际结果与海豚君的测算值也差异不大。
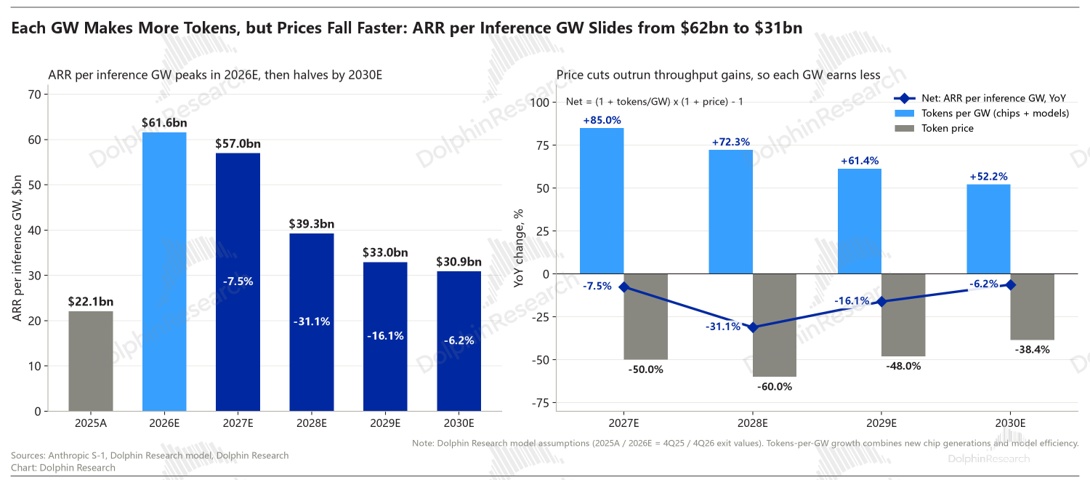
海豚君按照Token降价(过去一年新一代模型基本降幅70%,假设27年降幅因RASA算力限制法案而减少至50%)、单位GW算力效率因芯片、模型算法迭代而产生更多的Tokens(过去芯片1-2年迭代周期,单位算力翻倍),预计未来单位GW的创收仍然不可避免地要往下走。
上述预测下,预计中期视角2028年收入不到2000亿。但在估值倍数上,海豚君认为只能按照8-10x P/S、相当于过去成长型SaaS一般估值15-20x的50-60%。
之所以有折扣是相比普通SaaS股,它的商业模式不够轻,要保持领先性,短期要抢建算力、做大BS表,以及运营期间还需要持续投入做训练保持技术优势。
因此相比于SaaS只要平台搭好、销售渠道建立,那么成熟稳态时就可以美美享受80%以上的边际毛利率、50-60%的经营利润率,Anthropic的盈利效率没那么高。
按8-10x P/S算得2028年终值1.6-2万亿,继续以15%折现到2027年底,隐含中性估值为1.3~1.6万亿区间。IPO估值原本一万亿出头,吃肉确定性大;现在到了1.5万亿,常持收益空间变小,2万亿以上风险收益比就差了。
2. 长期乐观情景
乐观情景的前提是:Anthropic借着模型优势,在中短期持续扩大生态版图,从“卖API(算力+模型)”做到“卖生态(从芯片、算力到渠道销售,一手把控)”,最终在AI应用层和另外两家巨头三分天下。
能不能做到,要看生态赢家需要具备的五个条件,和几个对手比一比:
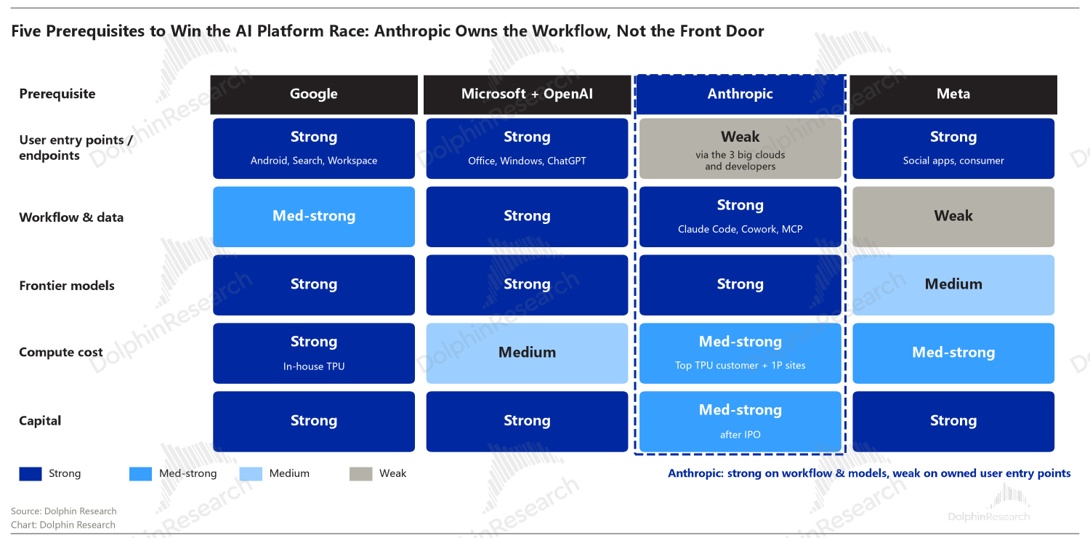
从上图一眼就能看出,Anthropic最大的短板是没有对终端客户的绝对入口——除了对AI基建把控力弱,它没有手机,没有操作系统,没有十亿级用户App、作为to B业务,没有CSP们大量云客户的渠道力。
它能参与的“三分天下”,更可能是企业和开发者这一层的Agent入口,和谷歌、OpenAI/微软并列。
那么,乐观情景演绎则是:Claude Code从程序员的工具,扩展成Cowork这样覆盖销售、法务、财务的工作台,再成为企业部署Agent的默认平台;MCP成为行业通用的接口标准。
走到这一步,Anthropic就不再只是按token收费(算力成本+一定的盈利空间),而是能收取更多的生态溢价。
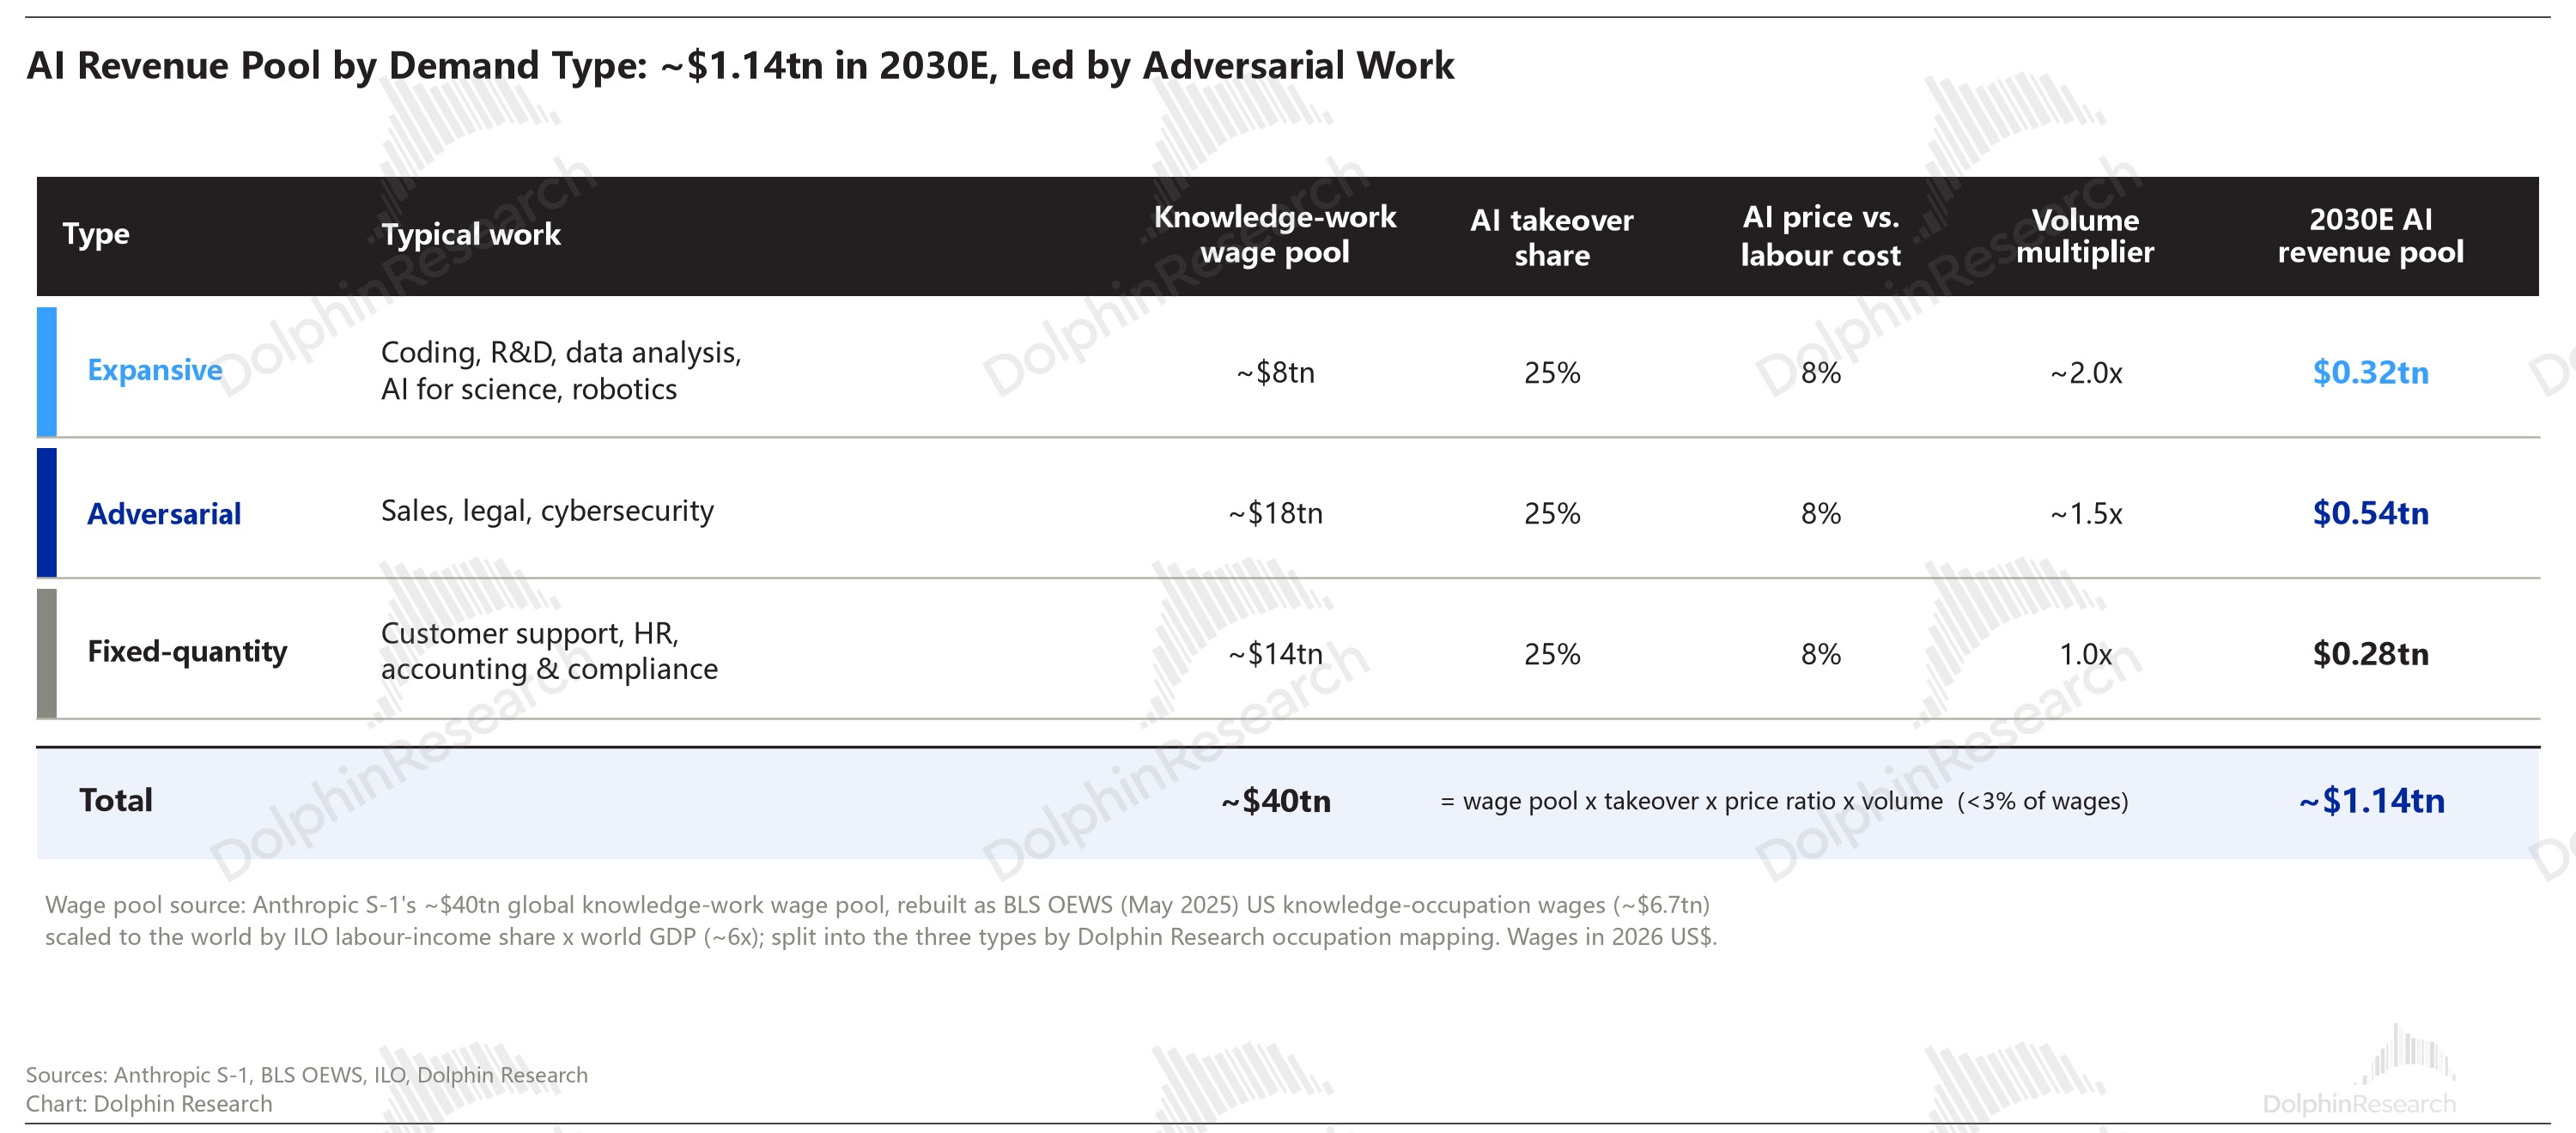
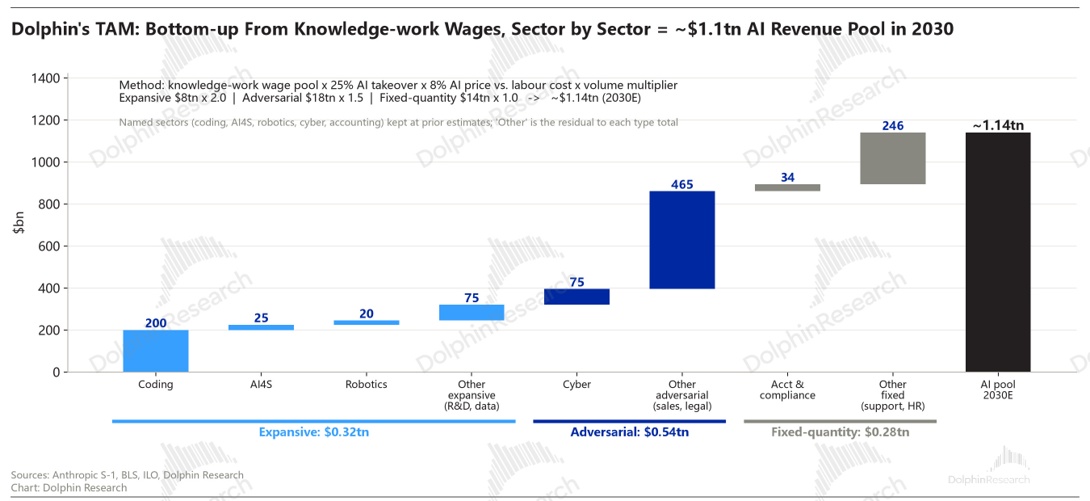
上文海豚君列举的扩张型、对抗型、通缩型应用领域,如果均按照25%的AI工作接受率,但AI成本只需原人工的1/10,分别对应用量放大1倍、0.5倍、不变来算,那么合计AI承担的部分预计花费企业成本1.14万亿美元。
Anthropic占1/3,则对应远期3800亿/年的收入。按照10x P/S,预估终值3.8万亿。具体折现率和周期如何选择,大家可按风险偏好自行决定。
3. 长期悲观:困守模型层,估一个“基础设施”的大宗价值
海豚君的悲观情景是:Anthropic在领先期内没有建立生态优势,模型能力进化变慢后,被同行一个个追平,公司和行业也一直困在模型层,成为AI产业的基础设施成本,被大宗商品化。
也就是说模型价格不断下降,最终稳定价格只能在算力成本上增加微薄的利润空间。
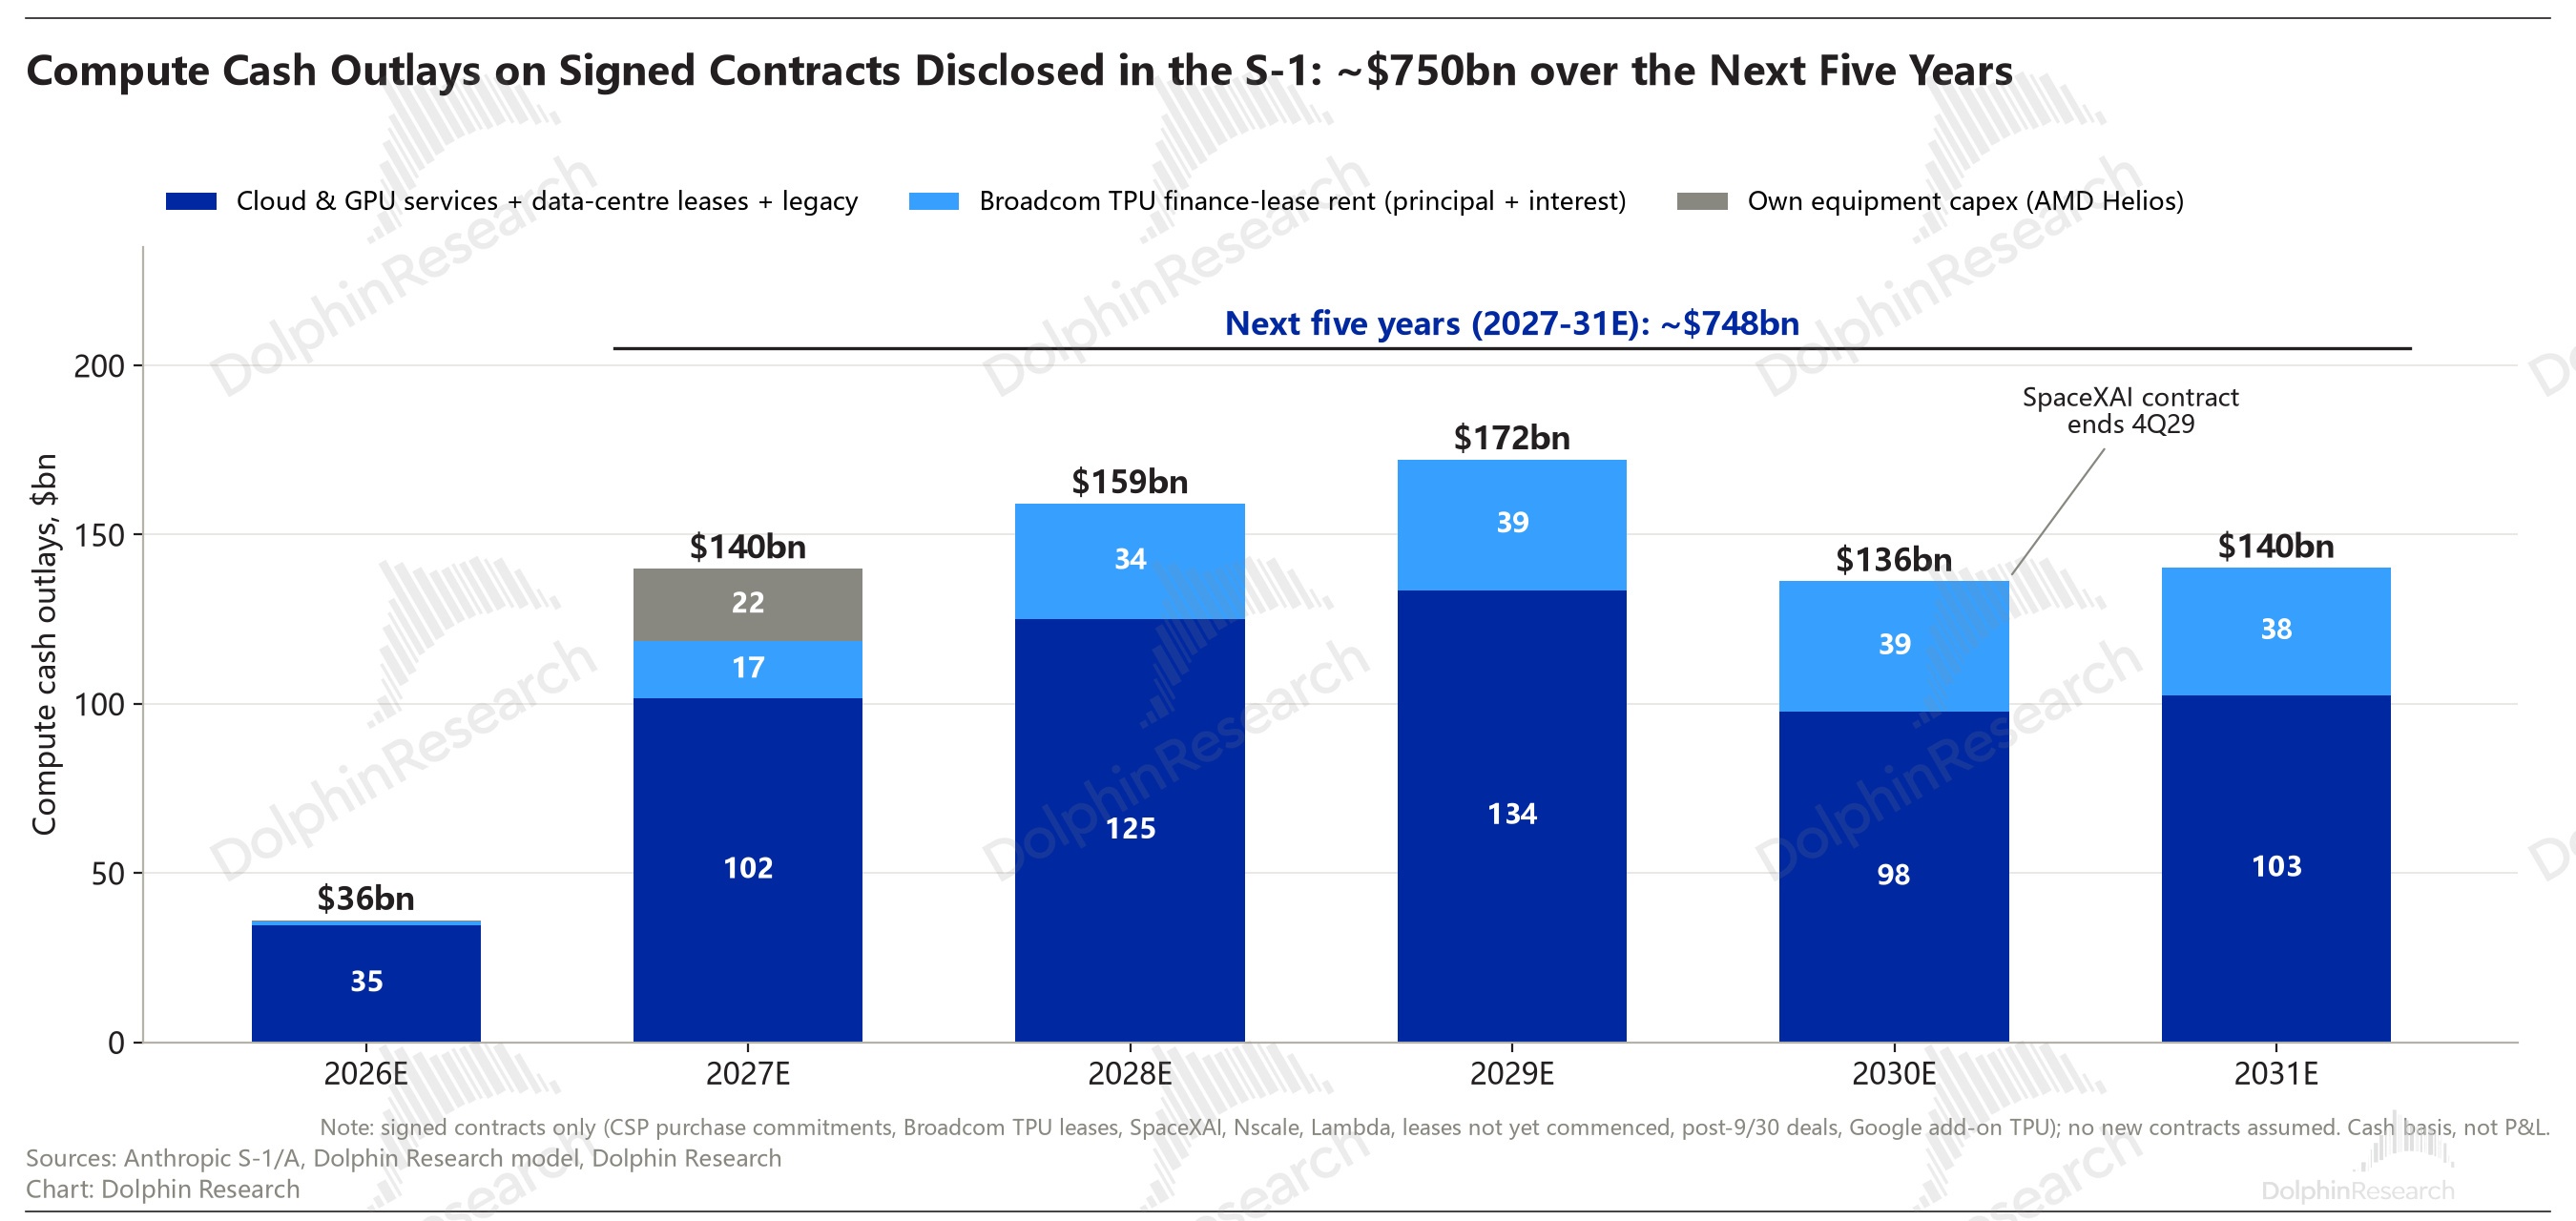
打个直观比方,目前Anthropic签订的3P租赁算力大约为每GW年租金140亿美元,若未来每GW年收入下降逐渐逼近140亿,那么对于Anthropic来说,再去新签算力扩张这笔单纯卖模型的生意,已经没有意义。
此时如果无法转型做出生态,那么结局大概率是提前卖身给已经占住了产业链中的入口位置,或者是AI应用层龙头地位的公司。
因此假设最终模型层的利润率空间看齐成熟制造业、受管制的公用事业的经营利润率水平10%。目前Anthropic已签万亿的算力合同,按合同周期直线摊销后预计2029年的算力成本达到巅峰为1722亿美元,再加上占收入15%的其他经营费用,那么还原下来,预计2029年收入为2300亿美元。
假设在此时选择卖身,按照20%的综合税率,净利润184亿,按照10x P/E大宗商品或成熟制造商、运营商估值,等于1840亿,再加上手中还有1000多亿的净现金,因此合计股权价值只剩3000亿美元。
不过海豚君得提醒下,这种假设比较极端,是假设未来三年后模型层就迅速同质化并大幅贬值。但目前而言Anthropic能确定还有最少一年的绝对领先优势。
美国在AI上游生产资料的封锁越凶猛,也会延长Anthropic的绝对技术优势窗口期。
除此之外,相比于AT&T当初错失成为互联网巨头机遇,Anthropic的做法截然不同,已经开始布局和丰富生态,只有面向客户还缺少一个超级流量的终端平台载体。
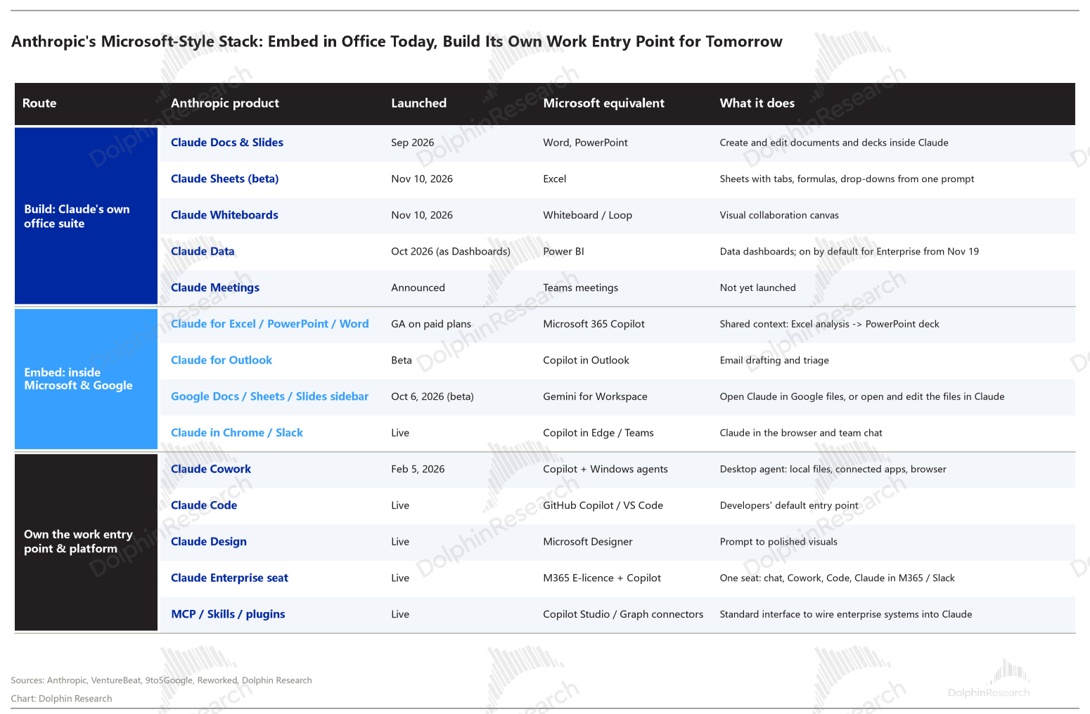
因此Anthropic能不能避开运营商的结局,要看它能不能在企业端把“工作入口”做出来:
企业员工打开电脑先开Claude Code/Cowork,企业部署Agent默认用Claude和MCP。企业端的入口不像手机那样被操作系统垄断,这是Anthropic比当年运营商多出来的一条路。就在本季初,Anthropic接连发布了多个可以对标微软办公套件的产品。
说在最后:
海豚君对Anthropic的中性估值为2028年1.6-2万亿美元区间(15%折回到27/26年底,中位数分别为1.6/1.4万亿),长期乐观终值3.8万亿、长期悲观终值0.3万亿。因此就Anthropic目前的经营状态,1-3年的短中期视角下,最终IPO估值定在1.5万亿是相对合理的。
但业绩能见度低是关键bug,因此任何以几万亿、数十万亿TAM来做乐观假设的分析,海豚君认为都极大的忽视了AI带来的脑力通缩风险。
虽然这并不妨碍Anthropic短期因为在上市资产中的稀缺性而享受估值溢价,以及终局难断情况下,上限很难判断。正如SpaceX上市后的表现,在市场情绪比当下明显更兴奋的时期,会出现把估值打到乐观区间的可能。
但正如海豚君在文中乐观预期的假设情景(考虑了部分“脑力通缩”影响),要达到3万亿以上的乐观估值,需要Anthropic最终在整个AI应用层站住脚,成为三巨头之一。但目前就下这样的认定判断,显然过早、缺乏可信度。
当下这个节点上二级资金持有Anthropic,长持的超额收益本身也来源于对终局生态位的博弈和判断。不过远程算力的监管限制,造成对开源模型的临时暴击,倒是有助于Anthropic上市后的情绪能够比之前预想的维持得更久。
最后值得一提的是,Anthropic也存在类似SpaceX一样的阶梯式解禁节奏,以缓解集中巨量解禁的冲击:
回顾SpaceX每一轮解禁下市场反应,比较明显的冲击主要在首次以及解禁量比较大的几次,尤其是配合上市情绪脉冲、带动估值快速走高后,从而加剧后续的回落幅度。但对其他波的解禁窗口,市场会逐渐“免疫”。
如下图,本次IPO最终定格基础发新股9.6亿(不含联创卖老股),定价83元;由于认购较好,绿靴完全用新股执行,再加同步私募融资,融资接近1200亿美金。
这其中,锁定的股份约155亿股,是IPO首秀流通盘的12倍,这些股份将在一年时间内分25个窗口逐步放开解禁。
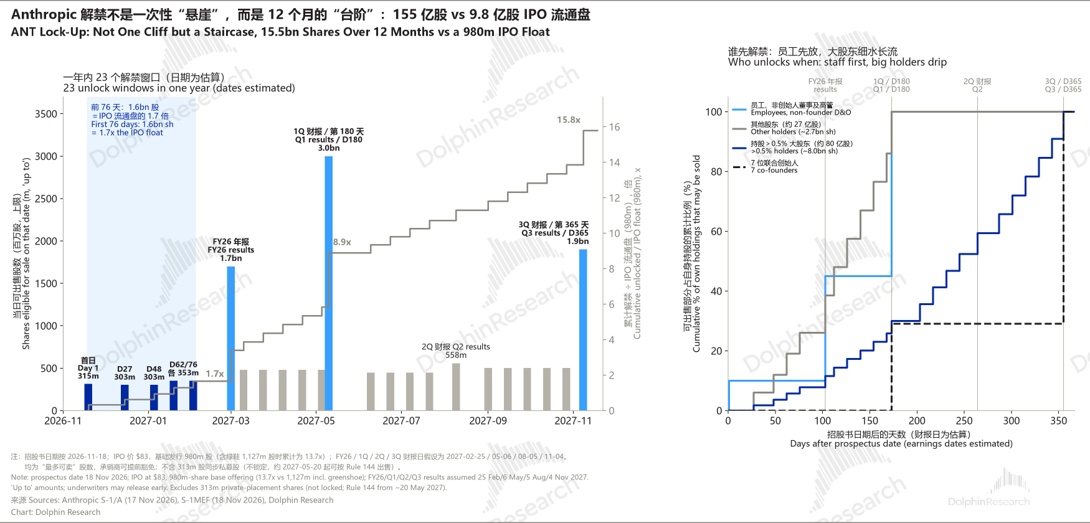
最大的三波,分别是在明年的3月初(26年报后的第2个交易日)、5月中旬(Q1财报或上市第180天两者较早日期)以及11月(Q3财报或上市365天两者较早日期),届时可以关注和回避一下窗口期附近时的交易风险。
<此处结束>
海豚君Anthropic历史文章:
2026年11月11日卖方路演点评《Anthropic 卖方小会:大量关键信息,预期管理已经启动?》
2026年10月27日首篇覆盖(上)《Anthropic:甩掉 “吞金兽”;转身成 “房奴”,万亿长征路还远》
本文的风险披露与声明:海豚研究免责声明及一般披露
本文版权归属于原作者/机构。
以上内容仅代表作者个人观点,不代表平台立场。本内容仅供投资参考,不应被视为投资建议。如您对平台提供的内容服务有任何疑问或建议,请联系我们。