

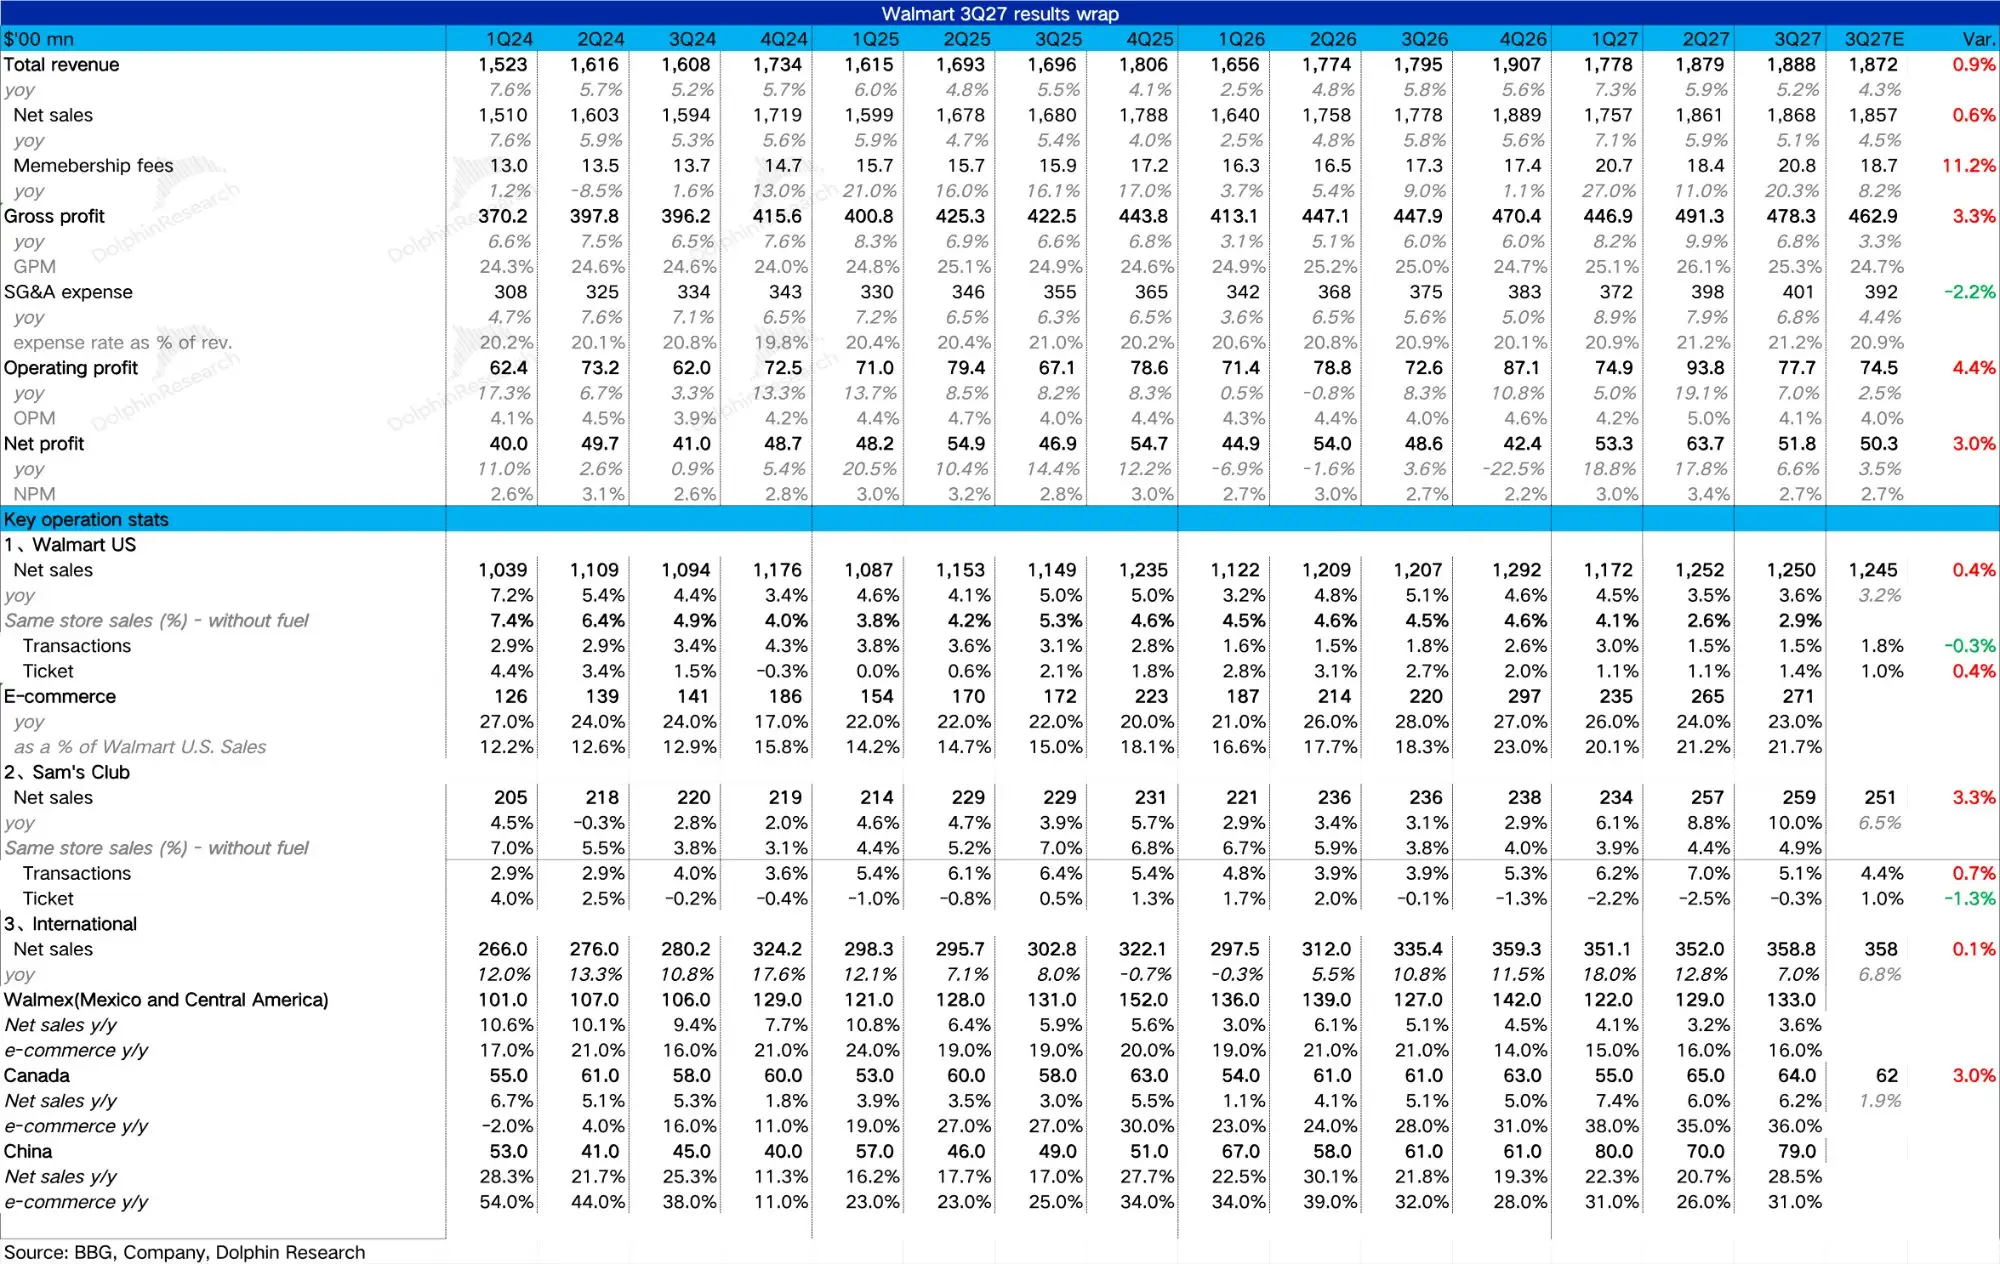
沃尔玛 3QFY27 火线速读:绝对角度看,沃尔玛本季业绩表现不错,总营收 +5.2%,调整后经营利润增长 5.5%,高于公司此前 +2%-4% 的指引上限;全年指引也再次上调。 但问题在于,7 月以来的大规模降价并没有换来美国客流的加速,…
沃尔玛 3QFY27 火线速读:绝对角度看,沃尔玛本季业绩表现不错,总营收 +5.2%,调整后经营利润增长 5.5%,高于公司此前 +2%-4% 的指引上限;全年指引也再次上调。
但问题在于,7 月以来的大规模降价并没有换来美国客流的加速,且按上调后的全年指引倒算,四季度利润低于市场预期。对于一个按 44x 定价的公司来说,“利润超预期、但客流没起来、四季度指引偏弱” 的组合显然不够好,盘前股价小幅下跌约 1%。具体来看:
1、沃尔玛美国:同店小幅回升,但客流没有加速。同店 +2.9%(vs 预期约 2.8%),较二季度的 2.6% 小幅回升,但结构上并不理想:交易次数 +1.5%,与二季度完全持平;客单价从 +1.1% 回升到 +1.4%,是同店回升的主要来源。也就是说,降价更多是 “守住” 了客流,而不是 “拉动” 了客流。
电商 +23%,对同店贡献约 530bps;广告 +37%(Walmart Connect 剔除 VIZIO 和 Vibe+36%),Marketplace+49%,高毛利飞轮仍在高速运转。公司首次披露百货品类 GMV 实现中个位数增长,快于 1P 百货的低个位数增长,增长正在从自营向 3P 平台迁移。
2、山姆美国:收入提速,利润下滑。同店(ex fuel)+4.9%,较二季度的 4.4% 继续提速,交易次数 +5.1%,客单价-0.3%,电商 +30%。但经营利润同比下滑 15.8%,核心原因在于新推出的 “沃尔玛 + 与山姆 Plus” 捆绑会员的会费分摊。
3、沃尔玛国际:大促错期拖累,中国明显提速。国际业务仅增长 3.3%(剔汇率),主要是 Flipkart 大促(BBD)从三季度挪到四季度,拖累增速约 500bps,国际电商因此下滑 2%。分区域看,中国增长 28.5%,较二季度的 20.7% 明显提速,山姆依然是第一增长引擎;Walmex 增长 3.6%,加拿大增长 6.2%,但两地都处在工资和价格投入期,利润下滑。
4、毛利&经营利润:毛利率 24.5%,同比提升 28bps,其中沃尔玛美国毛利率 +50bps,核心驱动是广告等高毛利业务占比提升,以及药价下降带来的品类结构改善。费用端,调整后费用率同比提升 34bps,主要由于资本开支带来的折旧增加和自保理赔费用上升。最终沃尔玛美国经营利润 +9.0%,跑赢收入增速。
5、指引:全年上调,但四季度偏弱。全年指引上调为收入 +4.9%-5.2%(此前 4.0%-5.0%)、调整后经营利润 +8.0%-8.6%(此前 7.0%-8.5%)、但按此倒算,四季度调整后 EPS 约$0.72-0.77,低于市场此前约$0.78 的预期,而且四季度还有 Flipkart 大促错期带来的拉动,指引显得偏保守。更多信息,欢迎关注海豚君后续点评及纪要内容。$沃尔玛(WMT.US)
本文版权归属于原作者/机构。
以上内容仅代表作者个人观点,不代表平台立场。本内容仅供投资参考,不应被视为投资建议。如您对平台提供的内容服务有任何疑问或建议,请联系我们。