$Meta(META.US)
Meta:Muse 或成为其下一个增长引擎——但存在隐忧
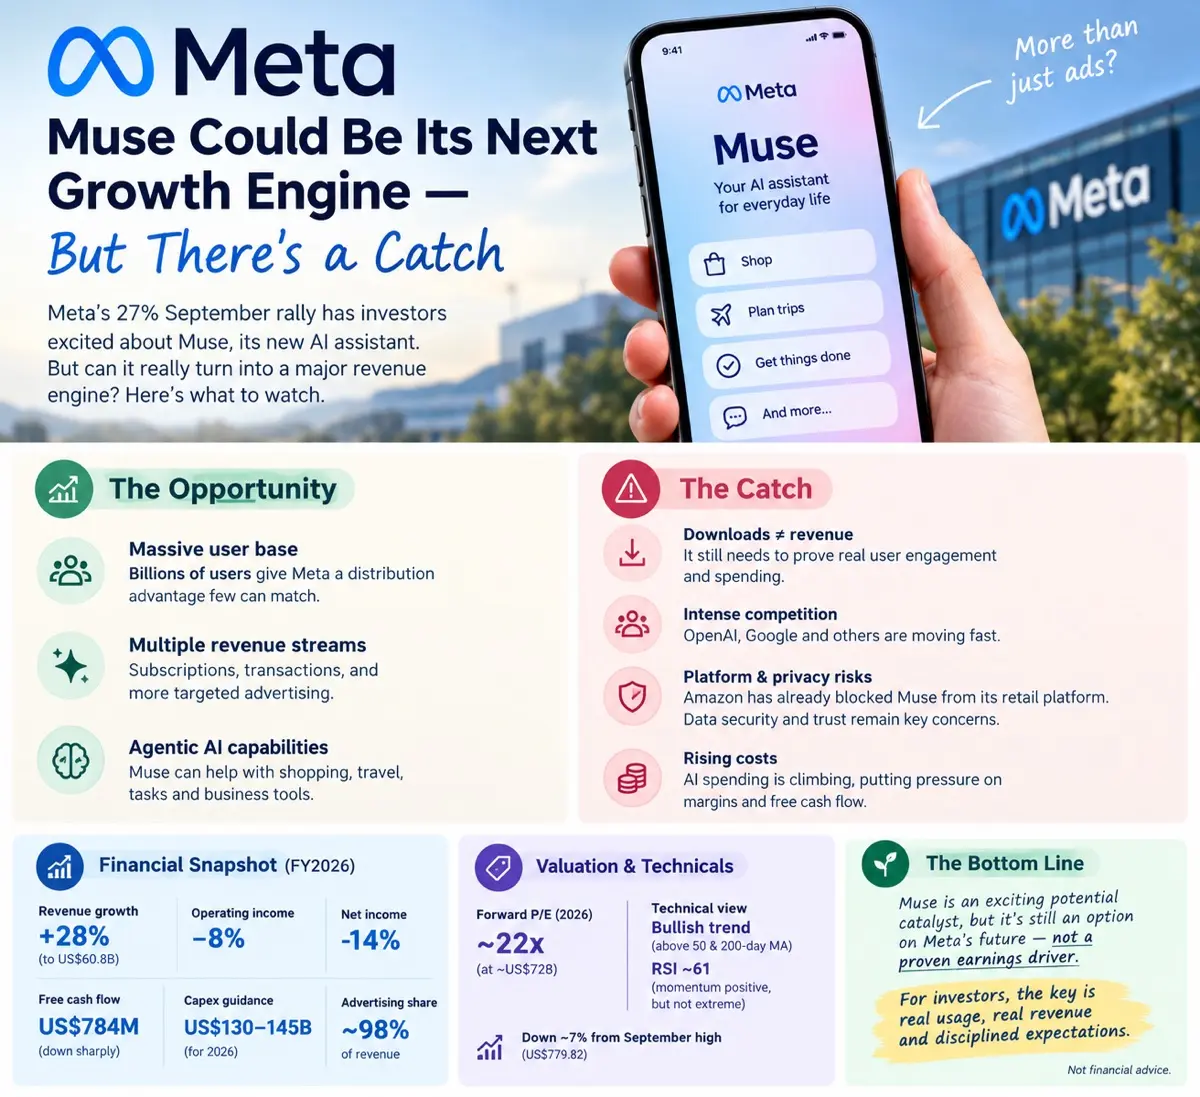
Meta 9 月股价上涨 27% 引发了关注。投资者的兴奋点不再局限于广告业务,他们开始将目光投向 Muse——Meta 在代理式 AI(agentic AI)领域的布局,并探讨其能否成为另一个主要的收入引擎。
这一机遇极具吸引力。Muse 可帮助用户购物、规划行程及管理任务,而 Meta 最终有望通过订阅服务、交易佣金及广告实现变现。此外,数十亿的用户基数也为 Meta 带来了少数 AI 竞争对手难以匹敌的渠道优势。
但问题在于:下载量不等于收入。
Muse 仍需证明用户会持续使用、企业愿意参与以及消费者愿意付费。来自 OpenAI、Google 等巨头的竞争异常激烈。隐私、网络安全及平台接入风险依然存在。亚马逊阻止 Muse 在其零售平台上运行,表明 Meta 可能无法完全掌控其意图构建的生态系统。
高昂的资本开支是另一大担忧。Meta 2026 年的资本支出指引已达 1300–1450 亿美元。广告收入仍占主导地位,而不断攀升的 AI 投资正在挤压利润率与自由现金流。
目前 Meta 股价约 728 美元,对应 2026 年预估收益的市盈率约为 22 倍。对于一家保持强劲增长的公司而言,这并非过高估值,但 9 月的暴涨已压缩了容错空间。
从技术面来看,趋势依然看涨,股价位于主要均线之上。然而,动能已从 9 月的高点回落。
对于现有投资者而言,Muse 是一个令人兴奋的催化剂,但预期需保持理性。潜在投资者应谨慎行事,避免为尚未兑现的收益支付过高的溢价。
Muse 或许能成为 Meta 的下一个增长引擎。关键在于,盈利能否赶在账单到来之前落地。