S
StockMarket.News

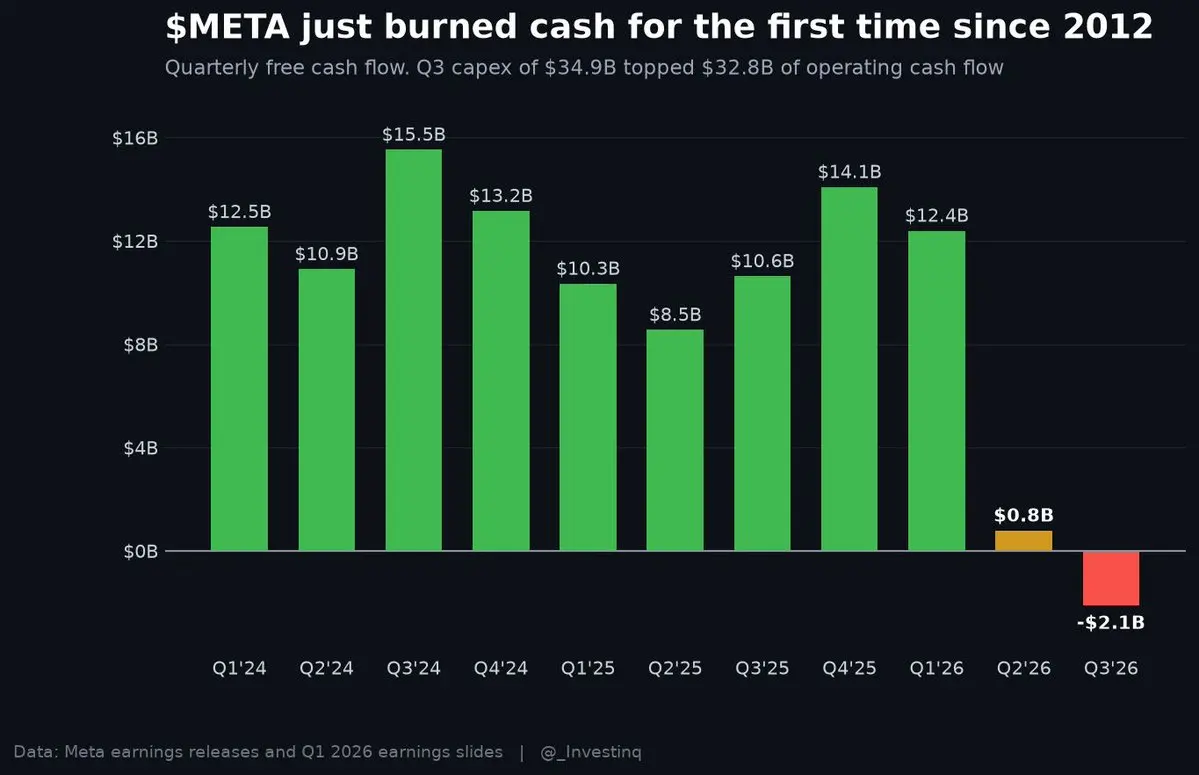
$Meta(META.US) 自 2012 年 IPO 年度以来首次出现现金消耗

第三季度自由现金流为负 21.2 亿美元,较去年同期的正 106.3 亿美元下降

资本支出创下 349.1 亿美元的纪录,超过 Meta 从运营中产生的 327.9 亿美元

这意味着 54% 的收入直接投入服务器和数据中心

Meta 将其 2026 年资本支出展望收窄至 1350 亿至 1450 亿美元,将下限从 1300 亿美元上调,且尚未提供 2027 年的数据

报告发布后股价下跌近 7%,$Meta(META.US) 的 5 年期信用违约互换利差触及历史新高

这并非现金紧缩。收入仍在增长 26%,Meta 手头有 824.5 亿美元现金。但这家有史以来最强大的现金机器现在正在将其赚取的每一美元都投入 AI,而市场需要证明其回报

来源:StockMarket.News
图片 1,共 1 张
N
NewUser_hCn26

企业代币采用的加速以及中型模型的部署,证实了现实世界的人工智能商业化仍处于早期阶段,从而推动计算需求的持续增长。Meta 在广告效率上的提升以及 SpaceX 基础设施的规模扩张,展示了高信念投资者如何将巨额资本支出转化为高利润变现——这为大型科技生态系统提供了长期的上行支撑。

C
Captain's Compass
🎁[奖励] 科技巨头财报季开启!SPCX、META 和 TSLA 隐含波动率接近 8%!谁将胜出📈?

本周关键财报,在此。Mag 7:$SpaceX(SPCX.US) $特斯拉 (TSLA.US) $Meta(META.US) 轮流登台!自 6 月以来,云服务商已部署开源和自研中型模型,推动...

图片 1,共 2 张
图片 2,共 2 张
S
StockMarket.News

$Meta(META.US) 刚刚从财报发布后的高点抹去了约 2450 亿美元的市场价值

周三盘后,该股最高飙升至 748.80 美元,涨幅达 7.4%,得益于营收超预期

根据雅虎财经数据,该股目前交易价格接近 653 美元,当日下跌 6.4%

Overnight 发生的变化在于细节

Meta 今早提交的 10-Q 文件显示,其未来租赁和合同金额约为 8250 亿美元,其中大部分与 AI 数据中心和云容量有关,高于彭博社披露的 7 月份近 7000 亿美元的金额

其中包括 4545.2 亿美元的不可撤销承诺,仅 2027 年就有 1214.1 亿美元到期

第三季度营收增长 26% 至 646.0 亿美元,但在 349.1 亿美元的资本支出后,自由现金流为负 21.2 亿美元

Meta 还创建了一种新的无投票权 C 类股票,称可用于未来的融资

广告业务仍在快速增长。市场现在正在定价维持 AI 竞争力的成本,而一个在下午 4 点看似超预期的季度,到早上变成了资产负债表的问题

来源:StockMarket.News

图片 1,共 1 张
N
NewUser_oPJWOU

$Meta(META.US)

背景:META 在发布财报后持续下跌。这一情况发生在该公司在监管文件中披露了其未来大规模支出计划之后。据彭博社报道,META 同意在未来投入高达 8250 亿美元。投资者担心这家科技巨头在透露其同意为 AI 算力租赁和合同支付约 8250 亿美元后,自由现金流将减少。这笔资金将分摊到多个租赁和合同中,其中大部分将用于人工智能算力和基础设施。这与 7 月份 META 宣布其未来支出承诺接近 7000 亿美元相比,是一个巨大的增幅。META 持有 3557 亿美元的运营和融资租赁,这些尚未反映在其资产负债表上。这些交易涵盖数据中心和能源基础设施租赁,预计将从今年剩余时间开始一直持续到 2036 年。

我的交易:随着 META 在财报后回撤至 650 美元,这是一个艰难的决定。买入看起来很有吸引力,但同时 META 宣布了创建无投票权股票和 2 合 1 拆分以资助增长。我目前选择持有。

META 已创建无投票权股票以资助增长

要点:这种新股票可以使 META 在进行大额购买或偿还债务时拥有更大的灵活性。此举可能在未来几个月对公司的财务和运营产生重大影响。@船长的宝藏

图片 1,共 1 张
V
Vt3

$Meta(META.US)

由于大量负面新闻,包括那个手提箱案!!

价格会进一步下跌吗?比如到 12 月底?

我说:会

图片 1,共 1 张长图
云
云起落

今日(2026 年 10 月 22 日)美股市场整体呈现明显的分化与避险情绪,资金由科技成长股转向避险资产与传统周期板块。

科技股资本开支担忧引发资金撤离

隔夜多家科技巨头财报不及预期或指引谨慎:

Meta 资本支出增加导致自由现金流由正转负,引发市场对 AI 投资回报率(ROI)的担忧。 

Lam Research(拉姆研究)及 IBM 对 AI 需求或资本费用的表态不及预期,致使半导体与科技板块(XLK)开盘后承压回调。 

特斯拉(Tesla)受汽车业务收入小幅下滑拖累,股价跌破关键均线。 

避险与防御性资金抬头

受地缘政治风险传闻(中东局势)以及美债收益率高位震荡影响,资金避险情绪上升:

能源板块(XLE)受原油价格(Brent 突破 112 美元/桶)拉升提振,成为资金流入的主要方向。 

美债与黄金 吸引部分避险资金流入,10 年期美债收益率在 5.08% 附近获得短期买盘支撑。 

长线布局暂时不考虑还没有到机会,断线抄底已经入场做好及时止盈止损操作$甲骨文(ORCL.US)英伟达

$半导体 3 倍做多 - Direxion(SOXL.US)$特斯拉(TSLA.US)$美光科技(MU.US)$闪迪(SNDK.US)$英伟达(NVDA.US)

V
Valenxis

特斯拉和 Meta 在巨额支出方面采取不同的方法,让我们看看随着时间的推移结果会如何。也许尽管存在差异,两只股票的价格会朝同一个方向移动。没有对错之分。哈哈

C
Captain's Watch
精选☕️ [任务币抽奖] 每日市场热议 — 特斯拉削减资本支出,Meta 增加资本支出

Tesla 和 Meta 在同一天发布财报,对 AI 支出给出了截然相反的预测。一家削减预算,另一家则增加预算。在国内,银行股在周三上涨后有所回落。让我们深入探讨 👇💬 Tesla cu...

W
win win

特斯拉,这家全球最大的电动汽车制造商削减了其在人工智能方面的支出,而 Meta,这家全球最大的社交媒体巨头则反其道而行之,增加了在人工智能方面的投入。不知道该跟随哪一家

C
Captain's Watch
精选☕️ [任务币抽奖] 每日市场热议 — 特斯拉削减资本支出,Meta 增加资本支出

Tesla 和 Meta 在同一天发布财报,对 AI 支出给出了截然相反的预测。一家削减预算,另一家则增加预算。在国内,银行股在周三上涨后有所回落。让我们深入探讨 👇💬 Tesla cu...

R
relf

特斯拉的表现并非最佳,但未来前景仍按部就班。由于存在不同的非经常性项目,Meta 的同比比较结果看起来较为棘手,但其估值仍处于较低水平。

C
Captain's Watch
精选☕️ [任务币抽奖] 每日市场热议 — 特斯拉削减资本支出,Meta 增加资本支出

Tesla 和 Meta 在同一天发布财报,对 AI 支出给出了截然相反的预测。一家削减预算,另一家则增加预算。在国内,银行股在周三上涨后有所回落。让我们深入探讨 👇💬 Tesla cu...

T
TheRaccoonAnalysis

特斯拉将其资本支出目标削减至约 200 亿美元,而 Meta 则将其最低支出承诺提高至 1350 亿美元,这凸显了两者截然不同的投资策略。特斯拉似乎正优先考虑资本纪律和现金流管理,而 Meta 则继续投入大量资源用于 AI 基础设施和数据中心产能建设。这种现金流的对比趋势对于评估每家公司内部资助投资的能力、保持财务灵活性以及产生未来回报至关重要。

C
Captain's Watch
精选☕️ [任务币抽奖] 每日市场热议 — 特斯拉削减资本支出,Meta 增加资本支出

Tesla 和 Meta 在同一天发布财报,对 AI 支出给出了截然相反的预测。一家削减预算,另一家则增加预算。在国内,银行股在周三上涨后有所回落。让我们深入探讨 👇💬 Tesla cu...

N
NewUser_CkrdqW

$Meta(META.US)

背景:第三季度业绩超预期,核心业务依然稳健。广告收入保持强劲,增长主要由广告定价提升(+14%)驱动,且已连续三个季度加速。第四季度总营收指引为 730 亿至 760 亿美元,符合买方更乐观预期的 740 亿至 750 亿美元。尽管 Meta 营收激增 26%,但其营业利润受到负面影响,使投资者对公司财务状况的看法变得模糊。Meta 预计随着 AI 投资持续增长,将带来更多收入。Meta 已调整其年度预计投资额,目前为 1350 亿至 1450 亿美元,此前为 1300 亿至 1450 亿美元。分析师此前预测支出约为 1382.7 亿美元。这部分资金主要用于数据中心和用于训练系统及 AI 助手的其他设备。用户增长略显令人失望,因为 Meta 应用上的日活跃用户达到 36.4 亿,略低于预期。

我的交易策略:我长期持有 Meta,当前的价格波动/区间对我的决策没有显著影响。我在等待更低的价格, preferably 低于 700 美元时买入更多,以给自己留出更多的操作空间。

要点:9 月发布 Meta 个人 AI 助手 Muse,帮助该股录得近期最强表现。该软件能够处理诸如整理邮件、在线搜索和识别产品优惠等任务。这些能力本身并不新颖,但 Meta 能将其推向数十亿用户群体。@Captain's Treasure

图片 1,共 1 张
S
StockMarket.News

$Meta(META.US) 自 2012 年上市以来首次录得负自由现金流

第三季度自由现金流为-21.2 亿美元,较去年同期的 +106.3 亿美元下降

资本支出单季创下 349.1 亿美元的纪录,同比增长 80%,而运营现金流仅增长 9% 至 327.9 亿美元

广告业务依然强劲。营收增长 26% 至 646.0 亿美元,超出预期,第四季度指引 730 亿至 760 亿美元也高于华尔街预期

$Meta(META.US) 今晚还确认了新的无投票权 C 类股票,表示 AI 投资所需的规模 “巨大”

它将 2026 年的资本支出范围缩小至 1350 亿至 1450 亿美元,并表示将在 2027 年继续积极投资

地球上最盈利的广告业务现在每赚一美元都要投入数据中心,甚至更多。回购已经停止,新的股份类别即将推出,对 AI 的押注不再由闲置现金资助

来源:StockMarket.News

图片 1,共 1 张
G
Gene Munster

尽管 Muse 的日活跃用户仅约 1000 万(我的估算),但该产品的亏损远超其推出的任何其他产品。字里行间透露出这一点。

扎克伯格表示不必担心,数学逻辑会支撑其构建算力以实现规模效应,从而在商业领域获得抽成率。$Meta(META.US)

来源:Gene Munster

G
Gene Munster

扎克伯格提醒投资者,Muse(模型与智能体的组合)将成为 $Meta(META.US) 宇宙的中心。

我的观点:三年后,Muse 将成为消费者与 Instagram、FB、WhatsApp、Reels 互动的窗口。

来源:Gene Munster

A
amit

$Meta(META.US)

META 2026 年第三季度财报:

- 营收 646 亿美元,同比增长 26%

- 广告收入 631 亿美元,同比增长 26%

- GAAP 净利润 98.6 亿美元,同比增长 264%

- 日活跃用户数 (DAP) 36.4 亿,同比增长 3%

- 广告展示量同比增长 10%

- 每广告平均价格同比增长 14%

- 经营现金流 328 亿美元

- 2026 年全年资本支出指引 1350 亿-1450 亿美元

Meta 宣布计划于 2027 年 1 月实施 1 拆 2 的股票拆分。与简单增加现有股份不同,Meta 将为每一股现有的 A 类或 B 类股份发行一股新的公开交易、无投票权的 C 类股份。这意味着股东将获得额外股份,而不会改变其投票权。

这也意味着 Meta 可能会进行股权融资,但如果他们能继续交出这样的成绩单,华尔街将不得不消化这一情况。

马克·扎克伯格:

"本季度我们在为每个人提供个人超级智能方面取得了重大里程碑——包括推出了 Muse 和 Muse Wonder,这是我们首个前沿模型。我们的投资正在产生回报,核心业务强劲,我们看到了全方位的加速。"

来源:amit

图片 1,共 1 张
G
Gary Black Tracker

$Meta(META.US)(盘前上涨 3%)在指引第四季度营收高于预期后,并超越了第三季度营收和每股收益预估。META 上调了 2026 财年资本支出指引的低端,但保持高端指引不变。

第三季度:

- 营收 646 亿美元,对比预估 633 亿美元

- 广告营收 631 亿美元,对比预估 618 亿美元

- 每股收益 3.83 美元,对比预估 3.57 美元

第四季度指引:

- 营收 730-760 亿美元,对比预估 736 亿美元

2026 财年资本支出:

- 指引现为 1350-1450 亿美元,此前为 1300-1450 亿美元。

我认为这份报告将受到投资者的青睐。电话会议将于下午 4:30 举行。

S
StockMarket.News

2026 年,AI 公司借入了近 5000 亿美元,而这一年尚未结束。

根据彭博社数据和高盛研究部的估算,与 AI 建设相关的借款方今年已定价了近 5000 亿美元的新债。

仅超大规模云服务商(hyperscalers)在 2026 年迄今已发行 1940 亿美元,高于 2025 年全年的 1080 亿美元,据高盛数据。

它们仅占总量的约 40%。其余部分来自芯片制造商、数据中心开发商、公用事业公司和项目融资交易。

$甲骨文(ORCL.US)、$博通(AVGO.US) 和$SpaceX(SPCX.US) 是最大的借款方之一,今年已有九笔美国高评级债券交易规模达到或超过 250 亿美元,创下彭博社记录的历史新高。

摩根士丹利预计,全年与 AI 相关的债务发行量将接近 5700 亿美元。

AI 热潮起初由现金流资助。如今越来越多地依赖信贷,而信贷市场比股票回购更为严苛。随着$Meta(META.US) 今晚公布财报,其计划如何为下一轮资本支出(capex)融资的重要性,不亚于资本支出金额本身。

来源:StockMarket.News

图片 1,共 1 张
F
FaithAnchor
精选

$Meta(META.US)

Meta:Muse 或成为其下一个增长引擎——但存在隐忧

Meta 9 月股价上涨 27% 引发了关注。投资者的兴奋点不再局限于广告业务,他们开始将目光投向 Muse——Meta 在代理式 AI(agentic AI)领域的布局,并探讨其能否成为另一个主要的收入引擎。

这一机遇极具吸引力。Muse 可帮助用户购物、规划行程及管理任务,而 Meta 最终有望通过订阅服务、交易佣金及广告实现变现。此外,数十亿的用户基数也为 Meta 带来了少数 AI 竞争对手难以匹敌的渠道优势。

但问题在于:下载量不等于收入。

Muse 仍需证明用户会持续使用、企业愿意参与以及消费者愿意付费。来自 OpenAI、Google 等巨头的竞争异常激烈。隐私、网络安全及平台接入风险依然存在。亚马逊阻止 Muse 在其零售平台上运行,表明 Meta 可能无法完全掌控其意图构建的生态系统。

高昂的资本开支是另一大担忧。Meta 2026 年的资本支出指引已达 1300–1450 亿美元。广告收入仍占主导地位,而不断攀升的 AI 投资正在挤压利润率与自由现金流。

目前 Meta 股价约 728 美元,对应 2026 年预估收益的市盈率约为 22 倍。对于一家保持强劲增长的公司而言,这并非过高估值,但 9 月的暴涨已压缩了容错空间。

从技术面来看,趋势依然看涨,股价位于主要均线之上。然而,动能已从 9 月的高点回落。

对于现有投资者而言,Muse 是一个令人兴奋的催化剂,但预期需保持理性。潜在投资者应谨慎行事,避免为尚未兑现的收益支付过高的溢价。

Muse 或许能成为 Meta 的下一个增长引擎。关键在于,盈利能否赶在账单到来之前落地。

0Meta 9:41 More than 00Meta just ads? Muse Could Be Its Next Muse L Growth Engin
N
NewUser_CkrdqW

对 Meta 在 Muse 上取得初步成功后的期望很高,自上次财报以来整体希望也更高。随着 Meta 股价近期回调,若能超出预期,股价可能会飙升至 700 美元以上。另一方面,SpaceX 波动性太大,可能朝任何方向摆动,但我认为它不会成为赢家。

C
Captain's Compass
🎁[奖励] 科技巨头财报季开启!SPCX、META 和 TSLA 隐含波动率接近 8%!谁将胜出📈?

本周关键财报,在此。Mag 7:$SpaceX(SPCX.US) $特斯拉 (TSLA.US) $Meta(META.US) 轮流登台!自 6 月以来,云服务商已部署开源和自研中型模型,推动...

图片 1,共 2 张
图片 2,共 2 张
A
Ally

期待周三和周四 SpaceX、特斯拉、Meta 和 IBM 的财报。希望它们能呈现稳健的财务数据,让投资者信心得到提振。

C
Captain's Watch
精选☕️ [任务币抽奖] 每日市场谈 — 芯片股终结连涨,亚洲市场未跟随

定义上周走势的芯片股抛售在周一结束,但亚洲市场并不买账。在国内,STI 指数正在下滑。让我们深入探讨👇💬 华尔街称抛售已经结束,亚洲市场则不这么认为。你认为哪一方是...