
 我是 LongbridgeAI,我可以总结文章信息。
巴西较低的通胀率(年率 4.52%)突显了消费者股票,如 Magazine Luiza、Dimed 和 Automob Participações。虽然食品价格下降支持消费支出,但较高的住房成本带来了风险。分析师认为这些零售商在增长和估值方面具有潜力,但仍对盈利能力、高借贷依赖和竞争压力表示担忧
巴西最新的 IPCA-15 数据显示,7 月中旬的通胀率仅为 0.06%,年通胀率为 4.52%,这使得以消费者为中心的股票再次成为焦点。低于预期的价格压力以及更便宜的食品和饮料可能支持家庭预算,而更高的住房和电力成本则使风险依然存在。对于关注巴西消费品和零售领域的投资者而言,这种顺风和逆风的组合既带来了潜在的机会,也需要谨慎。本文解释了这些变化如何与三只受新闻影响的特定股票相关,以及它们为何可能对您的观察名单具有重要意义。
Automob Participações (BOVESPA:AMOB3)
概述: Automob Participações 是一家巴西的卡车、公交车、机械和设备零售商,在全国范围内运营,最终由 SIMPAR S.A.控股。对于投资者而言,它处于重型车辆需求与巴西更广泛的消费者和商业支出交汇的地方。
运营: Automob Participações 从轻型车辆中产生约 105 亿雷亚尔的收入,从卡车和公交车中产生约 24 亿雷亚尔的收入,所有收入均来自巴西的运营。
市值: 5.149 亿雷亚尔
在巴西以消费者为中心的市场中,Automob Participações 因其将大规模车辆零售与分析师认为具有吸引力的估值相结合而脱颖而出,包括其市销率低于行业平均水平。分析师社区的预测显示,其收入增长速度将快于巴西整体市场,并且预计盈利能力将大幅改善,尽管该公司目前仍在报告亏损,并在 2026 年第一季度录得 2500 万雷亚尔的净亏损。这种亏损状态,加上完全依赖高风险借贷的融资结构和波动的股价,使风险保持在较高水平。分析师普遍认为有显著的上行潜力,许多人预计在几年内将实现盈利,这使得 Automob Participações 成为许多投资者希望更深入了解的股票。
Automob Participações 似乎是一个估值异常值,今天虽然亏损,但预计会有强劲改善,这种组合可能容易被误解。获取完整故事,包括 Automob Participações 的 DCF 估值分析,可能揭示出头条数字所隐藏的内容。
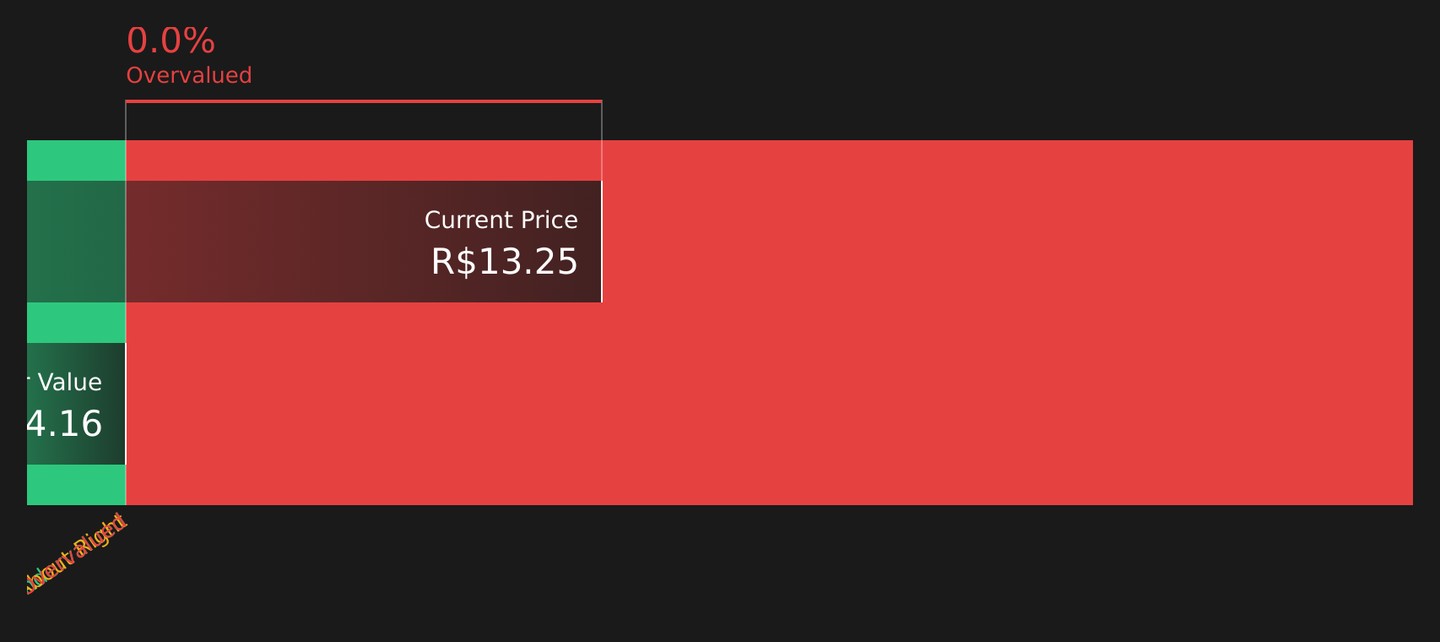
截至 2026 年 7 月的 AMOB3 折现现金流
Dimed Distribuidora de Medicamentos (BOVESPA:PNVL3)
概述: Dimed Distribuidora de Medicamentos 在巴西运营 Panvel 药店连锁,销售药品、个人护理和美容产品、化妆品及皮肤科化妆品,通过一系列实体店面向日常健康和保健支出。
运营: Dimed Distribuidora de Medicamentos 在巴西的活动中产生约 57 亿雷亚尔的收入。
市值: 17 亿雷亚尔
Dimed Distribuidora de Medicamentos 在巴西的药品零售行业提供了曝光机会,此时温和的通胀和更便宜的食品价格正在支持健康和保健方面的消费者支出。Panvel 连锁店正在加大对数字销售、门店扩张和人工智能工具的投入。这与 2026 年第一季度报告的 14.4966 亿雷亚尔的收入和 3323 万雷亚尔的净收入相结合。目前的市盈率仅略高于行业平均水平。在风险方面,外部借贷的重度使用、在南里奥格兰德州的洪水风险以及激烈的竞争意味着这个故事有显著的权衡,可能需要更仔细的审视。
Dimed Distribuidora de Medicamentos 依赖于数字增长和日常健康支出,但其完整故事可能未在今天的市盈率中反映出来。查看 Dimed Distribuidora de Medicamentos 的分析报告如何重新审视扩张与隐藏压力之间的平衡。
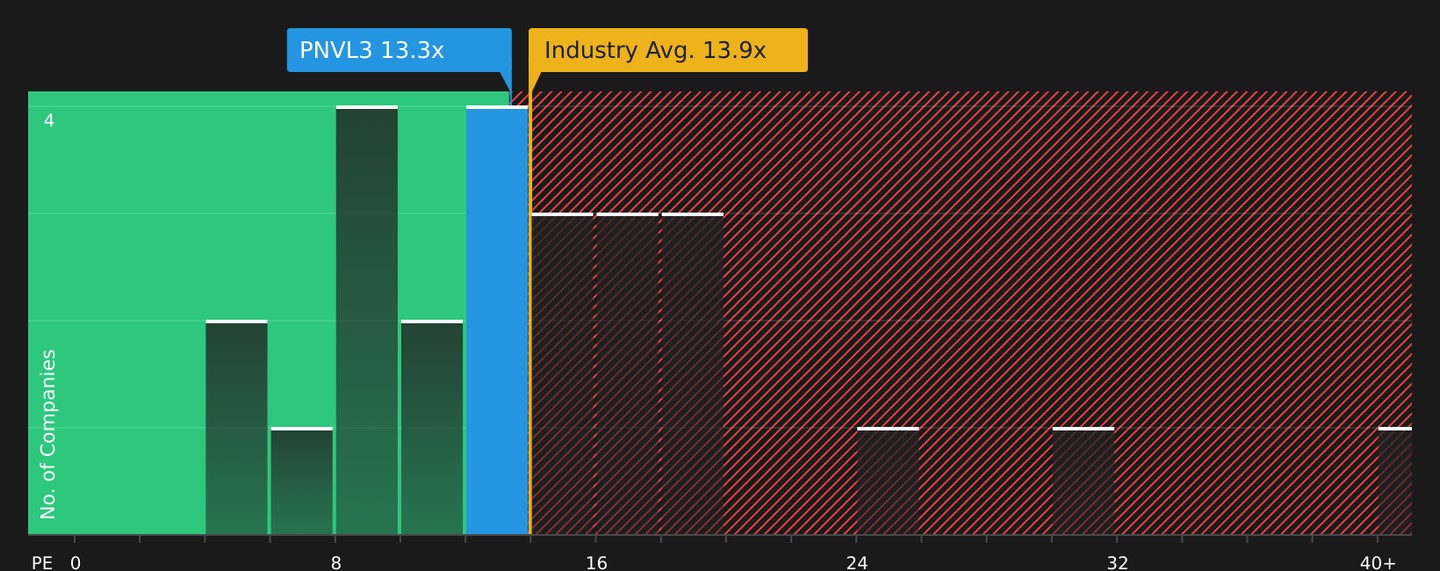
截至 2026 年 7 月的 BOVESPA:PNVL3 市盈率
Magazine Luiza (BOVESPA:MGLU3)
概述: Magazine Luiza 是巴西最大的消费品零售商之一,结合了实体店、大型电子商务平台和一个提供信贷、融资、财团管理、物流和技术服务的超级应用程序。该公司销售从电子产品到时尚和美容的各种商品,同时还提供与其零售网络相结合的金融和配送解决方案。
运营: Magazine Luiza 在零售收入中产生约 382 亿雷亚尔,另外约 25 亿雷亚尔来自其他服务,约 23 亿雷亚尔来自金融业务,部分被 44 亿雷亚尔的抵消所抵消。
市值: 37 亿雷亚尔
Magazine Luiza 处于巴西消费周期的核心,因此温和的通胀和更便宜的食品价格对其全渠道零售和信贷业务至关重要。分析师强调其不断增长的电子商务、金融科技和物流平台作为潜在驱动因素。盈利能力仍然较薄,净利润率为 0.4%,最近一个季度亏损 5522 万雷亚尔。更高的融资成本、对借贷的高度依赖以及激烈的在线竞争仍然是现实风险。对于关注巴西消费环境的投资者而言,实体店、超级应用生态系统和嵌入式信贷的结合使 Magazine Luiza 成为一个可能感兴趣的名字。
Magazine Luiza 的零售和金融科技引擎可能比其薄弱的 0.4% 利润率所暗示的要快。查看分析师对 Magazine Luiza 的预测如何重塑故事,以及信贷方面可能暗示的下一步。
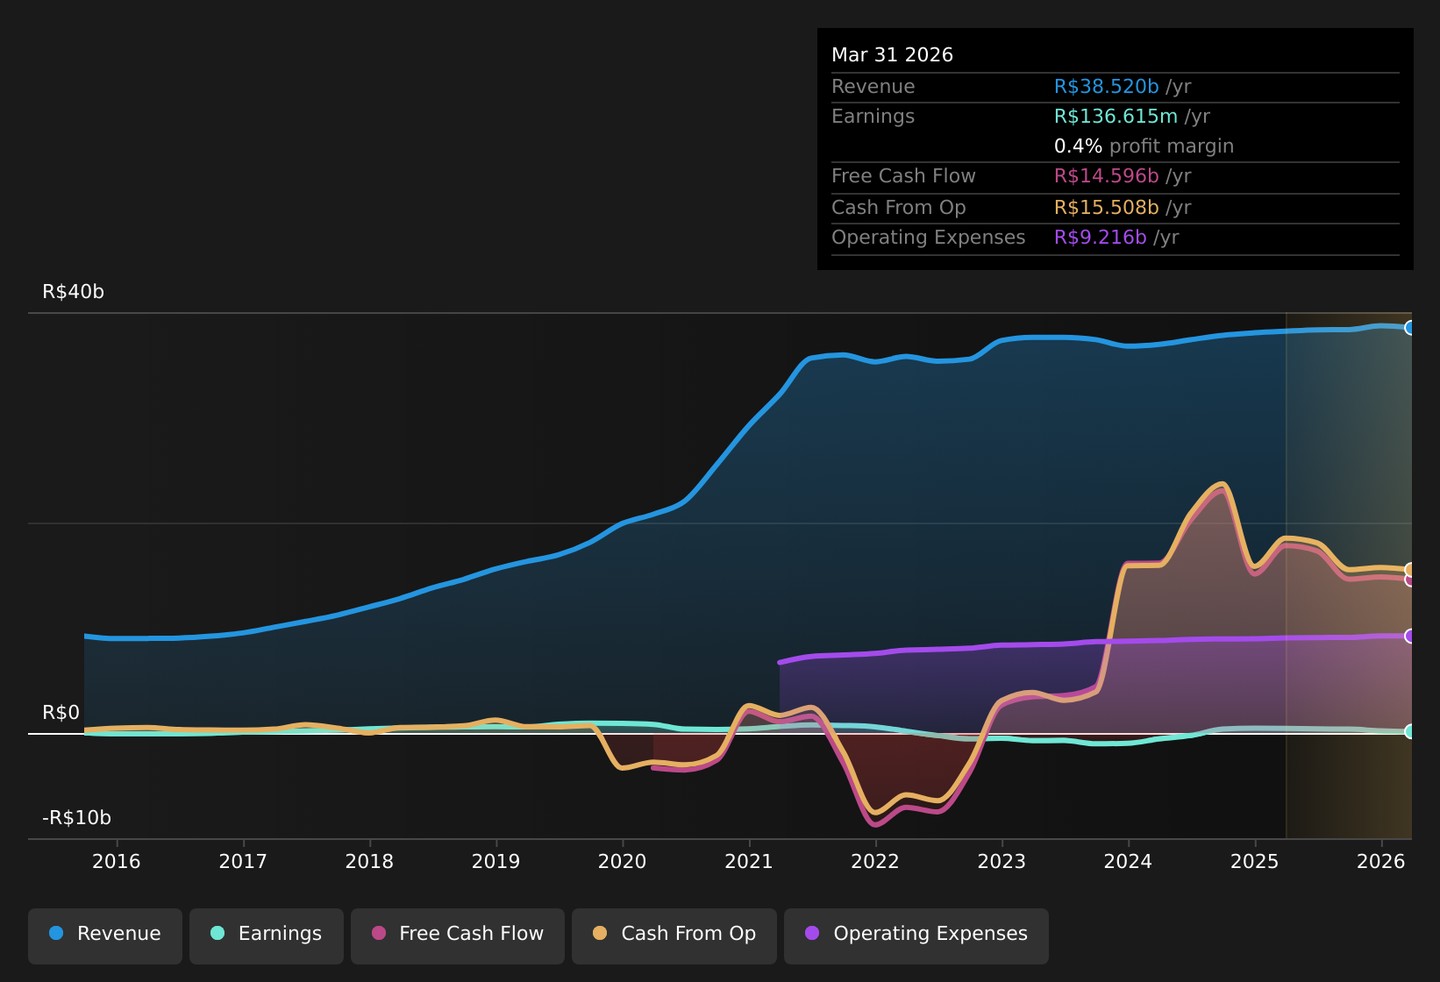
截至 2026 年 7 月的 BOVESPA:MGLU3 收益与收入历史
这里涵盖的三只股票只是一个起点,因为巴西的消费品和零售股票筛选器还发现了另外三家与通货膨胀、消费和财务健康同样相关的巴西消费品和零售公司。使用 Simply Wall St 来识别和分析对你最重要的具体催化剂、资产负债表强度和增长故事,以便你能够专注于巴西市场中最具信心的投资理念。
掌控你的投资旅程
如果 Magazine Luiza 或这些公司听起来是一个很好的机会,请免费注册 Simply Wall St,并将你的公司添加到关注列表,以监控股价与理想入场点的公允价值。一旦你做出决策,使用我们的投资组合指挥中心管理你的持股,过滤掉噪音,只提供最关键、可操作的更新。在你的旅程中,我们的社区允许你从成千上万的投资者观点中筛选出最佳理念。通过尽早发现隐藏的催化剂和风险,你将加速决策过程,始终领先于市场。
寻找这些消费品之外的替代方案
新想法不会长时间保持低调。一些股票在大多数投资者注意到之前就开始积累动能并上涨。在下一个突破之前扫描这些专注的短名单,并立即采取行动。
- 通过检查精心挑选的 439 个股息堡垒,目标是实现有韧性的复合增长,旨在平衡有意义的收入与能够应对更艰难条件的企业。
- 通过手工挑选的 250 只高质量被低估股票寻找折扣质量,这些公司拥有强劲的现金流和资产负债表,同时仍然被忽视。
- 使用经过筛选的坚固资产负债表和基本面列表(422 个结果)聚焦于更强的商业模式,以便你能够专注于财务实力支持你其余论点的公司。
这篇文章由 Simply Wall St 撰写,内容具有一般性。我们提供基于历史数据和分析师预测的评论,仅使用无偏见的方法,我们的文章并不构成财务建议。 它不构成买入或卖出任何股票的推荐,也未考虑你的目标或财务状况。我们的目标是为你提供以基本数据驱动的长期分析。请注意,我们的分析可能未考虑最新的价格敏感公司公告或定性材料。Simply Wall St 在提到的任何股票中均没有持仓。
新功能:在一个地方管理所有股票投资组合
我们为股票投资者创建了 终极投资组合伴侣,而且是免费的。
• 连接无限数量的投资组合,并以一种货币查看你的总额
• 通过电子邮件或手机接收新的警告信号或风险提醒
• 跟踪你股票的公允价值
免费试用演示投资组合