
 我是 LongbridgeAI,以下是我提取的核心信息
- 10 月非农就业人口大增 16.5 万,失业率降至 4.1%,推升 12 月加息押注至约八成。…
今天是北京时间 2026-11-09,海豚君带你一眼看全球市场!

交易热点:黄仁勋周末承认婚外情并道歉,英伟达董事会就媒体报道的国家安全担忧启动独立调查,截至 08:00 纳指期货跌约 0.6%。
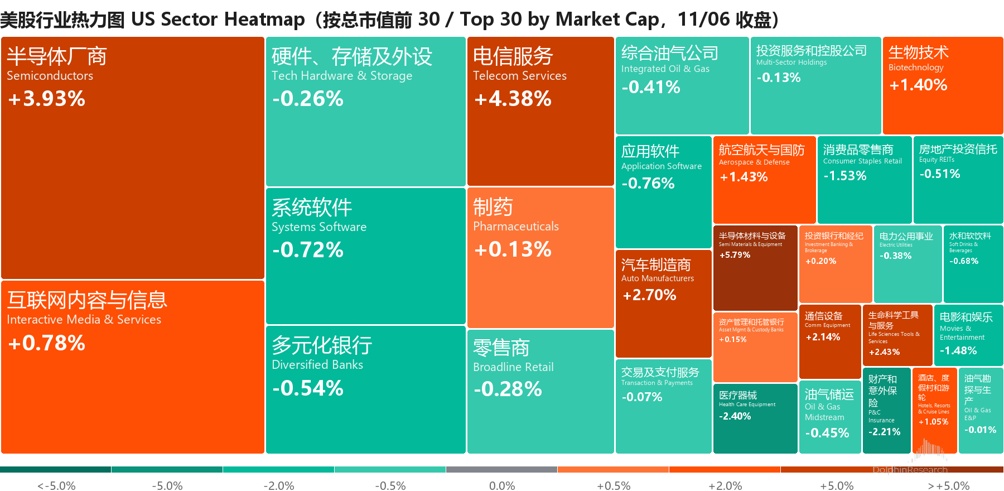
周五美股反弹,费城半导体 +4.2%、30 只成分股 28 只上涨,AMD +11%、Coherent +13.6%、IREN +20%。
但纳指 100 全周仍跌 4.9%,标普连跌四周。
Anthropic 传 10 月底年化收入超 800 亿美元,IPO 估值区间却被买方压到 1.2–1.3 万亿美元;微软逐步退掉甲骨文的算力租约,云合作在重估。
宏观情绪:10 月非农 +16.5 万、远超预期 6.5 万,失业率降至 4.1%,12 月加息押注升至约八成;美元指数 +0.7%,2Y 升约 5bp 至 4.50%。
机械性卖盘未完:外资测算 CTA 未来一周还要卖约 280 亿美元标普期货。
核心标的涨跌:亚洲周五补跌,日经 -5.96%、KOSPI -6.02%(全周 -11.7%),海力士 -10.4%、三星 -6.4%,中际旭创 -9.2%。
短期关注:
周二:美国 10 月 CPI;CoreWeave、禾赛发财报。
周四:思科、应用材料、Nebius、中芯国际、Cerebras 发财报;
周五 PPI; Anthropic 本周启动 IPO 路演。

$英伟达.US , $台积电.US , $AMD.US , $微软.US , $甲骨文.US , $谷歌-A.US , $亚马逊.US , $Coherent Corp..US , $IREN.US , $Coreweave.US , $SpaceX.US , $SK 海力士.US , $三星电子.US , $中际旭创.HK , $爱彼迎.US , $智谱.HK ,$MINIMAX-W.HK , $标普 500 ETF - SPDR.US ,$腾讯控股.HK ,$阿里巴巴.US ;$标普 500 波动率指数.US ;$费城交易所 半导体 ETF - iShares.US

1. 黄仁勋认婚外情、董事会启动独立调查:
英伟达 +2.8%(周五收盘)
黄仁勋周末致信员工承认婚外情并公开道歉,称"领导英伟达是一生的荣幸",表示会全力投入公司、重新赢回信任。
董事会已成立独立董事委员会、由外部律师协助,调查黄仁勋是否成为外国间谍行动的目标;董事会称没有理由认为国家安全或公司机密受损,调查期间黄仁勋继续任 CEO。
据《纽约时报》和 FT,一份美国情报备忘录称其交往对象是新加坡公司 Megaspeed 的一名高管,被美方认定为中国情报人员。
Megaspeed 此前被做空机构指控把英伟达芯片转运到中国,英伟达当时自查称未发现违规;众议院中国、外交和情报委员会负责人已要求英伟达说明防范外国间谍的措施。
周末永续合约平台上英伟达一度跌 3.5%(非正式交易),纳指期货第一反应跌超 1%;截至北京时间八点,纳指期货 -0.6%、标普期货 -0.1%,首轮跌幅有所收窄。
敏感点在于黄仁勋一直推动放宽对华先进 AI 芯片出口限制(Axios),而民主党掌控国会后本就在排调查名单。
2. 周五费半反弹 4%:是"健康修复",还是空头回补?
IREN +20.0% / Coherent +13.6% / AMD +11.0% / 泛林 +8.2% / 英特尔 +7.7% / Arista +7.3% / 台积电 +6.3% / Lumentum +5.7% / 美光 +5.1% / 英伟达 +2.8%
暴跌后,周五逢低低买盘进场:费半 +4.21%,30 只成分股 28 只上涨;但盘中微软退甲骨文租约的消息令甲骨文和新云一度急跌,标普涨幅较盘中明显回撤,收 +0.3%。
外资交易台称半导体约 +3.5% 的反弹"感觉健康"、不只是贝塔挤压:纯多头在 TMT 内买卖平衡,对冲基金全天净买入,但主要是跨板块的空头回补。
成交仍由宏观工具主导:ETF 占比超 37%(年内均值 28%),周末前跟进有限。
全周看仍是重创:纳指 100 -4.91%、标普 -2.68%,标普创 19 个月最大周跌,两者连跌四周、为 3 月以来最长。
费半过去 22 个交易日累计跌 28%,是史上最大的滚动一个月回撤之一;外资主题篮子里,存储全周 -18.4%、光网络 -17.7%、AI 推理芯片 -16.7%。
仓位已大幅出清:据高盛主经纪商数据,美国基本面多空基金总杠杆一周降 8.7 个百分点至 207.5%,为新冠以来最大单周降幅,净杠杆 43.3%、处于五年最低。
结构上,半导体及设备是全球被净卖出最多的科技子行业,软件反被净买入最多;美国科技股净配置降至 14.4%,处于 1 年和 3 年回看的第 1 百分位。
多头的反驳:伯恩斯坦把面临限制风险的数据中心管线上调至 306GW、可信产能 105GW,但估算全国实际产能损失仅 2%–4%(最坏 9%)。
理由是约 10GW 已在建、享豁免,此类限制历史上只有约 30% 能持续,伯恩斯坦认为抛售过度。
特朗普发帖称作为总统"100% 支持超级智能",将与想借此致富的州合作。
分歧:高盛交易台的 Pasquariello 认为,AI 建设面临的风险是四年来最大,"卖铲人"的上行弹性会更小。
微芯 CEO Sanghi 的措辞更重:称"数据中心正处于泡沫中",增速的二阶导"必将大幅下降";该公司数据中心收入同比增速已从上季 97.8% 降到 55.7%。
杰富瑞提示信息处理设备与软件投资占美国名义 GDP 已升至 5.35%,超过 2000 年互联网泡沫顶峰的 4.46%。
3. Anthropic 收入破 800 亿、IPO 估值被砍:AI 一级市场也在重定价
谷歌 +0.8% / 亚马逊 -0.3%
据《华尔街日报》,Anthropic 10 月年化收入超 800 亿美元,隐含环比净增约 80 亿美元、回到 6–7 月的增速,是周五盘前半导体反弹的主要催化。
Anthropic 目标募资至多 1,000 亿美元、感恩节前上市;《华尔街日报》称三位潜在大投资者希望压低估值,其中一位倾向接近 1 万亿美元。
据机构整理的披露,Anthropic 三季度收入 169.6 亿美元、环比 +47%,营业亏损 5.67 亿美元,已签算力采购和租赁承诺约 8,954 亿美元。
据彭博,受选后抛售冲击,潜在买方讨论的 IPO 估值区间为 1.2–1.3 万亿美元,有人低至 1.1 万亿,此前市场预期约 1.5 万亿。
路演原定本周启动,部分投资者怀疑能否如期。
据彭博,OpenAI 已完成约 110 亿美元首批融资、估值 1.25 万亿美元,整轮最多 200 亿美元;最初计划是以 1.4 万亿美元估值募集至少 300 亿美元。
据 DealBook,软银只商讨投入数亿美元,阿联酋财团或成最大出资方;CFO Friar 称数据中心投资计划不变,仍推进 2027 年上市。
供给压力也在堆积:据 The Information,不算 Anthropic,AI 公司今年已发行或定价超 3,000 亿美元股票,另有约 1,000 亿美元待发,市场能吸收多少成了问题。
应用端也有降温信号:DoorDash 联合创始人称其推理开支今年以来涨了 20 倍,但近 1.5 个月已走平,眼下关注成本效率。
海豚君观点:海豚君此前拆过 Anthropic 招股书提过 "甩掉吞金兽、转身成房奴,万亿长征路还远";收入破 800 亿证明需求是真的,估值被砍说明市场也在考虑"BS 表上越来越多的刚性兑付合约义务"给模型定价。(海豚君原文)
4. 微软退甲骨文租约:大厂重估云合作,新云分化
IREN +20.0% / Nebius +7.6% / CoreWeave +6.3% / 甲骨文 +0.8% / 微软 -1.0%
据彭博,微软近几个月已逐步关闭从甲骨文租用的算力并不再续约,原因是这批服务器用的是旧一代英伟达芯片、不再符合其规格。
甲骨文称旧代 GPU 需求仍强,9 月续约 4 年旧卡时价格还高于原合同。分析人士称这份合同可能只涉及 50–100MW 的 A100,属相对有限的交易。
消息令甲骨文从盘初 +3.8% 一度转跌超 5%、收涨 0.8%,CoreWeave 盘中"闪跌"后收涨超 6%。
另辟蹊径:据 The Information,英伟达正与 Apollo 接洽,改造其宽带商 Brightspeed 的 130 多栋旧楼(合计约 1GW 电力),在多达 20 个州建分布式数据中心。
改造旧楼的审批比新建少得多,英伟达计划最早 2027 年一季度部署 Vera Rubin 机架。
IREN 周五 +20%,财报后股价修复:新签 3 年期合同每 MW 年收入 1,900–2,300 万美元,比微软合同的约 970 万美元高 75%–137%。期后 5 年期合同客户预付 GPU 投资的 90%(此前约 45%)。
IREN 新签合同的价格和客户预付比例都明显改善,但上线 GW 数后置会导致四季度业绩变得更差,业绩并不算好。(海豚君原文)

1. 非农大超预期:加息押注重回八成(11/6)
非农:10 月新增 16.5 万人,远超预期 6.5 万并高于所有机构预测区间上沿,失业率从 4.2% 降至 4.1%;8、9 月合计上修 8.4 万人。
工资:平均时薪环比 +0.4%、同比 +3.1%,劳动参与率升至 61.9%。
美联储路径:12 月加息 25bp 的押注升至约八成,对应约 20bp;周四一度降到约 70%,就业强劲又把它拉回。
美债与美元:2Y 升约 5bp 至 4.50%、10Y 升约 2.5bp 至 4.86%,曲线走平;美元指数 +0.74% 至 102.3,美元兑日元升至 158.49。
政治:据《华盛顿邮报》,民主党掌控两院后计划调查苹果、Meta 和马斯克;特朗普撤换白宫幕僚长 Susie Wiles,换上强硬派 Stephen Miller。
伊朗:卡塔尔称美伊谈判取得重大进展,万斯深度介入;特朗普周日称若谈判有进展,重启打击的可能性"极低"。
也门:周末局势升温,沙特拦截胡塞导弹,利雅得金融区遭袭、沙特阿美大楼受损;俄美乌三方会谈 11/10–11 在阿布扎比举行。
本周:周二 10 月 CPI、周五 PPI;外资交易台称至下周五收盘的标普跨式期权定价 2.48%。
2. 波动较大的资产(11/6)
费城半导体 +4.21%、纳指 100 +1.4%、标普 +0.31%、道指 -0.46%:芯片反弹,道指被工业和金融拖累。
VIX -9.0% 至 25.64:仍远高于选举前水平;高盛风险偏好指标处于 -0.7。
美元指数 +0.74%、黄金 -0.9%:非农推升美元,金价回落,但全周仍涨 4.6%;LME 铜全周跌逾 4%,为 3 月以来最大单周跌幅。
原油全周 -12.8%(WTI)、-13.3%(布伦特):中选后伊朗战事降温预期升温,创半年多最大周跌,布油终结六周连涨。
3. 亚洲盘面今日推演
亚洲开盘(11/9):KOSPI 低开 0.5%,跌幅随后扩大至 1%;日经东证指数跌幅扩大至 2%;
中国 AI 资产:周五美股半导体修复对今日亚盘盘面本是利好,但因传与中国 “间谍” 有关,可能会导致中国资产受到压制。


SpaceX SPCX|1.82 万亿美元|+8.6% / 特斯拉 TSLA|1.42 万亿美元|+4.2%
SpaceX 此前两个交易日累计跌 9%,周五反弹;马斯克在巴伦投资大会上称四季度营收环比增约 70%,明年目标 5,000 亿美元。
据机构消息,SpaceX 有望在 2028 年达到 1GW 在轨算力,已订购 6,000 个太空专用机架、2027 年交付。
与英伟达合作的 AI1 载荷每颗卫星配一个 NVL72 机架。
Anthropic 目前是 SpaceX 单一最大客户,贡献超过三分之一的季度营收。但"马斯克输掉中选"后,SpaceX 五年期 CDS 周四扩大 24.5bp 至 286.56bp、创新高。
特斯拉宣布明年年中前后在得州工厂逐步停产 Cybertruck,产能转向 Cybercab 和 Optimus。
禾赛 +11.6%
周二发财报钱,禾赛于上周五大涨;

Cerebras +9.8% / Marvell +5.7% / 高通 +5.5% / ARM +4.7%
半导体普涨;Cerebras 周四发财报。

谷歌 GOOGL|3.50 万亿美元|+0.8% / Meta META|1.56 万亿美元|+0.8% / 亚马逊 AMZN|2.80 万亿美元|-0.3% / 苹果 AAPL|4.98 万亿美元|-0.5%
大厂周五表现平淡,资金回到半导体;民主党计划调查苹果和 Meta,是新的政治风险。
爱彼迎 ABNB|+11.7%
三季度间夜量和 GBV 增速大幅加速、所有地区一起提速,利润率不降反升;四季度收入指引 32.2–32.8 亿美元、中值比预期高约 3%。
海豚君观点:全面超预期,但加速被"先订后付"放大——剔除约 3pt 的净拉动后间夜增速约 13%,预收服务费同比反降约 16%,相当一部分订单是"先记账、后收钱";部分营销投放推迟到四季度推高了本季利润率,4Q 的 GBV 和间夜指引较本季明显回落。(海豚君原文)
怪物饮料 MNST|-4.4%
三季度收入 25.6 亿美元、同比 +16.7%,超预期,但毛利率和经营利润率同比双降,利润增速明显跑输收入。
海豚君观点:最大的问题是"增收不增利"比二季度更明显;美国能量饮料品类重新加速,但 Monster 掉队,问题出在 Bang、Reign 等尾部品牌;
海外毛利率比美国低一大截,占比逼近 50% 会继续拖累;约 38 倍 2026 年 PE 仍高于十年均值,维持"可以持有、不建议追高",看 12/1 投资者日能否给出利润率框架。(海豚君原文)

Cloudflare NET +9.9% / Palantir +3.5% / Salesforce -3.9%
Cloudflare 三季度收入同比 +39%(上季 +36%),市场预期 +31%,为约 4 年来最快。
四季度收入指引 8.45–8.46 亿美元、同比 +38%,比市场预期高约 6%。
首笔 Act 4 收入来自 OpenAI 付费购买网页变更的爬取"提示";瑕疵是非 GAAP 毛利率 72.4%、同比降 290bp,低于预期。
Atlassian 云收入同比 +30.5%,低于买方约 31.5% 的预期、结束连续五个季度加速,盘前跌约 16%,Salesforce 等应用软件受牵连。

Vistra +10.6% / 伊顿 +4.5% / Constellation Energy +4.3% / Bloom Energy +3.4%
AI 电力随半导体反弹,核电初创 Oklo 三季报后 +22.7%;Constellation 今天盘后发财报,是选后首份 AI 电力财报。
据彭博,甲骨文新墨西哥园区配套 Bloom 燃料电池的空气许可推迟,杰富瑞称 Bloom 已披露的最大项目被推到 2027 年、审批仍悬而未决。
据 FT,Anthropic 以 34 亿美元向 OnePWR 买下 1.7GW 燃气发电机的承诺,是 AI 公司已知最大一笔发电设备采购。


| 日期 | 事件 | 看点 |
| 11/9 周一 | 中国 10 月 CPI;Constellation Energy、Trade Desk、Take-Two、KKR 盘后;Anthropic 本周启动 IPO 路演 | 选后首份 AI 电力财报;IPO 估值区间 |
| 11/10–11 | 俄美乌三方会谈(阿布扎比) | 地缘缓和能否压低油价 |
| 11/10 周二 | 美国 10 月 CPI;CoreWeave、禾赛财报 | 见下方财报前瞻 |
| 11/12 周四 | 思科、应用材料、Nebius、中芯国际、Cerebras 财报 | 见下方财报前瞻 |
| 11/13 周五 | 美国 10 月 PPI | 通胀是否压住加息预期 |
| 11/16–19 | 百度(11/16)、英伟达(11/17)、腾讯(11/18)、阿里和联想(11/19)财报 | 英伟达对 2027 年订单的表态 |

CoreWeave CRWV|11/10
看点:微软在重估与新云和甲骨文的合作,市场最想知道 CoreWeave 的合同和融资是否同样松动;周五 +6.3%,本周累计仍跌。
海豚君关注:积压订单与新增签约、利润率和利息支出(海豚君此前称利润率拐点已现、利息同步走高)。
应用材料 AMAT|11/12 盘后
看点:周五 +4.2%;看 2028 年建设放缓预期会不会传导到晶圆厂 capex,以及存储大厂的设备订单。
海豚君关注:DRAM 和先进封装设备订单、中国收入占比、2027 年 WFE 展望。
思科 CSCO|11/12 盘后
看点:周五 -2.0%,是光通信和网络链里少数没反弹的;大摩此前下调至平配,担心需求前置和云厂商 AI 硬件稀释毛利率。
海豚君关注:AI 基础设施订单、云大厂订单占比、毛利率。
近期日报回顾
2026-11-06:海豚日报 | 费半暴跌 12%、纳指六年最差:AI 大逃杀日?
2026-11-05:海豚日报 | 选举"股震":大厂狂欢基建惨,一朝两院一朝股?
<此处结束>
本文的风险披露与声明:海豚研究免责声明及一般披露