
 我是 LongbridgeAI,以下是我提取的核心信息
- 独立人工智慧云端服务商及依赖辉达系统的企业将面临融资与营收增长放缓等逆风挑战。…
谁将从英伟达的动荡中受益?……哪些公司面临新的逆风?……Luke Lango 点名道姓……Louis 对英伟达的看法……为何 Louis 最新推出的投资服务专为当今市场打造
随着黄仁勋离开 英伟达 (Nvidia Corp., NVDA),投资者一直在匆忙评估这一事件对更广泛的人工智能生态系统的影响。
哪些公司可能受益?哪些可能面临新的逆风?整体科技行业的余波是即将结束,还是刚刚开始?
上周,我们的科技投资者、Innovation Investor 编辑 Luke Lango 为他的读者提供了解答这些问题的路线图。让我们从潜在的赢家开始……
谁将从英伟达的震荡中受益?
Luke 明确指出,英伟达不会消失,但黄仁勋丑闻给每个主要芯片买家提供了一个新的理由来分散对其的依赖:
定制芯片是最大的赢家。推理已经约占人工智能计算总量的三分之二,而定制芯片的成本更低。
控制该设计市场约 95% 份额的两家公司是 博通 (Broadcom, AVGO) 和 迈威尔科技 (Marvell, MRVL)——它们各自占据了这一转变的不同部分。
低一个层级,Luke 指出了 Advanced Micro Devices Inc. (AMD),它已经是英伟达的备用供应商。
其他可能受益或受到保护的公司包括那些不关心谁赢得份额争夺战的 “铲子” 类公司,例如 台积电 (Taiwan Semiconductor, TSM)、阿斯麦 (ASML, ASML) 和 Formfactor (FORM),它们:
……制造或装备每家公司的芯片,因此份额转移对它们无关紧要。
此外,还要关注那些在定制芯片领域具有杠杆效应的连接、测试和系统组装公司,例如 天弘科技 (Celestica, CLS)。(天弘科技与谷歌的 TPU 紧密相关。)
人工智能交易中受挫的部分
我们稍后将讨论具体可能面临逆风的公司。但首先,让我们看看大局。
英伟达不仅仅是一家芯片设计公司——它已成为人工智能建设的关键融资方之一。它投资于其客户,保证他们的产能,并为其借款提供支持,以便他们能够继续购买英伟达的芯片。Luke 引用美国银行的一项估计,称这些后备承诺金额约为 2300 亿美元。
以下是 Luke 对此的解释:
黄仁勋亲自推动了这些交易。一位向正在接受调查的董事会汇报的临时首席执行官不会签署新的数十亿美元担保。现有合同将得到履行,但新合同将冻结……
这一点很重要,因为英伟达的支持降低了小型人工智能云公司的借贷成本。一旦失去这种支持,某些项目在财务上就不再可行。
那么,谁感到压力重重?
大型科技公司并未受到太大影响。它们的大部分资金来自自身巨大的现金流,甚至可能会将更多资金投向自家芯片。
痛苦主要落在像 CoreWeave Inc. (CRWV) 这样的独立人工智能云提供商身上——Luke 称之为 “压力点”。
人工智能实验室的情况参差不齐,OpenAI 的风险敞口比许多其他公司更大。
面临逆风的具体公司
除了 CoreWeave 和其他新兴云提供商外,还有谁面临逆风?
第二梯队包括那些严重依赖英伟达系统的公司。例如 Astera Labs Inc. (ALAB),其一个终端客户占 2025 年收入的 70% 以上,据信与英伟达生态系统有关。
转向风险敞口较为温和的公司,我们有像 Monolithic Power Systems Inc. (MPWR) 这样的名字,它为英伟达 GPU 提供电源芯片;还有 Vertiv Holdings Co. (VRT),它部分依赖英伟达,但也向各类数据中心销售产品。
退一步看,Luke 认为目前发生的情况是放缓而非完全停滞。人工智能借贷市场正在自行成熟。例如,CoreWeave 已经获得了投资级融资和银团贷款,而无需依赖英伟达的担保。
以下是 Luke 的总结:
任何英伟达首席执行官都有强烈的动机继续为其客户提供资金,因为这种资金支持创造了对英伟达自身芯片的需求。
这是一次暂停和收紧,而非退出。
问题在于,你是否有胆量和耐心度过这次收紧期。这就引出了我们的下一个问题……
最糟糕的时刻已经过去,还是仅仅拉开序幕?
如果你希望保护你的人工智能股票——或者可能利用近期板块的痛苦获利——更大的问题是,这是否是抛售的终点,还是更糟糕情况的开始。
以下是 Luke 的观点:
当丑闻是最后一只落地的靴子时,它标志着底部;当它是更深层次问题的第一个迹象时,它标志着中部。
孤立的丑闻会清除卖家。揭示整个系统问题的丑闻会导致更多的坏消息。
Luke 认为这是一个不会扩大的孤立丑闻的概率为 65/35。但许多因素影响着这些概率。他正在跟踪董事会寻找永久首席执行官的进展,以及出口管制方面的任何监管后续行动:
快速且可信的任命可以限制损害……
司法部或商务部在出口管制方面采取任何行动的迹象都会迅速改变我们的判断。
第二项可能已经在发挥作用。商务部今天宣布了一项新规定,要求向新加坡、马来西亚、泰国、印度尼西亚和巴西出口先进芯片需要许可证,芯片股因此消息下跌。我们将在明天的 Digest 中仔细查看。
不过,最大的变数明天才会到来,届时英伟达将在盘后公布财报。定于美东时间下午 5 点举行的管理层电话会议尤为重要。
Luke 的看法:
最重要的单一事件:指引、Megaspeed、新加坡收入和领导层。
传奇投资者 Louis Navellier——英伟达的长期多头——正聚焦于 Luke 提到的一个变量
收入。或者更广泛地说,是其整体财务表现。
以下是他的更多观点:
我想继续关注基本面。
英伟达预计在即将发布的报告中实现约 91% 的销售增长和 90% 的收益增长……
这就是为什么在看到数据之前,尤其是最重要的公司指引之前,我不感兴趣做出情绪化决策。
注意 Louis 没有做什么……
他没有预测股价将如何反应,也没有基于对领导层局势发展的直觉在今天进行买卖。
他指出的是数据——增长、收益,尤其是指引——这些为投资者提供了具体的评估依据。
这种区别是一个更大教训的核心……
持有 “叙事” 的危险
退一步看,黄仁勋离职引发的人工智能行业余波表明,当投资策略依赖于叙事而非基本面时会发生什么。
叙事在一段时间内可能非常有效。它们易于理解、易于重复,并且在上涨的市场中易于让人相信。但当任何事物挑战这个故事时,问题就在于届时是什么支撑股价。
需要明确的是,强劲的基本面并不能使股票免受抛售。尽管英伟达的业务仍在以惊人的速度增长,但自 10 月初见顶以来,由于恐慌投资者的撤离,其市值已缩水超过 30%。
但强劲的基本面提供了仅靠叙事所不具备的浮力。
例如,看看 IREN Ltd. (IREN),这是 Luke 列表中风险敞口最大的人工智能云公司之一,他将其描述为 “全英伟达人工智能云”。其增长依赖于英伟达的芯片,英伟达甚至是其五年 34 亿美元合同下的客户之一。
自 2022 财年以来,IREN 每年的支出都超过了其运营产生的收入——仅去年一年,资本支出就达 43.3 亿美元,而运营现金流为 21.0 亿美元。
自《纽约时报》于 10 月 29 日首次报道美国官员将黄仁勋涉嫌的情人与中国情报机构联系起来以来,IREN 已暴跌 39%。
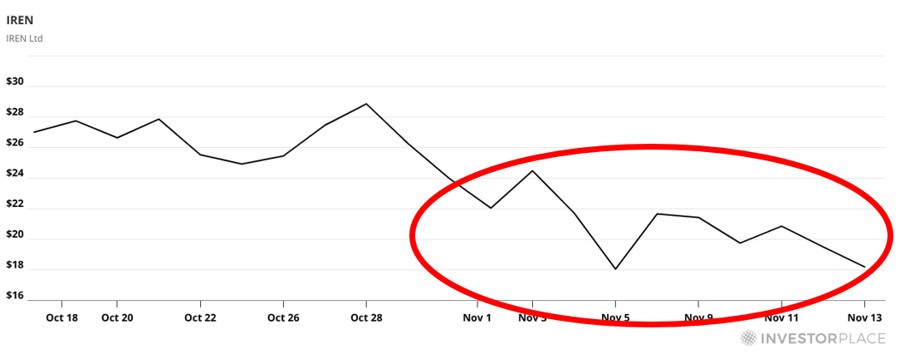
但这只是近期的价格走势。
如果回溯到其春季高点,IREN 已下跌 76%。
这就是 Louis 近五十年来一直避免陷入的陷阱
他对市场的方法始终建立在基本面的强度之上,而非故事之上。
情绪可以在几周甚至几个月内推高或拉低股价。但当叙事改变、市场情绪转向时,拥有销售额增长、利润率扩大和收益上升的公司有实实在在的立足点,这正是 Louis 希望投资者持有的。
这就是为什么我们认为 Louis 全新推出的服务 Prime Portfolio 时机恰到好处。
它围绕着他信心最强的 25 只股票构建,这些股票选自他的 Stock Grader 系统顶部,该系统对 6000 多只股票进行 A 到 F 的评级。它使用了 Louis 一直依赖的相同的八个基本面因素。
新之处在于节奏。Louis 每月审查投资组合,并发布新的买入、持有和卖出建议,因此列表不断根据新机会进行测试,而不是任其漂移。这使得投资组合锚定在当前基本面评级强劲的股票上,而不是受炒作驱动的叙事游戏。
欲了解更多关于 Prime Portfolio 的信息,请在此处查看上周四直播演示的免费回放。它还包括两只免费股票推荐——一只他考虑买入,另一只他认为投资者在步入 2027 年时应避免。
至于人工智能交易的下一步走向,所有人的目光都集中在明天英伟达的财报上。我们将再次报道。
祝您晚上愉快,
Jeff Remsburg
(披露:我持有 AVGO、AMD、TSM、ASML)