$耐克(NKE.US)
背景:
耐克的扭转局势依然疲软:27 财年 Q1 营收下降 4%,中国销售额下降 26%,耐克现在预计 27 财年营收将下降高个位数。
我的交易:
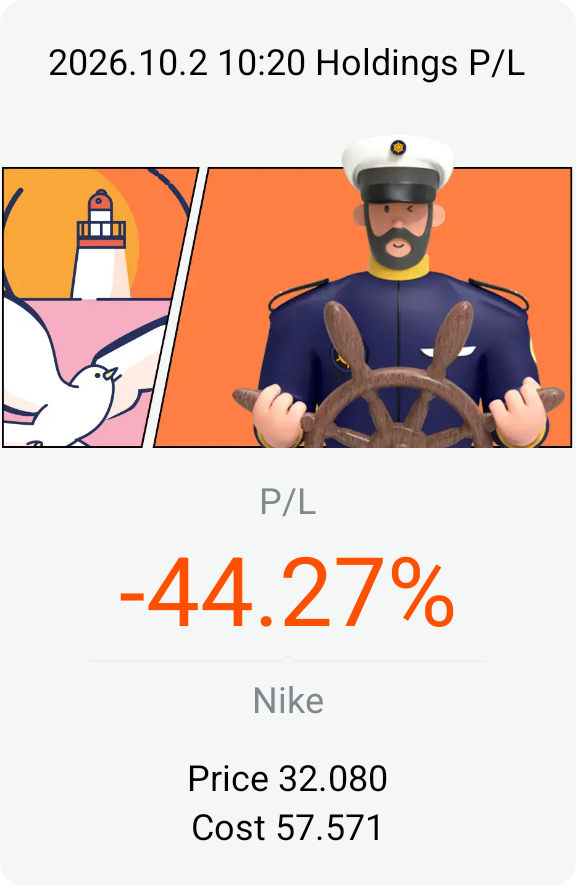
以平均成本 57.57 美元买入。
心得:
逢高卖出/离场。我不会为了挽回 57.57 美元的成本而继续持有。扭亏可能需要等到 28 财年,你的资金有更好的去处。价格稍微反弹一点我就会卖掉。太令人失望了



$耐克(NKE.US)
背景:
耐克的扭转局势依然疲软:27 财年 Q1 营收下降 4%,中国销售额下降 26%,耐克现在预计 27 财年营收将下降高个位数。
我的交易:
以平均成本 57.57 美元买入。
心得:
逢高卖出/离场。我不会为了挽回 57.57 美元的成本而继续持有。扭亏可能需要等到 28 财年,你的资金有更好的去处。价格稍微反弹一点我就会卖掉。太令人失望了
$谷歌-A(GOOGL.US)
背景:
Alphabet 在搜索、Google 云和 AI/Gemini 方面增长强劲。云计算增长迅速,但极高的 AI 资本支出是主要风险。
我的交易:
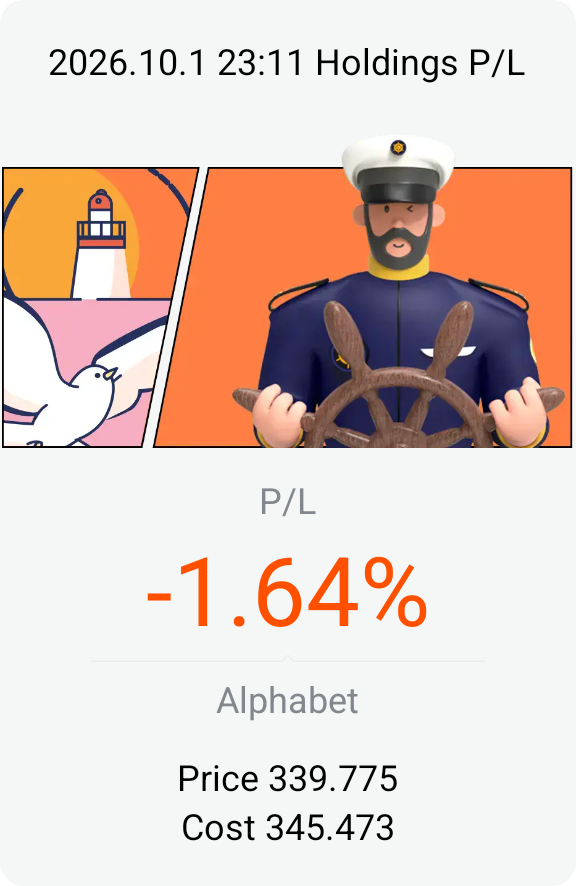
以平均成本 345 美元买入。
要点:
持有。345 美元是一个合理的长期入场点。关注云业务增长、搜索业务的韧性和 AI 资本支出/回报。如果价格跌至 320 美元以下,将加仓。
我的预测:1,150 美元
原因:美光(MU)在财报发布之际,面临强劲的 AI/HBM 需求、紧张的内存供应以及约 350% 以上的同比营收增长预期。然而,该股年初至今已上涨约 270%,因此市场预期极高。
$美光科技(MU.US) 将于美东时间周三 9 月 30 日收盘后公布 2026 财年 Q4 业绩——数据将于周四新加坡时间凌晨 04:00 左右出炉,电话会议在 05:00 举行。⏰📊 美光当前处境:期权方面...
我的预测:1,150 美元
原因:美光(MU)在财报发布之际,面临强劲的 AI/HBM 需求、紧张的内存供应以及约 350% 以上的同比营收增长预期。然而,该股年初至今已上涨约 270%,因此市场预期极高。
$美光科技(MU.US) 将于美东时间周三 9 月 30 日收盘后公布 2026 财年 Q4 业绩——数据将于周四新加坡时间凌晨 04:00 左右出炉,电话会议在 05:00 举行。⏰📊 美光当前处境:期权方面...
$Meta(META.US)
背景:Muse 是 Meta 于 9 月 8 日推出的 AI 助手。其早期采用率强劲,投资者越来越将 AI 视为潜在的新收入来源,而不仅仅是成本。路透社报道,Muse 在前 12 天内已达到 280 万次下载。
我的交易:我后悔在价格低时没有买更多。
启示:要在好公司股价低迷时买入并持续持有。尽管 Muse 可能会很快被其他 AI 赶上。
$英伟达(NVDA.US)
背景:英伟达指引第三季度营收为 1080 亿美元,上下浮动 2%,管理层初步表示 2028 财年营收可能同比增长约 70%。管理层还表示,供应预计将在 2028 财年全年保持瓶颈状态,这表明需求仍超过现有产能。
我的交易策略:不要仅凭股价评判英伟达。要看盈利增长是否仍在支撑估值。
在 215 美元买入,相比在大涨后的 AI 行情中追高的人,我有更大的容错空间。
总结:持有,不要因波动而恐慌,也不要急于获利了结。最新数据表明这是一家以惊人速度增长的公司,尽管利润率压缩和巨大的预期意味着未来的回报不太可能像早期 AI 热潮那样轻松。
每只猫都有它的日子。我们互相学习,不断成长。
“我在仙股建议上亏光了军队津贴。后来我成了会计师。” — Bridgers 的故事 #01 已上线。
每只猫都有它的日子。我们互相学习,不断成长。
“我在仙股建议上亏光了军队津贴。后来我成了会计师。” — Bridgers 的故事 #01 已上线。
$Meta(META.US)
背景:投资者面临的最大问题是 AI 资本支出。Meta 目前预计 2026 年的资本支出为 1300 亿至 1450 亿美元。
我的交易策略:550 美元的入场价实际上相对舒适,因为该价格已高于成本,且 Meta 的基础广告引擎依然强劲。
总结:我将持有 META。最大的风险并非 Meta 的核心业务突然消失,而是 AI 支出保持巨大规模却无法产生足够的增量收入/利润,导致利润率自由现金流持续低迷。第二季度已经证明了这一风险。
$耐克(NKE.US)
背景:
耐克目前正处于深度转型期,而非正常增长阶段。2026 财年营收下降约 2% 至 464 亿美元,截至 2026 年 9 月 16 日收盘价为 35.78 美元,较 52 周高点下跌超过 50%。
我的操作:
面临约 40% 的亏损,我暂时不会激进地补仓。对于耐克这样的公司,我的入场价并不算灾难性,因为其品牌、全球分销网络和资产负债表仍然是重要的资产——但问题在于,转型可能需要数年才能完成,且在盈利恢复之前,股价可能会持续低迷。
总结:
我会持有现有的耐克股份,但目前不会大量加仓。
57.57 美元的持仓成本相对于当前价格来说较高,但在耐克试图转型之际,以约 36 美元的价格卖出将确认巨额亏损。
1B 2A 3B
如果美联储希望在不造成不必要金融压力的情况下收紧政策,加息 25 个基点是常规操作。
如果美联储今晚加息,一些之前的异议者可能不再有异议的理由,因为政策方向已经向他们靠拢。
很难回答第三季度的问题,因为一些委员会成员可能认为今晚的加息就足够了。
今晚新加坡时间凌晨 2 点,美联储预计将时隔三年首次加息 25 个基点,至 3.75%–4.00% 区间。过去两年里,大家的问题是 “何时会...
1B 2A 3B
如果美联储希望在不造成不必要金融压力的情况下收紧政策,加息 25 个基点是常规操作。
如果美联储今晚加息,一些之前的异议者可能不再有异议的理由,因为政策方向已经向他们靠拢。
很难回答第三季度的问题,因为一些委员会成员可能认为今晚的加息就足够了。
今晚新加坡时间凌晨 2 点,美联储预计将时隔三年首次加息 25 个基点,至 3.75%–4.00% 区间。过去两年里,大家的问题是 “何时会...
1B 2A 3B
今晚新加坡时间凌晨 2 点,美联储预计将时隔三年首次加息 25 个基点,至 3.75%–4.00% 区间。过去两年里,大家的问题是 “何时会...
1B 2A 3B
今晚新加坡时间凌晨 2 点,美联储预计将时隔三年首次加息 25 个基点,至 3.75%–4.00% 区间。过去两年里,大家的问题是 “何时会...
$谷歌-A(GOOGL.US)
背景:我实际上认为云/AI 数据比暂时的现金流损失更重要。Google 拥有 5140 亿美元的云积压订单,其 TPU 业务正成为另一个潜在的 AI 收入来源。
我的交易策略:当价格低于 330 时,我会不断小幅加仓。
要点:
GOOGL 是我在当前价位最偏好的大型 AI 概念股之一。有趣的是,你并非仅仅为 AI 故事买单——其底层还有搜索、YouTube、云、Gemini、TPU 和 Waymo。
最大的风险不是 Google 突然变成一家糟糕的公司,而是 Alphabet 在 AI 上投入过于激进,导致那笔巨额资本支出的回报令投资者失望。
我不会因为这笔 35 亿美元的交易而买入英伟达。但如果你看好英伟达长期的护城河,这一公告大大加强了这一论点。
Anthropic 周日与英伟达支持的 Lambda 敲定了一项 350 亿美元的云计算协议——这是其本月第四笔巨额算力交易。加息概率也再次攀升,在周五后的仅一个交易日后就达到了 64-65%……
我不会因为这笔 35 亿美元的交易而买入英伟达。但如果你看好英伟达长期的护城河,这一公告大大加强了这一论点。
Anthropic 周日与英伟达支持的 Lambda 敲定了一项 350 亿美元的云计算协议——这是其本月第四笔巨额算力交易。加息概率也再次攀升,在周五后的仅一个交易日后就达到了 64-65%……
我不会仅仅因为英伟达的财报表现出色,就在 228 美元追高买入 NVDA。
但我也不会因为 NVDA 股价大幅上涨,就轻易抛售这只优质股的头寸。
财报改变了基本面格局。英伟达不再只是口头表示 “AI 需求强劲”,它实际上在传递一个信号:AI 需求足够强劲,以至于在已经巨大的营收基数上,我们预计下一年还能实现约 70% 的增长。这是一个非常有力的信号。
在这个市场中,没有任何标的比 $英伟达(NVDA.US) 更具代表性:一家市值 5.07 万亿美元的公司,正迎来自 2022 年以来最长的亏损期,其背后的整个 AI 产业链都在重新定价。在三天内……


