
$苹果(AAPL.US) 苹果营收未令市场失望,同比增长 12%。这是一只在 AI 上投入不多的股票,其新款 Iphone Duo 硬件也存在一些问题。但在科技股下跌之际,它依然表现良好。$英伟达(NVDA.US)$英特尔(INTC.US)$奈飞(NFLX.US)
gedebe
收益率前 8%

G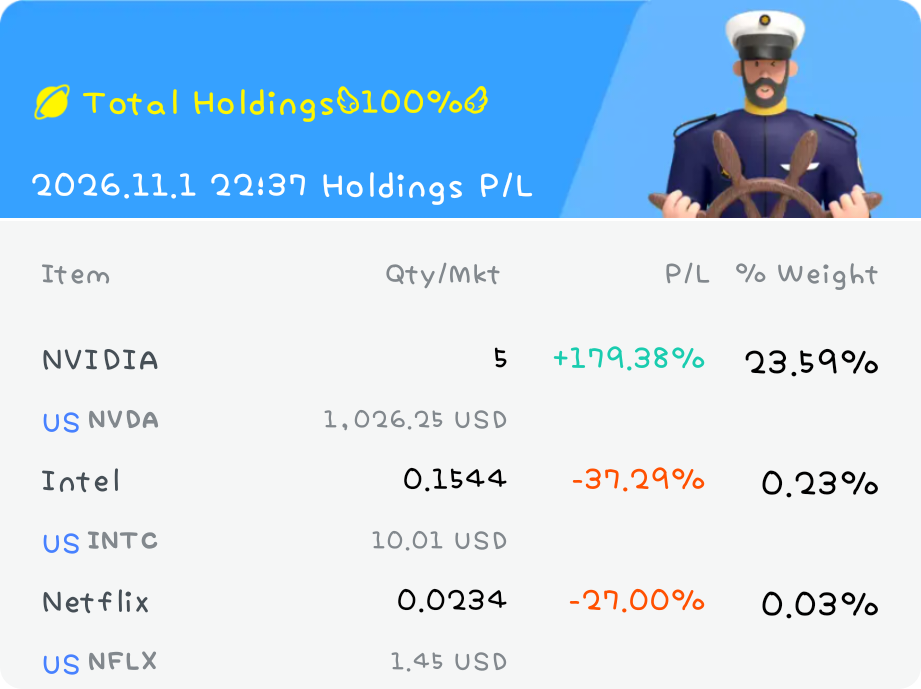
精选
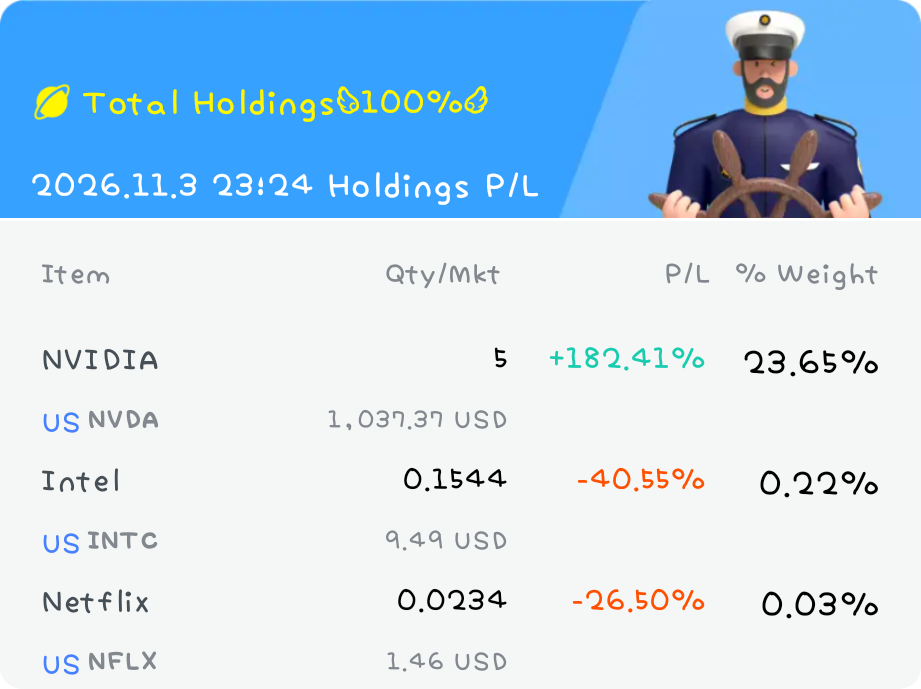
$英特尔(INTC.US)
背景:英特尔真的让我失望了。尽管人们对其重新崛起成为科技巨头、特别是在芯片代工领域抱有厚望,但其代工业务在第三季度继续亏损 19 亿美元。英特尔 CEO 可以归咎于原材料短缺和 PC CPU 需求疲软导致收入不足,但房间里的大象(核心问题)仍然是代工业务的亏损。在它吸引更多客户从其晶圆厂制造芯片之前,英特尔将继续亏损。其他如原材料和 CPU 需求下降的问题可能是周期性的,这些问题是可以解决的。
我的交易:卖出英特尔
要点:该公司股价已被拖入自 1974 年以来最严重的跌幅,达 29%。Lip Bu Tan,请振作起来,否则你将面临与 Pat Gelsinger 相同的命运。$英伟达(NVDA.US)$奈飞(NFLX.US)
交易展示会:发帖展示赢奖励!
G![图片 1,共 1 张]()
$特斯拉(TSLA.US)
背景:特斯拉继续证明,它可以通过销售更多电动汽车从当前高油价中获益,同时其支出减少,产生了 15.3 亿美元的自由现金盈余。这令人惊讶,因为分析师原本预计会出现 49.2 亿美元的巨大现金赤字。市场始终处于两难境地:一方面,它希望尽可能多地保留自由现金;另一方面,拥有过多的自由现金可能意味着在人工智能或其他高影响力投资上的投入减少。因此,它需要进行良好的平衡。
我的交易:增持特斯拉股票
要点:特斯拉是一家市值 1.4 万亿美元的公司,是全球最有价值的汽车公司。它还大量投资于自动驾驶软件、电池技术、机器人技术和机器人出租车。所有这些领域都有巨大的潜力,其增长将超越电动汽车销量。
$英伟达(NVDA.US)$英特尔(INTC.US)$奈飞(NFLX.US)
交易展示会:发帖展示赢奖励!
G![图片 1,共 1 张]()
$苹果(AAPL.US)
背景:由于加入 AI 浪潮较晚,苹果反而因未在 AI 建设上投入过多,从而避开了近期的 AI 股票暴跌。然而,iPhone 18 在中国的销售出现下滑,与去年需要等待 6 到 25 天才能买到 iPhone 17 Pro 和 Pro Max 不同,现在无需再等待。但 iPhone Duo 正在拯救苹果,目前在中国的等待时间已延长至 90 天。
我的交易策略:对苹果股票持中性态度
启示:有时迟到比早到更好。但在苹果庆幸之余,如果无法迎头赶上,AI 世界仍会惩罚苹果。苹果正在奋力追赶,已与 Google、Meta 和 Openai 建立合作伙伴关系,让我们拭目以待。$英伟达(NVDA.US)$英特尔(INTC.US)$奈飞(NFLX.US)
交易展示会:发帖展示赢奖励!
G![图片 1,共 1 张]()
$奈飞(NFLX.US)
背景:Netflix 在公布第三季度财报后,因业绩符合分析师预期,盘后交易再次下跌 5%$英伟达(NVDA.US)$英特尔(INTC.US)。市场反应平淡是因为 Netflix 缺乏爆款剧集。YouTube 和其他内容媒体也在分流 Netflix 的观众时间。Netflix 正努力振作,解雇了电影部门主管,并从迪士尼电视部聘请了一位高管担任首席内容官。此外,它还在各个部门裁员 1000 人。广告收入仍在增长,达到 27 亿美元,但增速不如预期。
我的交易:买入 Netflix
总结:这些举措看起来很有希望,我们将等待财报数据来证实这一点
交易展示会:发帖展示赢奖励!
G![图片 1,共 1 张]()
$Coreweave(CRWV.US)
背景:让我们分析一下上周 AI 抛售潮中的受害者。纳斯达克综合指数从一周前的历史高点下跌了 4.5%,而费城半导体指数(SOX)表现最差,同期跌幅达 11.4%。戴尔在巴克莱将其评级从超配下调至中性后下跌约 22%,而拥有大量使用 GPU 的 AI 数据中心的所有者 Coreweave 因偿还债务成本高企而下跌约 25%,这两件事都发生在上周。
我的交易:按兵不动,但我不开新仓位
要点:隧道尽头有光吗?有的,如果你相信黄仁勋的话。他在上周于柏林接受彭博社采访时,轻描淡写地看待这次市场回调,呼吁人们专注于基本面,而不是$英伟达(NVDA.US)$英特尔(INTC.US)$奈飞(NFLX.US)。
交易展示会:发帖展示赢奖励!
G![图片 1,共 1 张]()
$微软(MSFT.US)
背景:英伟达正与微软合作,要在高端笔记本市场击败苹果。除了 GPU,英伟达还在研发 CPU,直接与英特尔和 AMD 竞争。微软声称,搭载在微软品牌笔记本电脑 Surface Ultra 中的英伟达 CPU(见$英伟达(NVDA.US)$英特尔(INTC.US)$奈飞(NFLX.US)),其运行速度是苹果 MacBook Pro M5 的两倍,且价格仍便宜 400 美元。Ultra 的售价为 2599 美元。
我的交易观点:微软 Surface 笔记本仅占微软营收的 2%,因此我对微软股价持中性态度。
总结:微软应考虑与近期涨价至 699 美元的苹果 MacBook Neo 竞争。他们应致力于让 AI 笔记本惠及大众。Ultra 的定价对许多人来说遥不可及,尤其是学生群体。
交易展示会:发帖展示赢奖励!
G![图片 1,共 1 张]()
$微牛(BULL.US)
背景:由于与中方的联系,Webull 正受到美国监管机构的审查。美方监管机构突然发出警告,声称 Webull 受中国共产党影响,但并未提供任何证据。Webull 方面表示,他们甚至未收到相关通知以进行自我辩护,这一指控对他们而言极不公平。另一家同样在纳斯达克上市的中国知名在线券商富途(Futu),此前被中国监管机构罚款 2.71 亿美元,但这属于完全不同的性质——富途是因为违规允许中国大陆用户交易海外股票而被处罚。
我的操作:卖出 Webull。该消息于 10 月 7 日公布后,Webull 股价下跌了 17%。
总结:Webull 和富途都是盈利的金融科技公司,提供创新的金融服务,但美国监管机构的指控将拖累其股价,在其与中国共产党的关系明朗之前,建议远离。$英伟达(NVDA.US)$英特尔(INTC.US)$奈飞(NFLX.US)
交易展示会:发帖展示赢奖励!
G![图片 1,共 1 张]()
$微软(MSFT.US)
背景:微软需要更加努力地工作,使其人工智能在众多竞争对手中脱颖而出。萨提亚·纳德拉成功地将微软从一家软件公司转型为全球第二大云计算公司。然而,微软的人工智能产品并未受到消费者的欢迎。Copilot 似乎是一个微软强行推广的产品,将其整合到 Windows 中,微软认为 Copilot 能成为全能选手,但实际上却样样通、样样松。尽管微软在 OpenAI 上拥有先发优势,但未能满足 OpenAI 对巨大算力的需求。2026 年 4 月 27 日,微软重新谈判了与 OpenAI 的协议,结束了微软对 OpenAI 的独家合作。现在,OpenAI 可以自由地在亚马逊和甲骨文等微软的竞争对手中寻找云计算平台。OpenAI 还被允许向微软的竞争对手出售其服务。
我的交易策略:暂时卖出微软。
总结:尽管如此,萨提亚·纳德拉仍然是一位聪明的人,他已证明自己能够适应变化,他必须再次证明这一点。$英伟达(NVDA.US)$英特尔(INTC.US)$奈飞(NFLX.US)
交易展示会:发帖展示赢奖励!
G![图片 1,共 1 张]()
$奈飞(NFLX.US)
背景:Netflix 联合创始人兼联席 CEO Ted Sarandos 近日承认,Netflix 的用户增长未达预期。在第二季度财报中,尽管营收同比增长 13% 至 125 亿美元,但裂痕已现:观看时长仅微增 2%,前 10 名原创内容观看量下降 4%。年初至今,该股已累计下跌 25%!
我的交易:卖出 Netflix
启示:互联网上的内容创作者数量空前之多,且大多数是免费的。以中国微短剧的涌入为例,这些剧集时长仅 1-2 分钟,甚至引发了西方同行的模仿,这是我第一次听说西方在电影制作上模仿东方!那些内容创作者可能不如 Netflix 盈利能力强,但如果他们能吸引观众,这本身就已经侵蚀了 Netflix 的市场份额$英伟达(NVDA.US)$英特尔(INTC.US)。
交易展示会:发帖展示赢奖励!
G![图片 1,共 1 张]()
$英伟达(NVDA.US)
背景:英伟达希望使用其 GPU 作为贷款抵押品。黄仁勋对自己的产品信心十足,认为他的 GPU 可以使用长达 10 年。电子产品通常贬值很快,投资电子产品迫使投资者与时间赛跑,因为需要在产品过时之前尽可能多地从中提取利润。电子产品的生产寿命通常为 3-4 年。黄仁勋声称,通过使用 GPU 作为抵押品,他可以解决循环融资问题,即英伟达投资于购买其产品的公司。
我的交易:卖出英伟达
要点:没有任何电子产品能在被更好的版本取代之前持续使用 10 年,加上英伟达股价近期创下历史新高,信号是抛售英伟达。$英特尔(INTC.US)$奈飞(NFLX.US)
交易展示会:发帖展示赢奖励!
G
为了完成购买任意共同基金 3000 美元送 10 美元的任务,买哪只基金最安全?
G![图片 1,共 1 张]()
$奈飞(NFLX.US)
$英伟达(NVDA.US)$英特尔(INTC.US)背景:Netflix 下跌是因为 YouTube 正在抢占其市场份额。自 7 个月前放弃与华纳兄弟探索公司合并以来,该股上涨了 10.4%,但此后一直处于下行趋势。YouTube 正证明其更受欢迎,因为今年 7 月其收视率增长了 14.2%,而 Netflix 则萎缩了 7.8%。这导致汇丰银行(HSBC)和富国银行(Wells Fargo)等主要投资机构下调了该股票评级。
我的交易策略:卖出
要点:Netflix 曾经历过两次大幅下跌,2011 年下跌 72%,2008 年下跌 37%,但每次都能强势反弹。这次回归看起来更难,因为它需要与主要提供免费内容的 YouTube 竞争。Netflix 能否反击?让我们继续观看 Netflix!
交易展示会:发帖展示赢奖励!
G![图片 1,共 1 张]()
$英特尔(INTC.US)
背景:有传言称 SK 海力士将在美国建立制造工厂。虽然这肯定会取悦特朗普,他正指望首尔履行其向美国投资 3500 亿美元的承诺,但这并不让韩国人感到舒服,他们视此为将生产高带宽内存(HBM)的国家机密出卖给美国。目前,SK 海力士控制着全球 50% 的 HBM 产能,而美国并非建立制造厂的理想之地。一个很好的例子是台积电,其在亚利桑那州建厂不仅面临成本从 120 亿美元超支至 200 亿美元的问题,还遭遇了文化冲突,因为美国人相比亚洲人更为悠闲。台积电估计,在美国制造的成本比在台湾高出两倍。
我的交易:我仍然希望这笔交易能够达成,英特尔依然值得买入。
总结:首尔需要在顺应民意与取悦特朗普以期望降低美国关税之间保持平衡。$英伟达(NVDA.US)$奈飞(NFLX.US)
交易展示会:发帖展示赢奖励!
G![图片 1,共 1 张]()
$英特尔(INTC.US)
背景:英特尔曾是最具统治力的 CPU 制造商。2020 年 8 月,就在互联网泡沫破裂前夕,英特尔市值达到 5090 亿美元,股价为 74.88 美元,创下当时最高纪录。安迪·格鲁夫于 1987 年至 1998 年担任 CEO,并推广了 “只有偏执狂才能生存” 这一名言。然而,一系列失误,如以移动 CPU 利润率仅为 12-15 美元而 PC CPU 利润率为 225 美元为由,拒绝苹果构建移动 CPU 的请求;未能预见 GPU 将比 CPU 更具实用性;以及对其晶圆厂投资不足,过度依赖代工,反而使台积电等代工厂变得比自身更成功,对此英特尔应心存感激。
我的交易:鉴于上述原因,且英特尔已觉醒并正不知疲倦地解决所有短板,我仍在买入英特尔股票。
启示:如果英特尔能倾听并遵循安迪·格鲁夫时刻保持偏执的建议,那么他们现在就不必舔舐伤口了。$英伟达(NVDA.US)$奈飞(NFLX.US)
交易展示会:发帖展示赢奖励!
G![图片 1,共 1 张]()
$丰益国际(F34.SG)
背景:在 2023-24 年上次厄尔尼诺事件中,丰益国际的棕榈油产量仅减少了 1%,但其股价从 3.66 新元跌至 3.10 新元。这次下跌主要源于中国的一起调查,其中一名棕榈油贸易商欺骗了一家中国国有企业 7.25 亿美元;丰益国际的子公司益海嘉里金龙鱼因提供了储存棕榈油的仓库而受到牵连。还有指控称益海嘉里金龙鱼未清洗运输有毒工业化学品的货轮,反而用其运输食用棕榈油。益海嘉里金龙鱼驳斥了这两项指控。丰益国际还声称,对于即将到来的 2026-27 年厄尔尼诺季节,由于其在加里曼丹岛的种植园占比高达 80%,预计将面临长期干旱,因此棕榈油生产将受到影响。
我的交易观点:看跌丰益国际至 2027 年
我的交易观点:通常对即将到来的超级厄尔尼诺现象的预测会推高种植股股价,因为干旱会限制棕榈油产量,但并非所有与棕榈油相关的股票都一样。
$英伟达(NVDA.US)$英特尔(INTC.US)$奈飞(NFLX.US)
交易展示会:发帖展示赢奖励!
G![图片 1,共 1 张]()
$丰益国际(F34.SG)
背景:Wilmar 被指控导致来自印尼的雾霾。Wilmar 表示,早在 2015 年,它就建立了 “零砍伐、零泥炭、零剥削”(NDPE)政策。然而,雾霾从未消失,最近情况甚至恶化。当时,Wilmar 还对马来西亚上市公司吉隆坡棕油(KLK)施压,采取了暂停订单的政策。当时 KLK 没有零砍伐政策,它们是 Wilmar 的棕榈油供应商之一,并且与 Wilmar 在印尼都拥有大型种植园。Wilmar 在印尼拥有约 154,660 公顷的油棕种植面积,印尼占其全球棕榈油土地储备的一半以上。
我的交易观点:看涨 Wilmar
总结:目前没有任何证据表明 Wilmar 对印尼的雾霾负有责任。
$英伟达(NVDA.US)$奈飞(NFLX.US)
交易展示会:发帖展示赢奖励!
G![图片 1,共 1 张]()
$大众金融控股(00626.HK)
背景:在停牌近 3 周后(我对这么长的停牌感到震惊,仿佛这只股票不再需要交易),其母公司终于宣布以 2.50 港元私有化,这较上次交易价格溢价 61.29%。然而,如果我们参考 7 港元以上的账面价值,这个报价实在太低了。马来西亚大众银行(Public Bank Malaysia)作为母公司,甚至声明该报价是最终的,不会进行修订。
我的操作:目前买入,如果私有化失败则卖出。
总结:我关于马来西亚大众银行在给予股东让步方面不够慷慨的预测是准确的,它们流动性充足,但在花钱时会非常谨慎,这是典型的老派华人经商方式。$英伟达(NVDA.US)$奈飞(NFLX.US)
交易展示会:发帖展示赢奖励!
G![图片 1,共 1 张]()
$大众金融控股(00626.HK)
背景:据传马来西亚的母公司 Public Bank Berhad 正在私有化其子公司 Public Financial Holdings Limited (HK)。如果按 1.0 倍的账面价值(BV)比率计算,私有化的股价将为每股 6 至 9 港元;但如果发生收购,该比率将升至 1.5 倍。停牌前的现价为 1.55 港元。
我的交易:自 8 月 20 日起交易暂停,等待公告。
总结:然而,就私有化而言,考虑到母公司马来西亚公共银行在分红方面并不慷慨,我认为以账面价值作为私有化基准纯属一厢情愿,更现实的收购价将是每股 2 港元。
$英伟达(NVDA.US)$奈飞(NFLX.US)
交易展示会:发帖展示赢奖励!
G![图片 1,共 1 张]()
$大众金融控股(00626.HK)
背景:我要聊一只不太受欢迎的港股——Public Finance Limited Bank,市值为 20 亿港元。它并非香港的一线银行。其母公司是马来西亚上市的大众银行(Public Bank Berhad),也是该国第三大银行。该银行通过子公司大众银行香港分行提供存款服务$英伟达(NVDA.US)$奈飞(NFLX.US)。这家银行的表现并不理想:
2025 年:盈利 7965 万港元
2024 年:亏损约 9.99 亿港元
2023 年:盈利 1438 万港元
2022 年:盈利 3.287 亿港元
2020 年:盈利 3.969 亿港元
我的交易情况:8 月 20 日,该银行股票停牌,截至目前尚未复牌。
总结:官方公告指向一项重大公司行动,但非官方信息显示,其马来西亚母公司将对其进行私有化。
交易展示会:发帖展示赢奖励!