Anthropic IPO remains oversubscribed and valuation continues to rise slightly before the official listing, though the valuation has already slipped a little.
N


Anthropic IPO remains oversubscribed and valuation continues to rise slightly before the official listing, though the valuation has already slipped a little.
$亚马逊(AMZN.US)
背景:Anthropic 在首次公开募股(IPO)中获得的认购订单数量几乎是其发行股份数量的七倍,但 Steve Eisman 认为,对于 AI 投资者来说,更大的问题是州和地方政府将在多大程度上放缓数据中心的建设。这位《大空头》的投资者周二对 CNBC 表示:“我认为 Anthropic 的 IPO 已不再重要。” 当主持人问及 IPO 的重要性降低是否是因为预期估值从 2 万亿美元下调时,Eisman 回应称:“最终估值会是多少就是多少。” 他还在观察前英伟达 CEO 黄仁勋建立的融资网络能否经受住考验。他认为,10% 到 30% 的增速放缓实际上可能有助于最大的云服务公司。它们可以用带来的现金支付更多的工作费用,减少借贷并更长久地持续建设。
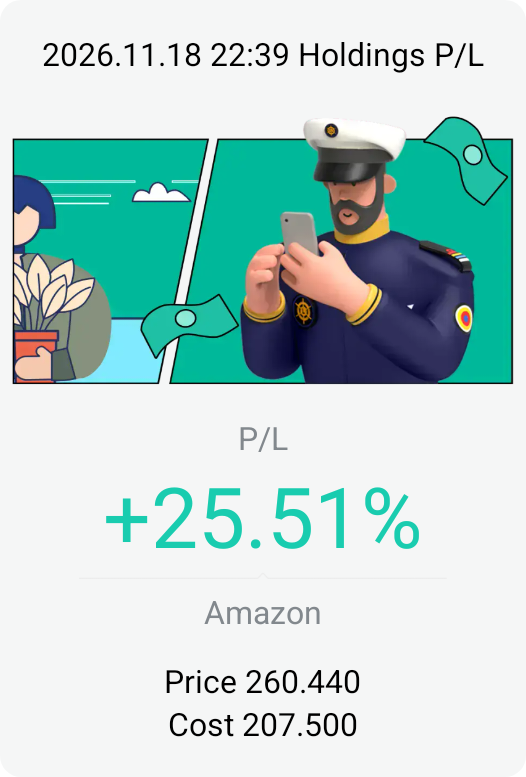
我的交易:亚马逊仍然是今年少数几只上涨的大型科技公司之一。我的直觉是它将继续稳步增长。
要点:如果黄仁勋达成的融资协议破裂,CoreWeave 和 Nebius 等较小的云公司在借贷方面可能会遇到困难。@Captain's Treasure
随着英伟达明天早上公布财报,半导体股大多下跌,因为行业龙头决定了 AI 交易的方向。由新任临时 CEO/前 CFO 负责交付她的第一份财报,投资者会如何反应?让我们很快揭晓
$英伟达(NVDA.US)
背景:英伟达的动荡标志着 AI 行业 “轻松赚钱” 时代的终结,以及那些推动该行业快速扩张的小型、高杠杆 “新云” 公司面临的融资紧缩。近年来,英伟达的财政支持提升了基础设施提供商及其他这家芯片巨头合作伙伴的地位。债券投资者表示,关于谁将最终取代首席执行官黄仁勋的不确定性,引发了市场对英伟达是否愿意继续通过供应商融资、担保等方式提供支持的问题,从而打击了这些公司的股票和债券。惠灵曼管理公司(Wellington Management)固定收益投资组合经理洛伦·莫兰(Loren Moran)表示:“可以说,任何继任者在英伟达资产负债表方面的风险承受阈值都会低于黄仁勋。”“针对较弱参与者的信贷可得性可能会大幅减少。”
我的交易:今天买入英伟达下注,希望明天的财报能推动股价上涨。
要点:在不确定新视角下被审视的公司中,首要的是所谓的 “新云” 公司,如 CoreWeave 和 Nebius。这些云计算公司采购图形处理单元(GPU)或电子芯片,向 AI 开发商、初创企业和大型科技公司出租计算能力。@Captain's Treasure
$谷歌-A(GOOGL.US)
背景:英伟达的管理层变动为谷歌扩展其 AI 芯片业务创造了新的机遇窗口。知名供应链分析师郭明錤指出,来自 OpenAI 和 Anthropic 的定制芯片订单近期增加,将谷歌 TPU 的出货可见期延长至 2029 年,领先于大多数英伟达 GPU 和其他 AI ASIC 供应商。根据郭明錤的供应链调查,预计 2028 年至 2029 年间,OpenAI 和 Anthropic 对 TPU 的需求总量约为 2600 万片。其中,OpenAI 的需求约为 1200 万片,主要通过直接采购;Anthropic 的需求约为 1400 万片,结合芯片采购和算力租赁。英伟达的产品优势不会因此立即消失,但黄仁勋的辞职以及永久继任者尚未确定的事实,可能会促使客户在制定 2028 年及以后的算力计划时更加重视供应多元化。
我的交易:此前在财报下跌时买入谷歌,并计划持有。
要点:对谷歌而言,这代表了一个关键机遇,可将其 TPU 从内部基础设施转型为外部商业产品。@Captain's Treasure
黄仁勋会被英伟达重新聘用吗?随着员工请愿要求恢复他的职位,他是否会转而加入马斯克的 SpaceX?我认为短期内都不会。经过过去一周的种种事件,他似乎精神疲惫不堪,加上即将与美国官员举行听证会,我认为他现在既没时间也没精力去想再找一份工作。
$超微电脑(SMCI.US)
背景:周四盘后交易中,超微电脑(SMCI)股价反弹 1.73%,在常规交易时段暴跌 11% 后收复部分失地。此前有报道称美国司法部正在调查该公司与 Megaspeed 之间的业务联系,而这家 AI 服务器制造商否认了与此的任何业务关联,随后股价出现反弹。最新的担忧出现在超微电脑发布强劲的财年第一季度报告仅仅几天之后。该公司第一季度的营收和盈利均超出华尔街预期。每股收益为 1.81 美元,高于 1.28 美元的预估。营收同比接近四倍增长至 199.5 亿美元,超过 162.9 亿美元的预测。同时也超过了公司自身 185 亿至 195 亿美元的预估。毛利率从去年同期的 9.5% 上升至 12.8%,也超越了华尔街 11% 的预估,显示出更好的销售利润率。超微电脑还对当前季度给出了强劲展望。预计营收为 195 亿至 215 亿美元,远高于分析师 175.1 亿美元的预估。其每股收益预测 1.66 至 1.90 美元也超过了华尔街 1.14 美元的预估。
我的交易:我一直在等待进一步下跌以买入更多仓位,因为我认为这种急剧下跌是市场的过度反应。
要点:对于整个财年,公司预计营收将在 720 亿至 820 亿美元之间。这一预测表明,由于数据中心支出保持强劲,对超微电脑 AI 服务器的需求将持续存在。@船长的宝藏
AI 行业突发新闻:黄仁勋立即辞职,这标志着(暂时)华尔街最成功的故事之一走向终结。此外,尽管失去了这位关键领导者,我更关注英伟达下周的财报。
$Nebius(NBIS.US)
背景:Nebius 股价在交易中下跌约 18%。这家 AI 云公司第三季度业绩超出预期,并将 2027 财年营收指引定在分析师预期之上,但表示目前预计 2026 年营收将处于 30 亿至 34 亿美元区间的低位。该公司报告调整后每股收益为 30 美分,相比分析师共识预期的每股亏损 69 美分,超预期幅度达 144.93%。这较去年同期的每股亏损 40 美分改善了 177.5%。Nebius 集团季度营收为 9.808 亿美元,超越分析师共识预期的 9.0753 亿美元,超出 8.07%。这较去年同期的 1.461 亿美元营收增长了 571.32%。经调整 EBITDA(利息、税项、折旧及特定其他项目前的营业利润指标)为 4.658 亿美元。而去年同期为经调整 EBITDA 亏损 520 万美元。
我的交易:老实说,鉴于当前市场波动剧烈,我对 Nebius 保持耐心。等待更低的价格进行建仓。
要点:此次抛售重申了投资者对更高标准和期望的要求,尤其是对像 Nebius 这样的高风险股票。@船长的宝藏
$英伟达(NVDA.US)
背景:在 AI 股票集中抛售之际,英伟达的估值已跌至多年未见的水平。该公司 12 个月远期市盈率目前约为 11.7 倍,创下自 2011 年 10 月以来的最低水平,并自 2012 年以来首次跌破 12 倍。相比之下,标普 500 指数的远期市盈率仍维持在 18 倍左右。然而,估值下降并不一定意味着股票便宜。即使股价下跌,华尔街仍对公司未来的盈利保持高预期;如果 AI 资本支出、数据中心建设或利润率不及预测,当前看似便宜的估值可能会迅速上升。围绕黄仁勋的争议给英伟达增添了关键人物风险,这一因素在历史上很少被市场定价。黄仁勋不仅是公司的联合创始人,也是其产品路线图、客户关系、行业投资和 AI 战略背后的核心决策者。英伟达长期以来一直保持着扁平化的管理结构,市场尚未看到能够立即接替的明确继任者。如果调查最终不影响他的职位或履职能力,最近的抛售可能更多是短期情绪冲击。英伟达在 CUDA 生态系统、GPU 性能、网络产品和客户群方面的优势不会因管理层的争议而立即消失。
我的交易:我正在耐心等待$159 的水平再买入,尽管目前在 160 美元中段有强劲支撑位
要点:英伟达宣布的累计股份回购授权总额约为 2300 亿美元,为公司股价疲软时期提供了资金缓冲。
$禾赛科技(HSAI.US)
背景:Q4:总营收 11–11.5 亿元人民币,指向下游需求温和。FY26:SGI 营收维持在 2–3 亿元人民币,执行器模块贡献大部分。GPM 目标接近 40%,而集团运营费用预计同比上涨约 20%,增量支出主要用于 SGI 研发;剔除 SGI 后,激光雷达运营费用同比下降。
2027 年:SGI 营收目标约为 1 亿美元(约 7 亿元人民币),占总营收 10% 以上,同年可能实现盈亏平衡。集团 GPM 预计基本稳定,更明确的指引将于明年出台。总营收 10.68 亿元人民币(+34% YoY),标志着连续第 10 年实现同比增长。GPM 为 41%,GAAP 盈利能力已连续六个季度保持。
我的交易:在股价接近峰值时买入。事后看来,等待回调再入场可能更明智。
总结:我仍打算做多禾赛。我认为其增长轨迹依然完整,且对其激光雷达解决方案感兴趣。当然,这是一项风险稍高的投资,不构成财务建议。@船长的宝藏
$Nebius(NBIS.US)
背景:从下周开始,盈利催化剂再次成为焦点,期权市场已经勾勒出投资者可能不得不忍受或交易的财报后波动幅度。Nebius 将于周四开盘前公布 2026 年第三季度业绩。华尔街预计其每股亏损 69 美分,营收为 9.0601 亿美元,而去年同期为每股亏损 40 美分,营收为 1.461 亿美元。期权信号显示广泛的盈利窗口:Benzinga Pro 显示隐含波动率为 20.45%。鉴于 321 亿美元的市值,这意味着约 65.6 亿美元的市值处于风险之中。Nebius 是一家专注于 AI 和高性能计算的垂直整合云提供商,也是受制裁后从前 Yandex 业务中剥离出来的公司。该股获得买入共识评级,且交易价格远低于 180 天平均分析师目标价;11 月,花旗集团重申买入评级但下调了目标价,Rosenblatt 在 10 月开始覆盖并给出买入评级。2026 年以来股价已上涨,年初至今涨幅达 33.8%,但仍低于 200 日移动平均线 27.9%。该股较 52 周高点 299.86 美元下跌约 57%。
我的交易:该股已从历史高点回撤 50%,但我尚未买入。我的成本价足够低,目前满足于持有。
要点:我不得不承认,Nebius 的涨幅远超我的预期。真正的风险在于股价已经计入了对公司未来表现的高期望,因此任何盈利不及预期都肯定会引发波动率飙升。@Captain's Treasure
$康宁(GLW.US)
背景:康宁报告 2026 年第三季度销售额为 48.55 亿美元,净收入为 6.80 亿美元;前九个月销售额为 135.04 亿美元,收益同比增长。管理层还发布了第四季度核心销售额和每股收益增长的指引。
一份价值数十亿美元、向威瑞森通信供应超过 8000 万英里光纤的协议,凸显了康宁如何将其电信制造足迹直接与宽带和人工智能基础设施的长期需求挂钩,同时扩大其在生命科学和先进细胞培养市场中的角色。
我的交易:对此股保持耐心。此前专注于其他股票,因此尚未部署资金买入康宁。这场血洗无疑也未放过期权板块。
要点:并非所有人都以相同方式看待康宁。最谨慎的分析师关注的新增股权融资风险,即使营收增长,每股收益也可能受到抑制。其财报前的模型预测 2029 年销售额约为 296 亿美元,收益为 49 亿美元。@船长的宝藏
