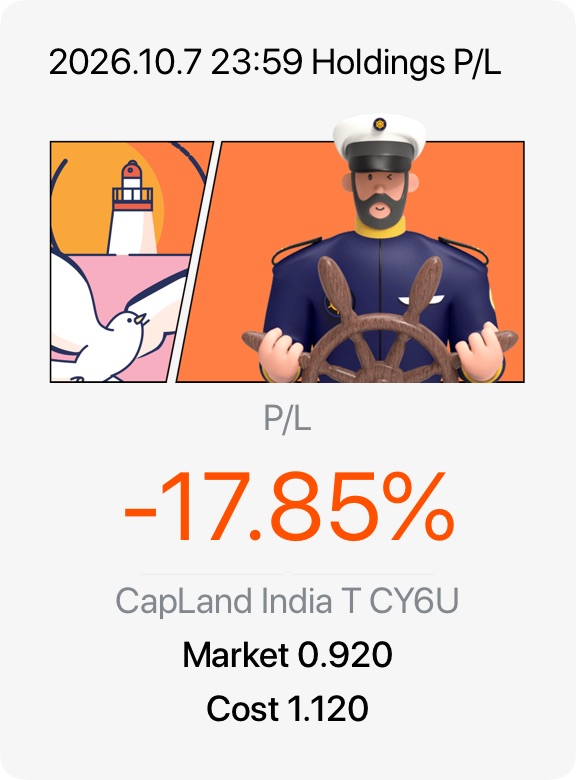
$腾飞印度信托(CY6U.SG)
背景:尽管其背后的印度增长故事依然成立,CLINT 的股价仍徘徊在 52 周低点附近。疲弱的价格表现可能令人不适,但这同时也让重新审视估值变得有意义。
我的操作:持有现有单位,同时考虑逐步建仓,而不是试图去抄到底部精确点位。
要点:52 周低点是一个邀请你去深入调查的信号,而非自动买入的信号。



$腾飞印度信托(CY6U.SG)
背景:尽管其背后的印度增长故事依然成立,CLINT 的股价仍徘徊在 52 周低点附近。疲弱的价格表现可能令人不适,但这同时也让重新审视估值变得有意义。
我的操作:持有现有单位,同时考虑逐步建仓,而不是试图去抄到底部精确点位。
要点:52 周低点是一个邀请你去深入调查的信号,而非自动买入的信号。
$Daiwa Hse Log Tr(DHLU.SG)
背景:DHLU 看起来估值偏低,但美联储加息再次提醒我们,高 REITs 收益率并非免费午餐。融资成本、再融资压力以及资产表现最终决定了单位持有人能拿到多少收益。
我的操作:持有现有仓位,选择性排队,而不是仅仅因为价格低就盲目补仓。
要点:下跌的 REITs 可能提供价值机会,但补仓应基于风险回报比的改善,而不仅仅是更低的屏幕报价。
$腾飞印度信托(CY6U.SG)
背景:美联储加息后,REIT 价格依然低迷,这使得一些估值变得日益具有吸引力。但在另一次加息仍有可能的情况下,仅凭低价是不够的。
我的交易策略:继续监控 CLINT,并在收益率和估值更具吸引力的价位排队挂单,而不是追涨反弹。
启示:买便宜货是好事;保留足够的弹药以买入更便宜的价格,可能更好。
$腾飞印度信托(CY6U.SG)
背景:CLINT 的远期购买计划提供了清晰的发展管线,但增长应通过资本回报率而非收购资产数量来衡量。融资结构和收入贡献的时机仍然很重要。
我的交易:在评估未来的收购和开发是否能提高每单位可分配收入的同时,保持仓位暴露。
要点:下次在评估 REIT 扩张策略时,应优先考虑每单位的增值和资本效率,而不是投资组合规模。
$Daiwa Hse Log Tr(DHLU.SG)
背景:日本银行的加息对 DHLU 来说可能是一个喜忧参半的消息。日元走强可能会支撑其日本收入的美元价值,但日本借贷成本上升可能会增加财务费用并给分配带来压力。鉴于 DHLU 上半年每单位派息(DPU)已同比下降 18.8% 至 1.82 分,净影响将取决于其债务结构、对冲和再融资计划。
我的操作:目前保留仓位,但在经常性收益和融资成本显示出更明确的改善之前,预留额外资金。
总结:下次在假设日本银行加息对 DHLU 有利之前,应同时评估汇率收益和利率风险。
$腾飞印度信托(CY6U.SG)
背景:与其他 REITs 一样,CLINT 受到利率上升的影响,因为借贷成本可能上升,从而减少可分配收入,使其收益率相对于债券和现金的吸引力降低。然而,这种影响取决于其债务到期结构、对冲策略、固定利率债务以及增长租金的能力。其 91% 的承租率和正向租金重估提供了一定的运营支持,但并不能消除再融资风险。
我的交易:现有单位仍作为收入配置的一部分,进一步增持取决于租赁执行情况、利率敞口和现金流韧性。
要点:下次在决定一个 REIT 是否在高利率环境下处于有利地位之前,应同时评估物业基本面和资产负债表敏感性。
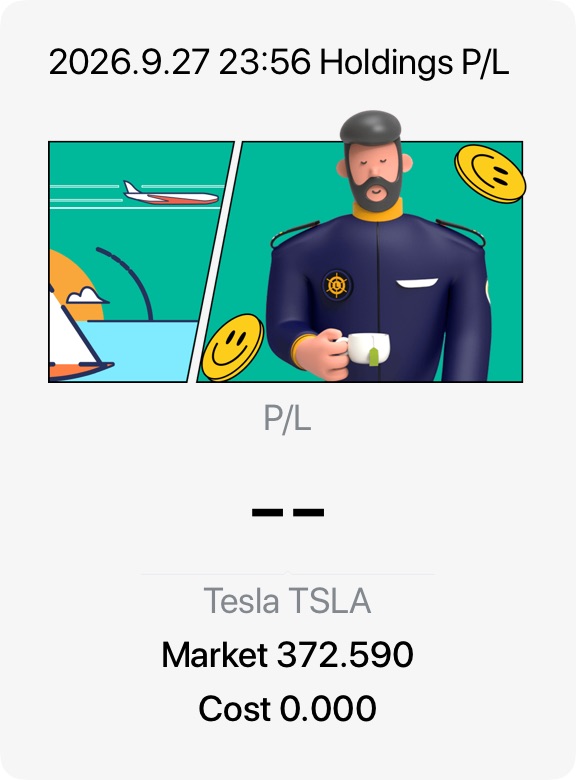
$特斯拉(TSLA.US)
背景:特斯拉上海制造的 8 月销量同比增长但环比下降。这引发了关于销量增长在多大程度上转化为可持续盈利能力的重要辩论。更高的交付量令人鼓舞,但激励措施、竞争、定价压力和产品组合仍可能给利润率带来压力。只有当强劲的销售支持持久的盈利能力和健康的现金流时,其意义才更大。
我的交易:现有的特斯拉头寸正通过业务表现而非短期价格波动进行评估。仅因交付量改善而不会增加额外敞口。附带的持仓为评估原始投资论点是否仍得到运营结果、利润率和未来增长前景的支持提供了参考点。
要点:在决定更强的销售是否证明增加敞口是合理的之前,应一起评估交付增长和利润率。对于特斯拉的持有者来说,哪个因素最重要:交付增长、汽车利润率还是能源盈利能力?
$Daiwa Hse Log Tr(DHLU.SG)
背景:一旦仙台项目的情况明朗,大和房屋物流信托(Daiwa House Logistics Trust)的投资逻辑可能会显得截然不同。管理层有强烈的动力去展示进展,无论是通过吸引租户还是实现合理的资产处置。然而,持续的延误将继续给市场情绪带来压力,并引发对执行能力的质疑。
我的交易策略:在等待催化剂而非在出现进展迹象前激进地补仓期间,保持仓位暴露。如果在仙台项目公布利好消息后股价迅速重新定价,那也将是一个重新评估头寸的节点,而不是自动持有所有仓位。
要点:仅凭低估值是不够的;当低估值与可信的催化剂相结合时,才会出现最强的机会。
$腾飞印度信托(CY6U.SG)
背景:从另一个角度看嘉德印度信托,货币和利率值得与物业入住率几乎同等的关注。如果融资成本或外汇波动对持有人不利,印度的强劲运营增长并不会自动转化为同样强劲的 SGD 回报。
我的交易:保持该仓位作为收入和增长配置,同时密切关注债务成本、组合估值和分红。在市场疲软时会更积极地考虑增持额外单位,而不是在强势上涨之后。
要点:下次分析 REIT 时,应将物业基本面、融资和货币敞口结合起来,而不是主要关注分配收益率。
$Daiwa Hse Log Tr(DHLU.SG)
背景:Daiwa House 物流信托是一只由催化剂驱动的 REIT,其情绪严重锚定于单一悬而未决的资产。仙台物业仍是关键变量,因为它既影响估值认知,也影响市场对其管理层解决表现不佳或空置空间能力的信心。明确的解决方案——无论是通过获得租户还是有序剥离——可能会通过将焦点重新转向其核心物流组合和分派稳定性来重估该信托。
我的交易:在情绪低迷期间选择性积累头寸,认为仙台不确定性带来的大部分下行风险已反映在定价中。策略是将此视为特殊情境 REIT 而非纯粹的收入工具,强调围绕情绪错配时机入场,而非定期定额平均买入。
要点:当未解决的资产层面问题主导投资叙事时,应更加谨慎。即使表面估值看似诱人,对催化剂的依赖可能会推迟重估并造成长期的机会成本。
$腾飞印度信托(CY6U.SG)
背景:嘉德安印度信托依然值得关注,因为印度继续为许多成熟 REIT 市场提供更具优势的结构化增长。其吸引力不仅在于分配收益率,还在于随着对优质商务园区和数据中心资产需求的增加,其投资组合具有扩张潜力。
我的交易策略:打算逐步增加敞口,而不是在财报发布后追逐突然的股价上涨。更倾向于在估值提供合理安全边际时积累头寸,同时继续收取分红。
总结:下次将更多地关注入场价格与 NAV(净资产价值)及借贷成本的关系,而不仅仅是看收益率。
Tesla 仍然是市场上最引人注目的增长故事之一。除了电动汽车,我还在密切关注其在机器人技术和人工智能方面的进展,尤其是 Optimus 机器人,它可能成为一个重要的长期催化剂。市场情绪也受到了对川普制造业和贸易政策预期的影哋。尽管风险依然存在,但特斯拉的创新管线使其继续成为一家值得关注的引人注目的公司。
对于 TSLA,接下来的策略可能更侧重于纪律性的风险控制,而非激进的预测。保持清晰的支撑位和阻力位,逐步加仓而非情绪化补仓,并保留现金以应对波动带来的机会。在显著增加敞口之前,应关注其盈利指引、交付趋势以及更广泛的科技市场动量。
大和房屋物流信托 (DHLT) 在市场波动中保持韧性。密切关注入住率和日本物流需求。耐心和有纪律的入场比追逐热点更重要。
Tesla 仍然是波动性最大的大盘股之一,这使其对交易者和长期投资者都具有吸引力。
长期持有凯德印度信托,关注其强劲的基本面、稳定的收入潜力,并对印度不断增长的商业房地产市场充满信心。
特斯拉 2025 年第二季度业绩未达预期,营收与利润率表现疲软,但全自动驾驶(FSD)和储能业务的强劲前景可能推动复苏。交付量同比下降但超出预期,带来短期乐观情绪。TSLA 的波动性仍然存在,但对于关注自动驾驶和创新的长期投资者而言前景可期。分析师意见分歧,部分仍看好其人工智能驱动的路线图。