
$Lumentum控股(LITE.US) & $迈威尔科技(MRVL.US) Scenario Analysis & Explanations:
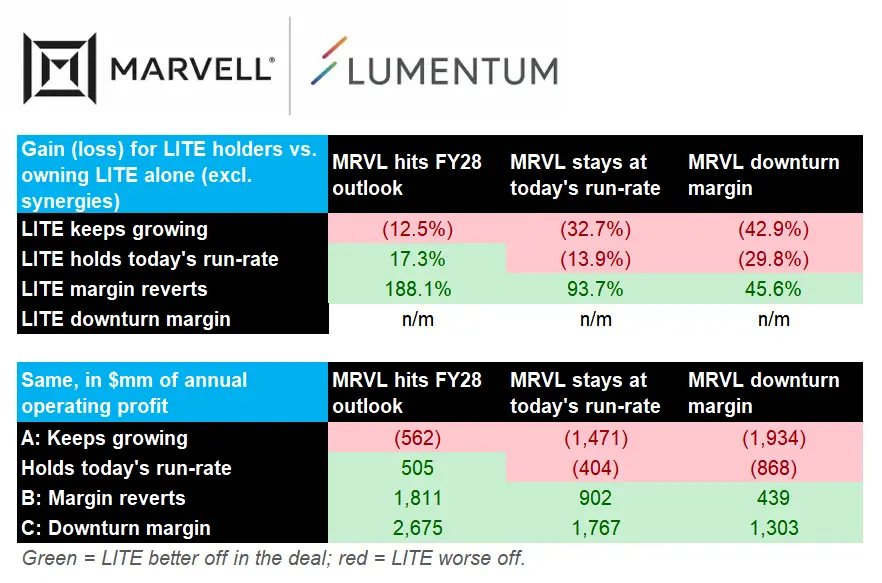
TLDR: Lumentum brings ~a third of the combined profit to the Marvell deal and gets ~a third of the company. Why would a business more than doubling its revenue accept that? There's no real premium on what it brings!!!! 🚨* Each cell compares Lumentum holders' share of the combined company's profit vs. what they'd have kept if Lumentum stayed independent.** Red cells = Lumentum holders are worse off in the deal. Green = better off.*** n/m = Lumentum makes a loss on its own, so a % comparison isn't meaningful.Explanations:- If Lumentum keeps growing, shareholders lose in every column: −12.5% if Marvell hits its $20B FY28 outlook, −33% if Marvell stalls, −43% in a downturn.- If Lumentum just holds today's level, holders only win if Marvell hits $20B (+17%).- If Lumentum's margins fall back to last year's 15%, the deal protects them: +46% to +188%.This kind of shape is normal...every all-stock deal looks like this. You swap 100% of your company for a fixed slice of a bigger one, so you give away some upside if your company outperforms and get cushioned if it doesn't. Again, normal.-> What's NOT normal is where *today* sits on the grid!!!! 🚨Usually the target is paid a premium on top of what it brings. That shifts the whole grid green, so holders still win if their company keeps performing.Here, Lumentum holders get ~33%, and Lumentum already earns ~31% of the combined profit (~35% on next quarter's guidance).There's no real premium. The breakeven sits right at today!!!!! 🚨🚨🚨For comparison, here's how the grid changes if they'd got a 40% stake:- Keeps growing + Marvell hits outlook: −12.5% becomes +6%.- Holds today's level + Marvell stays put: −14% becomes +4%.-> Why so little?1. The $1,132 / 23.9% premium announced today was over Lumentum's share price, which already valued Lumentum more cheaply than Marvell for the profit it makes.2. So the premium only got holders to their fair share, not above it.3. And it's paid in Marvell stock at a fixed ratio: with Marvell down ~30% since the leak last week, it's now worth ~$800, below Lumentum's pre-leak price.-> Feels like the trend is against them too.1. Lumentum's share of the combined profit has gone from a loss in mid-2024 to 9%, 27%, 31%, and ~35% next quarter.2. The 33% is fixed, so everything above it goes to Marvell holders.3. Even if Marvell delivers, Lumentum only needs ~26% more profit than today's run-rate to cross into the red, and its own guidance shows ~36% growth in a single quarter.IMO Lumentum management thinks current margins are unsustainable and that CPO hands power to companies like Marvell.If they're wrong, they sold the fastest-growing part of the combined company for roughly what it contributes... while its share was still rising......!!!!!![Non-GAAP operating profit from company filings and guidance. Scenarios use Marvell's own FY28 outlook]
Paradi Lab
P
Marvell 将以全股票交易方式收购 LITE。
- Lumentum 的隐含企业价值为 1150 亿美元。- Lumentum 股东每持有一股 Lumentum 普通股,将获得 4.5 股 Marvell 普通股。- 这相当于每股 Lumentum 普通股约 1,132 美元,基于两家公司截至 2026 年 10 月 28 日的股价,溢价约为 23.9%。- Marvell 股东将拥有合并后公司约 67% 的股份。Lumentum 股东将拥有约 33%。- Matt Murphy 将继续担任合并后公司的首席执行官。- 预计交易将于 2028 年上半年完成,需经股东和监管机构批准。P![图片 1,共 1 张]()
高盛主经纪商洞察:
1. 本周信息科技板块是净买入最多的板块,主要由空头回补驱动,而多头买入相对疲软。
2. 年初至今,信息科技股仍遭大量净卖出。截至周四,本周的净买入量仅占过去三周对冲基金卖出量的约 40%。
3. “七巨头” 股票上周二至周五遭净卖出,凸显了避险情绪。
4. 半导体及半导体设备(多头买入)、软件(空头回补)和科技 ETF(空头回补)是本周净买入最多的科技子板块。
5. 高盛:
“虽然本市场的方向性引擎依然完好(代币需求 +GW/DC 建设),但市场对于 CY27 之后这一故事线性增长的预期变得更加挑剔,导致在能见度改善之前,整体估值倍数承压;与此同时,投资者难以找到除半导体/AI 之外、且不易受日常 AI 波动影响的标的进行轮动——因此 IBM、AAPL、SPOT、V/MA、EBAY、LYV 等股票本周/本月表现良好。”
P![图片 1,共 1 张]()
简直疯狂……
根据摩根士丹利主经纪商数据,对冲基金已将总敞口削减约 8%——这是至少十年来最激进的降杠杆操作。此外,据高盛主经纪商数据显示,专注于 TMT 领域的对冲基金在 10 月亏损约 12%,损失主要集中在拥挤的科技股上。对冲基金正在同时削减多头和空头头寸,以保护其在 2026 年上半年积累的丰厚年度至今收益(及奖金)。这种去杠杆行为加剧了拥挤股票的抛售,这也是亚马逊、谷歌和英特尔出现剧烈下跌的原因。P
哦不...
$亚马逊 (Q3 财报)营收:2019 亿美元 vs 2023.1 亿 🔴每股收益 (EPS):1.89 美元 vs 1.96 美元 🔴Q4 营收指引:2400 亿-2470 亿美元 vs 2445.1 亿 🔴P
关于 $迈威尔科技(MRVL.US) 传闻收购 $Lumentum控股(LITE.US) 的初步笔记:
1. 为什么?!- $Lumentum控股(LITE.US) 的 CEO 表示他们的订单已经排到 2029 年。所以管理层认为 InP 激光器的短缺会比其订单显示的更短吗?需要更多澄清,为什么 Lumentum 会绿灯放行这笔交易。- 鉴于激光器已售罄至 2029 年,我认为拥有晶圆厂可能是 $迈威尔科技(MRVL.US) 确保 FY28 增长供应的唯一途径。因此,也许 Marvell 和 Lumentum 对 InP 激光器短缺的看法不同?2. 这必须大部分以股票支付。- $迈威尔科技(MRVL.US) 拥有约 39 亿美元现金,而债务为 50 亿美元。合并后的年化 EBITDA 约为 70-75 亿美元(我的估算),因此我认为保持投资级评级会将新债务上限限制在约 150-200 亿美元。- 在约 30% 的溢价下,这意味着支付的股票价值超过 850-900 亿美元,$Lumentum控股(LITE.US) 股东将持有合并后公司约 30% 的股份。- 我觉得交出这么多 Marvell 股份太多了。3. 我认为战略比市场反应要好得多。- $迈威尔科技(MRVL.US) 本质上是在购买光链路中能在向 CPO 过渡中幸存下来的部分,这是对其自身 DSP 业务线的一种相当聪明的对冲。- Marvell 大约在 6 年前宣布收购 Inphi(当时支付了约 100 亿美元的现金 + 股票),该交易构建了 MRVL 光学业务的核心。- 这基本上是同一步骤的重复,只是向下延伸了一层,从 DSP 延伸到激光器,并叠加了 Celestial AI。- 这可能是一个信号,表明 Marvell 正在再次使用相同的光学业务策略?4. 稀释效应。- $迈威尔科技(MRVL.US) 的交易价格约为年化 EPS 的 52 倍。- $Lumentum控股(LITE.US) 在今晚盘后价格下的 FQ1 指引下估值约为 60 倍,若加上 30% 的溢价则约为 70 倍。- 假设溢价为 30%,新增债务约为 175 亿美元(利率约 5%),其余以每股 228 美元的股票支付(再次强调,这些是非常粗略的数字),这对 Marvell 的年化 EPS 约有 ~15% 的稀释作用(这是我粗略的草稿计算)。- 只有当 Lumentum 在今天的指导增长率下继续超越 Marvell(+24% q/q vs +15%)再持续五个或六个季度时,这笔交易才会变得增厚每股收益。- 我认为在激光器短缺持续期间这是可以实现的,但我觉得整个交易最终是对短缺持续时间的押注。5. 公开市场上可用的激光器减少。- 如果 LITE 的产出优先供应给 $英伟达(NVDA.US) 和 Marvell 自己的模块,那么其他购买 LITE EML 和 CW 激光器的客户将获得更紧张的配额。- 我认为这对 $Coherent Corp.(COHR.US) 的激光器定价以及其他激光器供应商如 $SIVE(哈哈)是利好的。- 感觉那些依赖 LITE 激光器的模块制造商将是安静的输家。6. 渠道冲突。- Marvell 是 800G/1.6T 模块制造商领先的 DSP 供应商,而 LITE 已经通过 Cloud Light 销售自己的模块。- 我认为 Innolight 和 Eoptolink 开始将 DSP 份额转向 $博通(AVGO.US) 和 $Credo Tech(CRDO.US)?- 我觉得超大规模客户将推动从 $Coherent Corp.(COHR.US) 进行激光器的二次采购。P
快速市场观点:
今天是死猫反弹吗?背景情况:对冲基金在科技板块的持仓相对于共识预期的 Q3 盈利增长仍然严重偏低。最近的去杠杆过程清除了拥挤的交易头寸,降低了集中度,并使科技/半导体板块的估值倍数回归到更 “正常” 的水平。因此,尽管过去几周对许多人来说非常痛苦,但我认为这最终使持仓处于更健康的位置,有利于重建长期头寸。接下来看今天的具体情况:今天的资金流向仍显示科技股被抛售,整体活动水平极低(高盛数据)。这在过去的~一个月里非常典型,即上涨主要是由不那么迅速/紧急的卖出(即对冲基金降低净敞口)驱动的,而不是买方买入……目前没有任何迹象表明风险已经增加。话虽如此……我感觉我们确实接近这次去杠杆的尾声了,尤其是考虑到超大规模云厂商坚持资本支出计划,且 Q3 半导体盈利可能为正面。P![图片 1,共 1 张]()
为什么半导体股一直在跌,尽管基本面依然强劲?
原因如下:TLDR(简而言之);半导体行业消耗了全球股市中 20% 的风险资本。在更广泛的全球 MSCI ACWI 指数中,科技行业的风险资本占比为 40%,而其市值权重仅为 28%。其中,半导体的占比为 20%,而其市值权重为 13%。半导体行业的市值权重在 2026 年迅速上升,由于其波动性高于大盘,其风险敞口远超其权重比例。因此,投资者对半导体行业的暴露程度远高于指数权重所显示的水平。这种集中度改变了整个板块的交易方式,大多数抛售属于仓位调整事件,而非由基本面驱动。股票市场的持续资金流入和稀薄的净股票供应使已实现波动率保持低位。基于 VaR 或波动率目标风险预算来 sizing 头寸的基金,在低波动环境下会增加总敞口。当波动率上升时,相同的模型会迫使它们削减头寸。然后就像滚雪球一样……这种抛售进一步推高波动率,迫使下一轮减仓。(反之亦然)。因此,由于约 20% 的全球风险预算集中在半导体股上,每当风险模型标记任何冲击时,这些股票总是最先被抛售的对象……即使基本面依然稳健。数据:摩根大通全球市场策略P
考虑到 SpaceX 和 Meta 的业绩如此强劲,AI 股竟然下跌,这让人颇感意外。
从基本面来看,两者都证明了需求端没有任何问题,这是提振市场情绪的一个积极信号。
因此,目前宏观层面的障碍似乎过于显著,投资者仅凭每股收益(EPS)增长就难以重新承担风险并追涨。
震荡市。
P
在 $Meta(META.US) 财报发布前的几点快速思考:
核心问题:Muse 的货币化路线图是什么样的?尽管应用下载数据显示 AI 资本支出正在转化为实际需求,但我直觉认为,扎克伯格会对 AI 货币化给出一个更全面的看法,但缺乏任何实质细节。这最终归结为 Meta “先规模扩张,后货币化” 的战略。这就引出了常见的资本支出问题,尤其是随着 Meta 现在以新的 Muse Wonder 模型将自己定位为前沿 AI 实验室。如果他们真的认真对待 AI,就需要更多的算力。目前的 FY26 资本支出指引为 1300-1450 亿美元,所以如果缺乏清晰的 AI 货币化路线图就增加支出,从我悲观的角度来看可能会产生不利影响……尤其是共识预期的 Q3 自由现金流(FCF)深陷赤字,约为 -90 亿美元。那么 Meta 究竟如何为这些融资?是通过与贝莱德(Blackrock)的协议,还是债务/股权的组合?同样,我们需要对此有清晰的了解,叠加在其货币化计划之上。我最终认为,扎克伯格今天需要真正推销其长期的 AI 愿景。P
再次重申,关于 GPU 贬值的看空逻辑已经彻底破产。
埃隆在 $SpaceX(SPCX.US) 电话会议中表示:“每瓦特算力的价值将随时间推移而增加,而非减少……这就是为什么你会看到像 H100 这样老旧的电脑租赁价格比它们刚推出时还要高的原因。”
当供应如此紧张时,GPU 租赁价格由边际代币的价值决定,而不是芯片的替换成本。
模型不断迭代升级,更先进的模型提升已安装算力价值的速度,快于新 GPU 导致旧 GPU 贬值的速度。
各种数据点相互印证:
-> $SpaceX(SPCX.US) 表示计算合同正在 “以更高的每瓦特美元数续约,而非更低”;-> 2025 年 10 月至 2026 年 3 月期间,1 年期 H100 合同定价从约每小时 1.70 美元涨至约 2.35 美元(这还是一块 2022 年的芯片!);-> $Coreweave(CRWV.US) 签署了一份 A100 合同,执行期延续至 2029 年(这是一块 2020 年的芯片),并表示上一代产品的定价持平或高于一年前,且在 7 月份将挂牌价提高了约 25%。-> $Nebius(NBIS.US) 的首次 Blackwell 拍卖成交价高出此前高点 15%,提醒一下……他们曾告知客户 H100 按需服务价格将从 10 月 1 日起上涨约 17%。-> 扎克伯格表示:$Meta(META.US) 收到了为其算力报价,“远高于我们当初购买时的成本”。-> 贷款机构现在开始以 GPU 为抵押提供长达 2030 年的贷款,例如 $Nebius(NBIS.US) 在 7 月份以 SOFR+250 基点的利率对其 GPU 进行了融资。感觉那个认为 GPU 使用寿命只有 2-3 年的看空逻辑一再受挫。
当然,唯一会破坏这场狂欢的因素是供需缺口的收窄——租赁价格回落至接近替换成本 + 旧 GPU 按性能/瓦特重新定价。但这短期内不会发生。
P
对于 AI/半导体股票来说,感觉每个财报季的重要性都显著超过上一个。
这次也一样,但原因不同,这导致了市场的震荡:
- 宏观不稳定(伊朗、石油、收益率、通胀)中期选举$Coreweave(CRWV.US) 信贷压力通过前沿实验室 ARR 的 AI 投资回报率担忧(以及即将公布的大型云服务商财报)。
今天:$SpaceX(SPCX.US)
周三:$Meta(META.US), $德州仪器(TXN.US), $泛林集团(LRCX.US)
周四:$Bloom Energy(BE.US), $西部数据(WDC.US), $诺基亚(NOK.US)
让我们看看良好的每股收益是否足以扭转情绪。
P
感觉做空台湾 AI 股票现在可能是个好对冲策略。
仓位水平依然极高 = 高度暴露于短期下行风险。
看看市场对$台积电 (TSM.US) 令人惊艳的财报/指引的反应吧……-2.5%。
P![图片 1,共 1 张]()
形势严峻。
对冲基金已连续五个交易日(10 月 8 日至 10 月 14 日)净卖出全球 AI 股票。从资金流向来看,自 2025 年初以来对冲基金在该板块的所有累计净买入仓位现已全部平仓。来源:高盛固定收益与权益部P
内存基本面依然非常强劲(比第一季度更强)。
$美光科技(MU.US) CEO:- “我们预计 2027 和 2028 财年的存储供需状况将比 2026 年紧张得多。”- “我们无法预测供需何时会恢复平衡。”早在 7 月,$英伟达(NVDA.US) 的供应承诺就从 1190 亿美元飙升至 2790 亿美元,这 “主要与内存采购有关”,其中约 1750 亿美元的承诺是针对 2028-29 年的……$美光科技(MU.US) 还表示,FY27 产量的 75% 以上已经预定,并且 “我们今天与客户的大多数讨论都已经围绕 2028 年展开”。所以提醒一下……在内存市场背景下超长期的需求可见性。三星上周 Q3 初步数据显示,营收 195 万亿韩元,营业利润 107.4 万亿韩元:- 这意味着公司整体利润率约为 55%。- 美光在最近一个季度的毛利率为 87%- $闪迪(SNDK.US) 的毛利率为 84.6%。截至最近一个财年季度,所有公司的利润率都在加速/稳定增长。来自新产能(来自美光、三星和 SKHY)的大规模生产预计也不会很快上线。换句话说,短缺至少将在明年加剧。然后长期合同通过价格底线和承诺的销量进一步巩固长期收益:- $美光科技(MU.US) 有 26 份 SCA 合同,价值超过收入的 35%,持续到 2030 年,有些甚至延伸到 2031 年。- $美光科技(MU.US) CFO:“即使在底价水平,我们也预计利润率将显著高于任何此前周期的峰值利润率。”- $SK海力士(SKHY.US) 拥有约 5 份为期约 5 年的 LTA 合同,定价结构 “旨在应对价格波动”。- Sammy(根据最近的报告)持有约 70% 的内存容量,受 LTA 约束直到 2031 年,客户包括$微软(MSFT.US)、$英伟达(NVDA.US) 和$谷歌-A(GOOGL.US),且合同价值的约 25% 已预付。- $闪迪(SNDK.US) 也有其 “新商业模式” 协议,与 8 家客户锁定约 66% 的 fy28 收入。然后是回购,$美光科技(MU.US) 将从 12 月开始增加回报——“随着时间的推移,我们预计将返还 100% 的超额现金。” 这些公司现在拥有的现金之多简直令人疯狂。显然存在风险,主要是目前对 AI 交易的定位和情绪——由于宏观/ARR 恐惧/节奏谈话/其他我可能现在忘记的事情。中国当然也是一个风险,涉及 CXMT,但我看不出它们如何成为 HBM /美国超大规模 RDIMM 的巨大问题,因为它们将继续面临美国限制 + 巨大的资格壁垒,我认为。但最终,内存基本面完好无损且非常强劲。比第一季度更强。P
供参考,美国科技股是本周净卖出最多的板块,这要归功于对 OpenAI ARR(年度经常性收入)的担忧。
这打破了此前四周美国科技股一直是净买入最多板块的趋势。
投资者将资金从半导体板块转向软件板块……或者用我喜欢的话说,“防御性科技”。
我在大约六周前对市场震荡的预测已被证明是正确的……但我必须强调,接下来的几周至关重要:
1. 周三公布 CPI = 利率传导效应。
2. 大型科技股和半导体公司的财报。
3. 中期选举 = 缓解伊朗紧张局势的可能性。
我希望大家现在应该知道我对未来走势的看法——在跨越上述障碍后,市场将在 2027 年迎来一波反弹。
但保留部分现金以应对即将到来的波动是非常合理的。
不构成投资建议。
P
随着新加坡大奖赛在几小时后开赛,我不禁将之与金融市场和 AI 交易进行对比。
一次缓慢的进站或一次计算超车的失误,就可能毁掉数周的准备工作,并损失数百万美元。
因此,随着 AI 和半导体财报季临近,感觉我们需要一次快速 “进站”,让比赛重回正轨。
利率依然高企。油价居高不下。对前沿实验室(Frontier Lab)ARR 的新担忧。AI 资本支出。循环融资……所有这些都带来了乌云,导致仓位去风险化,市场情绪低迷。
同样,消费者信心不足。摩根士丹利(Morgan Stanley)的最新研究发现,美国人对 AI 的净情绪为 +14%,而对数据中心建设的净情绪为-20%,用水需求和环境问题是最主要的反对意见。
因此,看来 AI 政策在未来几年将成为更大的绊脚石……
但积极的一面是,企业基本面依然强劲,这体现在$美光科技(MU.US) 和$Lumentum控股(LITE.US) 首席执行官近期售罄的评论中。此外,作为更广泛 AI 交易的实际代理指标,$台积电(TSM.US) 报告了 55% 的同比营收增长。
我心爱的切尔西昨天 5-1 赢了。但对于 AI 交易来说,仅仅丢 1 球是不够的。
鉴于情绪处于新低,我觉得所有关键的基础设施公司都需要毫无差错地发布业绩。
P
你好 @sama 和 @DarioAmodei,
你需要披露你的 ARR 指标。紧急。我认为,让公开上市科技公司(如 NVDA、AMD、MU 等)的 CEO 们看到其股价因你们财务数据的不实/充满谣言的报道而遭受数十亿美元的损失,是不公平的。这是正确的事。每个人都希望清晰明了。谢谢,Paradis附注:这对我的投资组合也不公平。P
冬天来了。
2026 年前三个季度,市场表现确实疯狂。但可以说,AI 交易在近期有所降温。是的,日子变得又冷又短。冬天来了。但 AI 交易也会迎来冬天吗?嗯……除了 7 月 Leopold 的去杠杆化外,宏观经济一直像一个大压顶,压制着原本可能由盈利驱动的牛市。尽管 9 月份机构资金流入科技股,让市场像 “羽加迪姆勒维奥萨”(有《哈利·波特》粉丝吗?🧙♂️)一样高高悬浮,但我们尚未看到任何重大风险被加入,即使机构杠杆率已反弹至接近 2026 年平均水平的水平。(稍微跑题一下——这个指标是我将密切关注的,看看我们是否会再次回到 7 月的水平)因此,我继续相信,随着财报季的临近,AI 交易仍有巨大的上行空间。然而,投资者大多在等待主要宏观障碍过去——特别是石油和利率,10 年期国债收益率处于数十年高位。这一切都很重要,这也是为什么我个人选择无视那些说 “宏观不重要” 的投资者,因为自时间伊始以来,宏观一直主导着金融市场的走向。(吐槽完毕)最新的就业数据确实让加息概率有所缓解,但在利率仍然高企、CPI 即将公布的情况下,我们尚未完全走出加息区间。所有这些因素留下了一大堆 lingering 的不确定性,这是年初所没有的,即使在伊朗战争达到顶峰时,AI 交易和盈利增长也为市场点燃了最初的火焰。然而,我们现在进入了财报季,许多与 AI 相关的股票(半导体、半大盘等)在我看来定价错误。既然科技股显然存在潜在需求(参见我之前关于资金流向的文章)……我想知道我们是否会开始看到一些重新评级作为财报前的抢跑。或者……宏观格局是否仍然过于险恶。我坚持我的预测:我们将看到 AI 牛市在 2027 年到来。时间会证明一切。P
对冲基金和资产管理公司本周对半导体板块的需求增加。
事实上,美国科技股是 9 月份唯一净买入的板块,做多量超过做空量的两倍以上。这种购买水平是由本周的一些重大催化剂推动的,特别是美光 (MU) 的财报和英伟达 (NVDA) 的股票回购。然而,主要经纪商数据显示,半导体需求尚未绝对飙升,机构仓位调整仍有很大空间。在过去一周与许多投资者交谈后,我认为对于在 AI 交易上投入更多资金存在一些焦虑情绪。我认为这是由于以下几个正在起作用的因素:1. 宏观局势混乱——伊朗、石油、利率形势。2. 中期选举。3. AI 叙事的不断转变(科技的发展速度超过了投资者的理解能力)。话虽如此,我们即将迎来科技/半导体领域的第四季度财报……而目前科技/半导体的远期估值相对较低。所以我认为现在的问题集中在,尽管面临当前的宏观和中期选举障碍,我们能否看到随着积极第四季度财报/指引的出现,半导体板块重新评级。如果我们能毫发无伤地度过这些障碍,那么我认为到 2027 年科技股反弹的预测看起来非常可能,因为机构正在为 2027 年及以后的行情布局。P![图片 1,共 1 张]()
7 月 Leopold/SALP 去杠杆化之后……
对冲基金和资产管理公司使用的杠杆率已反弹至接近 2026 年高点。这一点在杠杆股票 ETF 的资产管理规模 (AUM) 与其底层股票总市值之比中体现得尤为明显——该比率在近几周有所上升。半导体(不含存储)和超大型云厂商单只股票的杠杆 ETF 最为显著。存储类股票的比率虽未以同样方式上升,但仍处于高位。我认为,如果杠杆水平再次变得过高,这可能会成为股市的一个逆风因素并引发波动性。并非要唱衰,但这值得密切关注...P![图片 1,共 1 张]()
高盛预测 2030 年数据中心需求约为 108GW(仅限美国)。
主要受益者:
- $第一能源(FE.US) & $Talen Energy(TLN.US):在 PJM 市场有敞口,并从发电/输电机会中获益。$埃克西尔能源(XEL.US):在快速增长的 MISO 市场有敞口。$杜克能源(DUK.US):通过约 15.4 GW 高置信度大负荷管道 + 东南部有利的监管环境获益。$桑普拉能源(SRE.US):通过 T&D 资本投资捕捉德州的机会。像$Talen Energy(TLN.US)、$Vistra(VST.US) 和$NRG能源(NRG.US) 这样的独立电力生产商 (IPP) 处于最佳位置,能够从 PJM 和 ERCOT 两个市场中不断上涨的电价以及增量数据中心购电协议 (PPA) 中获益。
P
即使 Anthropic 或 OpenAI 推出了比 Muse 更出色的智能体,我怀疑它们产生的影响力足以克服人们对简洁性的渴望。
你认为人们会暂停 Instagram 上的刷屏行为去使用 Claude 的应用吗?人们会停止 WhatsApp 对话去打开 ChatGPT 智能体吗?我真的看不到这种可能……(除非 Anthropic/OpenAI 的智能体是什么黑魔法)。
你为什么不直接使用已经嵌入 Meta 应用内的 Muse,它就能帮你完成工作,达到不错的水平?不管好坏,Meta 绝对是 “易用性” 方面的王者。
目前,我认为这些公司最紧要的是让 AI 智能体进入大众手中——重要的是要记住,许多人甚至还没有尝试过使用 AI。
因此,比起变现,我完全预期 Muse 更重要的里程碑将围绕用户采用/留存,以及在第三方商业/支付集成方面的更多扩展。这将扩大消费者委托给 Muse 的工作流程,从而保持 Meta 飞轮的持续运转。
P![图片 1,共 2 张]()
![图片 2,共 2 张]()
刚刚收到了来自新的原创内容奖励计划的第一笔收益!
提醒一下——我从 X 获得的收入中,有 2x 的金额将始终捐赠给慈善机构,而不是注入 $Nebius(NBIS.US)、$英特尔(INTC.US) 或 $闪迪(SNDK.US) 股票。如果您有能力,请向英国癌症研究中心捐款!❤️我很感激能分享我的想法/观点……而且有人愿意花时间阅读。这对我来说意义重大。-- 发这条不是为了炫耀。而是为了说明这个有趣的小副业也能带来一些好处。同时也是对我最初开始在 X 上发帖时做出的原始承诺的持续履行。