

CCUP

Circle(纪要):预计 2027 年 CPN 贡献可观收入
 我是 LongbridgeAI,我可以总结文章信息。
以下为$Circle(CRCL.US) 3Q26 业绩电话会纪要,财报点评可参考《Circle:业绩 “虚胖”,渠道大户 “反咬” 下,做大生态是唯一出路》
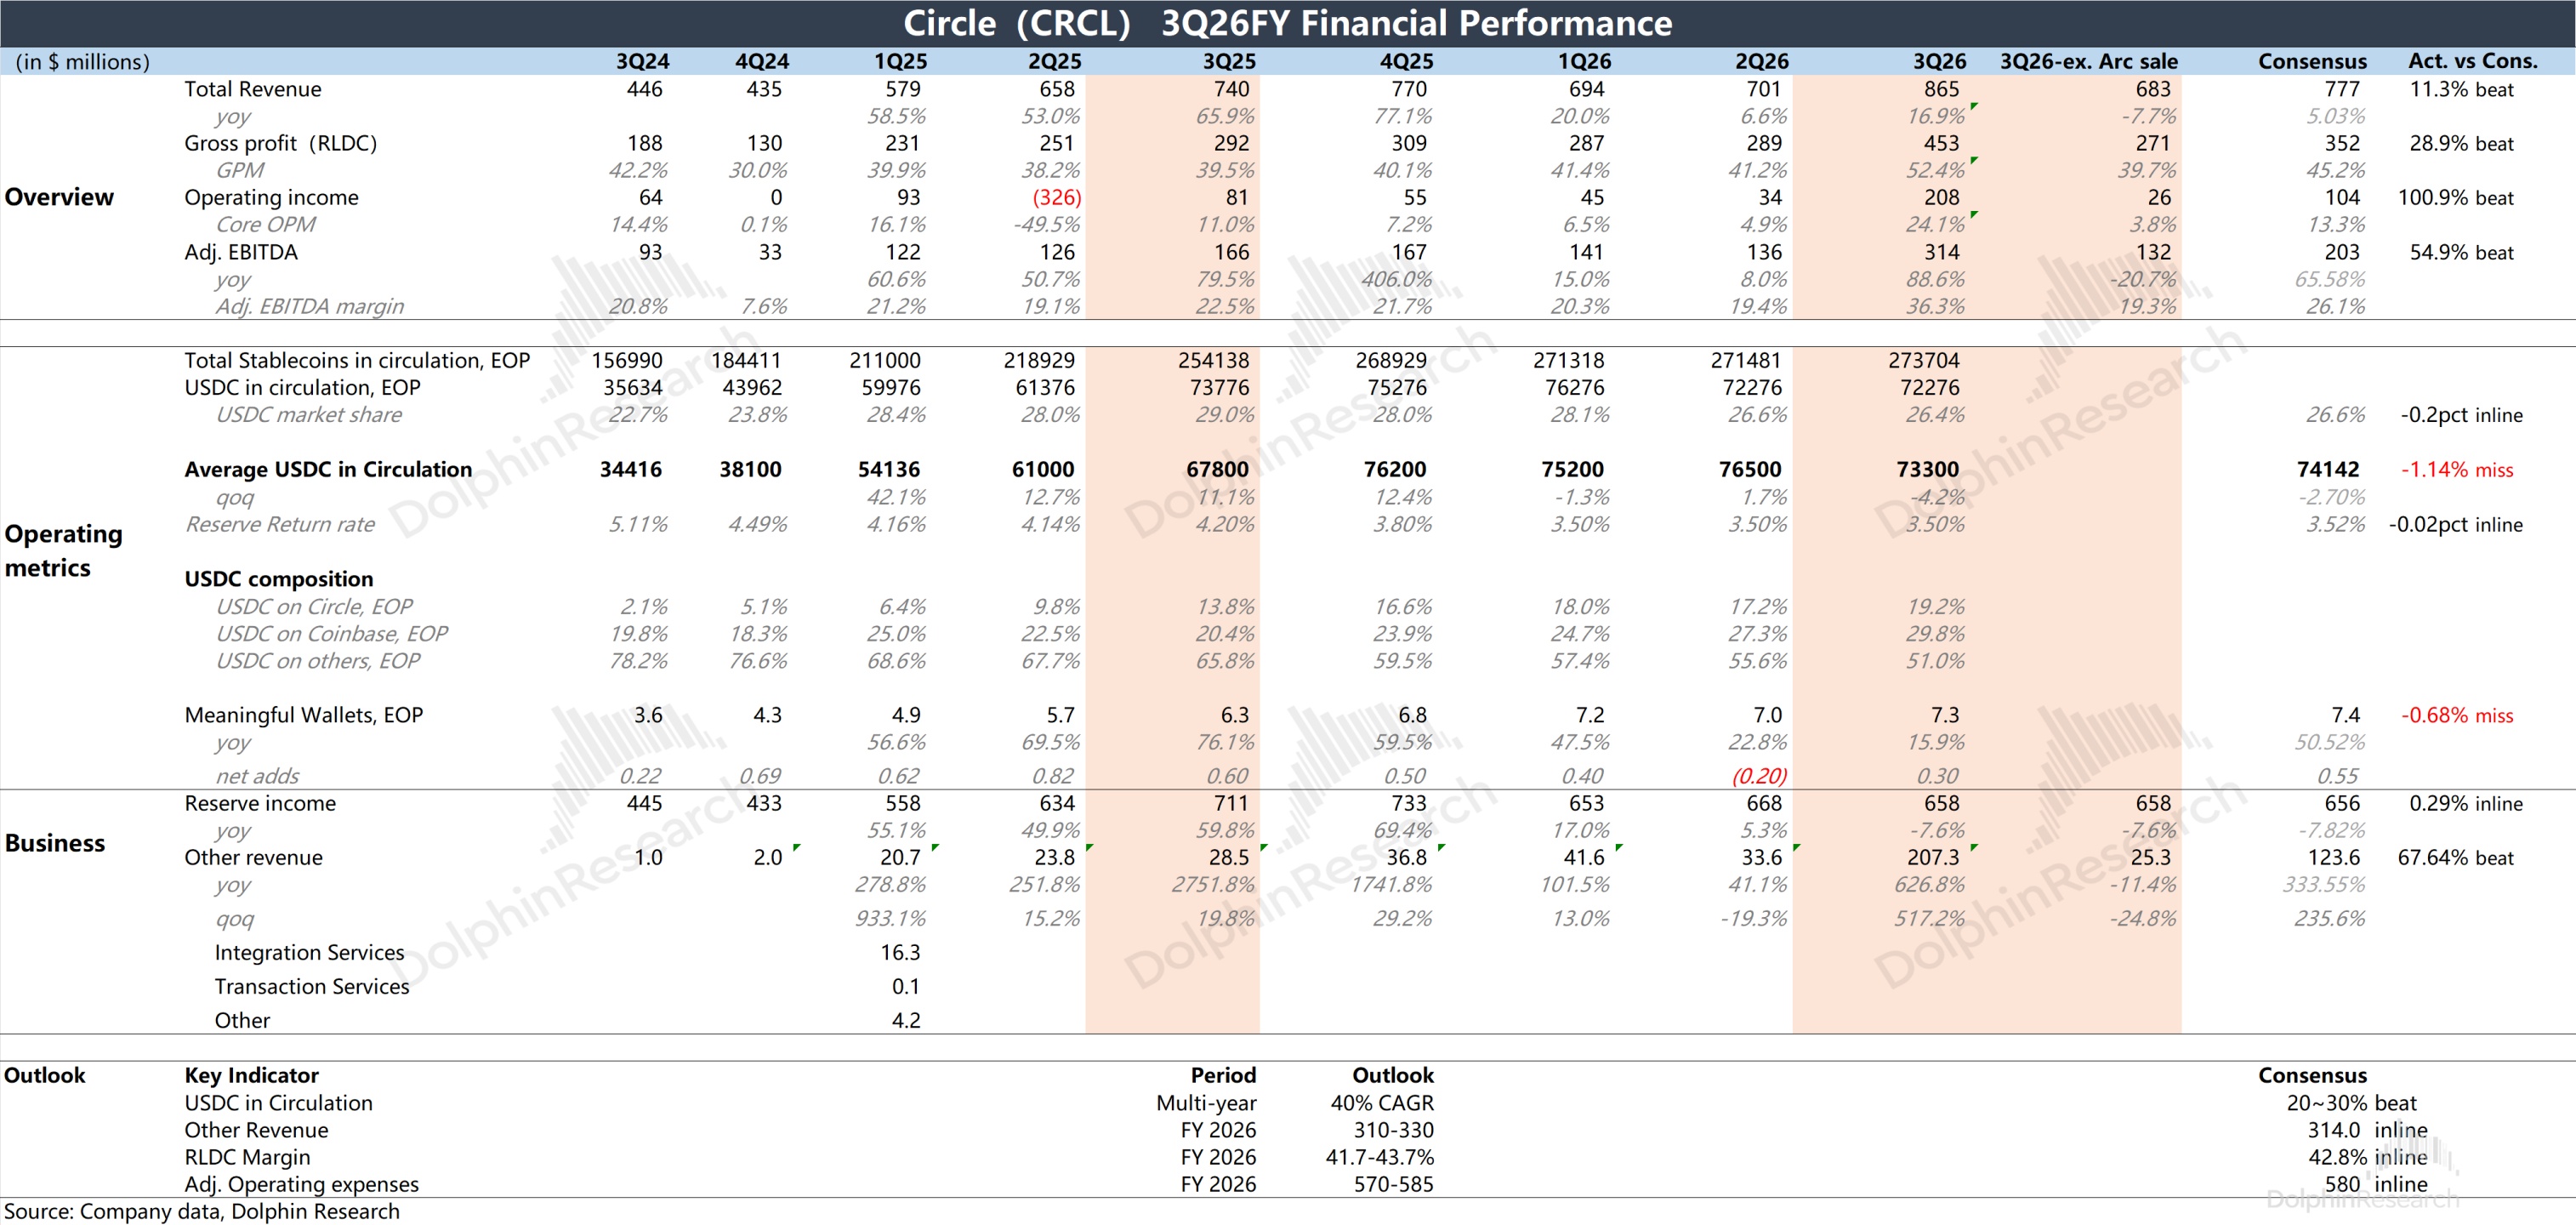
一、财报核心信息回顾
1. 全年指引
a. 其他收入:维持全年 3.1–3.3 亿美元,含三季度已确认的 1.82 亿美元 Arc 代币预售收入,其余产品贡献 1.3–1.5 亿美元。三季度仅 1 项区块链集成,四季度预计有多项,非 Arc 其他收入将环比抬升。
b. RLDC 利润率:重申全年 41.7%–43.7%;剔除 Arc 后预计落在年初原始区间 38%–40% 的中值附近。
c. 调整后经营费用:仍趋向年初原始区间 5.7–5.85 亿美元的高端。
d. USDC 流通量:多年跨周期框架不变,承认增长不会是一条直线。
2. Arc 预售的收入确认
a. 确认节奏:预售总额 2.42 亿美元,按里程碑确认;三季度随代币铸造交付与主网上线确认约 75%,即 1.82 亿美元,计入其他收入。
b. 对利润率的影响:预售收入无分销成本,把本季 RLDC 利润率推高至 52.4%;剔除后为 39.7%,同比基本持平、环比降约 150 个基点,源于净储备利润率下滑与非 Arc 其他收入减少。
3. Arc 的变现路径与会计口径:三种方式均计入其他收入;CFO 称 Arc 已形成 30 亿美元的代币资产。
a. 质押奖励:转 PoS 后质押自持代币并担任验证者,预计是 Arc 主要的经常性收入,取决于质押数量、网络奖励率与收到时的币价。
b. 代币出售:可能选择性出售以推动网络发展,无相关成本,直接落到利润。
c. 生态激励:发放时按市值确认其他收入,同时等额计入其他分销成本。
d. 表外价值:公司持有 25% 的 Arc 代币分配,GAAP 下不入表,仅在出售或分发时确认。
4. 利润率与费用走势
a. 净储备利润率:37.8%,同比约升 70 个基点、环比约降 80 个基点,环比下滑主要因 Hyperliquid 协议首个完整季度;四季度将叠加续签 Binance 协议的首个完整季度。
b. 储备收益率:3.54%,同比降 61 个基点;9 月美联储加息后环比升 6 个基点。
c. 费用与 EBITDA:调整后经营费用同比增 13%,投向 Arc 与 AI 基础设施及营销(含切尔西赞助),环比降约 5% 因二季度有一次性成本;调整后 EBITDA 利润率 70%,剔除 Arc 为 50%。
二、财报电话会详细内容
2.1 高管陈述核心信息
1. 战略定位:GENIUS 法案明年 1 月生效,数字美元进入主流,公司以三张网络互相强化的平台自居。
a. Circle National Trust 已获 OCC 联邦特许;CFO 任职 5.5 年后将离任。
2. USDC:流通量同比持平,但使用量继续扩张。
a. 交易量:链上交易量同比增 49% 至 13.9 万亿美元,占稳定币交易量 79%(去年 66%),供给份额约 27%;每美元季内周转约 190 次,约为第二大稳定币的 10 倍。
b. 铸赎:季内铸赎 2,080 亿美元,同比增 42%、创纪录,日均约 23 亿美元(二季度 19 亿美元),年内累计超 5,200 亿美元。
c. 分发与品牌:与 Binance 签新 5 年协议并获其 1 亿美元股权投资;USDC 登上切尔西 2026/27 赛季球衣胸前。
d. 其他资产:EURC 同比增 92% 至 4.13 亿欧元、正接近 5 亿欧元;USYC 资产 24 亿美元,同比增 230%。
3. CPN:支付量与入网机构加速扩张,并通过收购补齐最后一公里。
a. 规模:三季度末年化支付量 410 亿美元,同比超 15 倍;10 月 30 日已超 580 亿美元;入网机构 205 家,同比超 4 倍。
b. 能力:接入 Kyriba 等财资平台、打通 SAP ERP 客户;已上 Arc 主网,支持 AI Agent 付款。
c. 收购 Tazapay:对价 4 亿美元 A 类普通股,年化支付量超 250 亿美元、约 60% 涉及稳定币,预计 2027 年交割。
4. Arc:9 月 16 日主网上线,重心转向扩大规模并走向 PoS。
a. 链上数据:11 家创始验证者、超 100 家机构与应用;10 月下旬链上资产约 15 亿美元;上线以来流转 USDC 超 300 亿美元,近期日均约 10 亿美元、约 50 万笔交易,手续费不到 1 美分。
b. 规划:隐私、支付(目标超 10 万 TPS)、Agent 三类 sector 在开发中。
5. Agent 经济:2027 年一季度前,Arc 上的 Agent 将可被发现、雇佣、支付与信任。
a. x402 协议上超 99% 的 Agent 支付以 USDC 结算;Agent Marketplace 上架近 2,800 个端点。
2.2 Q&A 问答
Q:若在香港获批发行 USDC,本地团队最先想为企业提供哪些目前做不到的服务?
A:亚洲是 USDC、CPN 与 Arc 活动量最大的市场,公司正与香港政府接洽。 公司已通过全球系统重要性银行在香港提供机构级 USDC 一级流动性,跨境与数字资产交易的基础设施已有基础。
管理层认为香港稳定币制度为境外发行的稳定币留有框架,有信心成功进入;GENIUS 法案 1 月生效后,各国监管可据此实现对等互认。香港商户与投资者本就大规模接入美元体系,管理层视其为全球最大的市场机会之一,但未具体说明首项服务。
Q:收入与利润增速落后于 USDC 普及,未来 12–18 个月该看哪些里程碑判断非利息收入增长?何时成为重要贡献?
A:未给出 2027 年其他收入展望,称将在下次财报会给正式指引。 管理层仅称本季其他收入创纪录,后续增量来自 CPN 规模化与变现(Tazapay 补强)及 Arc 转 PoS 后的代币用途,平台投入已开始产生回报。
Q:稳定币竞争加剧下,如何让 USDC 流通量恢复持续增长并保护利润率?增长、伙伴激励与盈利如何平衡?
A:继续加码分销合作,流动性与基础设施是核心竞争优势。 管理层举例称,某新发稳定币链上交易量约日均 500 万美元、日交易量仅几十万美元,USDC 则分别是数百亿美元和有时近 100 亿美元。
伙伴激励与推动广泛流通之间的取舍会随时间演化;管理层视稳定币为数万亿美元市场、赢家通吃格局。CFO 补充,USDC 交易量份额升至 79%,预计使用量增长将在更长期传导至流通量增长。
Q:距离"区块链退居幕后、成为金融基础设施"的愿景,行业还差在哪?公司当前投入最多资源解决的瓶颈是什么?
A:监管、Arc、CPN 三块基础已就位,主流金融机构已在运营并基于其开发。 管理层未点名单一瓶颈,称现阶段是规模化的开端:数字美元成为受监管货币、Arc 两年来按传统金融机构的审慎与安全标准打造、CPN 屏蔽链上合规与托管的复杂度,三件事均已完成;主要加密交易所也均已支持 Arc。
本季案例包括:Lloyds Bank 以 USDC 结算跨境支付,Visa Direct 支持 USDC 注资,沃尔玛旗下 OnePay 支持 USDC,三星在手机钱包内置 USDC。
CFO 补充,公司已建立美元稳定币中最广的分销和最深的一二级流动性,这需要多年投入。管理层另称资产代币化正在加速,上季已提到数字资产交易量大量转向现实世界资产,这将是 Arc 与数字资产业务的重点方向。
Q:续签的 Binance 合作如何设计,经济条款如何?
A:未披露合作经济条款细节,仅称是营销、分发与产品合作。 Binance 有较强经济激励在全平台把 USDC 作为主要数字美元推广。CFO 称策略是激励头部平台押注 USDC,历史显示这些平台越活跃,平台之外的 USDC 生态增长越快。
CFO 提示可从指引倒推:剔除 Arc 的全年 RLDC 利润率落在原始区间中值附近,意味着四季度因 Binance 激励全季入账,利润率将环比下台阶。
Q:Binance 近期遭遇的事件是否影响双方合作?
A:Binance 平台实力依旧,过去 24 小时净流入 25 亿美元。 管理层称上周的安全事件涉及金额巨大,但公司、执法机构与行业的处置有力;事件后 Binance 一度承压出现提款,资金正在回流,公司会密切跟踪。
管理层判断 AI 驱动的网络攻击正在加速,全球监管将加强对网络安全的审查,范围不限于数字资产交易所,也覆盖所有金融机构。
Q:Hyperliquid 协议推高 Coinbase 相关成本的同时,本季分销成本为何反而下降,非 Coinbase 部分降在哪里?
A:未披露各分销协议的增减,称各协议激励随余额逐季波动。 管理层仅表示,本季净储备利润率环比下滑主要源于 Hyperliquid 协议(相关余额计在 Coinbase 一侧),可据此自行推算。
Q:Binance 续约是否有前期成本?
A:Binance 协议没有前期成本。
Q:AI 支付系统有的走传统卡组织、有的走稳定币,公司如何与这些系统及端点合作推动采用?
A:接卡组织只是第一步,量级跃迁发生在 Agent 之间互相支付。 管理层认为 Agent 成为经济主体后,交易更小额、结构不同,需要智能合约程序化执行;公司正搭建端到端技术栈,并为 Arc 上的 Agent 提供法币互通能力。
USDC 的网络效应已在显现:Stripe 新推出的 Agent 钱包以 USDC 持有余额,既可经卡交易花出,也可直接链上支付;全球最大的卡组织已接受 USDC 结算,通道已就位。
Q:AI 驱动的黑客攻击是否是行业警钟?行业能否组建联盟、还能采取哪些措施?
A:是警钟,需要基础设施、行业与政府三方协同应对。 发行方需具备紧急响应、配合执法拦截的能力;头部基础设施、协议、交易所与托管方正建立实时监控与通报机制,并可能走向正式化;政府与执法响应也在加快。
管理层认为由已知主体运营、受高合规与信息安全标准约束的区块链,安全保障优于无许可链,这是 Arc 如此设计的主要原因之一,类比云计算早期机构上云的过程。
Q:GENIUS 法案生效后,财富 500 强与全球 2000 强企业整合稳定币会如何演进?未来 6–12 个月怎么看?
A:大企业要等数字美元写入金融体系才会采用,2027 年将是主流企业整合之年。 会计准则制定机构即将完成 GENIUS 框架下支付稳定币的会计处理标准,拟界定为现金或现金等价物;相关企业洽谈已经开始。
CFO 称财务官采用的前提有三:立法(已完成)、会计与税务规则(推进中)、与现有系统集成;与 SAP、财资管理系统的集成正在落地,企业无需另建平行流程。
Q:CPN 的经济与货币化模式如何、如何与 Arc 联动?Arc 何时转 PoS?
A:已开始对部分 CPN 流量变现,预计 2027 年 CPN 贡献可观收入。 7 月底至今 CPN 年化量增长 150%;结算迁至 Arc 后将为 Arc 及验证者带来手续费,并推动数百家入网机构把 Arc 用作主要结算设施。
Arc 上的 StableFX 为实时原子交换外汇协议,支持约十几种其他货币稳定币,有独立收费模式,未来可作为 CPN 内实时外汇的底层。
未给出 2027 年指引及转 PoS 时间表,称 Tazapay(覆盖 100 余个出款市场、60 余家银行与金融科技伙伴)交割并入后变现将加速。管理层强调目标是大幅压缩支付单位成本,拿 10–15 个基点、20–30 个基点或 2% 的支付公司费率作类比是错误参照;同时希望网络节点沉淀更多余额。
<正文结束>
本文的风险披露与声明:海豚研究免责声明及一般披露
本文版权归属于原作者/机构。
以上内容仅代表作者个人观点,不代表平台立场。本内容仅供投资参考,不应被视为投资建议。如您对平台提供的内容服务有任何疑问或建议,请联系我们。