


🚀 美光万亿美元时刻:这份财报会点燃下一个 AI 超级周期吗?
 我是 LongbridgeAI,我可以总结文章信息。
半导体行业已成为人工智能革命的跳动心脏,而受益最多的公司寥寥无几,$美光科技(MU.US)便是其中之一。美光已从一家被视为周期性存储芯片制造商的公司,转型为华尔街最重要的 AI 基础设施标的之一。
随着美光准备在9 月 30 日公布其 2026 财年第四季度财报,市场期待值极高。在经历了股价翻数倍、市值突破万亿美元大关的惊艳一年后,投资者现在提出了一个简单但关键的问题:
美光能否继续跑赢大盘,还是说预期终于过高了?
备受瞩目的季度
美光带着巨大的动能进入财报季。
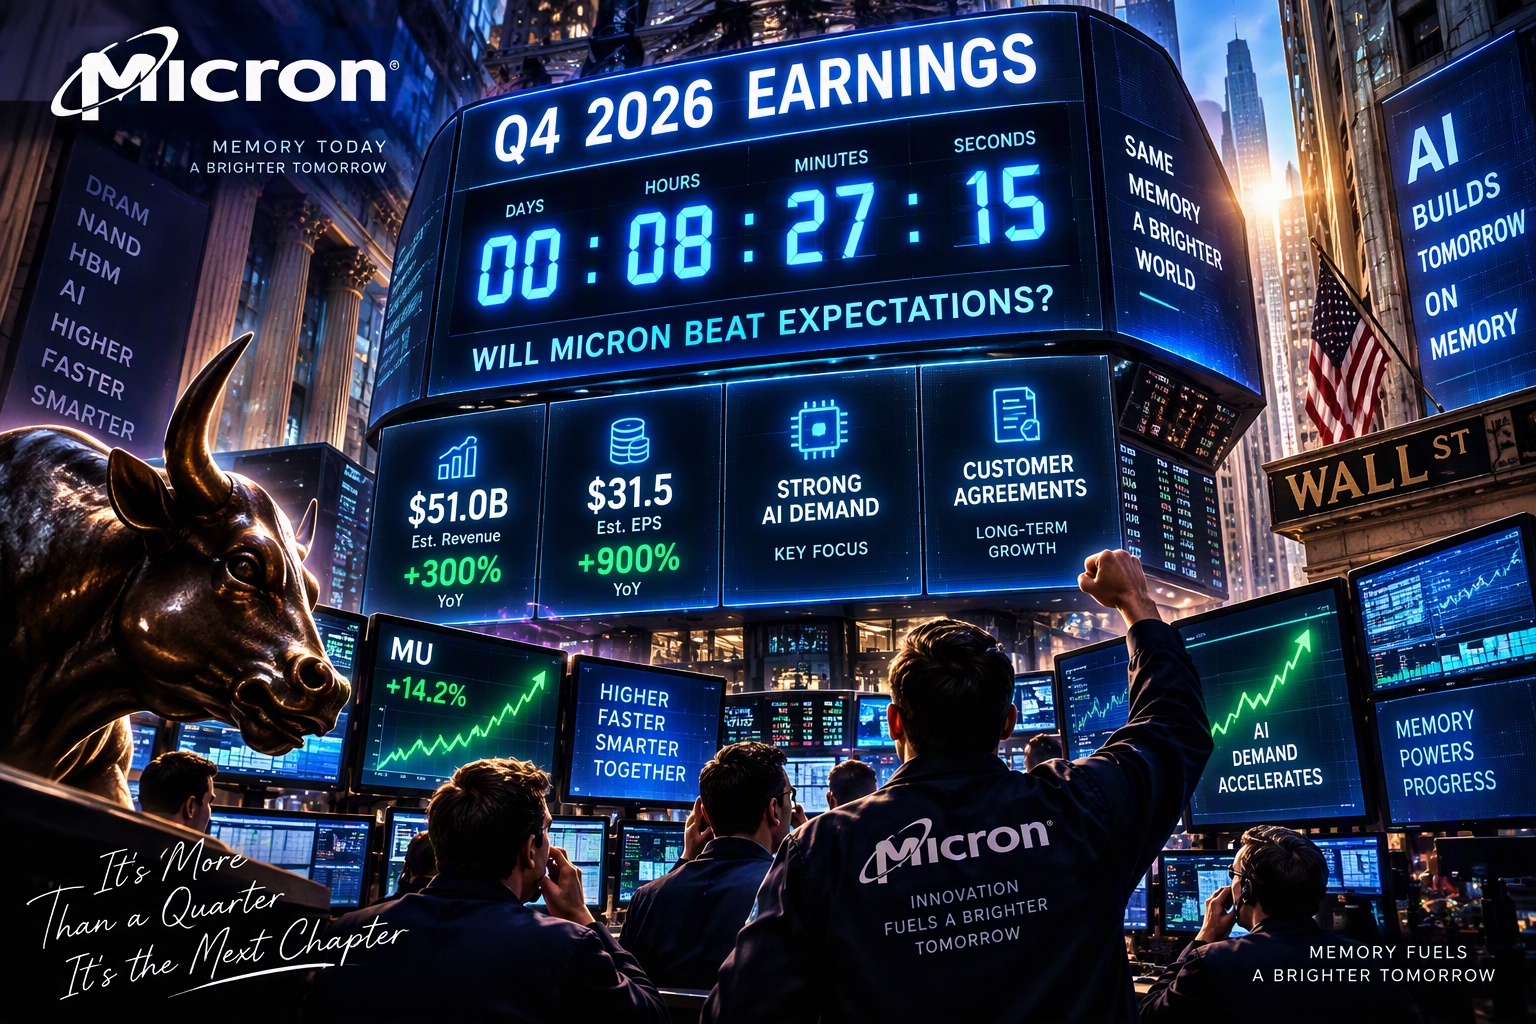
公司上一季度的表现堪称壮观。管理层指引第四季度营收约为500 亿美元,每股收益约31 美元,远高于历史水平,也远超几年前许多人认为可能的水平。
华尔街分析师目前预计营收约为510 亿美元,每股收益接近31.5 美元,这意味着营收同比增长将超过 300%,每股收益增长超过 900%。
然而,在当今的市场中,仅仅超出预期可能还不够。真正的较量在于前景展望。
AI 彻底改变了存储行业
多年来,存储公司一直经历着痛苦的繁荣与萧条周期。AI 正在重写这一剧本。
大型语言模型、AI 训练集群和推理基础设施的爆发式增长,对高性能存储产生了前所未有的需求。来自英伟达、AMD 和其他 AI 加速器的 GPU 需要大量的 DRAM 和高带宽内存(HBM),使存储从一种大宗商品转变为战略资源。
美光管理层反复强调,许多客户仍无法获得足够的存储供应以满足需求。受 AI 相关需求的推动,公司预计市场状况在 2027 年之前仍将保持紧张。
近几个月来,美光最看多的信息很简单:
供应在增长,但需求增长得更快。
这正是投资者想听到的。
隐藏的王牌:战略性客户协议
美光最被低估的发展之一是战略性客户协议(SCAs)的快速采用。
与传统高度依赖现货定价的存储交易不同,这些协议将客户锁定在多年承诺中。美光披露称,已达成众多延伸至未来的战略协议,提供了更好的可见性并可能降低收益波动性。
对于投资者来说,这可能代表重大转变。
美光不再仅仅被视为周期性存储供应商,而是越来越像全球最大 AI 公司的关键基础设施合作伙伴。
如果管理层在财报电话会议上宣布更多协议,市场可能会将其视为进一步证据,表明 AI 机遇正从周期性转向结构性。
HBM4:投资者应关注的增长引擎
虽然营收和盈利将占据头条,但电话会议期间最重要的话题实际上可能是HBM4。
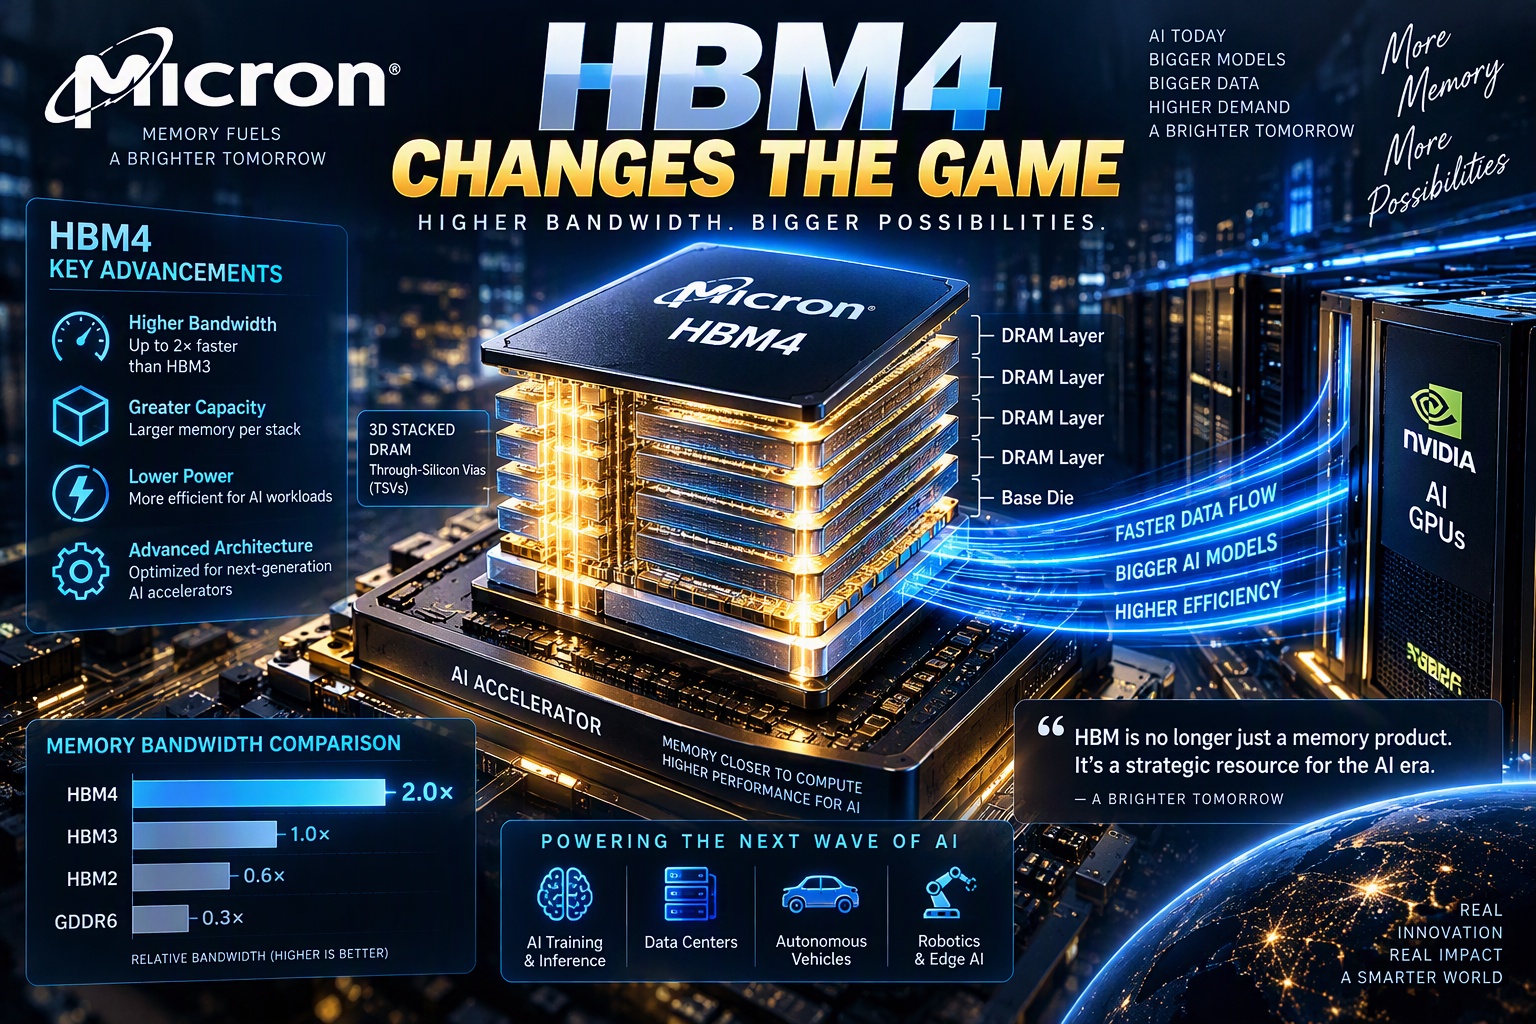
美光已获得下一代 AI 平台的参与资格,并强调了在先进存储技术方面的持续进展。该公司最近强调了 HBM4 开发的强劲势头以及针对 AI 数据中心的更广泛存储创新。
投资者将密切关注:
- HBM4 生产爬坡进度
- 客户资质更新
- 供应限制
- 超大规模企业和 AI 基础设施提供商的长期需求展望
任何表明 HBM 需求仍然供应受限的迹象,都可能支持另一轮盈利预测上调。
没人愿意谈论的最大风险
当然,没有投资故事是没有风险的。讽刺的是,美光最大的挑战可能就是它自己的成功。
当前的盈利能力非同寻常,包括三星和海力士在内的竞争对手正在积极扩大产能。最终,市场需要确定 AI 需求是否能吸收所有这些新增供应。
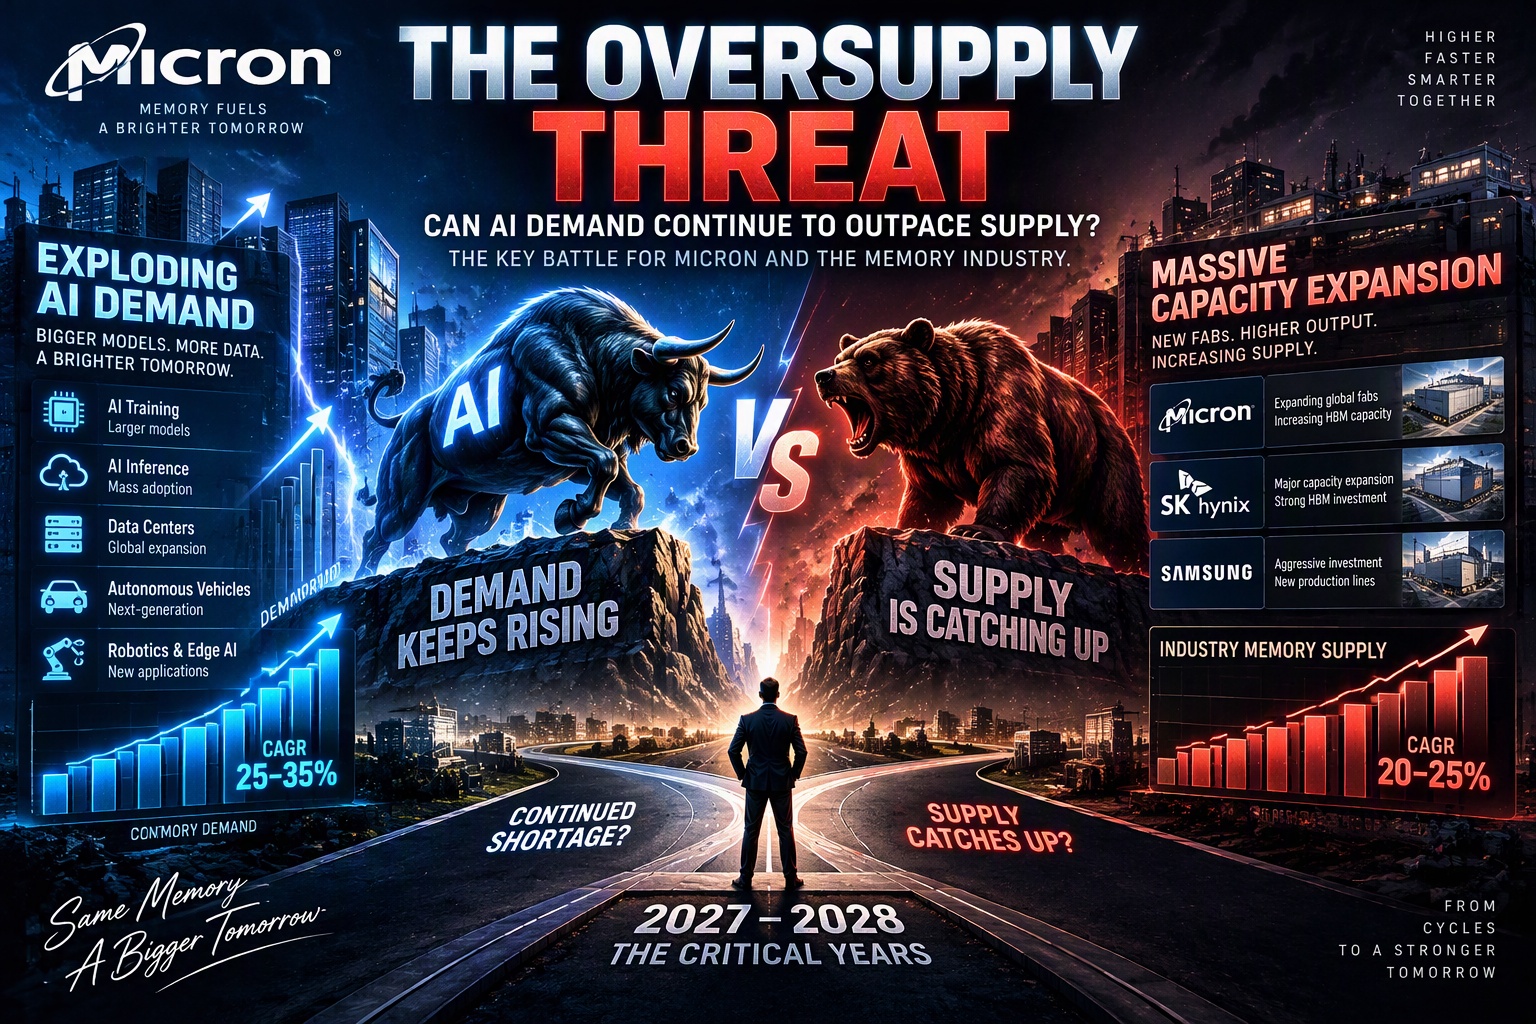
看跌投资者担心:
- 2027 年或 2028 年可能出现行业产能过剩。
- 存储价格最终可能会回归正常。
- 利润率可能会回落到历史平均水平。
到目前为止,美光管理层驳斥了这一叙事,认为 AI 需求仍处于早期阶段,且供应增加仍不足以满足未来需求。
这场辩论很可能成为财报电话会议的中心话题。
我将关注的四个关键指标
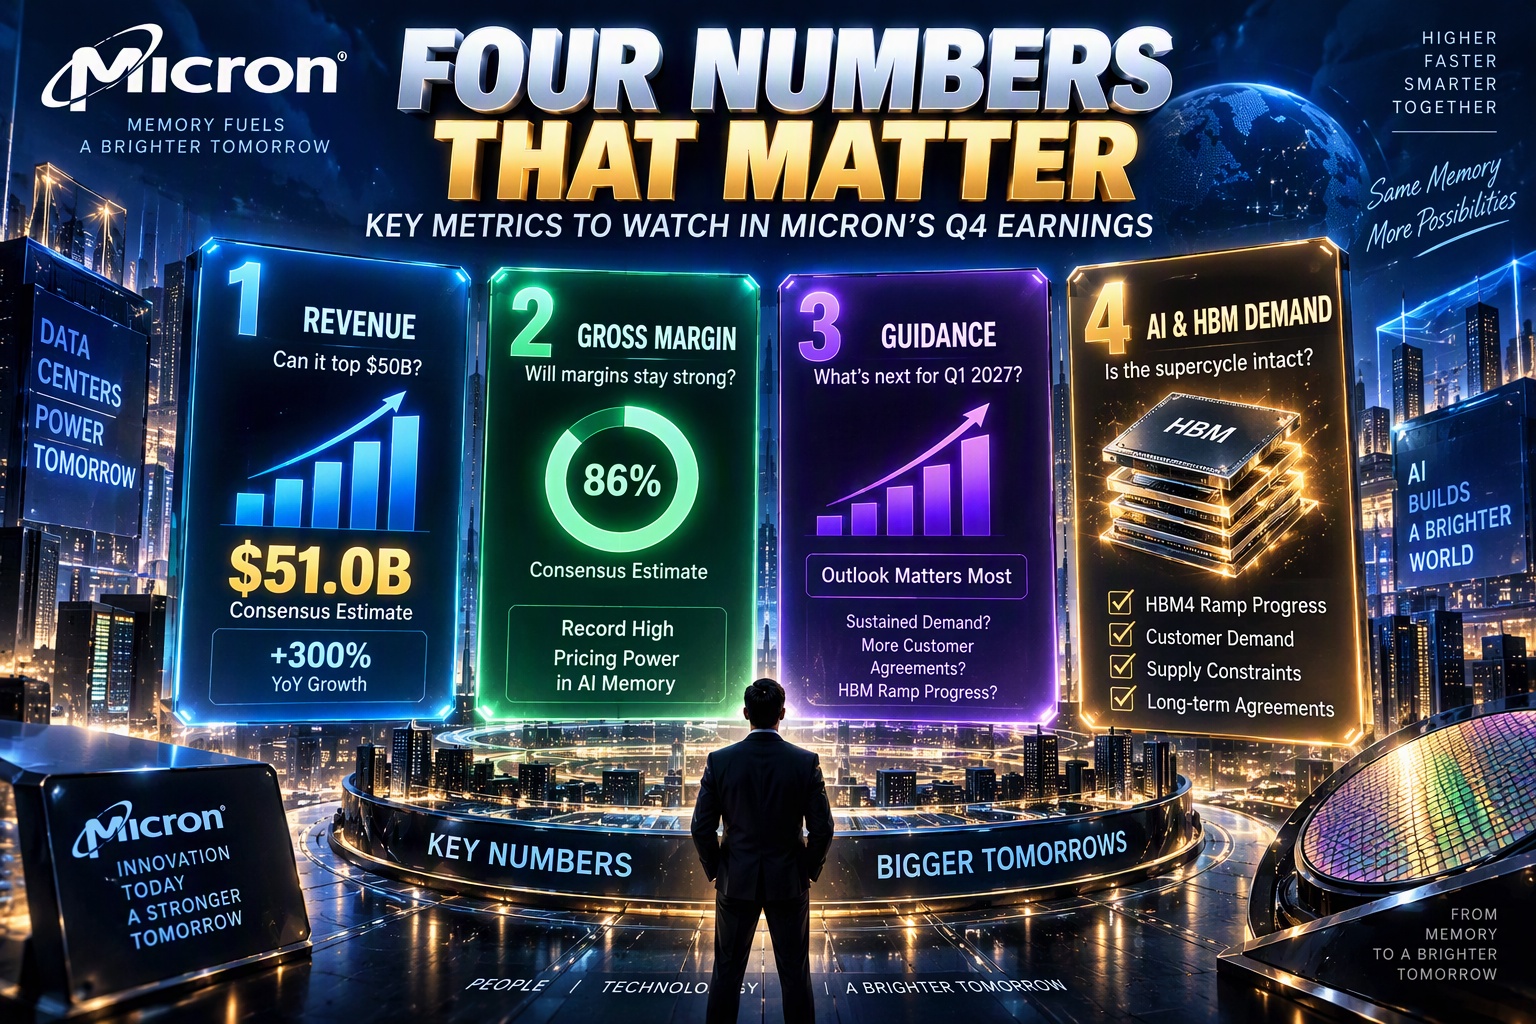
1. 营收超预期情况
美光能否超过约 510 亿美元的共识预测?
2. 毛利率
毛利率已经非常高。任何进一步的扩张都将加强美光的定价权。
3. 2027 财年第一季度指引
这比第四季度结果本身可能更重要。
4. AI 和 HBM 评论
每位投资者都在聆听关于存储需求、HBM 供应和客户承诺的更新。
我的最终观点
美光已不仅仅是一家存储公司。
它现在处于 AI 基础设施建设建设的中心,为下一代计算提供最关键组件之一。该公司带着强劲的动能、稳健的客户需求和通过长期协议增加的可见性进入这份财报。
数字可能令人印象深刻。
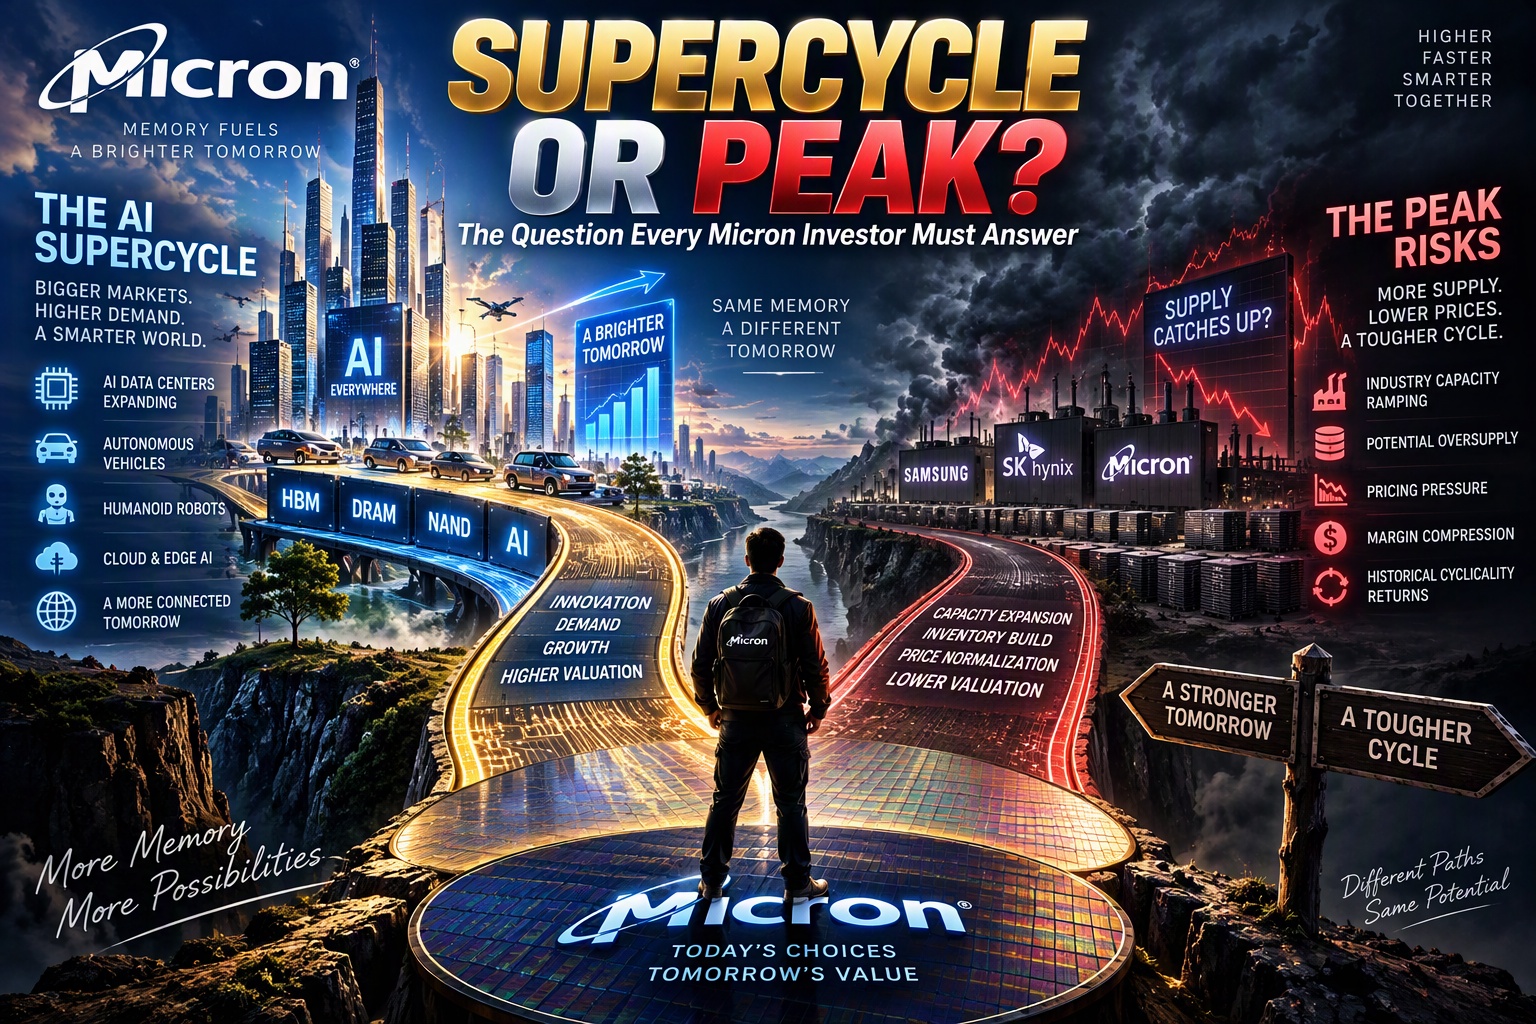
更大的问题是,管理层能否说服投资者,今天非凡的盈利能力不仅仅是另一个存储周期的顶峰,而是由 AI 驱动的新时代的开始。
如果美光交付另一个强劲的季度,并强化其对 2027 年的看多 outlook,投资者可能会得出结论,即 AI 存储超级周期才刚刚开始。
如果是这样,美光最令人瞩目的财报可能还在后头。


本文版权归属于原作者/机构。
以上内容仅代表作者个人观点,不代表平台立场。本内容仅供投资参考,不应被视为投资建议。如您对平台提供的内容服务有任何疑问或建议,请联系我们。