

AMD 3Q26 火线速读:这份财报的亮点,主要来自于公司超预期的指引。和前两个季度相比,公司增长的结构变了——客户端开始掉队,本季度靠服务器 CPU 翻倍扛住增长,四季度起接力棒交给 Helios。①收入:环比增加约 18 亿美元,增量全…
AMD 3Q26 火线速读:这份财报的亮点,主要来自于公司超预期的指引。和前两个季度相比,公司增长的结构变了——客户端开始掉队,本季度靠服务器 CPU 翻倍扛住增长,四季度起接力棒交给 Helios。
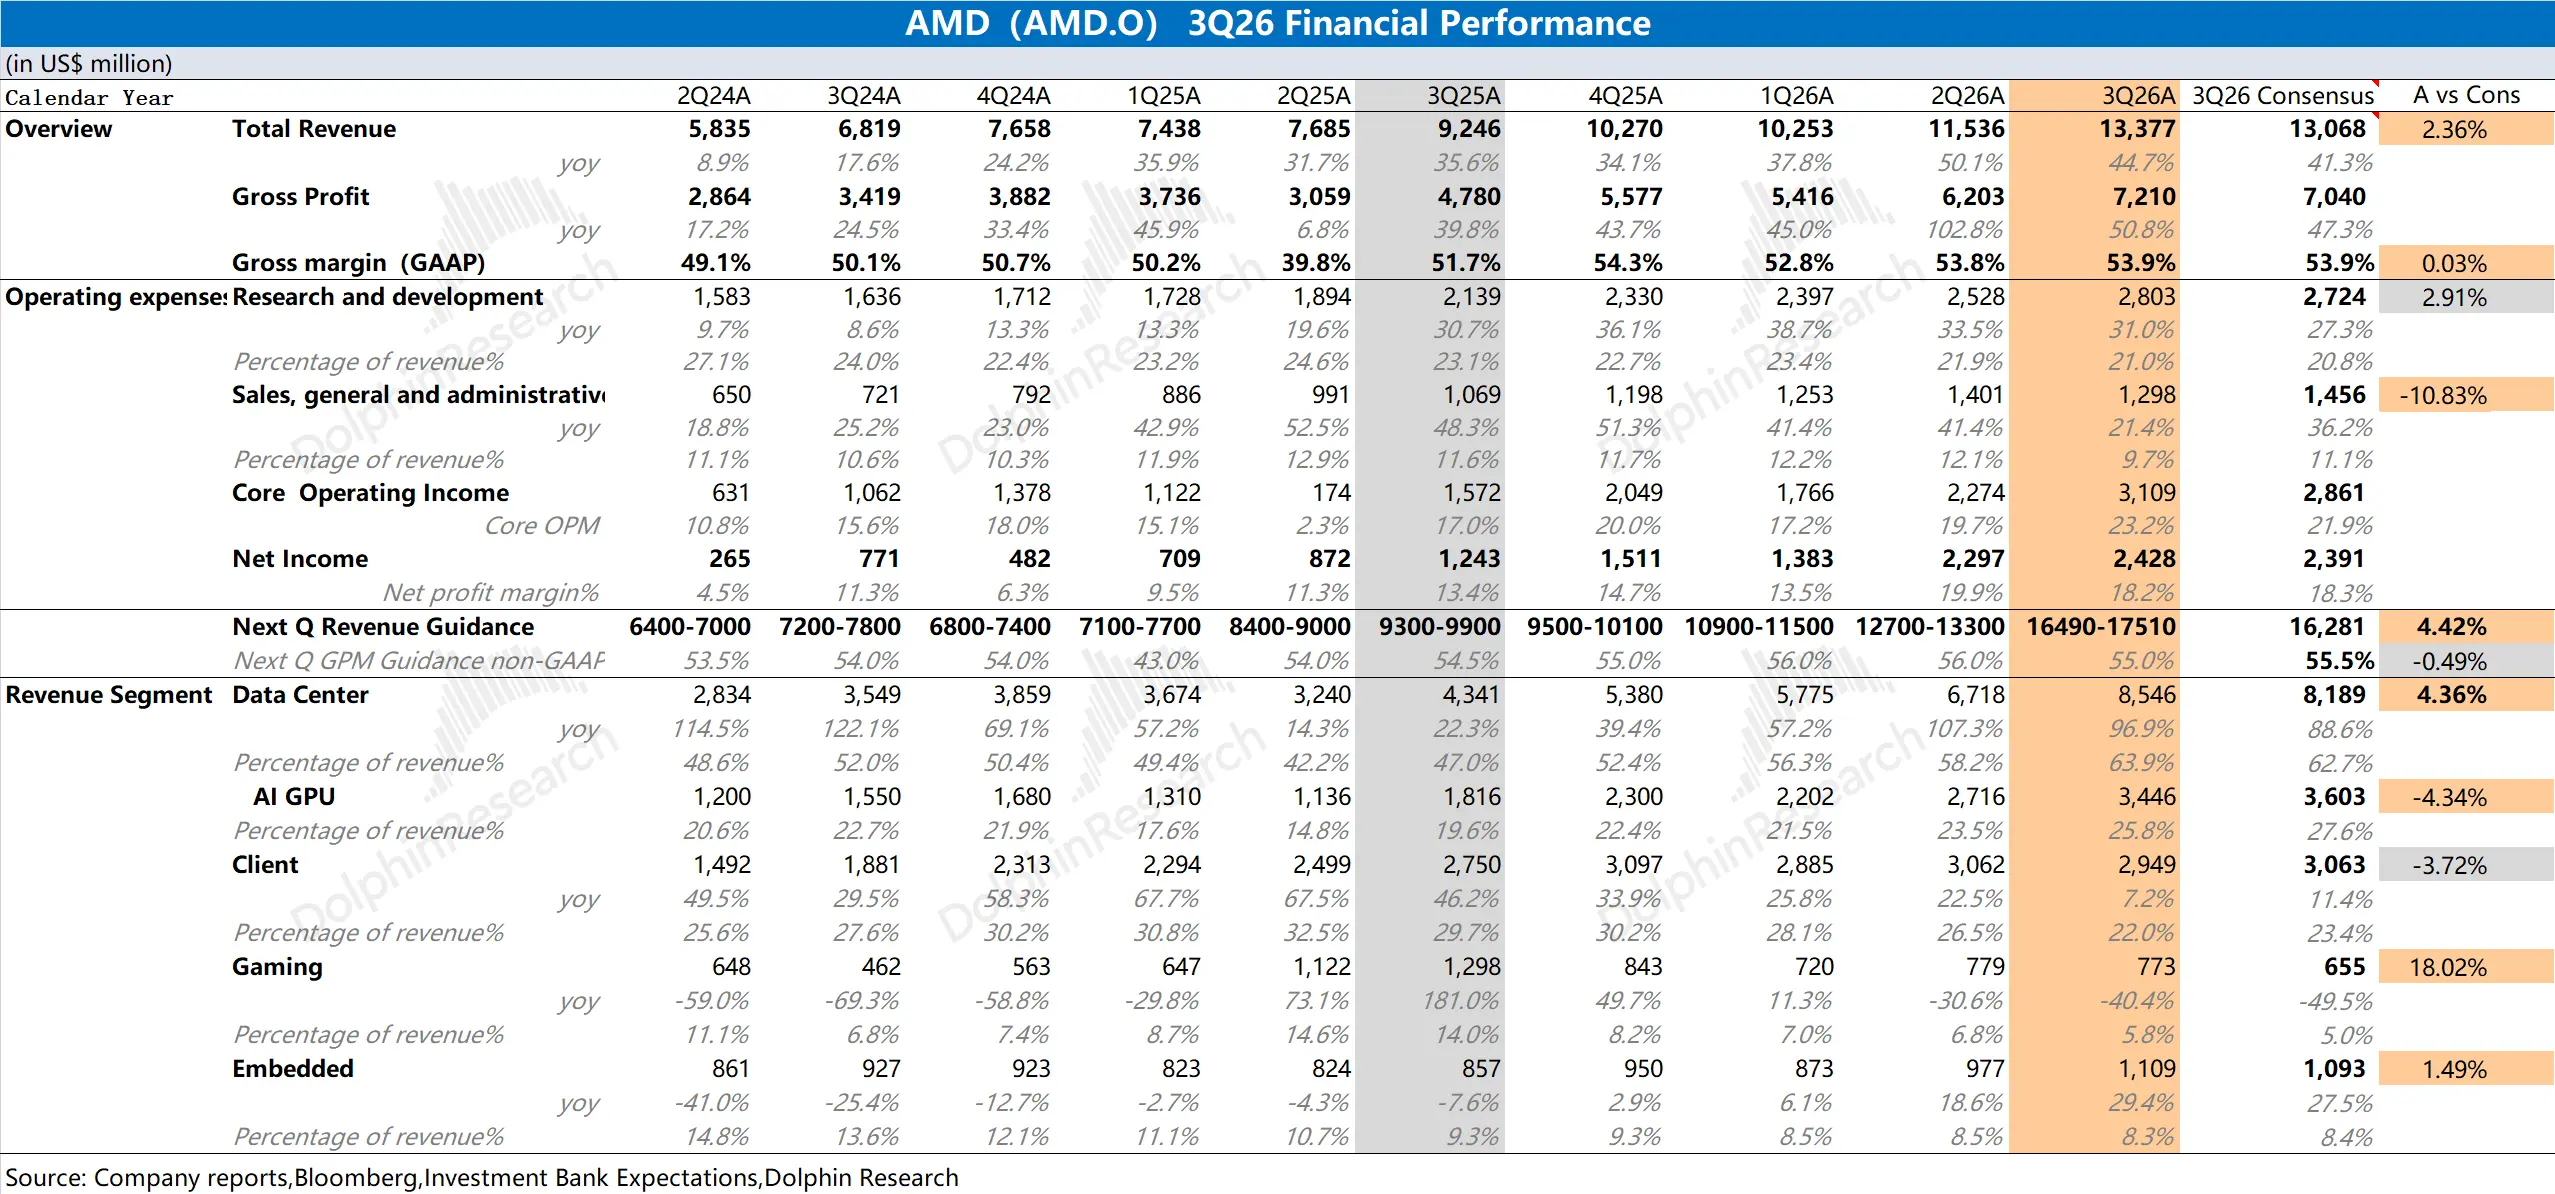
①收入:环比增加约 18 亿美元,增量全部来自数据中心和嵌入式,客户端与游戏环比反而减少。按海豚君预估,数据中心增量中服务器 CPU 贡献更多(约 51 亿美元,同比翻倍),AI GPU 约 34 亿美元、环增约 7 亿美元;客户端同比仍增 7%,但环比转跌、低于预期。
管理层的解释是,服务器增长主要来自出货量和核数,ASP 贡献较小;PC 则是季末内存涨价压制了终端销售,公司主动控制出货。
海豚君认为这个解释说得通:同期全球 PC 出货同比下滑 17%、英特尔客户端同比-5%,AMD 仍正增长,份额还在提升,问题出在行业β。公司已按 2027 年 PC 出货下滑双位数做规划,客户端从 “抢份额” 变成了 “少跌一些”。
②利润率:Non-GAAP 毛利率 55.9%,环比持平、同比提升约 1.9 个百分点:一是服务器 CPU、嵌入式等高毛利业务占比提升,二是 MI450 首批出货规模小、稀释有限。更亮眼的是费用低于指引,经营利润率同比提升约 5 个百分点至 29.3%。
这意味着利润的驱动力正从 “毛利率” 切换到 “经营杠杆”:四季度 GPU 规模首次超过 CPU,毛利率指引降至 55%,但按海豚君测算,经营利润率仍能升至 33% 左右。市场此前诟病的 “费用涨得比收入快”,这季给了回应。
③指引:四季度收入指引中值 170 亿美元,比一致预期高约 4%,其中数据中心环比增长约 50%(约 +43 亿美元),客户端与游戏下滑超 20%。按海豚君测算,四季度 AI GPU 约 70 亿美元、环比翻倍。但这是 Helios 首个完整出货季的集中放量,后续还受 HBM、基板等供给约束。
长期指引的边际变化更大:2027 年收入增长超 80%,是分析师日长期模型的两倍以上;服务器增速从 “超 70%” 上调至 “翻倍”,数据中心 AI“显著超过翻倍”。能见度上,管理层称已与客户规划好 2027 年的电力和机房,MI500 正与多家前沿实验室做多 GW 级优化。
框架上,公司给出服务器 CPU TAM 到 2030 年约 2200 亿美元,并承诺 2027 年经营费用增速低于收入增速的一半。
海豚君认为,这季度业绩不改变 AMD“CPU 托底、GPU 接棒” 的中期逻辑:Helios 首批五家客户已上线,按海豚君预估,2027 年数据中心收入有望达到 800 亿美元,高于市场约 700 亿美元的预期。市场的关注点已从 “有没有订单” 转向 “Helios 能否按时交付、利润还剩多少”。盘后股价上涨约 7%–8%,也是对公司给出超预期指引、以及接下来 GPU 接棒信心的回应。
更多信息,欢迎关注海豚君后续的详细点评。$AMD(AMD.US)
本文版权归属于原作者/机构。
以上内容仅代表作者个人观点,不代表平台立场。本内容仅供投资参考,不应被视为投资建议。如您对平台提供的内容服务有任何疑问或建议,请联系我们。