

较劲中国 “易中天”,Coherent 赢面到底谁大?
 我是 LongbridgeAI,我可以总结文章信息。
在上篇《Coherent:市值腰斩,光模块 “全能王” 被错杀了吗?》中,海豚君梳理了 Coherent 从材料公司成长为光通信巨头的历程、业务结构,以及卖芯片与卖模块在财务和产业链上的差异。$Coherent Corp.(COHR.US)
本篇继续回答:
1、光芯片、光模块的高毛利率能否持续?
2、行业为何走向垂直整合?
3、垂直一体化最深的 Coherent,卖模块的 Alpha 在哪里?
4、毛利率又为何落后于国内龙头?
一、小结:光芯片、光模块高毛利率难长久,行业或将走向垂直整合
激光芯片厂商离紧缺的上游最近,EML 又因二次外延工艺存在较高的技术壁垒,因此享受了极高的毛利率。
模块厂的高毛利率则不在"组装"本身,而在上下游:上游,龙头靠规模和预付锁定紧缺的光芯片与 DSP,在供不应求时保证交付;下游,龙头提前一到两代参与客户的规格定义,再用大产能接住多 SKU、大批量的订单,享受溢价。
海豚君认为,短期而言,供给紧缺为两种厂商带来的毛利率爬升确定性是很强的。但技术路线快速演进带来了诸多不确定性,高毛利率能否维持需要打个问号:
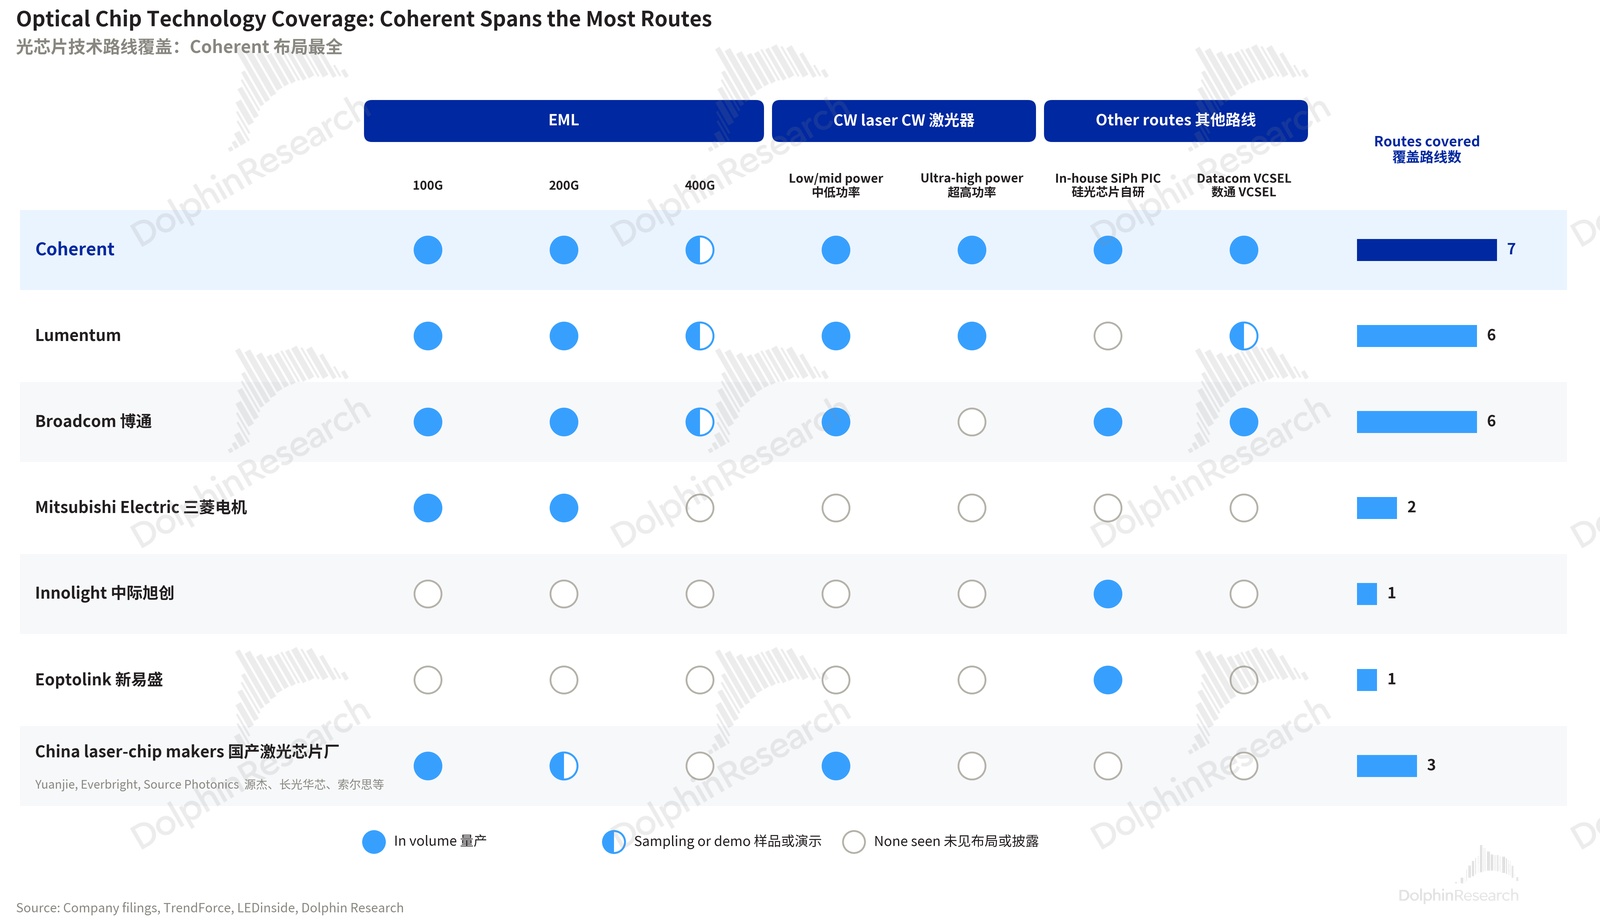
激光芯片厂商:技术上,1.6T 的路线正转向 CW 加硅光,光源技术门槛下降,国产厂商得以进入供应链;更远期的 3.2T/6.4T 采用哪种方案仍有争议,EML 的工艺壁垒能否延续到下一代并不确定。
供给上,龙头持续扩产,上游材料也在寻求替代方案,激光芯片的供给释放后,成本随之走低。而光源降本,反而利好下游的模块厂商。
模块厂商:长线来看,由于制造工艺本身不是瓶颈,市场担心进入 CPO 架构后,光引擎被封装到交换芯片基板上,模块厂的价值只剩组装。
我们将在后续报告中深入分析技术路线演进对芯片/模块厂的价值变化。
总体壁垒不高的行业,通常倾向于垂直一体化:光通信行业这一特征非常明显:
a. 芯片厂向下做模块,例如Lumentum 收购 Cloud Light 增收的同时为 NPO/CPO 下游验证做准备;
b. 模块厂向上做芯片,但主要是硅光芯片,激光器芯片仍以外采为主,例如中际旭创自研硅光芯片、新易盛收购 Alpine。
c. 光、电通讯整合:Marvell 收购 LITE,就是在光通信已垂直一体化,电通信与光通信进一步整合。
二、Coherent 卖模块有何 Alpha?
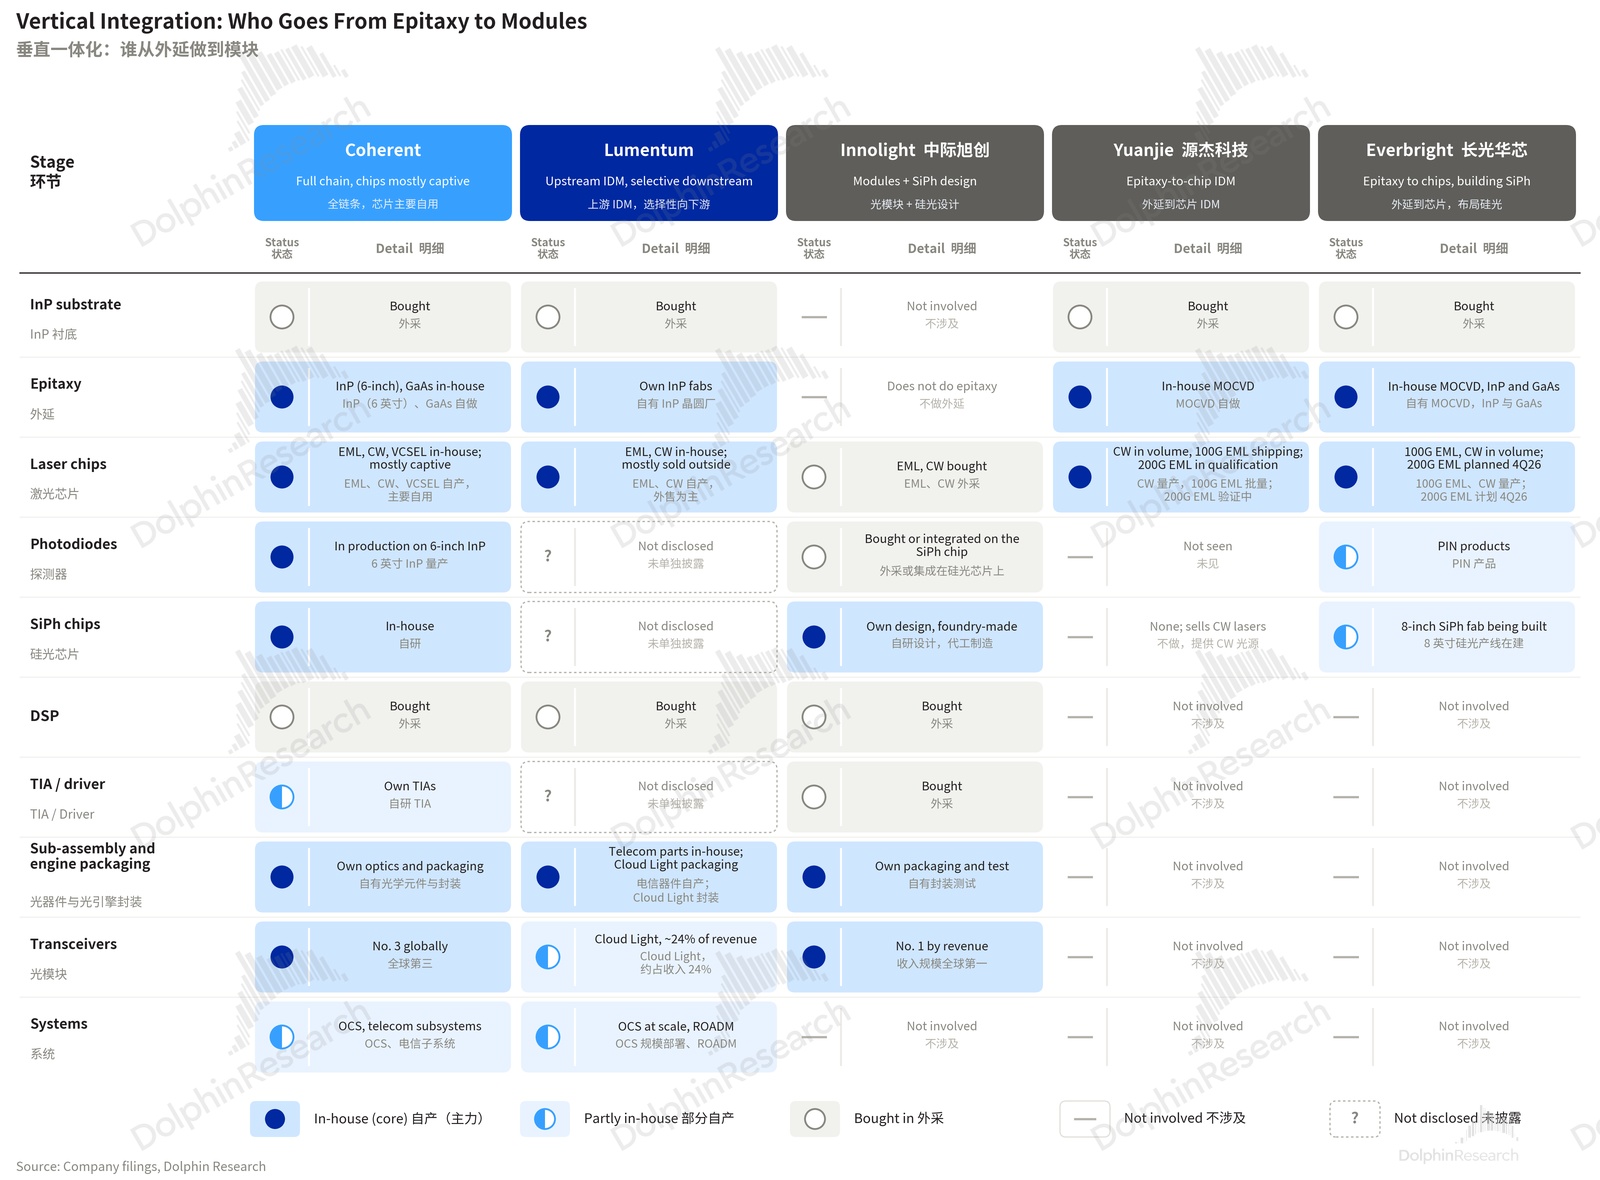
从下图可以看到,Coherent 目前垂直一体化最深,覆盖了外延、芯片、组件、模块、系统的各个环节,这延续了其材料起家,一直向下延伸的思路。
而 Lumentum 正从上游切入模块业务,垂直一体化同样较深。国产厂商则上下游分工更为明确,一体化程度显然不及。
在技术准入门槛本身不算高的情况下,垂直整合能先把规模做大、技术能力、硬件环节补齐,降低在某一环节被卡住或被边缘化的可能性。
另一方面,长期来看,在供给逐渐熨平缺口后,垂直一体化程度高能够带来降本的杠杆优势。
1、技术:多路线布局,储备厚实
激光器又有一定壁垒,因此自上而下的垂直整合更顺畅:外延(尤其是 EML 所需的二次外延)与激光芯片工艺是产业链中最难补齐的能力,Know-How、良率爬坡和客户认证需要多年积累。
Coherent 具备二次外延能力,深耕自研激光器芯片多年,技术储备覆盖了几乎所有主流路线:
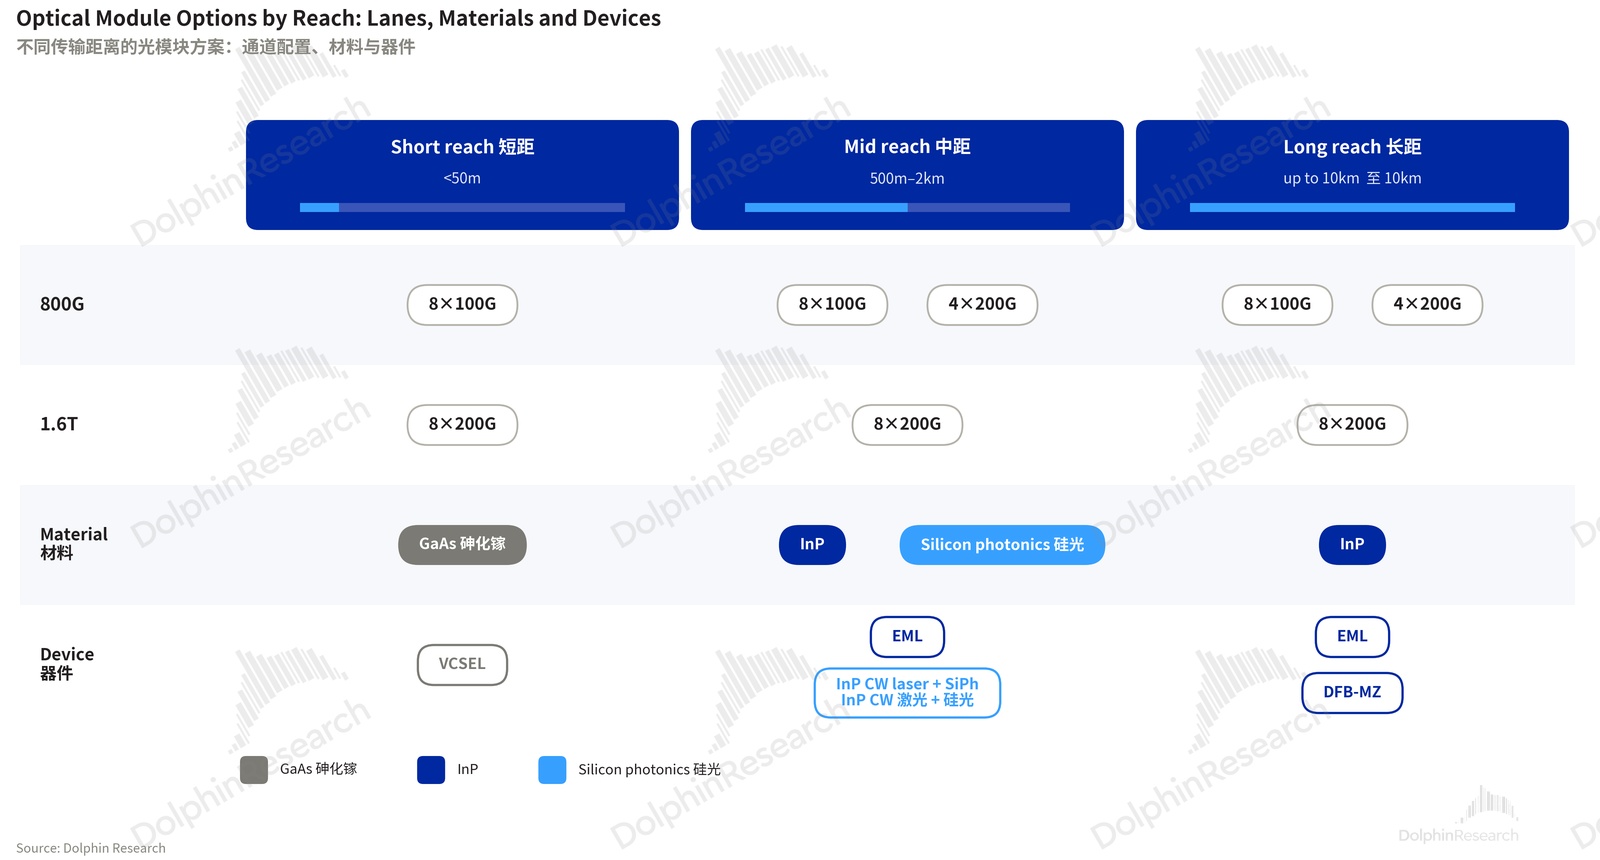
EML:LITE 覆盖中,海豚君说过 EML 技术路线更为困难,国产厂商受制于二次外延的工艺卡点,100G EML 已经突破,但 200G EML 的自给率仍不足 5%。
而 Coherent 早在 2022 年 9 月就推出了 200G EML,400G EML 也已在储备中。
CW:用于 CPO 外置光源(ELS)的超高功率 CW(UHP CW)市场,基本呈 LITE(~60%)与 Coherent(~40%)双寡头格局。
Coherent 在 OFC 2026 上展示了 400mW 的 CW 激光器,面向 CPO 与硅光可插拔两类场景。
即便市场存在进入 CPO 后模块厂价值缩水的担忧,Coherent 作为外置光源的两大供应商之一,仍是 CPO 的受益方,这是它相对纯模块厂最核心的差异。
其他路线:公司多技术并行,同时布局硅光电路与 200G 砷化镓 VCSEL。管理层指引,1.6T 初期的放量由 EML 与硅光平台主导,VCSEL 版预计在 2026 年下半年爬坡。
不过,在当下的紧缺期,技术让位于供给,速率达标的前提下,下游基本照单全收;技术储备的价值,更多体现在下一代产品的竞争上。
海豚君认为,技术领先可以看作是向终端客户递交的"投名状"。下游 AIDC 对更高互连速率的需求是确定的,不确定的只是技术路线。
因此在更远期 3.2T/6.4T/12.8T 光模块上量时,无论最终哪条路线胜出,在多条路线上同时具备领先能力的厂商,都更可能率先通过客户验证、放量出货,享受技术红利带来的溢价。
总之,较强的技术储备意味着 COHR 不太可能因为技术路线的切换而陷入被动。
2、供给:紧缺期率先将 InP 晶圆升级至 6 英寸
Coherent 在紧缺期最核心的动作,是率先把 InP 晶圆从 3 英寸升级到 6 英寸。
2025 年 8 月起,公司位于美国德州 Sherman 和瑞典 Järfälla 的 6 英寸 InP 产线开始量产(全球首条 6 英寸 InP 晶圆平台),目前已在生产 EML、CW 激光器和光电二极管,良率持续高于原有的 3 英寸线。
6 英寸平台的核心收益在成本:同样一片晶圆,芯片产出约为 3 英寸的 4 倍,单颗成本降至一半以下。
产能上,公司虽未披露激光芯片的具体产能,但披露了 InP 产能的扩张节奏:FY24–FY25 约增长至原来的 3 倍,原计划 2026 年底再翻倍,实际提前一个季度达成,并计划在 2027 年底再翻一倍以上。
海豚君认为,随着德州超大晶圆厂 6 英寸 InP 产能的爬坡,COHR 的内部供应能力将进一步扩大,缓解公司自身业务的上游约束。
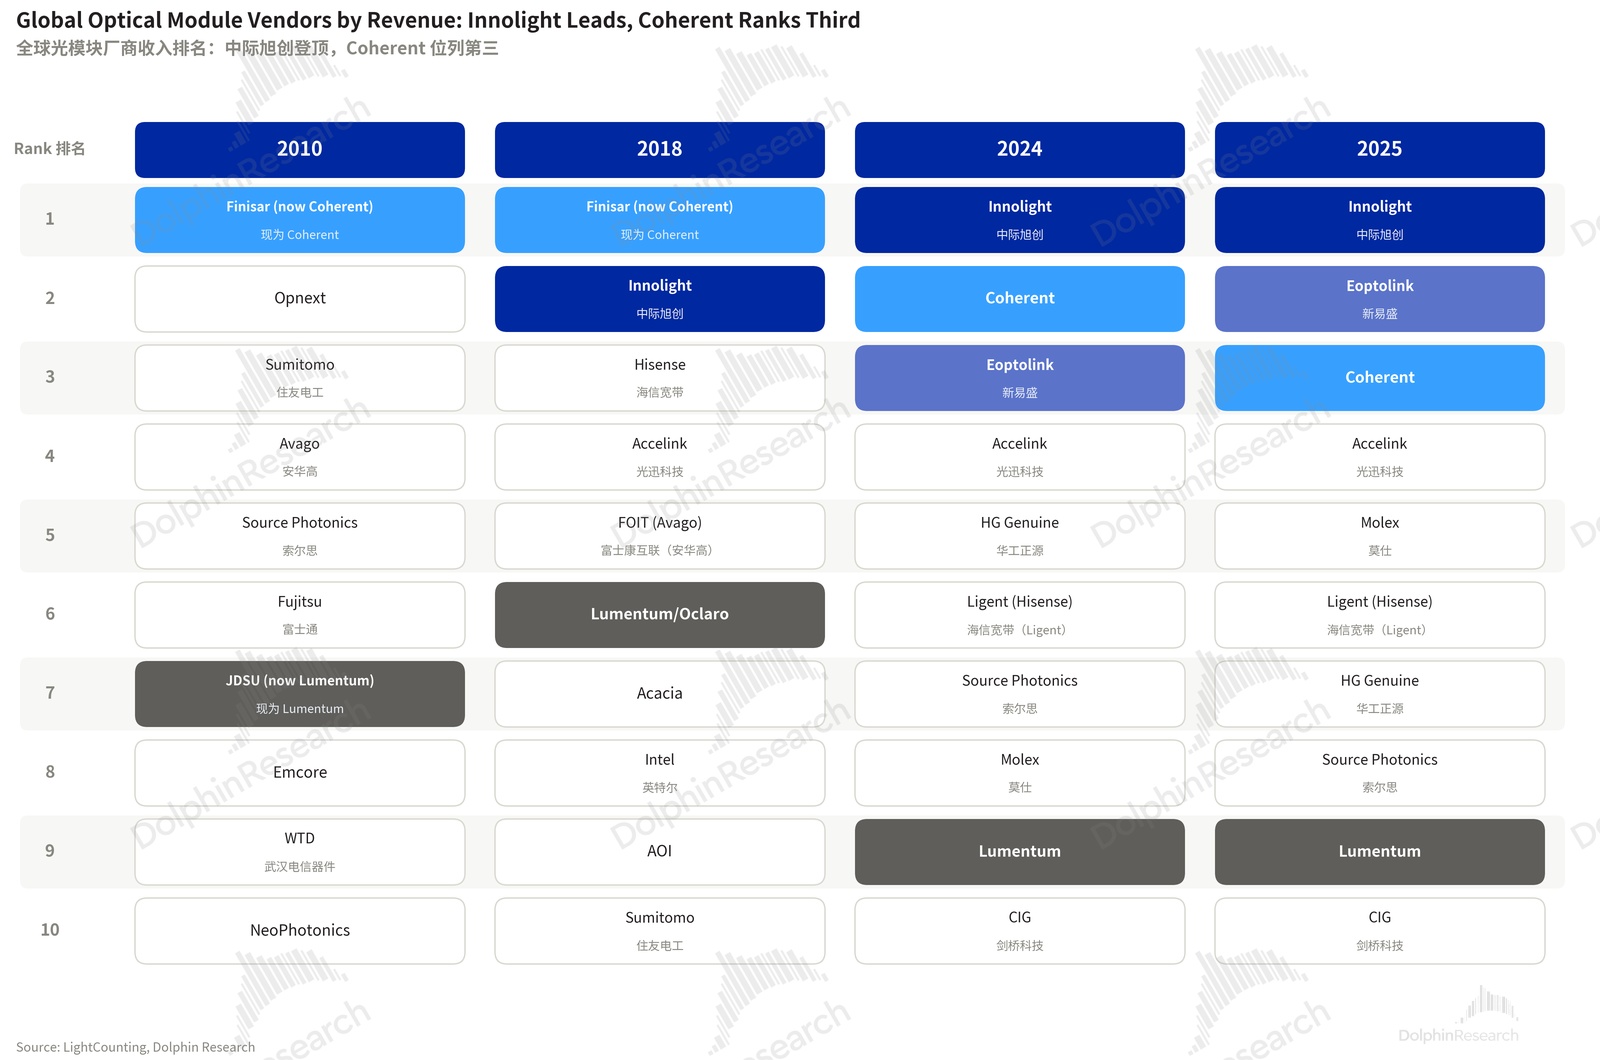
从结果看,Coherent 的光模块收入规模稳居全球前三,见下图。
3、下游:客户以股权锁产能
COHR 的客户绑定较为深入,其中最关键的是英伟达于 2026 年 3 月向它投资 20 亿美元,并附带数十亿美元的采购承诺和未来产能使用权;公司长协已签至本十年末,FY2027 订单已基本排满。
4、坚定垂直整合,为什么毛利率还是拉垮?
尽管 COHR 在一体化、技术和供给上的诸多优势,但这些优势似乎并没有反映在报表端。外采激光器芯片的中际旭创、新易盛毛利率反而高于 Coherent。
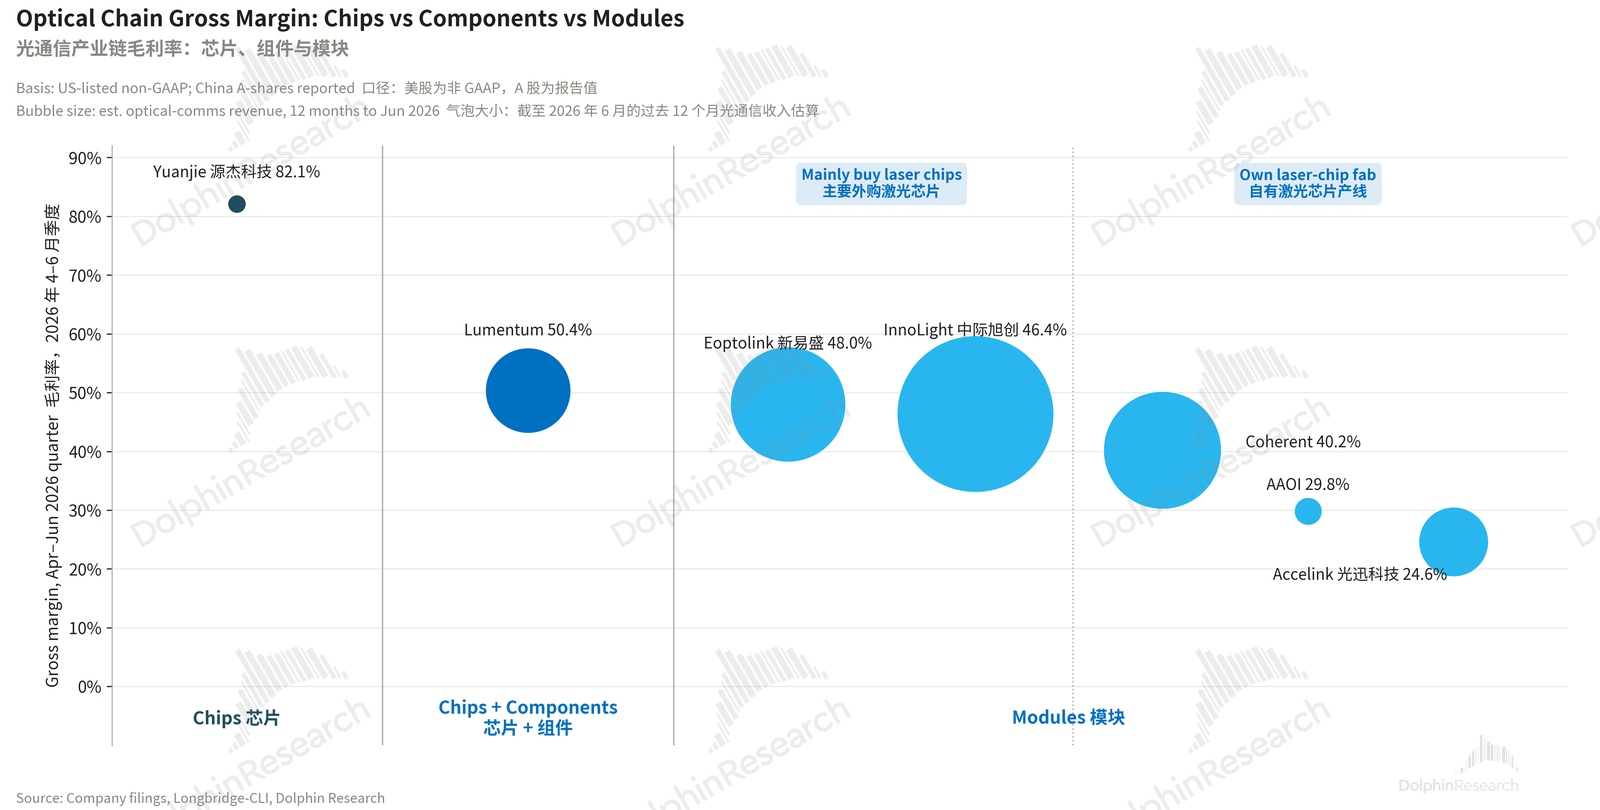
由于工业业务的毛利率高于公司整体,因此,Coherent 光通信业务(数据中心与通信分部)的毛利率低于整体毛利率,与两家中国龙头的实际差距更大。
结合管理层的表述,海豚君推测原因主要有三点:
- 光模块的良率和产品成本仍有改善空间;
- 定价优化起步较晚,供应趋紧后才在光通信业务上明显见效,效果尚未完全体现在毛利率上;
- 历次并购留下的厂区和低毛利产品线仍在清理,六个季度内公司已累计出售或关闭 30+ 个厂区。
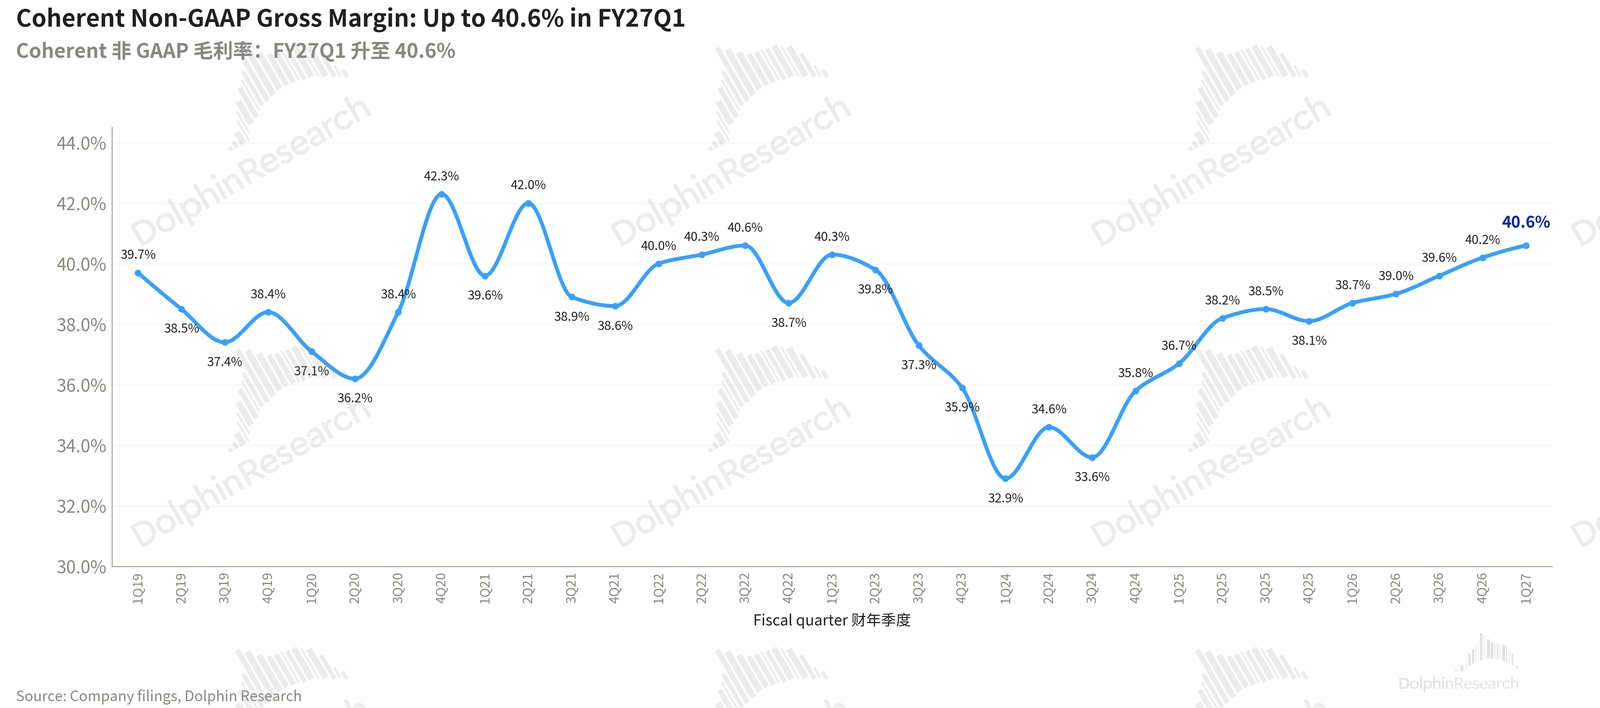
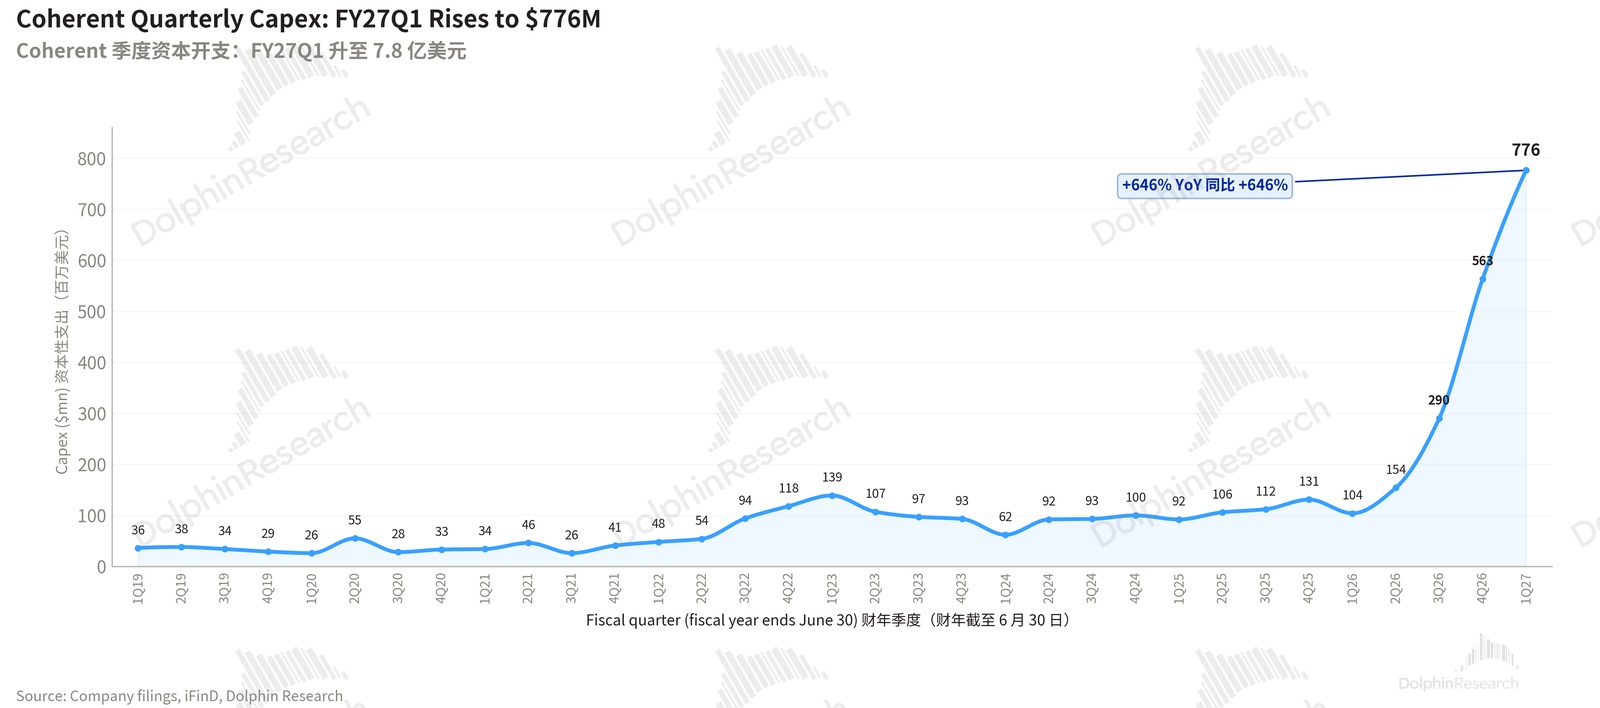
随着工业业务占比继续下降,公司整体毛利率将越来越接近光通信业务本身的水平。因此,海豚君将重点跟踪 6 英寸平台爬坡对光通信业务毛利率的贡献,以及资本开支的节奏(新增产能的折旧先于收入体现,爬坡期会压低毛利率)。
长期而言,公司能否迈向 45% 以上的毛利率目标,取决于垂直整合能否转化为光通信业务的成本优势。
后续报告中,我们将重点分析技术路线演进对芯片厂、模块厂价值的影响,并覆盖 Coherent 的 NPO/CPO 前景,敬请关注!
<此处结束>
风险披露与声明:海豚研究免责声明及一般披露
本文版权归属于原作者/机构。
以上内容仅代表作者个人观点,不代表平台立场。本内容仅供投资参考,不应被视为投资建议。如您对平台提供的内容服务有任何疑问或建议,请联系我们。