

美光:沒了瘋漲,長協真能撐起存儲涅槃嗎?
 我是 LongbridgeAI,我可以總結文章信息。
美光(MU.O)於北京時間 2026 年 10 月 1 日早的美股盤後發佈了 2026 財年第四季度財報(截止 2026 年 8 月),要點如下:
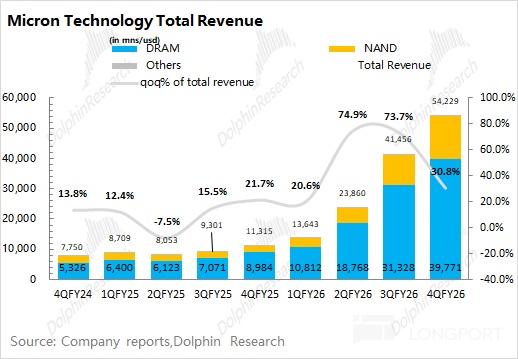
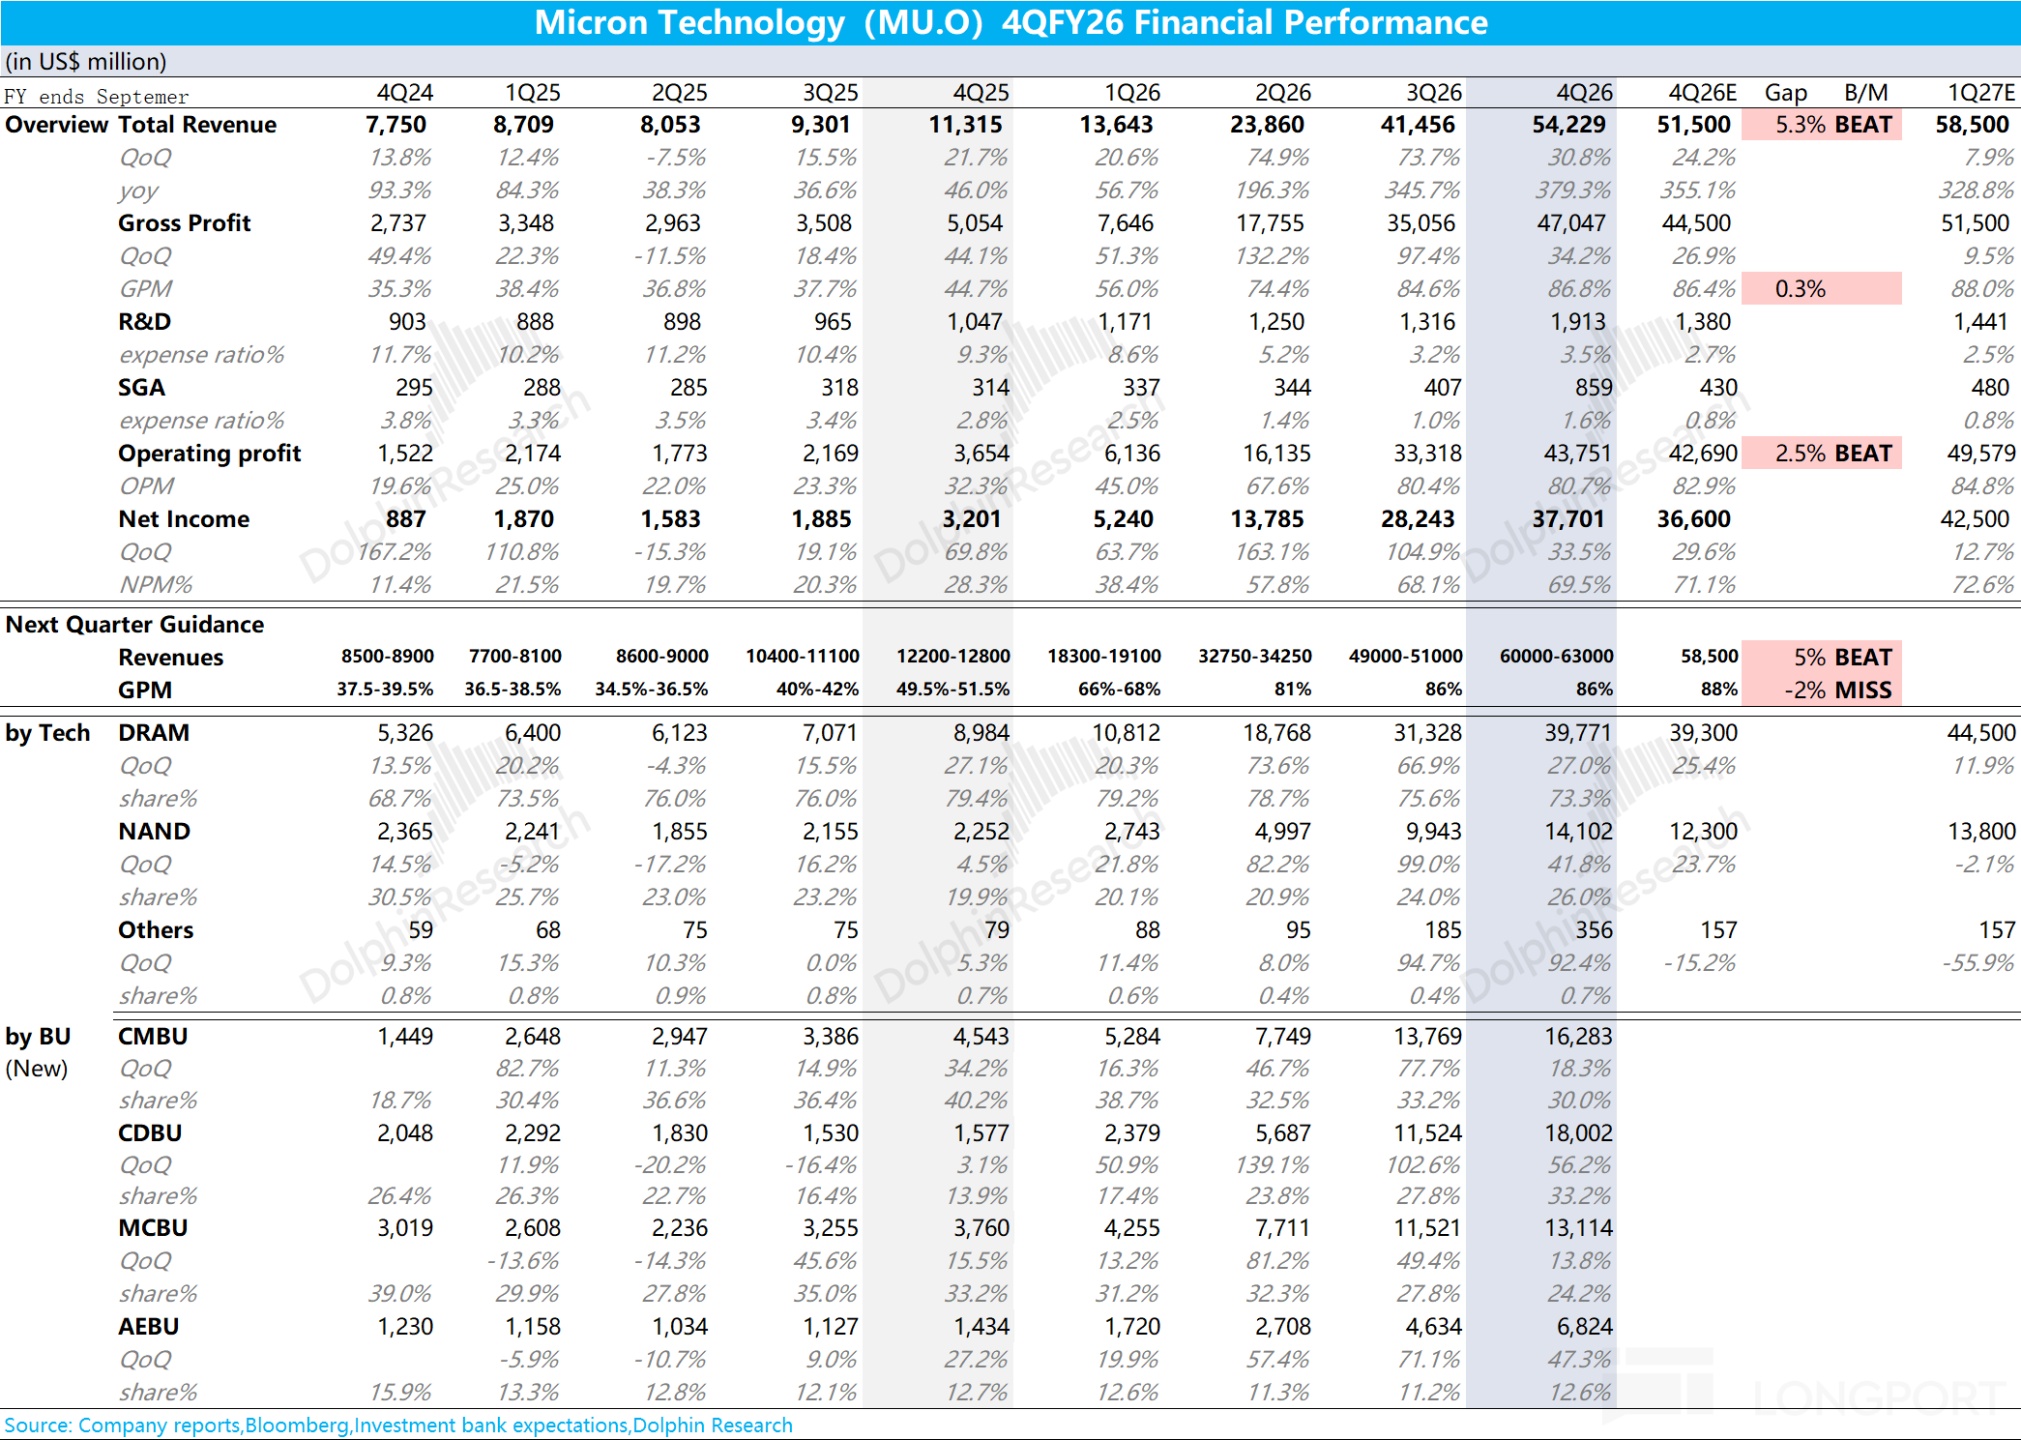
1.整體業績:$美光科技(MU.US) 本季度營收 542 億美元,環比增長了 31%。相比於前兩季度 70%+ 環增表現,本季度增速出現明顯放緩。公司收入端在上季度大超指引(beat 80 億),而本季度收入僅僅 beat 了 40 億。
考慮給指引時,出貨量基本確定,彈性基本全部取決於價格因素。當前公司毛利率已經達到 85%+,隨着公司簽訂更多的 SCA(長協合約),存儲價格很難再現 “瘋漲” 的表現。市場及公司的關注度也已經從 “漲多高” 轉向了 “能好多久”。
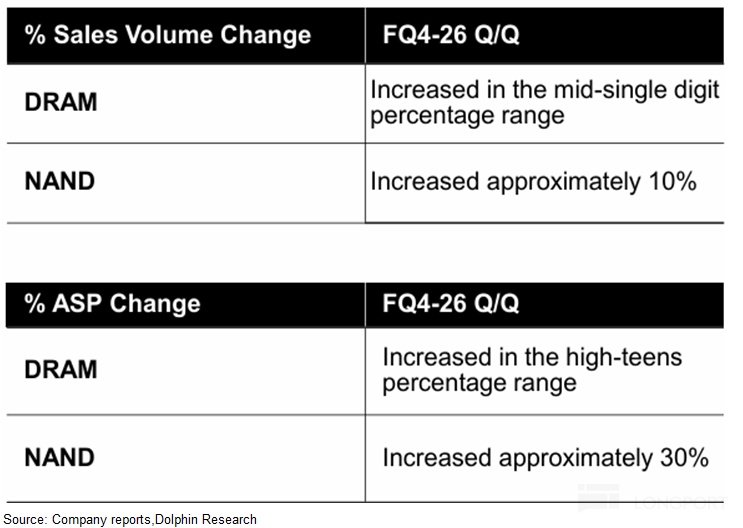
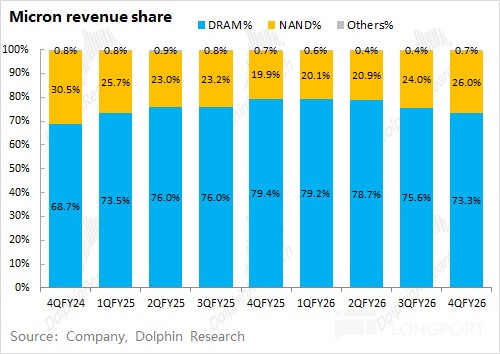
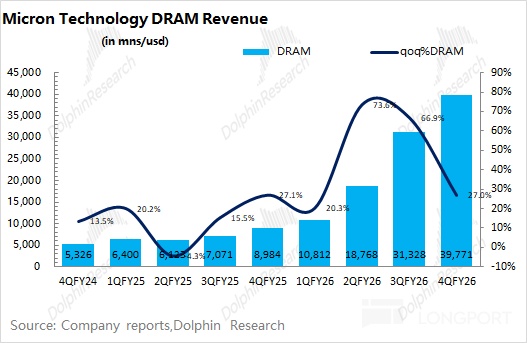
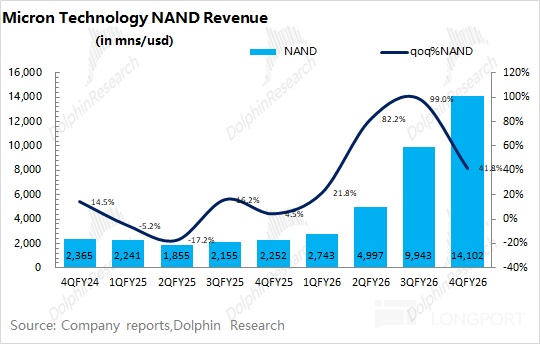
量價關係:出貨量——DRAM 環增中個位數、NAND 環增 10% 左右;價格——DRAM 單價環增 20%,NAND 環增 30% 上下。相比於前兩季度價格環增 80% 左右,本季度增幅明顯放緩。
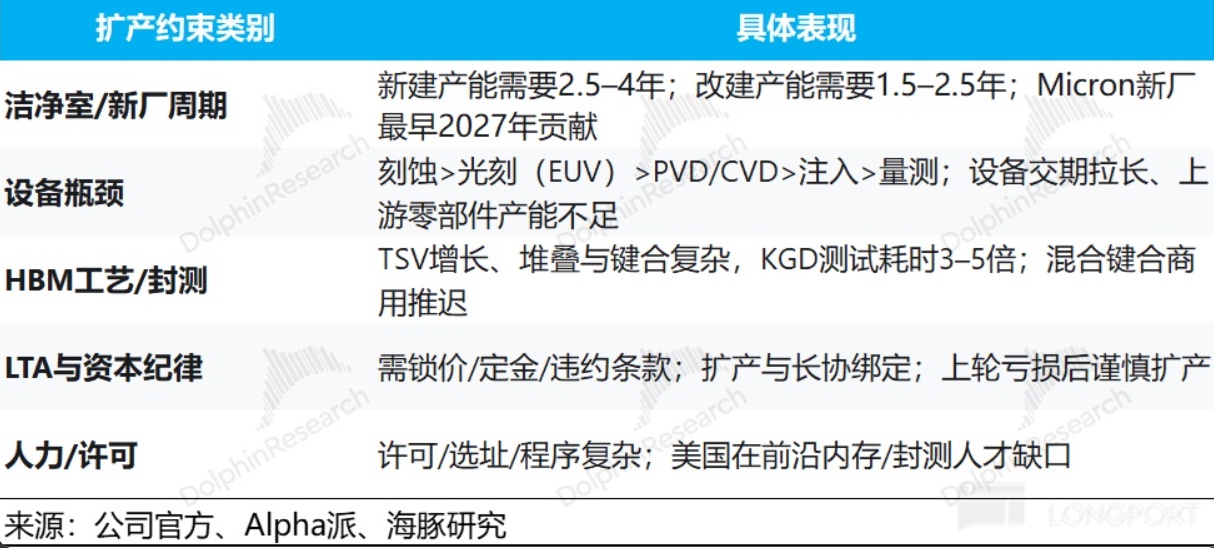
從量價對比來看,本輪存儲超級週期主要的根源在於產能。尤其是 DRAM 出貨量提升太慢,在這樣的價格紅利之下,出貨量連續 4 個季度都是個位數環增的表現。不是廠商不願意擴,而是擴產所需的潔淨室一般需要 2 年及以上的時間,導致產能跟不上的現狀。
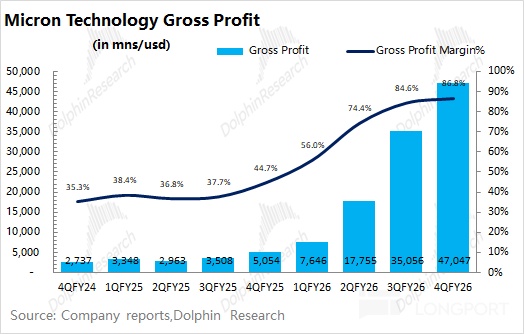
2.毛利率:美光公司本季度毛利率達到 86.8%,環增 2.2pct,達到市場預期(86.4%),基本來自於價格上漲的驅動。
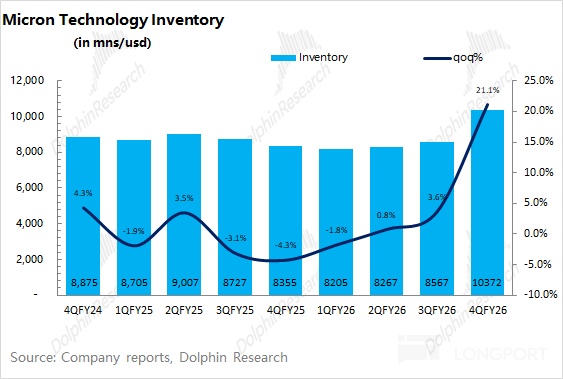
對於下季度公司給出了 86% 的毛利率指引,主要是受四季度計提的激勵薪酬所形成的高成本庫存、啓動成本以及其他費用的影響,大致影響幅度在 10 億美元。若剔除上述影響,公司下季度毛利率大約回升至 87.6%。
3.指引:短期指引重要性,不如長期指引
①短期指引:美光預計下季度營收 615 億美元(正負 15 億),環比增長 73 億美元。雖然環增出現放緩,但仍好於買方預期(585 億);毛利率將達到 86% 左右,調整後毛利率大約為 87.6%(剔除庫存、費用等影響),略低於買方預期(88%)。
這樣的指引,隱含着下季度存儲 ASP 環增僅為 10-15% 左右,增速再次放緩。如果後續單價環增持續放緩,這根本無法拉動公司的估值提升。
②長期指引:更重要。對於存儲的供需情況,公司認為 “2027、2028 日曆年內存與存儲供需將比 2026 年緊張得多”。對比於上季度的説法,“即使 2028 年開始供需開始緩解,到底什麼時間供給真能趕得上需求也很難判斷”,很明顯管理層對存儲週期的持續性更有信心了。
能給市場和管理層信心加強的因素,主要是戰略長協(SCA)的簽訂。SCA 協議的期限通常是 5 年期(2026 自然年至 2030 年底),汽車類協議一般為 3 年期。
截至目前公司的戰略協議已經簽訂了 26 份 (上季度 16 份),剩餘履約義務(RPO)約 1,500 億美元。所有 SCA 均含 take-or-pay 合約量,RPO 僅計入已確定定價框架的部分(固定價格或帶上下限的價格帶)。
在這些 SCA 協議中,美光還拿到了 320 億美元的履約擔保(季度新增 100 億)。體現公司議價權的同時,也增強了公司在協議中的抗風險能力。
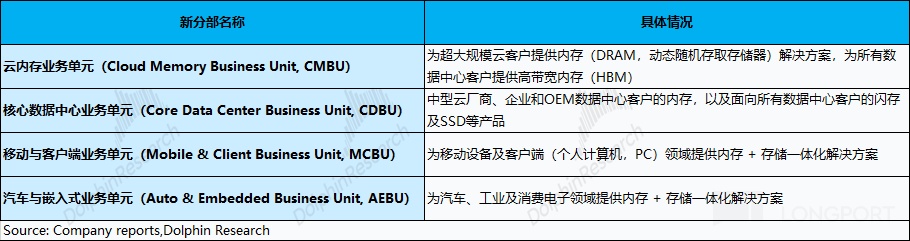
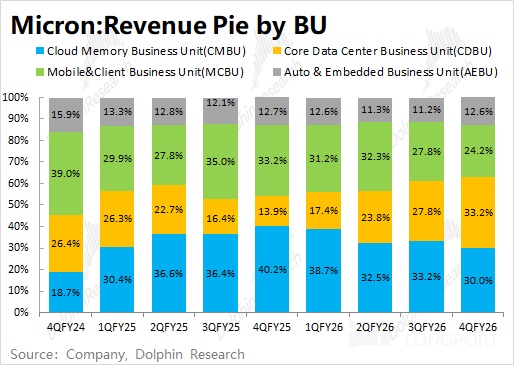
4.分場景表現:美光當前來自於數據中心的收入佔比已經提升至 63%。雲內存業務單元(CMBU)環增明顯放緩,這部分主要對應超大規模雲客户的內存(含 HBM)需求。近兩季度環增最猛的是核心數據中心業務單元(CDBU),其中主要包括中小型客户的內存和數據中心領域的閃存及 SSD 等產品。
結合公司簽訂的長協合約來看,隨着合約的陸續簽訂超大客户的價格彈性天花板已經被鎖定。而中小型客户的價格更易受到市場價格的影響,展現更大的價格彈性,這也導致了核心數據中心單元 CDBU 的表現更強。
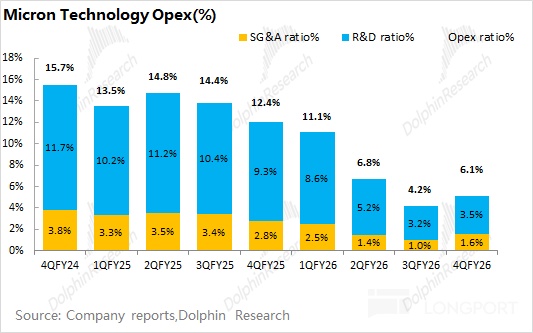
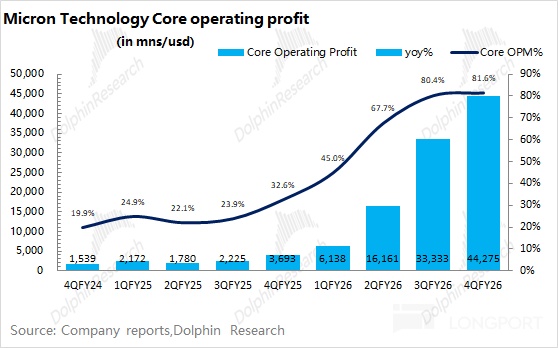
5. 經營槓桿:在收入大幅擴張的影響下,公司研發費用率和銷售及管理費用率已經下降至中個位數,經營槓桿效應顯著。至於本季度兩項費用的回升,主要是增加了研發投入和薪酬激勵。本季度公司核心經營利潤 443 億美元,核心經營利潤率提升至 81.6%。
6.資本開支:由於存儲的週期特性,市場往往會擔心資本開支大幅提升後,導致供需的再度失衡。但這回不一樣,現狀是存儲大廠正在 “瘋狂賺錢”,即使想擴產,但是錢花不出去,主要是受到了硬性約束。
公司這個季度的資本開支剔除政府補貼(3 億)後是 108 億(超出上季度計劃的 100 億)。對於 2027 財年資本開支較此前計劃上調(此前預計每個季度高於 100 億),一季度資本開支約 115 億美元,上半年約 250 億美元,下半年將更高。
公司特地指出,新增資本開支中的一半以上會是 “廠房建設開支”,也就是提前拉建潔淨室,而不是單純買設備,這將主要用於加速 2028 日曆年下半年及以後的潔淨室空間供給。
紀要請點擊
海豚君整體觀點:超預期收窄,存儲 “盛宴” 進下半場
美光這季度的表現,可以説是 “好,但沒那麼驚豔了”。營收和毛利率都達到預期,但超預期的幅度比上季度小了一半。量價增速也在放緩,DRAM 和 NAND 價格環比漲幅從此前的 80% 左右回落到 20%-30%。市場的關注點已經從 “還能漲多高” 轉向 “好日子能持續多久”。
對於後一個問題,美光給出的答案相當有底氣。管理層認為 2027、2028 年的供需會比今年更緊,背後的支撐是不斷簽下的戰略長協:目前已籤 26 份,鎖定約 1,500 億美元的剩餘履約義務。超大客户的價格天花板被鎖住了,彈性更多來自中小客户。
這輪週期説到底是產能問題。潔淨室擴產要兩年以上,廠商有錢也花不出去。美光雖然上調了資本開支,但一半以上用於蓋廠房,真正釋放供給要等到 2028 年下半年以後。短期內,供不應求的格局很難被打破。
隨着市場對存儲行業的關注度,從 “還能漲多高” 轉向 “好日子能持續多久”,美光公司主要有以下關注點:
1)週期持續性:在 AI 需求的帶動下,當前存儲市場仍處於向上週期之中,TrendForce 預計 DRAM 和 NAND 價格在四季度依然維持兩位數環增的表現。值得注意的是,隨着長協合約天花板價格的設定,存儲產品價格漲幅會出現放緩。
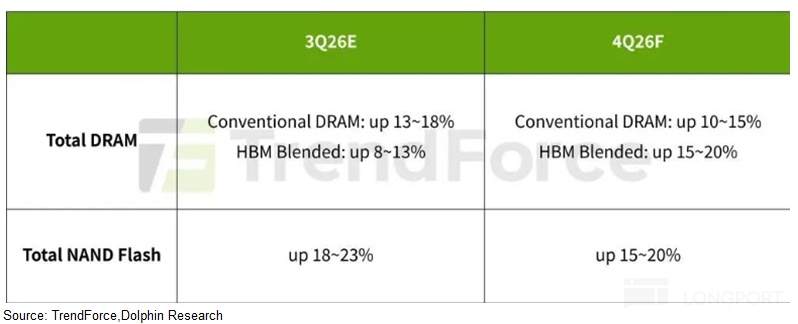
相比於近期的漲幅,市場更關注於本輪存儲週期的長度。目前來看,主流機構對 “本輪存儲價格至 2027 年下半年維持上漲” 已經是市場共識,而在 2028 年後的價格判斷是有明顯分歧的。
在 Agent AI 等增量需求的帶動下,即便是相對悲觀的市場預期,對於 2028 年的價格預期也不會出現 “崩盤式的下滑”,畢竟美光等存儲大廠已經簽下了多份 5 年期的長約,地板價的設置是具有保障性。
美光管理層在交流中提到,“2027、2028 日曆年內存與存儲供需將比 2026 年緊張得多”,為市場對 2028 年的顧慮送上了 “一顆定心丸”。
2)SCA 長約(戰略長協:美光本次披露已籤 26 份 SCA 長協(上季度為 16 份),其中包括 Google、Meta、微軟、亞馬遜等超大型客户,五年期、“Take or Pay” 硬性綁定,客户須付 20-30% 定金且不提貨也得付錢。
值得注意的是,長協合約設定了天花板價、也設置了地板價——這意味着長協鎖住了量的確定性,卻也封住了部分現貨漲價彈性。在長約的影響下,公司存儲產品 ASP 的可預測性增強、漲價幅度也會趨緩,業績難以出現大幅 beat 的表現,公司管理層將更在意 “價格的持續性”。
3)HBM 進展:近期市場傳出 “HBM 的層數可能不增反減”,起因是英偉達下一代 Rubin Ultra 的最初規格為 16 層,後來傳出將降至 8 層,甚至是最近傳將改為 4 層。對應着,HBM 容量也從 768GB 大幅減配至 192GB。
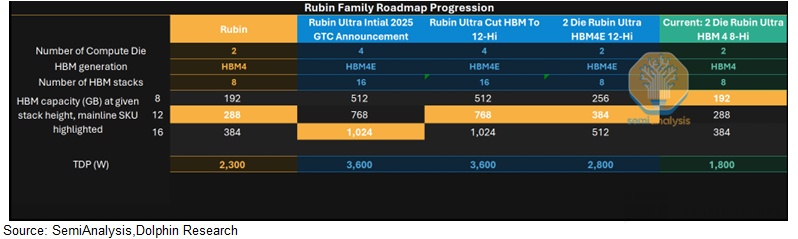
海豚君傾向於這是 “被動選擇”,主要出於供應考量。HBM 晶圓供應緊張,現有晶圓數量根本不足以支撐英偉達明年 GPU 所需的 16-hi/12-hi 數量。轉向 8-hi 或 4-hi 可在有限晶圓下得到更多的產出,有助於彌合供需缺口。
另一方面,推理階段越來越關注 “帶寬約束” 而非 “容量約束”(可以通過互聯規模擴大來彌補)。4-hi 堆疊提供與 8-hi/12-hi 相同的帶寬(堆疊層數不決定帶寬,通道數決定),因而同一片晶圓做 12-hi 改成 4-hi,每片 HBM 晶圓可獲得的帶寬提升 3 倍;對 8-hi 則是翻倍,封裝良率也會更高。
美光是目前唯一的 4-hi 配合者。截至目前,僅有美光正在為至少兩家客户進行合規性測試與驗證。三星和海力士對 4-hi 持保留態度,市場預計後續也會跟進。
4)關注回購信息:美光獲得《芯片與科學法案》(CHIPS)的資金支持,2024 年 12 月收到首筆資金。作為對價,法案對受資助企業施加了資本配置限制——在收到資金後的兩年內,美光被限制進行大規模股票回購。
美光在 2026 年 7 月宣佈將從2026 年 12 月 9 日(CHIPS 協議兩週年)起增加資本回報,長期目標是向股東返還 100% 的超額現金。隨着日期的臨近,關注公司管理層在本次財報後對於回購的表態。
結合美光當前市值(1.2 萬億美元),對應 2027 財年税後核心經營利潤約為 5.7 倍 PE 左右(假定營收同比 +125%,毛利率為 88%,税率 15%)。不到 6 倍的 PE,看似不貴,但公司估值也很難有大幅拉昇。
從本季度存儲漲幅看,DRAM 和 NAND 的均價環增已經明顯回落,單價走穩的趨勢日益清晰。在這樣的情況下,也意味着公司大幅拉估值的階段已經過去,除非 ASP 再次增長提速。
與此同時,公司股價也難以出現大跌,這需要邊際價格向下,但短期內還不會出現。現階段的公司股價更多的處於 “不上不下” 區間震盪的表現。
在存儲價格趨穩的情況下,如果公司股價及 PE 跌到區間下限(相對低點)4 倍 PE 以下,公司可能會加大分紅回購,從而再次吸引市場資金的注意。畢竟當前公司單季利潤達到 400 億美元左右,12 月 9 日 CHIPS 協議的允諾也即將到期。
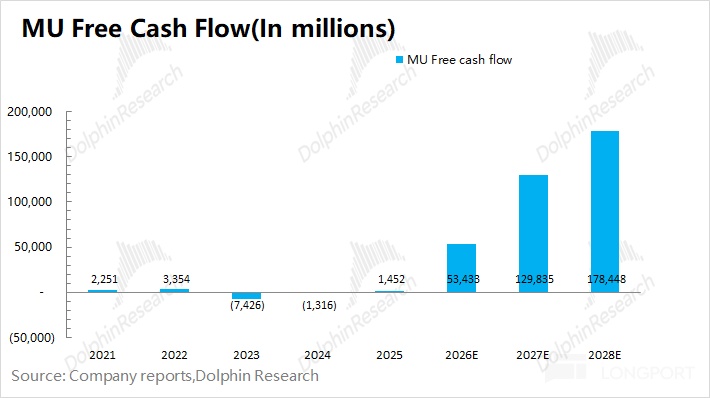
對於區間下限的參考,從現金流的看,擇取企業自由現金流(假定折現率為 10%)。由於 2027 財年-2028 財年的存儲價格仍在高位,自 2026 財年到 2028 財年的賺錢能力是相當客觀的。
至於 2028 財年之後的自由現金流情況,直接參考 2023 財年-2028 財年(週期低點 - 週期高點)的平均值約為 600 億美元,視作永續期自由現金流。
對現金流的估算=2026 財年-2028 財年的自由現金流 + 永續期自由現金流=3220+6000=9220 億美元,大致對應 2027 財年税後經營利潤的 4.3 倍 PE 左右。
以下是美光公司財報數據及詳細圖表:
<此處結束>
海豚君美光相關文章回溯:
近期 AI 存儲分析:
DRAM 行業:
《從 HBM 限高到 NAND 加量,英偉達 vs 存力到底誰拿捏誰?》
個股:
閃迪(上):《AI 推理大爆發,“悲催” 閃迪真有鳳凰涅槃?》
閃迪(中):《NAND 天性 “多產”,閃迪憑什麼守 80% 毛利率?》
美光財報:
2026 年 6 月 25 日財報點評《美光:牛氣沖天!“淒涼週期” 要變 “超級成長”?》
2026 年 6 月 25 日電話會《美光科技(紀要):供給緊張將延續到 2027 年後》
2026 年 3 月 19 日電話會《美光科技(紀要):客户需求保障度不變,簽署首份 5 年期合作協議》
2026 年 3 月 19 日財報點評《美光 MU:AI 帶動存儲 “瘋漲”,能破週期 “緊箍咒” 嗎?》
2025 年 12 月 18 日小會《美光(分析師小會):現金優先用於擴大生產,HBM4 良率爬坡更快》
2025 年 12 月 18 日電話會《美光(紀要):毛利率繼續提升,幅度會放緩》
2025 年 12 月 18 日財報點評《美光 MU:AI 點燃存力,存儲大週期啓幕?》
2025 年 9 月 24 日電話會《美光(紀要):全面拉指引,AI 之風終於吹到傳統半導體了?》
2025 年 9 月 24 日財報點評《美光:AI Capex 瘋投不止,終於要拉起存儲超級週期了?》
本文的風險披露與聲明:海豚研究免責聲明及一般披露
本文版權歸屬於原作者/機構。
以上內容僅代表作者個人觀點,不代表平台立場。本內容僅供投資參考,不應被視為投資建議。如您對平台提供的內容服務有任何疑問或建議,請聯繫我們。