

電動車熟透、“去寧” 運動來了,寧王這次真廢了?
 我是 LongbridgeAI,我可以總結文章信息。
2026年10月20日晚,$寧德時代(03750.HK)公佈2026年第三季度業績,來看重點:
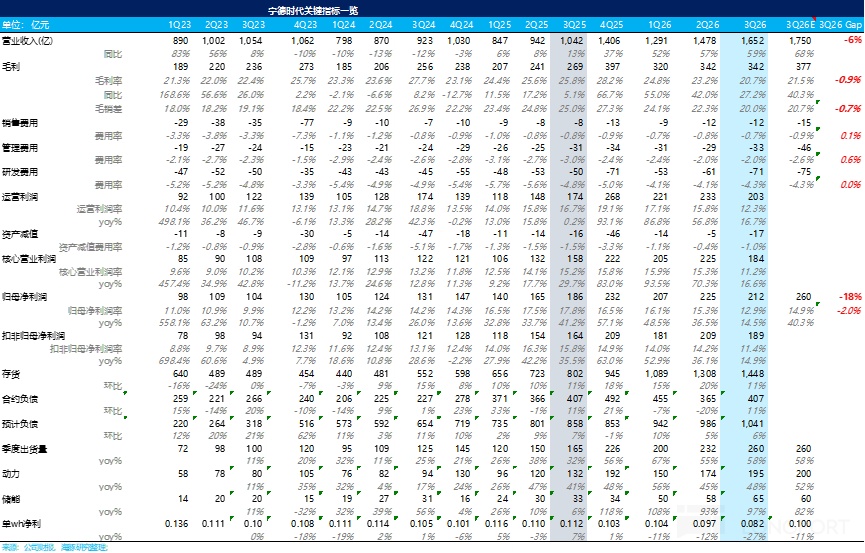
1)收入端繼續高增,但低於市場預期:2026年三季度,寧德時代單季收入達到1,652億元,同比增長59%,但低於市場預期的1,750億元。
收入端的高增長仍由出貨量驅動——三季度傳統旺季,疊加9月1日電池消費税開徵前下游客户的提前提貨。
2)出貨量繼續高增,基本符合預期:三季度公司確認收入的電池出貨量超過260GWh,同比增長約58%,環比增長約12%,基本符合市場預期。
拆分來看,動力電池出貨約195GWh(同比增長約48%)。國內新能源車銷量同比轉負的背景下,增長主要來自歐洲電動化提速(9月歐洲九國新能源車銷量同比+51%、滲透率升至43.2%)、自主品牌出口高增、商用車電動化以及單車帶電量的繼續提升。
儲能電池出貨約65GWh(同比接近翻倍),增速快於動力,全球儲能需求依舊高景氣,同時碳酸鋰價格回落也改善了儲能項目的經濟性。
3)單Wh收入環比持平,產品結構對沖鋰價聯動:三季度公司單Wh收入(總收入/出貨量)約0.57元/Wh,與二季度基本持平。
碳酸鋰價格自5月以來進入新一輪急跌,截至9月末累計下跌39%,動力電池的碳酸鋰聯動機制(傳導週期約1–2個月)使鋰價下行開始反映在售價上;但儲能正從直流側電芯向交流側系統延伸,產品結構的變化對沖了聯動降價。
4)毛利率環比明顯下滑,低於預期:2026年三季度,公司綜合毛利率為20.7%,低於市場預期的21.5%,環比二季度23.2%下滑約2.5個百分點,已連續三個季度走低。單Wh毛利由此從二季度的約0.148元/Wh降至約0.131元/Wh。
毛利額約342億元,與二季度基本環比持平;收入環比增長近12%,卻沒有帶來毛利的增長。
毛利率的環比下滑主要由於:
a. 產品結構——據管理層,本季附加值較低、製造相對簡單的產品佔比提升,加急交付的項目較多,且這一因素的影響大於税費;
b. 出口退税下調(9%降至6%)雖自4月1日起執行,但按發貨口徑在三季度才全季體現;
c. 二季度高位囤積的原材料與半成品在鋰價下行期集中耗用。
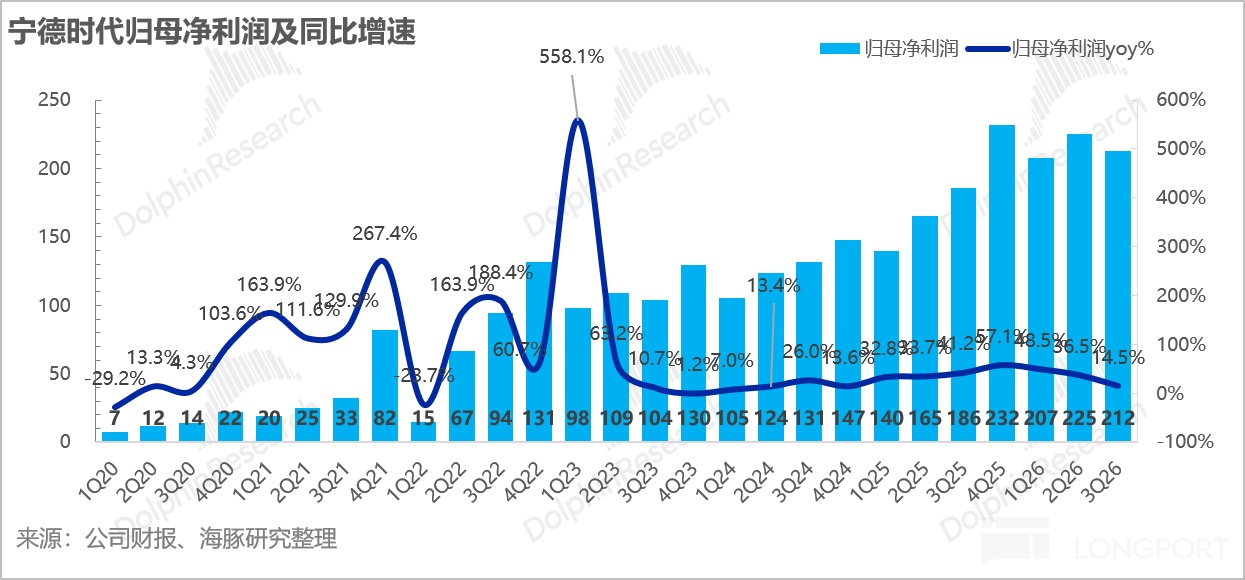
5)淨利潤低於預期近兩成,單Wh淨利跌至0.08元:三季度歸母淨利潤212.5億元,在收入同比增長59%時,淨利潤僅同比增長14.5%、而環比還在下滑6%,甚至還低於下調後的市場預期220-240億元。
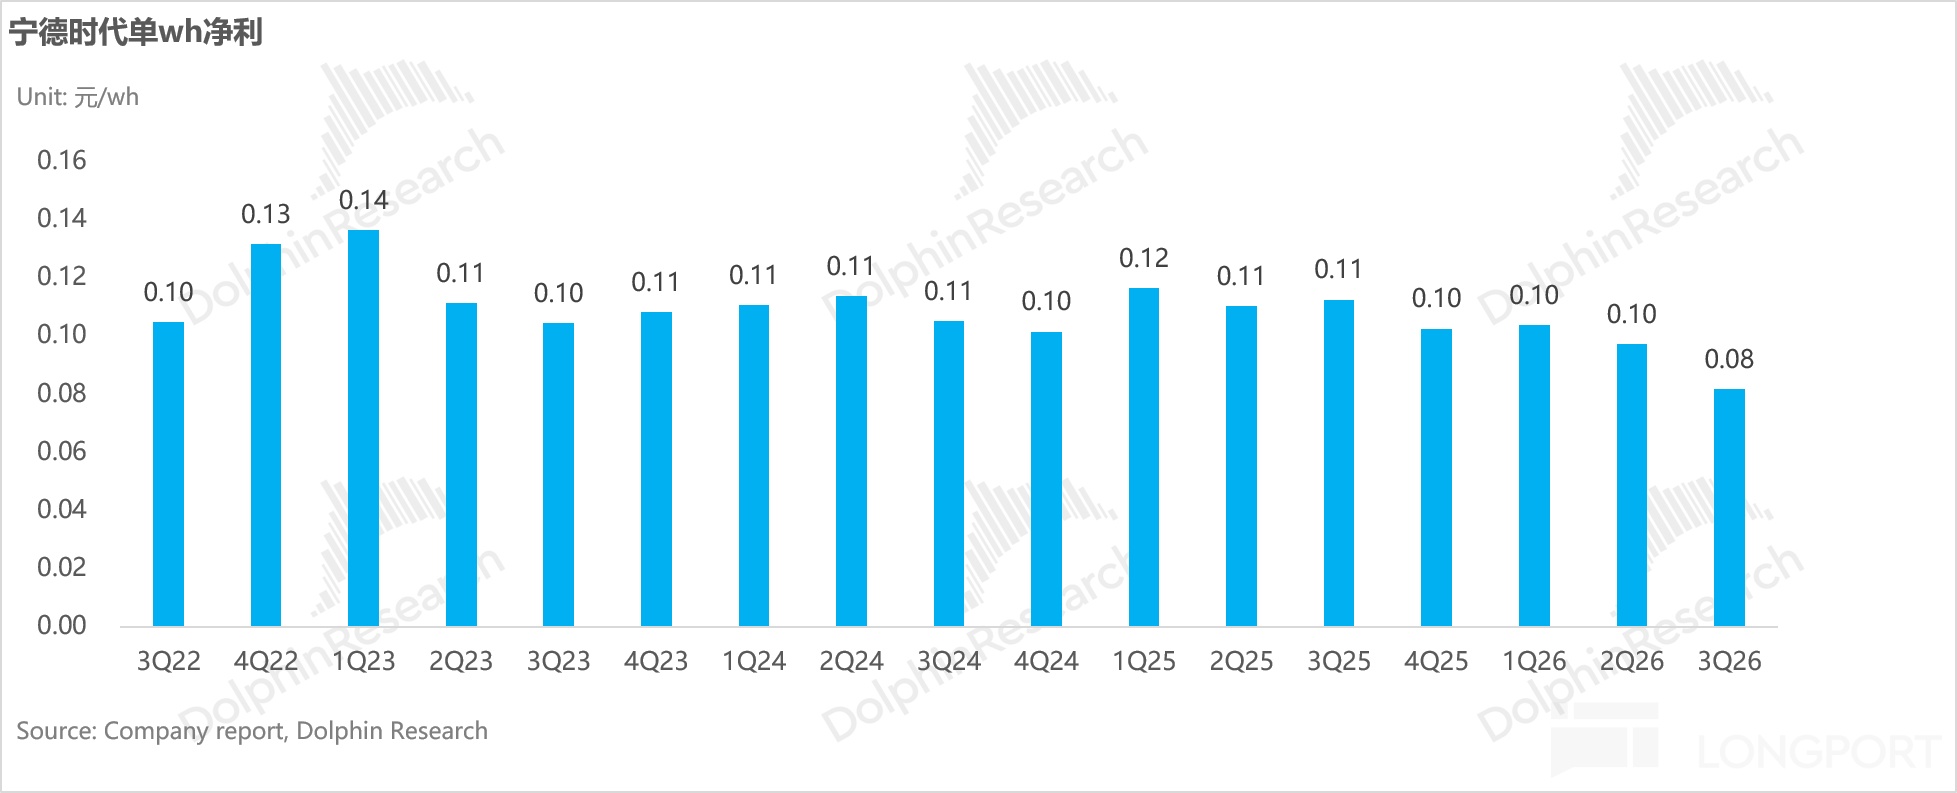
按超260GWh的出貨計算,單Wh淨利約0.082元/Wh(二季度約0.097元/Wh),環比下滑約15%。
海豚君認為利潤端的拖累主要來自於:
a.毛利率端的環比下滑;
b. 9月起開徵的2%電池消費税——税金及附加從二季度的6.9億元跳升至22.1億元,僅一個月即增加約15.3億元,大幅高於海豚君預計的8億元。管理層確認增量主要來自消費税;消費税為價內税,與客户的分擔方案尚未談定,談定之前由公司承擔,四季度將是整季影響;
c. 研發費用繼續上行至71.4億元(二季度61億元);
d. 由於鋰價快速下行,資產減值損失環比增加12億至17億元,主要是存貨跌價。
海豚君整體觀點:
整體來看,寧王三季度交出了一個“令人驚嚇”的業績,在收入同比仍然增長59%的同時,歸母淨利潤僅同比增長15%,大幅低於預期。而毛利率、單Wh淨利與經營現金流都在同步走弱,單Wh淨利從二季度的0.097元/Wh降至約0.082元/Wh。
而最大的拖累原因仍然是消費税(未與客户協商完成前全部計入),出口退税下調,資產減值上升等因素。
但需要注意的是,消費税在三季度隻影響了一個月,四季度將是整季影響;若與客户的分擔方案仍談不下來,管理層坦言四季度單位盈利壓力與三季度相近。
但自二季度財報以來,寧王港股股價已從約622港元跌至412港元附近,A股也一度跌至259元;期間公司仍在持續實施回購(9月18日仍有回購動作)。
海豚君認為,股價的回撤主要源於以下幾方面擔憂,而本次大幅下滑的單Wh淨利再次加重了市場的擔憂:
① 碳酸鋰急跌,需求端不確定性上升:市場擔心鋰電景氣度到頂,以及單價下滑和存貨減值對單Wh盈利的衝擊;
② 擔心2027年國內需求走弱(國內乘用車、國內儲能),但供給端產能集中釋放;
③ 擔心車企“去寧化”,寧王市佔率與議價權下滑;
④ 消費税、出口退税、返利三重壓力下單Wh淨利的下行空間。具體來看:
① 碳酸鋰急跌:鋰價快速回落,需求端的不確定性正在上升
與二季度市場擔憂的“鋰價上漲侵蝕利潤、引發需求負反饋”相反,三季度碳酸鋰進入新一輪急跌:5月以來現貨價格累計下跌39%,其中9月單月跌幅超過23%至12萬元/噸,10月中旬進一步回落至10萬元/噸上下,屬於歷史上跌速較快的階段之一。
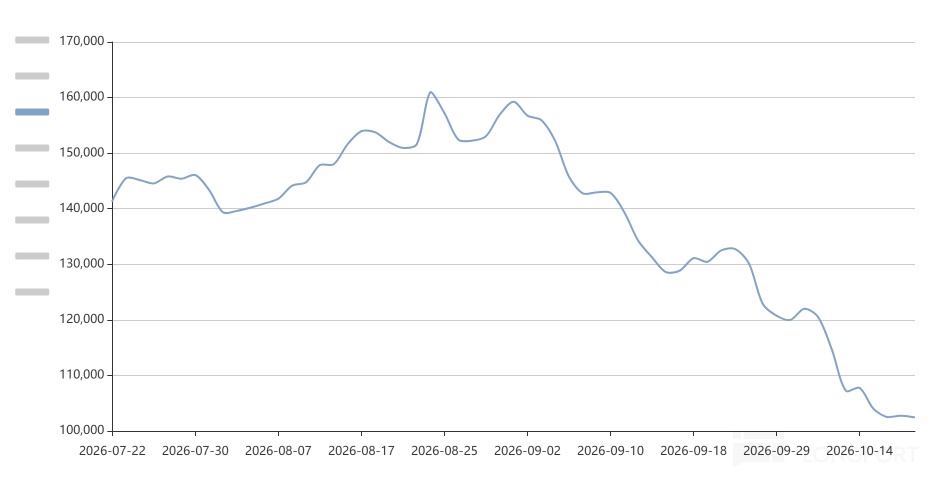
急跌的背後是供需兩端敍事的同時切換:
a. 供給端加速恢復:檢修產能集中復產,9月國內碳酸鋰產量預計環比回升約11%;津巴布韋精礦到港有望增加(華友津巴布韋礦2027年發貨目標100–120kt LCE,但2027年1月1日起出口禁令存在收緊可能);梘下窩鋰礦復產也在推進。
b. 需求端邊際走弱:據產業鏈跟蹤,9月前五大電池廠的生產pipeline從環比+7%下調至+2%,主因寧德下修——寧德9月產量預期累計下調14%至環比-5%,10月回升6%恢復至112GWh;
疊加儲能客户三季度排產下修、多家頭部電池與材料廠商下調四季度及2027年排產指引,以及儲能砍單傳聞,市場開始擔心2027年儲能增速大幅放緩、鋰由緊缺轉向寬鬆,並提前定價供給寬鬆的預期。
海豚君認為,鋰價下跌不能被簡單解讀為“成本利好”——價格是供需的結果。
二季度鋰價上漲時,下游排產飽滿、儲能備貨積極;而三季度鋰價在供給恢復的同時大幅下跌,邊際需求(尤其是國內儲能與國內乘用車)可能已跟不上供給恢復的節奏,需求端的不確定性在明顯上升。
對寧王而言,鋰價下跌也會帶動售價下調以及存貨減值風險上升:
a.售價聯動下調:動力電池售價按1–2個月週期與碳酸鋰聯動,三季度開始反映5–8月的鋰價下行,而9月跌幅最大,四季度聯動降價會更明顯。
b.存貨減值風險:三季度碳酸鋰均價環比下跌約14%。而公司二季度末存貨約1,310億元的歷史高位、三季度末進一步升至1,448億元。在鋰價快速下行期,這部分高價庫存的耗用會壓縮當期單位毛利,並帶來存貨跌價準備的回升。
三季度資產減值損失17.1億元(二季度約5億元),高於一致預期的12.6億元,環比明顯回升。若四季度鋰價維持在11–12萬元/噸,仍有一定減值壓力。
鋰價急跌常伴隨寧王估值回調,但關鍵看需求能否接住:
從歷史覆盤來看,碳酸鋰從2022年11月約60萬元/噸的峯值跌至2023年底約10萬元/噸;寧王市值則從2021年底約1.6萬億元的高點一路回落,到2024年1月底估值見底時最低約6,000億元,PE(TTM)一度壓縮至14倍。
但2024年是反例:上游跌價帶來成本紅利,單Wh淨利穩定在約0.11元,疊加儲能成為第二增長曲線,寧王業績連續超預期,估值和市值隨之修復,市值相比最低點接近翻倍。
但需要注意的是,2024年鋰價下跌時儲能需求正在爆發,成本紅利得以兑現為利潤;而本輪鋰價下跌伴隨的恰恰是對2027年需求的擔憂——成本紅利能否轉化為利潤,取決於需求能否企穩。
② 2027年:國內需求走弱 vs 供給集中釋放
自8月以來,投資者的擔憂已從“2027年需求增速放緩”擴展到“產能過剩、利用率下滑、新一輪價格戰”,部分投資者甚至擔心2027年儲能會像今年的光伏裝機一樣出現負增長。具體來看:
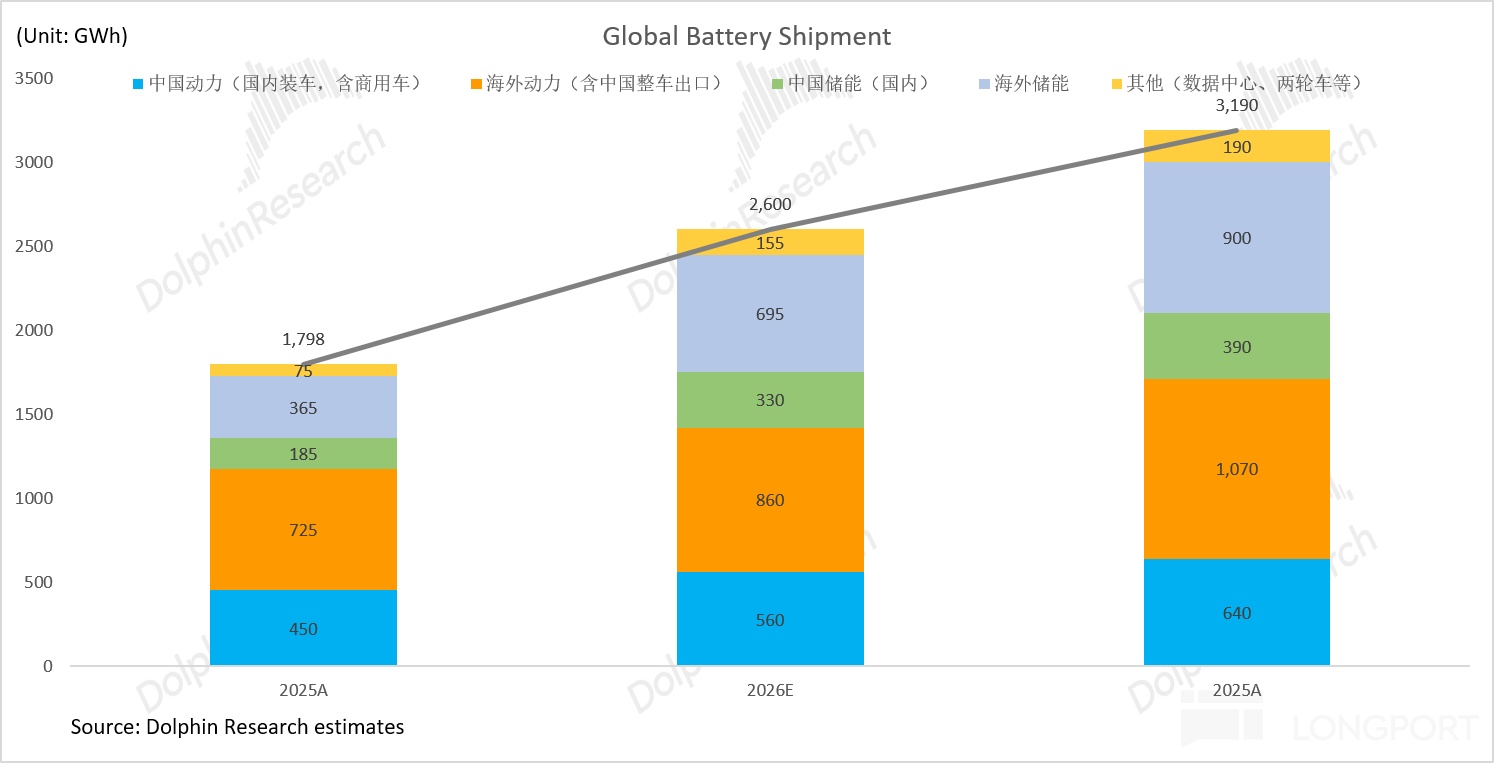
總量:海豚君預計2027年電池出貨量增速從約40%回落至20%–25%,結構上“國內放緩、海外接力”
2026年全球鋰電需求預計增長約36%–45%,海豚君預計2027年將明顯放緩至約20%–25%。
拆分來看,增速放緩主要來自國內——國內乘用車與國內儲能從高增轉為低增,而海外儲能、海外動力與國內商用車仍保持20%–50%的增長,接棒成為增量主力:
a. 中國動力:2027年增速約15%,乘用車持平、商用車接力
乘用車:國內新能源車滲透率已超過60%,已經進入存量競爭。1–9月國內新能源車零售同比-12.8%,但電池需求顯著跑贏整車:
1–9月國內動力電池裝車量同比+17%,動力電池銷量(含出口)同比+38%,主要來自單車帶電量的提升——1–9月新能源車單車平均帶電量69.5kWh,同比+32%,其中純電/插混分別+17%/+44%,純電車型大電池化、增程“大電池+小油箱”成為趨勢。
展望2027年,帶電量提升的邊際效應減弱,僅能對沖整車銷量的下滑,雖然購置税2027年仍維持5%的減半徵收,2028年才恢復至10%,反而可能前置部分2027年需求,但保守情形下預計寧王27年國內乘用車電池銷量同比大致持平;
商用車:電動重卡滲透率從2024年的13%升至三季度的34%,單車帶電量約220kWh,是乘用車(約69kWh)的3倍以上,“高帶電量的槓桿效應”明顯;年初至今寧王商用車電池裝車量同比+53%,而寧王在商用車上的市佔率已達到60%-70%。
在柴油高價、補貼與運營成本下降的共同作用下,電動重卡回本期已縮短至約2年以內,海豚君預計2027年寧王國內商用車電池銷量仍將增長約50%。
b. 中國儲能:2027年增速約15%–20%,出貨與裝機的缺口是最大分歧
2026年國內儲能是全行業增速最快的板塊:1–8月國內儲能電池銷量同比+98%,GS預計全年+80%,公司預計國內儲能市場(提貨口徑)約300–350GWh。但同期國內儲能裝機僅增長29%,裝機/銷量的比例從2025年的59%降至21%,部分項目因省級政策細則未落地推遲至2027年;作為領先指標的國內儲能招標,1–8月同比+86%,9月已放緩至+15%。
因此,海豚君預計2027年國內儲能需求增速將從2026年的約80%以上大幅放緩至約15%–20%。
c. 海外:儲能約+30%、動力約+25%,成為2027年的主要增量
海外儲能:年初至今中國以外的全球儲能部署同比+84%,1–8月中國儲能電池出口同比+42%。天然氣與電價上行、能源安全訴求,以及AI算力帶來的電力需求,使海外儲能從“可選”變為“剛需”,海豚君預計2027年中國以外的全球儲能需求仍將增長約30%。
海外動力:1–9月歐洲九國新能源車累計銷量288萬輛,同比+39%(9月+51%,滲透率升至43.2%);吉利、長城1–9月新能源車出口分別同比+162%/+42%。
年初至今寧王在歐洲的裝車量同比+32%,在其他海外地區(中、美、歐以外)+158%;海豚君預計海外動力電池需求保持25%的增速。
綜合來看,海豚君預計2027年全球鋰電需求增長約20%–25%:中國動力約+15%、中國儲能約+15%–20%、海外動力約+25%、海外儲能約+30%。
電話會上,管理層也判斷2027年行業需求增長20%–30%“可達且不算高”。
d. 供給端:產能利用率回落
據測算,2027年行業有效產能或增長約40%,高於全球鋰電需求約20%–25%的增速,行業產能利用率或從約80%降至約70%,但仍要高於2023–2024年約60%的水平。
與上一輪不同的是:政府已收緊新增產能審批(擴產審批收歸中央、企業分類管理),新增產能將從2027年下半年起收緊,寧王也轉向通過收購(如吉利旗下的重慶耀寧)獲取已獲批產能。
而按照2027年寧王出貨量1225GWh計算(同比增長24%),假設產銷比1.05-1.1,2027年末產能1700-1800GWh計算,產能利用率仍有72%-79%,雖然較2025年和1H26的95%大幅回落,但仍處於正常化水平。
③ "去寧化"對出貨量的直接影響有限,但邊際議價與份額壓力真實存在
三季度“去寧化”的新聞集中發酵:小米新車型引入中航鋰電、欣旺達作為二供;理想宣佈自研電池逐步覆蓋全系車型——2026款i6首發自研5C電池,新一代MEGA、i9將隨產能爬坡逐步從寧王切換至自研平台,理想還與欣旺達成立合資公司;吉利極氪等也在推進多元化供應。
但 “去寧化”對出貨量的直接影響有限:
a. 單一客户敞口小:據GGII數據,小米、理想各自僅佔寧王年初至今國內動力電池出貨的約7%–8%,而國內電動車本身只佔寧王總出貨的不到35%,即單一客户寧王對總出貨量的影響僅約2%–3%(約20GWh-30GWh)。
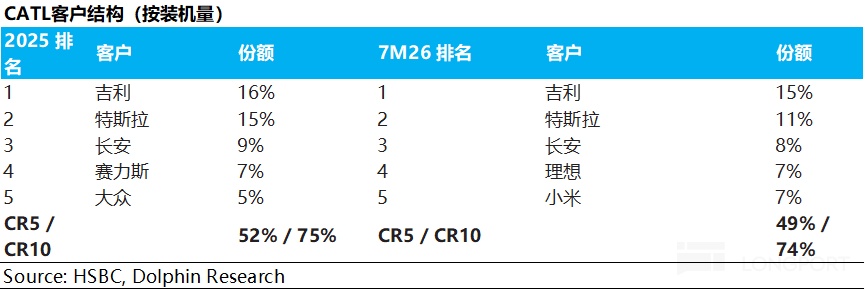
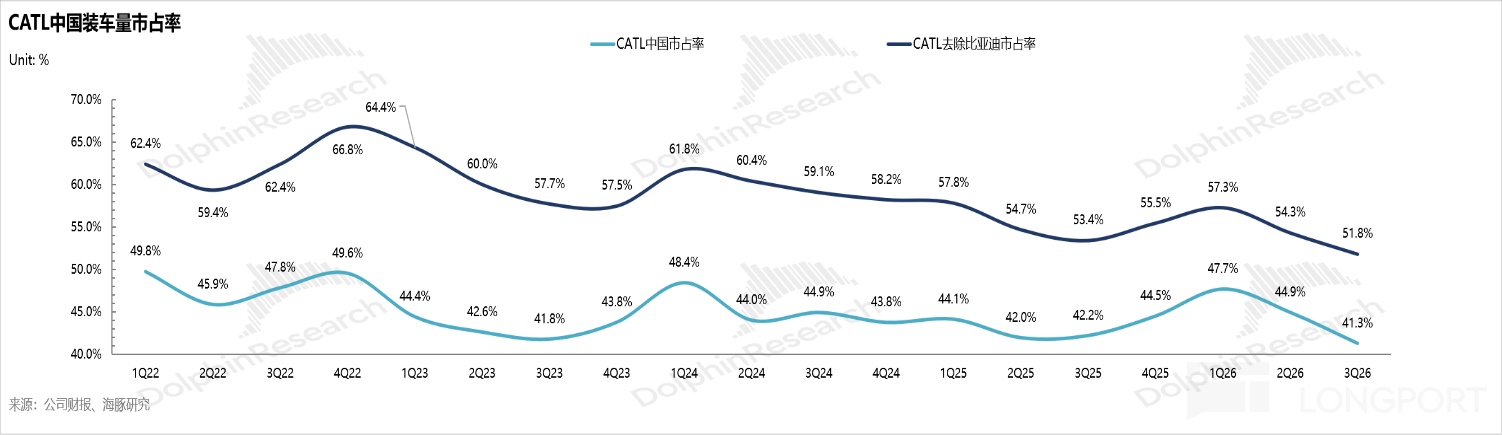
b. 國內份額開始下滑,邊際議價與份額壓力真實存在:寧王國內裝車量市佔率在1Q26衝高至47.7%後連續兩個季度回落,3Q26降至41.3%,剔除比亞迪後的份額也從57.3%降至51.8%。
但全球份額暫未明顯鬆動,1–8月為39.4%(2025年為39.1%);客户層面也並非單向流出,蔚來樂道、廣汽埃安等客户也在回流。
從車企自研角度,自研電池上面臨資本開支高、產能利用率低的問題,吉利自建產能利用不足即是例證。
但車企在國內價格戰中利潤持續被壓縮,海外原本是利潤墊,但2027年4月起新能源整車出口退税率將由13%降至9%,這塊墊子也在變薄,車企壓價動機只會更強。二供既分走份額,也是車企壓價的籌碼,寧王在剩餘份額上的議價空間隨之收窄。
但與此同時,寧王也在主動以產品週期對沖客户流失:超充(第三代神行/麒麟)+換電(超換一體站、巧克力電池)+2028年底10萬座補能網絡,鈉離子電池量產開啓輕商與入門乘用車新增市場、凝聚態電池卡位超高端車型,儲能向系統集成延伸。
④ 税負+返利:是真正拖累2027年淨利潤端的最大因素
三季度起,受消費税恢復徵收(2%税率實行1個月)及出口退税率下調全額體現的雙重影響,公司單位盈利階段性承壓,單Wh淨利潤降至約0.082元,同比下滑27%。展望2026年四季度及2027年,公司仍需直面兩大政策層面的利潤削弱:
a. 電池消費税恢復徵收: 根據政策,電池消費税於2026年9月起恢復徵收2%,並將在2027年9月升至4%(計入税金及附加)。
考慮到公司有超30%的出貨來自海外(免徵消費税),核心博弈點在於國內環節的税負轉嫁能力。
以2027年測算(前8個月2%、後4個月4%,全年加權平均約2.7%):假設全年總出貨量1,225GWh,國內佔比約70%。
悲觀情景(完全無法轉嫁):税前利潤拖累約140億元,税後約120億元,對應單Wh淨利減損約0.010元。
中性情景(向下遊轉嫁50%):税後利潤拖累約60億元,對應單Wh淨利減損約0.005元。
b. 電池出口退税取消: 電池出口退税率繼2026年4月由9%降至6%後,將於2027年1月起徹底歸零。不可退還的進項税將計入營業成本,直接衝擊公司當前盈利能力最強的海外業務(收入佔比超30%)。 以2027年國內出口電池收入約2,250億元為基準,相較2026年加權平均6.75%的退税率,退税歸零將新增成本約150億元(税後約130億元)。
悲觀情景(完全自擔成本):對應單Wh淨利減損約0.011元,拖累2027年淨利潤約13%。
中性情景(自擔20%–50%):考慮到該政策波及所有中國電池廠,而日韓競對成本本就更高,疊加海外儲能項目定價調整更為靈活,其實際轉嫁難度遠低於國內消費税。
若公司僅自擔20%–50%,税後影響約在26–65億元,對應單Wh淨利減損僅0.002–0.005元(拖累總利潤3%–6%)。
綜合影響:合計來看,若極端情況下兩項税負均無法轉嫁,2027年税後利潤將受損約250億元(單Wh淨利下降約0.020元),2027年單Wh淨利潤已經不足0.08元/Wh(預計0.075元/Wh)。
而在中性情景下,税後利潤拖累約在85–125億元,單Wh淨利下降0.007–0.010元,2027年單Wh淨利預計在0.085-0.09元/Wh。
估值:
因此,中性假設下,海豚君預計寧王2027年出貨量同比增長24%至1226GWh,2027年的淨利潤在1042-1100億元,同比增長9%-15%,參考2023年以來鋰電下行週期中寧王約15倍的前瞻PE中樞,對應估值約1.56–1.65萬億元,與當前港股市值基本持平,上行空間有限。
而在悲觀情形下(税負基本由公司自擔、2027年國內需求進一步走弱),海豚君預計寧王2027年淨利潤僅約920億元,同比下滑約4%(單Wh淨利約0.075元/Wh)。
參考2024年初估值底部約11–12倍的前瞻PE,對應估值約1萬億元,相比當前約1.2萬億元的A股市值仍有約16%的下跌空間,相比港股市值的下跌空間則更大。
因此,海豚君認為,三季度單Wh淨利並未守住0.09–0.1元/Wh,而是提前跌至0.08元附近,而消費税的分擔方案仍在與客户協商、四季度還將迎來整季計徵。
在中性假設下,寧王當前的港股市值已基本反映其合理估值,上行空間有限;而悲觀情形下,A股仍有約16%的下跌空間,當前的風險收益比並不佔優。
海豚君建議暫時觀望,等待單Wh淨利企穩的信號:一是消費税分擔談判的結果;二是四季度消費税整季計徵後,單Wh淨利能否守住0.08元/Wh;三是12月起與上游材料商對2027年排產的溝通情況。
若A股市值進一步回落至約1萬億元的悲觀情形估值,下行空間已基本釋放,而回到中性估值仍有約55%–65%的修復空間,屆時可考慮逢低逐步佈局。
消費税分擔方案落地、碳酸鋰價格企穩、儲能訂單和排產超預期,以及海外地緣風險(美國排除條款、匈牙利合規審查)的緩和,都將是估值修復的潛在催化劑。
以下是詳細內容:
一. 收入端低於預期,毛利率明顯下滑
1. 收入端仍然保持高增速,旺季疊加提前提貨
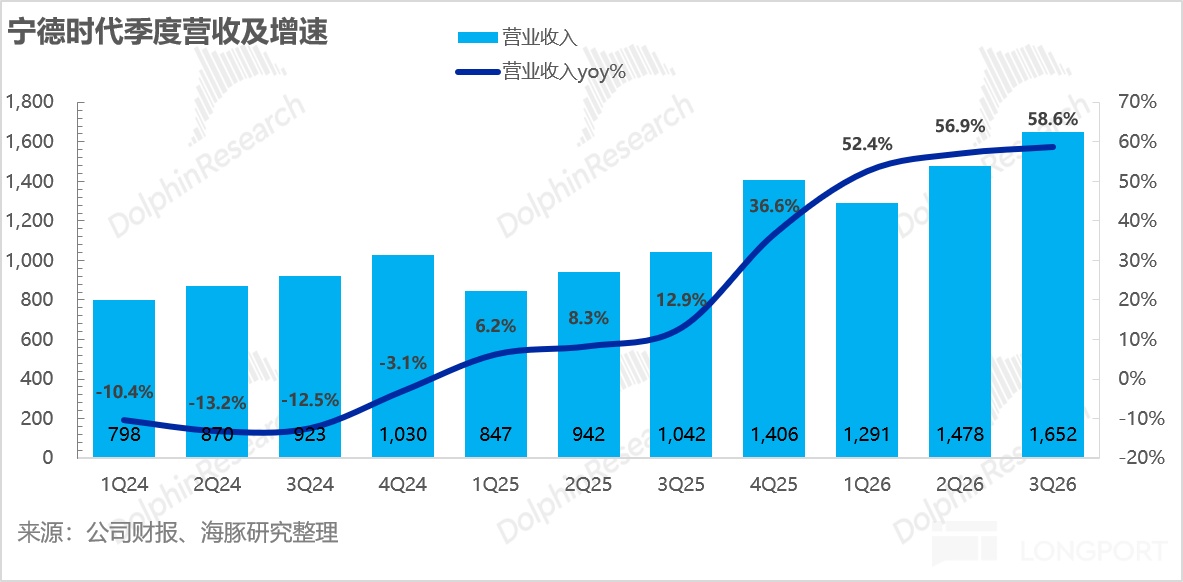
2026年三季度,寧王單季收入1,652億元,同比增速達到58.6%,較市場預期的1,750億元低約5.6%。
收入的高增速主要由出貨量高增驅動(3Q26出貨量同比提升約58%),而單Wh收入約0.57元/Wh,與二季度基本持平。
1.1 電池出貨量:基本符合預期
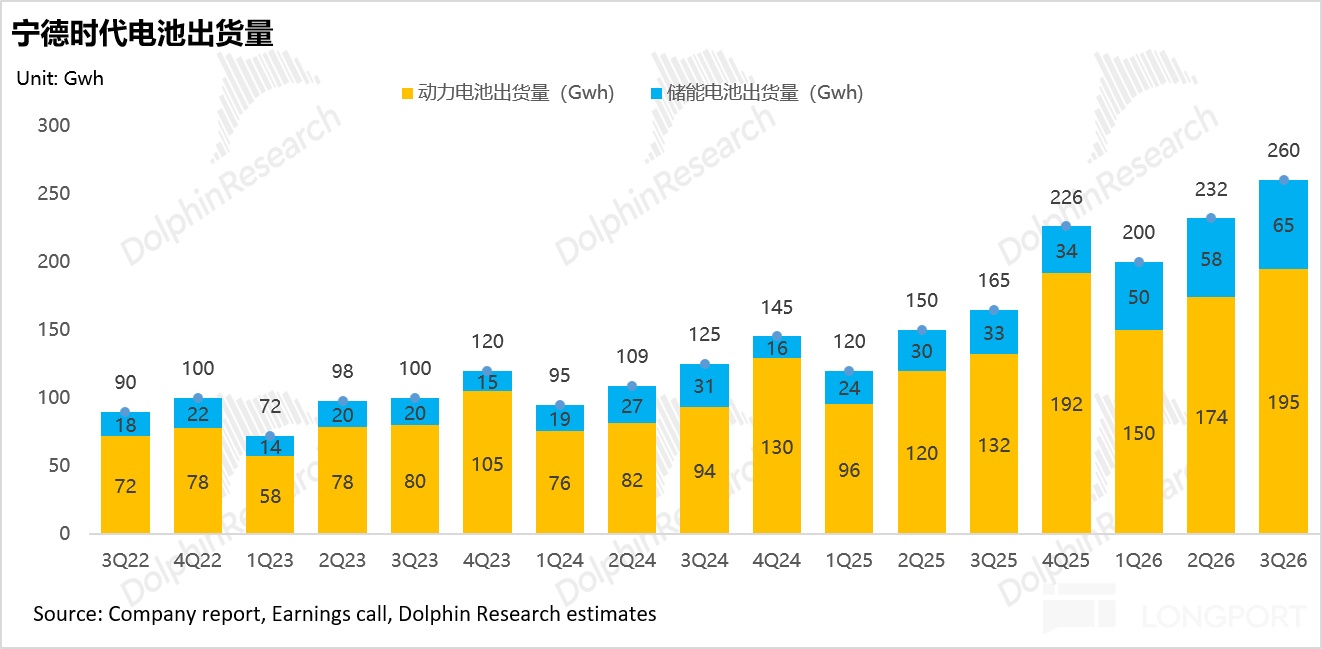
三季度,寧王確認收入的電池出貨量超過260GWh,同比增長約58%,環比增長約12%,基本符合市場預期的約260GWh。其中:
① 動力電池出貨約195GWh,同比增速約48%,再次顯著高於國內新能源車銷量增速(1–9月國內新能源車零售銷量同比-13%),剪刀差持續擴大。
仍然主要由於a. 單車帶電量的提升,b. 海外出口仍在高增;c. 商用車“高帶電量”的槓桿效應,以及消費税開徵前的提前提貨:9月1日電池消費税開徵前,公司觀察到部分客户提前提貨,這在一定程度上放大了三季度(尤其是7–8月)的出貨彈性,但也意味着四季度部分需求被提前透支。
② 儲能出貨量繼續高增:三季度,寧德時代儲能電池出貨約65GWh,同比接近翻倍,增速快於動力。
主要得益於全球光儲平價帶來的剛需、AIDC配儲需求,以及山東濟寧基地(規劃超100GWh,主要生產587Ah大電芯)新增產能的持續釋放。產品端,公司正從直流側電芯向交流側系統延伸,並擴展至數據中心供配電,客户的決策指標也正從Wh單價轉向全生命週期度電成本。
1.2 單Wh收入環比持平,產品結構對沖鋰價聯動
電池單價方面,碳酸鋰價格自5月以來快速回落(截至9月末累計下跌39%),但寧德時代三季度單Wh收入約0.57元/Wh,與二季度基本持平。海豚君認為,單價韌性主要源於兩方面:
① 儲能產品結構升級:儲能電池以項目制定價為主,價格不隨碳酸鋰後續變動而調整;同時儲能正從直流側電芯向交流側系統延伸,系統產品的單Wh價值量更高,對沖了動力端的聯動降價。
② 動力電池聯動降價:動力電池已建立成熟的碳酸鋰價格聯動機制,傳導週期通常為1–2個月,由於7–8月鋰價企穩反彈,Q3均價反映的鋰價降幅有限,動力售價環比持平;9月起鋰價加速下行(10月初現貨已跌破12.5萬元/噸),這部分降幅將主要反映到四季度售價,Q4聯動降價的幅度可能更明顯。
2. 毛利率環比明顯下滑,連續三個季度走低
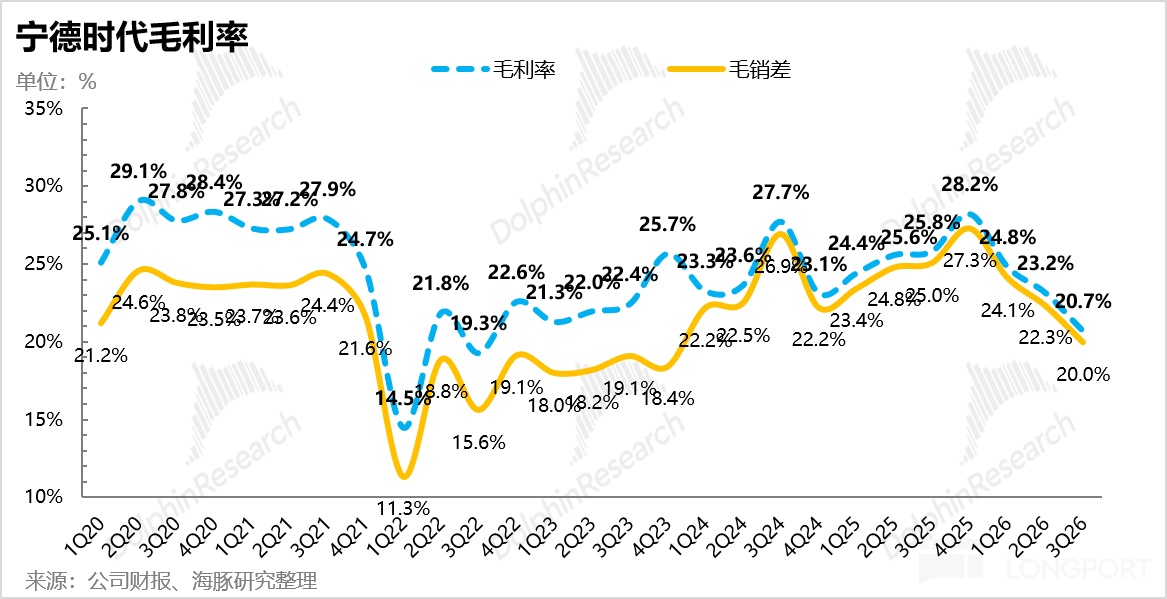
2026年三季度,公司綜合毛利率為20.7%,低於市場預期的約21.8%,環比二季度23.2%下滑約2.5個百分點,自4Q25的28.2%以來已連續三個季度下滑;若計入資產減值損失,毛利率僅約19.7%。單Wh毛利從二季度的約0.148元/Wh降至約0.131元/Wh,環比下滑約11%。
海豚君認為,毛利率下滑的主要原因有:
① 產品結構與加急交付:據管理層,本季附加值較低、製造相對簡單的產品佔比提升,加急交付的項目較多;同樣的產品針對不同客户利潤率也不同,系統越複雜盈利通常越好。管理層認為這是單季的偶發因素,且影響大於税費。
② 高價庫存耗用+聯動降價:二季度公司為應對漲價提前囤積的原材料與半成品,在三季度鋰價下行、動力電池售價聯動下調的過程中被耗用,形成“高成本、低售價”的短期錯配。
③ 出口退税下調:出口退税由9%降至6%,雖自4月1日起執行,但按發貨口徑在三季度才全季體現,不可退還的進項税計入營業成本,壓低了毛利率。
而對於上游非聯動材料方面,管理層表示銅箔等原材料漲價的影響沒有想象中大,大部分金屬有聯動傳導機制,此前未談好的部分需重新談判。
二. 擴產高峰下的邊際壓力:現金流承壓與庫存減值隱憂
① 產能利用率可能有所下滑
雖然公司未公佈三季度的產能利用率,但管理層表示,上半年產能非常緊張,去年起加快建設、今年陸續投產後,三季度產能緊張已有所緩解(上半年產能利用率為95%),也意味着產能利用率可能有所下滑。
② 資本開支創歷史新高
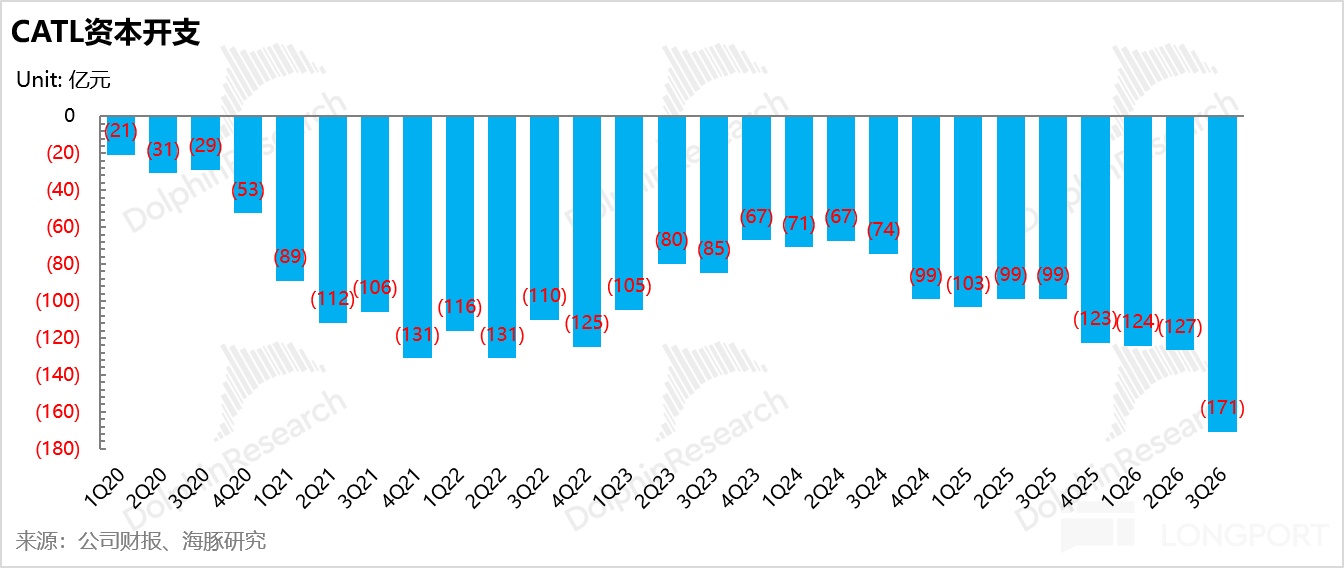
2026年三季度,公司資本開支約171億元(二季度約127億元),環比增長約35%,已明顯超過上一輪擴產巔峯期(2021–2022年峯值約130億元/季度)的水平;
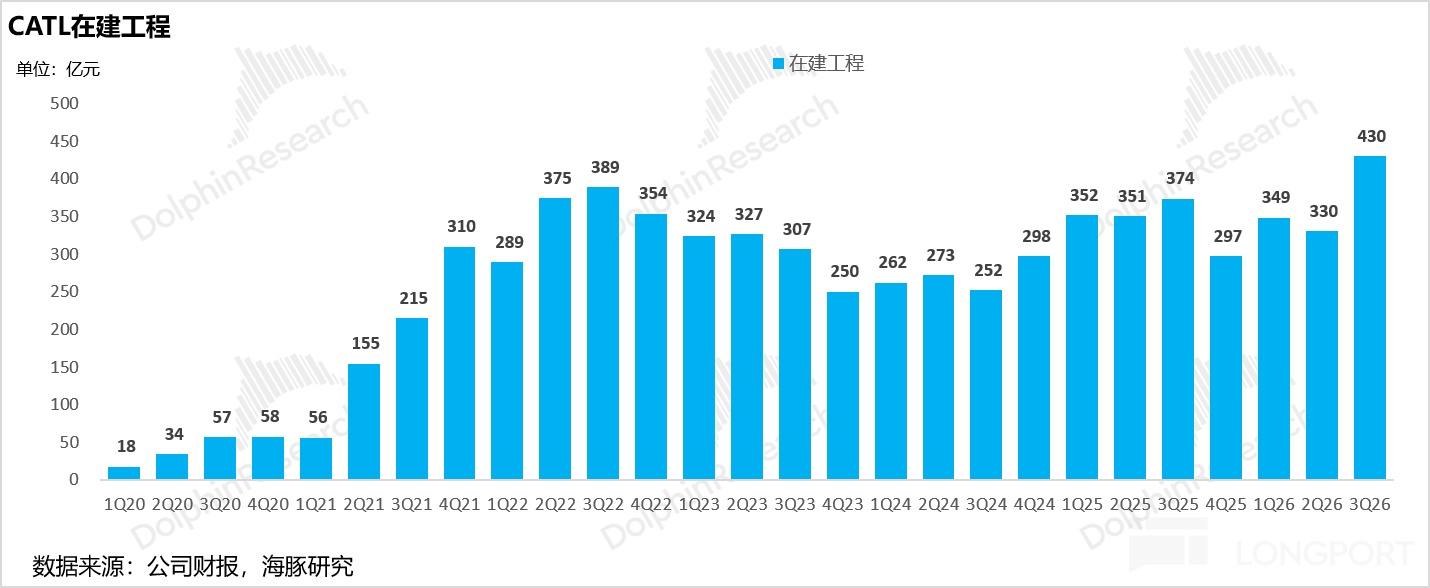
三季度末在建工程約430億元,環比增加約100億元,固定資產環比增加約147億元。
管理層表示,在建與轉固增量為近年最高,一是上半年產能緊張下加緊建設轉固,二是本季大量帶電池的換電站投入使用、計入固定資產。
上半年末公司在建產能約764GWh,較2025年末的約321GWh增長約1.4倍,管理層預計將在未來1–2年內陸續達產。
海外方面,德國工廠(14GWh)、匈牙利一期(39GWh)均已投產,二期、三期視進度而定;西班牙工廠(50GWh)在推進中;印尼電池產業鏈項目已投產。
③ 存貨繼續攀升,高位庫存的跌價風險也隨之上升
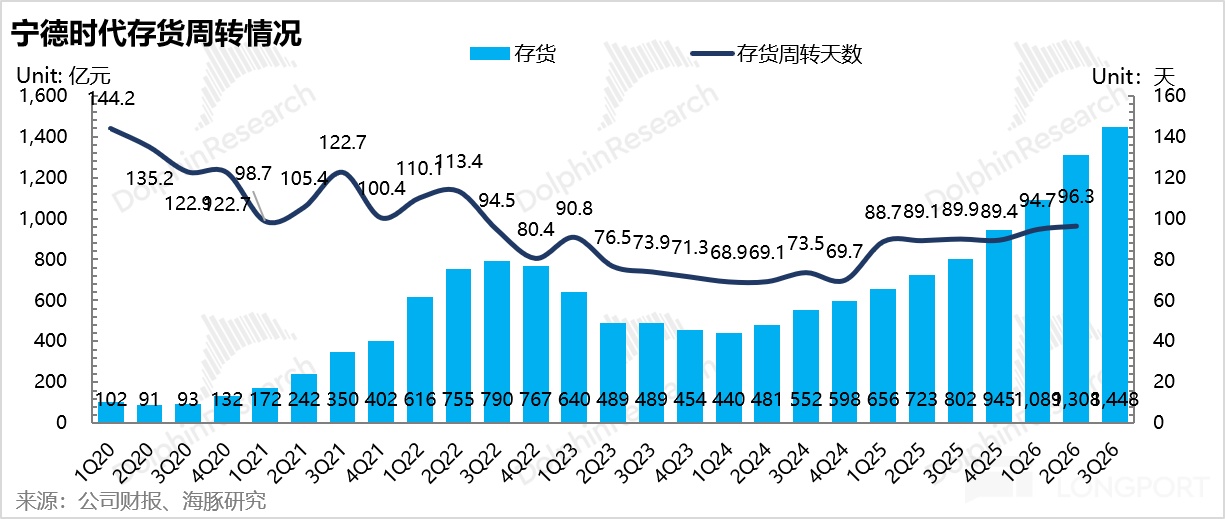
本季度存貨約1,448億元,環比增加約140億元(二季度末1,308億元),存貨週轉天數約96天,與二季度基本持平。
管理層表示金額擴大源於出貨量上升,未看到銷售或需求不暢導致的積壓。而發出商品佔比較二季度繼續上升,主要是交流側儲能比例提升,海外儲能確收週期更長。
但在鋰價快速下行期,高位庫存的跌價風險也隨之上升。
④ 經營現金流階段性驟降
更值得關注的是現金流:三季度單季經營活動現金流淨額僅約14億元(二季度265億元),較約225億元的淨利潤明顯背離,主要源於營運資本的大幅佔用:
應收賬款及票據環比增加約242億元,應付票據及賬款環比減少約221億元,存貨增加約140億元,三項合計佔用資金約600億元,雖有合同負債(+42億元)、預計負債(+55億元)以及應收票據貼現回款的部分對沖,營運資本對經營現金流的淨拖累仍接近300億元。
管理層解釋為主動供應商賬期支付規範,對有研發能力、配合擴產的核心供應商給予預付、縮短賬期,為明年的旺盛需求備料,預計持續2–3個季度(覆蓋今年下半年到明年一季度),賬期調整完後現金流將回到穩態。
再扣除171億元的資本開支,單季自由現金流約−157億元,已經轉負。雖然期末公司貨幣資金與交易性金融資產合計超4,300億元,流動性無憂;但這也意味着寧王對上下游的“類金融”佔款優勢在未來幾個季度會邊際弱化。
⑤ 資產減值環比回升,鋰價快速跌價時減值壓力仍不小
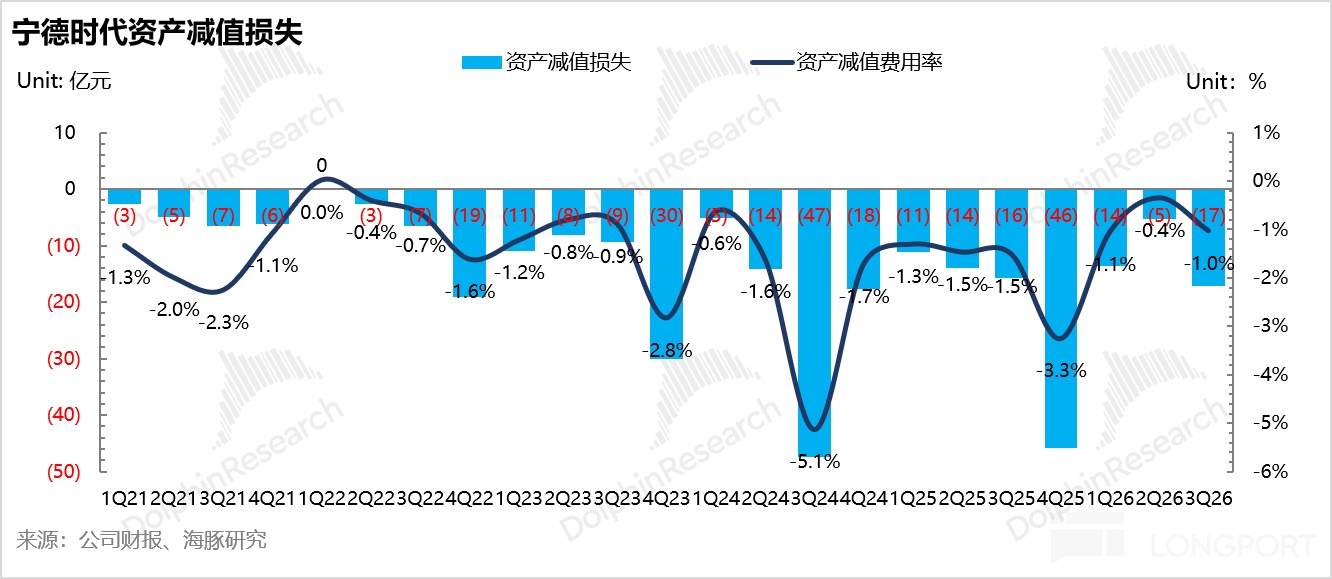
本季度,公司資產減值損失約17.1億元(二季度約5.2億元),佔營業收入的比例約1.0%。
管理層表示減值來自碳酸鋰價格波動與存貨略增,主要是鋰價快速下行時的存貨跌價;考慮到三季度末存貨仍在1,448億元的高位,若四季度鋰價維持低位,資產減值的壓力不小。
三. 單Wh淨利大幅回落,跌至0.08元
三季度歸母淨利潤212.5億元,在收入同比增長59%時,淨利潤僅同比增長14.5%、而環比還在下滑6%,甚至還低於下調後的市場預期220-240億元。
扣非歸母淨利潤約188.6億元,同比增長約14.9%、環比也下滑10%。
從單位盈利能力來看,按超260GWh的出貨計算,本季度單Wh淨利約0.082元/Wh(二季度約0.097元/Wh),環比下滑約15%。
海豚君認為,單Wh淨利的下滑主要來自:
① 毛利率下滑:產品結構的下沉,出口退税下調對三季度全季影響,以及鋰價下行期高價庫存耗用;
② 由於鋰價快速下行,資產減值損失環比增加12億至17億元。
③ 9月起開徵的消費税,計入税金及附加,三季度税金及附加22.1億元,環比增加約15億元,在與客户談定分擔方案前由公司承擔。
④ 研發費用繼續上行——公司持續加大在固態電池、鈉離子電池、超充電池、AIDC算電協同等前沿領域的投入,三季度研發費用約71.4億元(二季度61億),研發費用率約4.3%,管理層表示研發強度不會輕易降低。
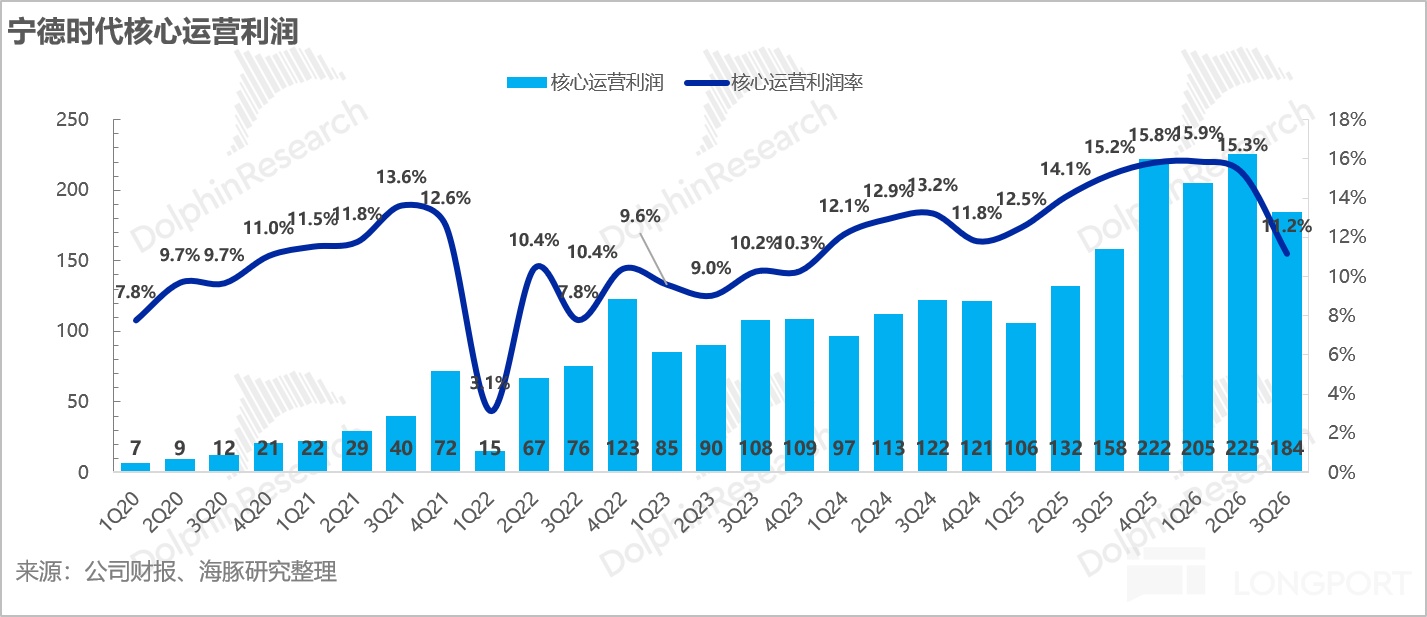
而海豚君更關注的核心運營利潤(毛利–税金及附加–三費–資產/信用減值損失),三季度約184億元,同比增長約16.6%、環比下滑約18%,核心運營利潤率約11.2%,環比下滑約4.1個百分點。
<此處結束>
本文的風險披露與聲明:海豚研究免責聲明及一般披露
深度研究:
2025年7月05日《寧王:港股溢價超 20%,鋰電龍頭要來價值重估了?》
2025年1月23日公司深度《通過台積電看寧王:逃不掉的週期宿命》
2021年07月14日公司深度《寧德時代(下):信仰築起 “剛性泡沫”?》
2021年07月07日公司深度《寧德時代(上):萬億市值的底氣在哪裏?》
財報跟蹤:
2026年7月24日《寧王:單瓦淨利下滑,寧王這次還是好學生嗎?》
2026年4月16日《寧王:無可撼動的能源時代 “台積電”!》
2026年4月16日《寧王(1Q26 紀要): Q2 排產依然飽和,產能利用率維持 85%-90% 高位區間》
本文的風險披露與聲明:海豚研究免責聲明及一般披露
本文版權歸屬於原作者/機構。
以上內容僅代表作者個人觀點,不代表平台立場。本內容僅供投資參考,不應被視為投資建議。如您對平台提供的內容服務有任何疑問或建議,請聯繫我們。