

Robinhood:妖股?川普股?No,美股散户王不簡單!
 我是 LongbridgeAI,我可以總結文章信息。
美國網紅券商$Robinhood(HOOD.US) 三季度業績放榜了,抽空簡單説兩句:
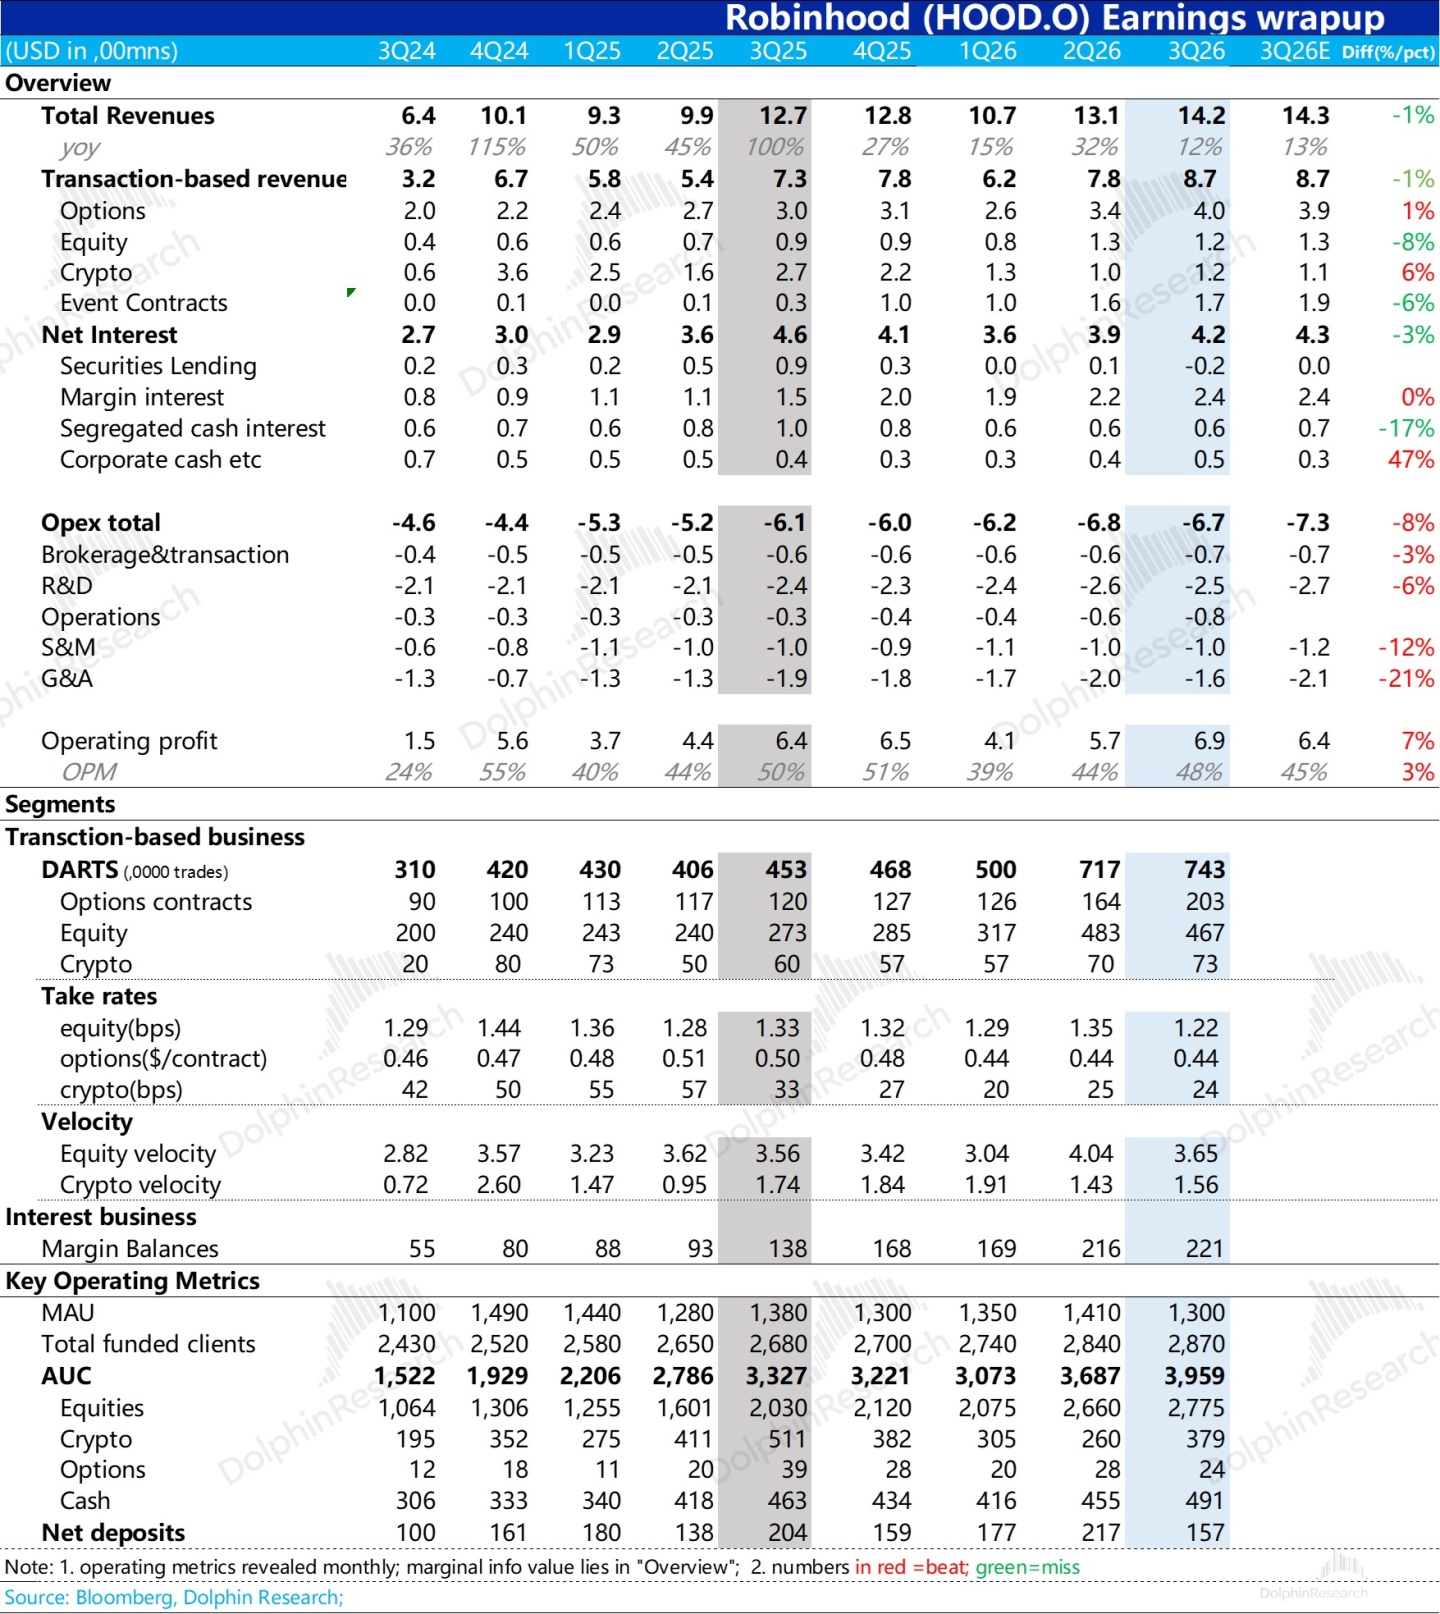
1. 好經營:就三季度美股行情而言,海豚君認為 HOOD 的經營數據非常拿得出手:關鍵創收的產品——正股、期權和事件合約基本都是季度新高狀態,市佔率也是拉昇的。
2. 到底好在哪裏?收入 14.2 億,同比增長 12%,看起來高估值低增長。但要知道這是去年虛擬貨幣魔性拉漲,給 26 年留下的基數太高了。在海豚君看來,能有這樣的增長已非常不易。
增長補位靠什麼?a. 事件合約,二季度單季已有 1.7 億;b. “監管賞賜”:PDT 監管(詳見文末)調整,公司期權合約數直接穩上新台階。這才算共同頂上了虛擬資產走入攔腰斬的大坑。
3. 好業績為何股價還跌?預期差。公司按月披露交易與借貸數據,放榜之前,市場對公司的一致預期持續上調。業績發佈時真正的預期差,只有從交易量、放貸量到收入的變現率。
而恰恰在這裏,正股、虛擬貨幣都偏低,差得比較大還是事件合約的變現。預期拉上去了,實際出來收入平平,資金就不樂意了。
再加上,10 月以來 AI 投資從 ARR 到融資難,各種恐慌下,行情一言難盡。公司也説了,四季度走到 10 月,經營數據也不算好:股票、期權、加密資產日交易量都比三季度低大約 5%,而市場目前大多數的預期要求 HOOD 在三季度基礎上收入再創新高。
但如果走出市場 BETA 和業績預期差的博弈,海豚君更看重 HOOD 在超級 BETA 市場裏的超級 Alpha 能力。
海豚君在去年底看當時看市場給出超高估值時,最擔心的問題就是,25 年虛擬貨幣 + 股市牛市,拉出這麼高的基數,26 年的高增長到底從哪裏來?
就這個問題而言,HOOD 今年實際交付的答卷認為其實非常不錯:
1. 用增和資產增長:
三季度有資產用户淨增 30 萬人,期末有資產用户已經達到了 2870 萬;用户淨入金 157 億美金,期末總資產已 4000 億美金。
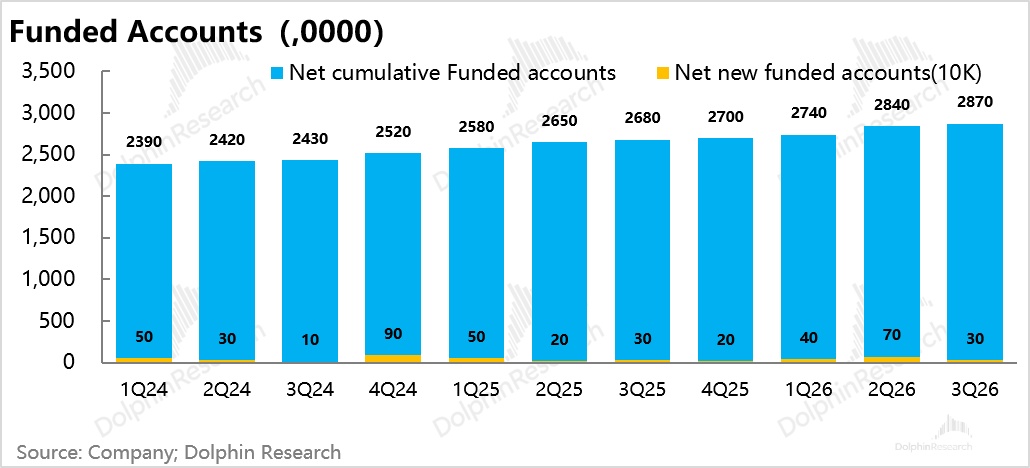
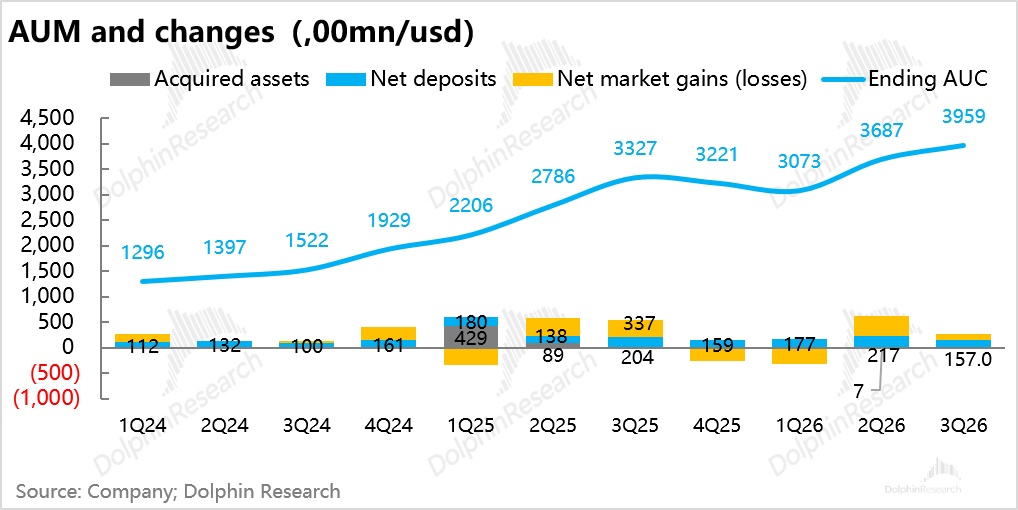
AUM 增長上,三季度市場不算紅火,增長不到公司的同比 20% 的目標。
新增用户:用户基數太大,海豚君估計大幅拉漲並不容易,進一步的用增應該是靠國際市場,美國境內用盡量用特朗普賬户低成本獲客。
新增入金:拿用户的錢包份額應該運營關鍵,用不斷推陳出新的產品和服務,吸引年輕一代的資金越來越多的進來。HOOD 折騰的資本是,它已經有本事用低門檻、低價的交易吸引力,讓用户在這裏開户了。剩下吸引用户資金螞蟻搬家,其實就是產品創新 + 運營 + 營銷的花活。
2. 交易端——受益兩大紅利
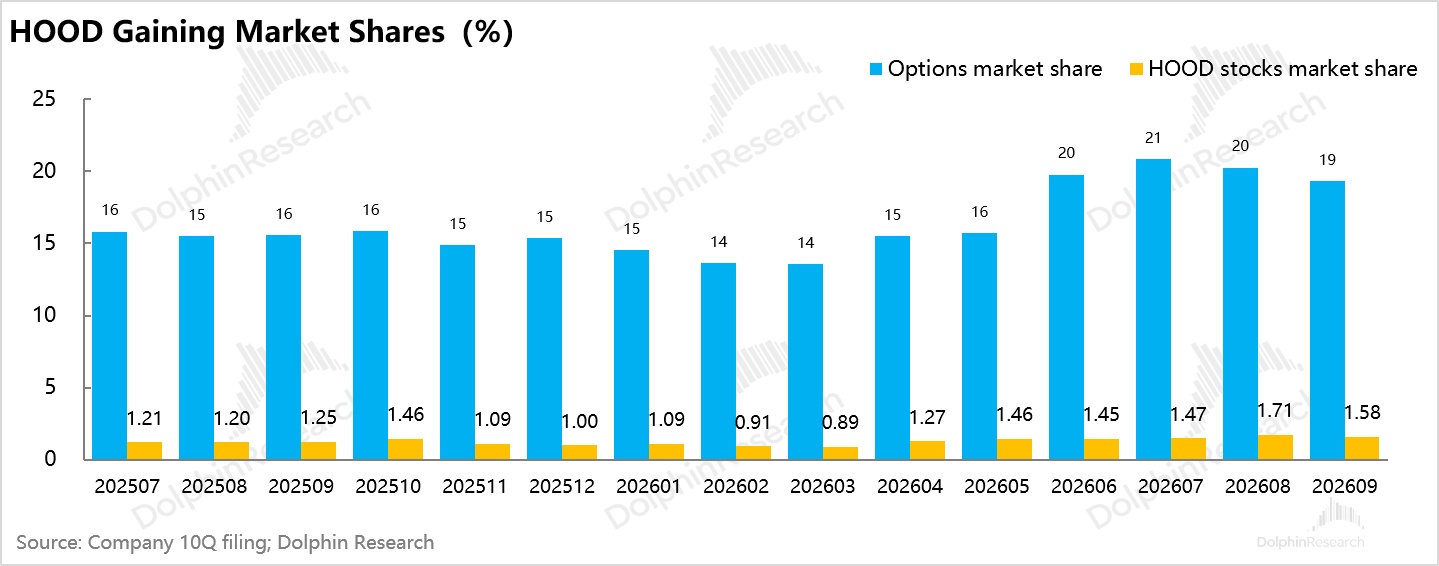
A. PDT 新規下期權交易市佔率結構性拉昇:
放開日內交易限制後,期權交易放量明顯,三季度期權交易量環增 17%;單張期權合約創收穩定在 0.44 美金,期權收入同比增長了 31%。
B. 事件合約:1.7 億的收入,去年同期只有 0.3 億美金,同比很誇張。但恰恰它成了不及預期的地方,因公司每張事件合約只賺了 1.05 美分,而不是之前三個季度 1.15 美分 +。
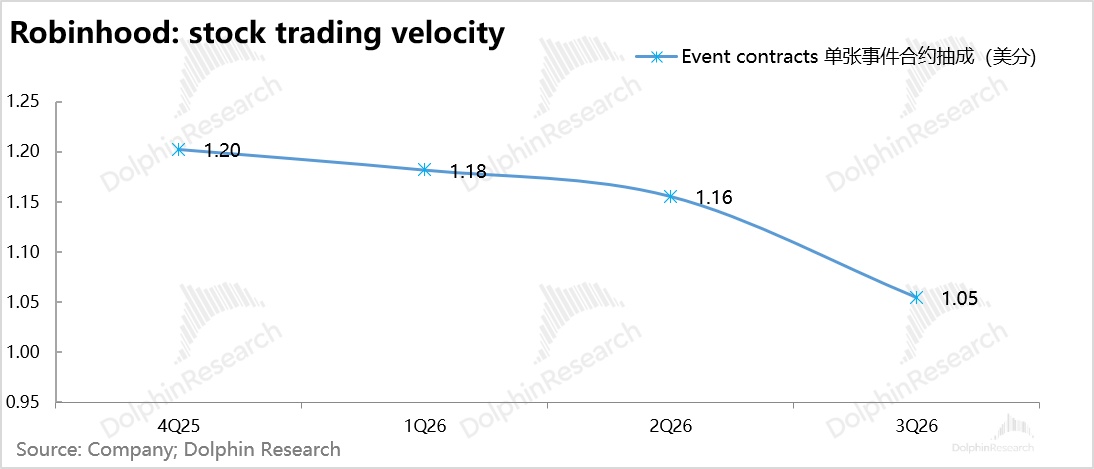
為什麼單張收費低了?公司 6 月開始調整了收費政策,目的是激活一些流動性差的事件合約,市場以為對綜合定價沒有影響,實際看來是拖累的。
看一下前後定價對比:
一張事件合約面值固定一美元,結果押中,每張兑付 $1;押錯,歸零。成交價就是市場概率。 比如"某隊奪冠"報 35 分,意思是市場認為概率約 35%。用户每張實付 35 分加手續費,押中每張賺 65 分。
6 月 1 日前,Robinhood 作為券商收佣時一張 1 美分,Kalshi 與 Rothera 清算時候再收一個很少的清算費,HOOD 一張訂單交易費用大約是 1.2 美分。
6 月 1 日之後,HOOD 考慮到一些超低概率的事件合約流動性偏差,定價改為費率 * 合約價 *(1-合約價)。這個費率普通賬户收費 10%,Gold 會員收費 5%。
每張封頂一分,交易所費另計。同行交易所如 Kashi 也是這麼定的,只是費率是 7%。
從實際結果來看,公司應是做了費用讓利,導致事件合約單張收入下滑明顯。但從行業競爭角度,HOOD 雖然讓利了,但事件交易合約的市佔率並沒上升,甚至有所下滑。
本質上,估值太高,資金審視起來非常苛刻,只要邊際增量信息稍有風吹草動,股價就大波動。
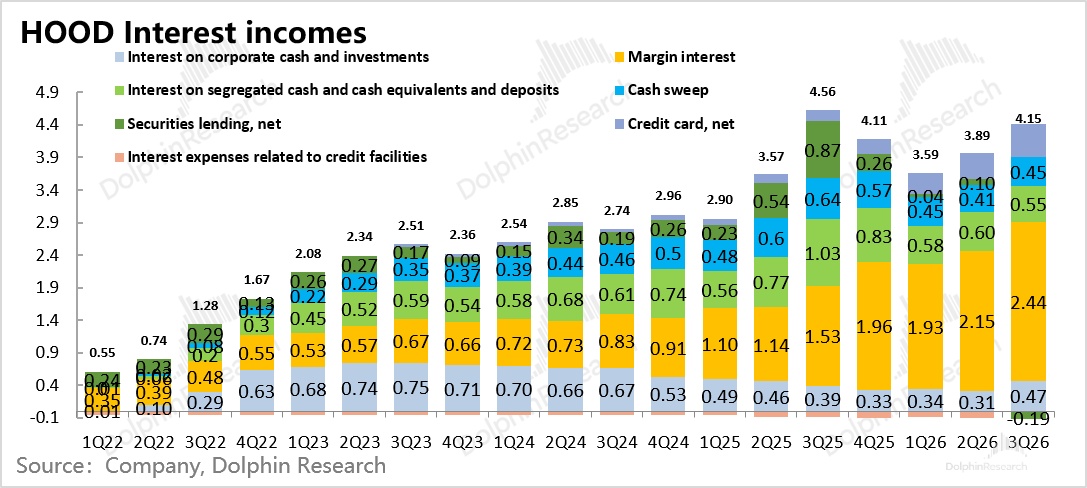
3. 生息業務:缺乏亮點
環比增長主要靠融資額增長帶動,融資額早已公佈;業務線上,主要是信用卡業務似乎有希望跑出點增量,其餘主要是因加息帶動現金生息業務小增。
但融券本季度拖累嚴重,融券需求少,毛收入本就低,但公司借券有成本,導致融券業務收入直接轉負。
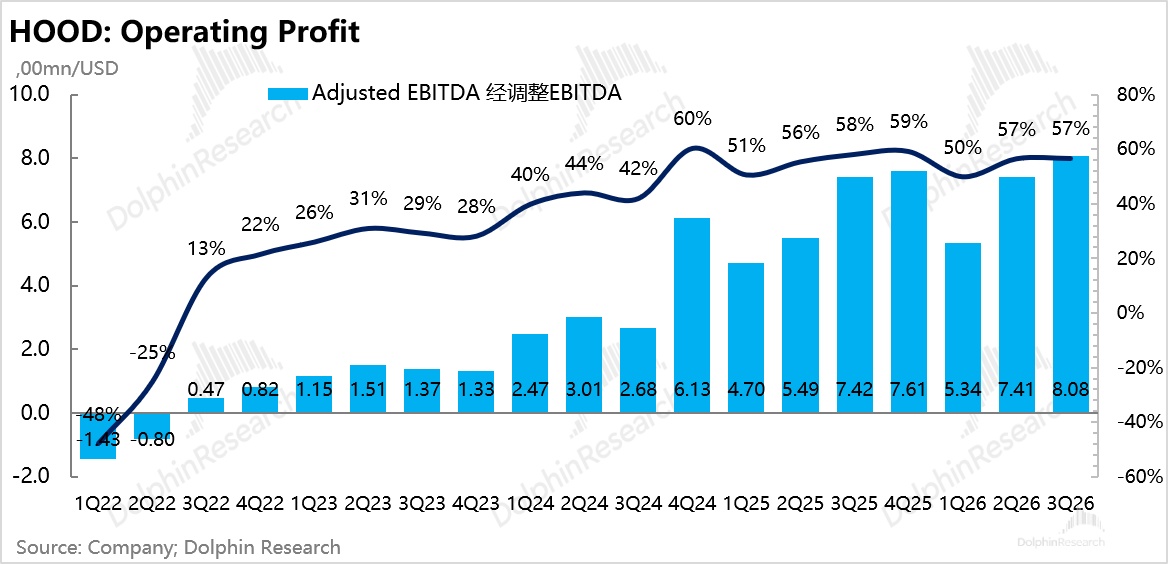
4. 最終利潤表現非常漂亮:8 億調整後(剔除了期權激勵、一次性損益,以及攤銷折舊)經營利潤維持在 57%。
行政和研發支出環比還在下降,員工人數僅小幅增長,應與美國以外市場開拓有關。
這兩個季度主要支出端膨脹比較快的地方:一個是運營相關費用;一個是借貸業務(融資 + 信用卡)做大後,信貸損失準備快速增長。
5. 還有多少 “待爆帝”?
券商再牛,賽道決定了券商無法超越市場 Beta。但這兩年 HOOD 通過眼花繚亂的產品創新,開拓新的交易類目,先後做出來虛擬資產和事件合約,讓它拿到了超越 Beta 的超級成長。
三季度,它又新推了一系列的新產品和新功能:比如説 9 月 29 日的峯會上,推出了 Agents,幫用户做研究下單,之前也上線了 Agentic Trading。
此外,新上線的 Robinhood Chain(主要是 GAS 費)給加密業務創造了 2600 萬美金的收入。剛上線收入這麼高,主要是因為流動性出了問題,不是常態化收入。
其他在佈局的業務:
A. 產品端:桌面端 Legend 之外、託管投顧、一級資產 Ventures 等;同時還有銀行業務,用户出金也是出到自家銀行的居多。
B. 國家化:拿到迪拜牌照,新加坡獲原則性批准。管理層的長期目標是一半以上業務來自海外、一半以上來自機構。
海豚君觀點:
綜上其實可以清楚看到,預期差上 HOOD 三季度不盡人意,但不説被拉高的預期,作為券商能連續兩年,靠新品持續跑超市場 Beta,已經非常厲害。
券商業務核心——拿開户用户、拿用户資金。HOOD 在拿用户開户傲視羣雄。有這個流量資本在,它做產品創新,能觸達的用户基數天然較多,成功概率更大。
而產品成功了又能吸引更多的用户資金,讓用户財富逐步轉移到 HOOD 賬户上。
很顯然,HOOD 很清楚自己的優勢,也在通過頻繁的產品發佈、散户友好型對外溝通等,不斷強化為散户 “交易平權” 的價值主張。
而這正是海豚君認為它能夠拿到估值溢價的根本邏輯。
長期邏輯確實沒變,但站在 2026 年底:用產品拓展、創新,HOOD 連續兩年跑出超額增長之後,迫在眉睫的問題是 2027 年的超額增長要從哪裏來?
電話會上,HOOD 的回答:Agentic、預測市場、永續、Trump 賬户、Ventures 與代幣化。老業務經紀和加密主要是拿市場份額。
目前 Agentic 難以判斷,預測市場季度持續拉高還需觀察。其他幾個要在一年之內快速成氣候並不容易。再短一些,四季度市場波動較大,季度收入不排除環比可能下降。
因此,27 年超額增長來源不定的情況下,海豚君對 HOOD 的價值判斷是看跌掉超額溢價之後安心入手,壓新產品爆發的向上彈性。
假設 2027 年新品接力不強,27 年單季收入 15 億美金,對應年化 60 億美金,60% 的利潤率、15% 的税率,也就是税後經營利潤 31 億。
按標普 500 估值,不給溢價,給 20-25X PE(vs 當下 27X),對應 650-750 億美金之間,對應股價大約 70-84 美金。而向上彈性大約 35XPE,大約 1100 億美金,這個之上,風險收益比會顯著變差。
備註 PDT(模式日內交易者: Pattern Day Trader)新規解釋
一、舊規則是什麼
1. 在保證金賬户裏,五個連續交易日內做滿 4 筆或以上的日內往返交易(當日買當日賣),就被標記為 PDT。
2. 一旦被標記,賬户必須始終維持至少 $25,000 權益((持倉市值 + 現金 − 融資借款餘額);達不到就只能每五天做 3 筆日內交易,違規會被凍結 90 天。
3. 現實規避操作:在三家券商各開一個户,每週就有 9 筆額度;
二、改革時間線?
1. 2025 年 9 月 FINRA 董事會通過整體替換方案,12 月 29 日報送 SEC,
2. 2026 年 1 月 14 日刊登在《聯邦公報》上公開徵求意見。
3. 26 年 2 月 4 日徵詢期結束,收到 100 多封意見信,除一封外全部支持,Schwab、Robinhood、E*TRADE、SIFMA 都在列。
4. 2026 年 4 月 14 日,SEC 加速批准。4 月 20 日 FINRA 發出 26-10 號監管通知,確定 6 月 4 日生效,
6. 券商改造系統的券商可在 18 個月內 (到 2027 年 10 月 20 日) 分階段落地。
三、新規則是什麼?
改革的一個明確動因是末日期權(0DTE 零日到期期權:買它,要麼行權價內結算, 要麼直接歸零,沒有明天
)權等現代日內交易形態, 在 2001 年立規時根本不存在。
新框架的核心是從"盯交易筆數"改成"看實時風險",具體:
a.).PDT 標識徹底取消,日內交易不再計數,$25,000 門檻消失。
b.) 權益超過 $2,000(槓桿賬户法定底線) 的合格保證金賬户;
c.) 各家券商根據當前持倉和維持保證金要求自行設定日內購買力。
券商可以二選一:
1. 實時監控保證金缺口 (直接攔下造成或加大日內缺口的交易); 或者
2. 只做一次日終檢查。
監管設計本質是從 "賬户金額"這個靜態監管,換成了"單筆或單日交易風險"的動態判斷。
四、0DTE vs PDT 新規的化學反應?
① 0DTE 產品設計上天然落入日內交易;
② 0DTE 可以用小額資金放大波動。不同賬户類型解綁中,低 AUM 賬户更容易買期權,而非股票;
③ 0DTE 是零售期權漲幅最快品類;
④ 新規後,原本多賬户避規則的用户可能合併到一個券商賬户裏,因為可以節省成本、方便報税;交易迴歸單一賬户是大概率理性選擇。
<此處結束>
海豚君歷史文章,請參考:
《Robinhood:美股散户"羅賓漢"真是特朗普"扶不起的阿斗"嗎?》
《羅賓漢 (Robinhood):一年四倍,美股散户王真那麼牛?》
《Robinhood:漲跌全靠特朗普,何時才能"我命由我不由天"?》
本文的風險披露與聲明:海豚研究免責聲明及一般披露
本文版權歸屬於原作者/機構。
以上內容僅代表作者個人觀點,不代表平台立場。本內容僅供投資參考,不應被視為投資建議。如您對平台提供的內容服務有任何疑問或建議,請聯繫我們。