

海豚日報 | 連接跌、存儲跌、新雲跌,市場徹底棄 AI、抱老登?
 我是 LongbridgeAI,我可以總結文章信息。
早上好!今天是北京時間 2026-11-03,海豚君帶你一眼看全球市場!

交易熱點:Marvell 以 1,150 億美元全換股收購 Lumentum,結果兩個全跌:LITE 跌 18.6%、Marvell 跌 12.7%;甲骨文、Meta、谷歌同日發債;Anthropic 更新招股書,仍缺 10 月 ARR。
蘋果、Palantir 財報都超預期,盤後仍各跌約 3%;鎧俠指引不及預期,美股存儲再創新低。
宏觀情緒:ISM 製造業 55.5 超預期,伊朗授權談判令油價跌超 7%;納指 -1.07%、費城半導體 -3.35% 跌破 200 日均線,對沖基金 AI 持倉 2023 年來首次低於市值權重。
核心標的漲跌:網安和雲用量股大跌(Okta -11.2%、Datadog -8.1%),AMD 財報前跌 7.5%;亞馬遜(+2.2%)、Rivian(+8.5%)逆勢上漲。資金切換到醫療、消費等避險。
短期關注:
今天:美國中期選舉投票,10 個州同時表決數據中心限制議案;
AMD、Arista、超微電腦盤後發財報(北京時間週三早上)。
今晚 23:00:美國 9 月 JOLTS 職位空缺。
週三:財政部季度再融資,ARM、高通盤後財報;
週五:10 月非農。

$邁威爾科技(MRVL.US) , $Lumentum控股(LITE.US) , $蘋果(AAPL.US) , $Palantir Tech(PLTR.US) , $甲骨文(ORCL.US) , $AMD(AMD.US) , $英偉達(NVDA.US) , $亞馬遜(AMZN.US) , $Meta(META.US) , $谷歌-A(GOOGL.US) , $美光科技(MU.US) , $閃迪(SNDK.US) , $Coreweave(CRWV.US) , $Nebius(NBIS.US)
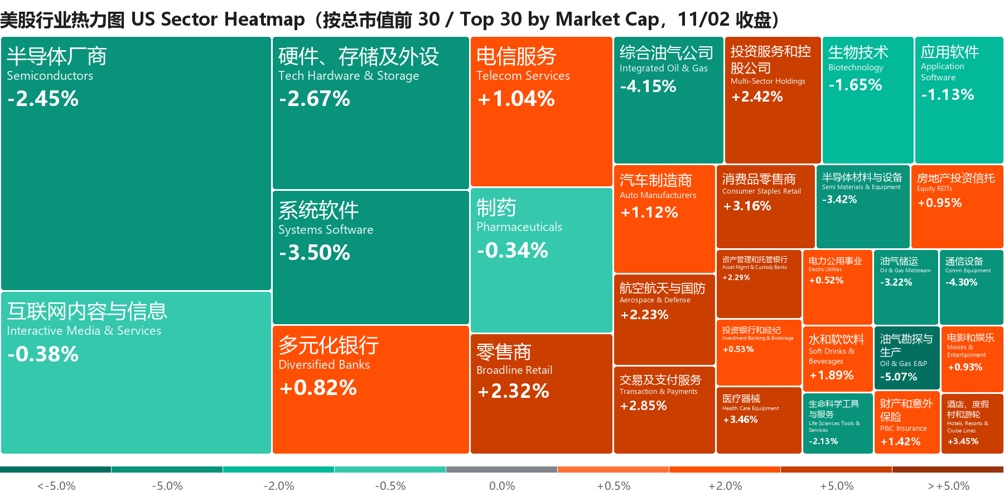
漲跌幅:美股及全球資產為 11/2 收盤較前一交易日(盤後為北京時間 07:53 前後);

1. 史上最被嫌棄的收購?Lumentum 跌更多
Lumentum -18.6% / Marvell -12.7% / Ciena -11.3% / 應用光電 -9.5% / Coherent -4.9%
Marvell 11/2 宣佈全換股收購 Lumentum:1 股換 4.5 股、無現金部分,隱含企業價值 1,150 億美元,較 10/28 收盤溢價約 23.9%,交割後兩方持股 67%/33%。
公司稱年化成本協同超 10 億美元、交割後第一年增厚 EPS,可服務市場擴大到 5,500 億美元,預計 2028 年上半年交割;Marvell 同時預告三季度收入維持指引中值。
Lumentum 同日公佈 FY27 一季度收入 12.6 億美元、同比 +136%,二季度指引 15.75–16.25 億美元(預期 14.8 億),並獲 50 億美元訂單承諾。
溢價被收購反而跌更慘?被收購方很少跌得比收購方多,機構稱這是"見過最毀價值的交易";部分光器件產能已售罄至 2029 年初,管理層卻選擇賣在這裏。
有評論稱無現金、無價格保護的全換股對 Lumentum 股東是"失職";也有人認為 LITE 管理層這麼賣,説明對 AI 週期沒信心。
海豚君隨後會跟進交易定價點評,敬請關注。
2. AI 融資潮撞上"壞消息模式":甲骨文發債、Anthropic 招股書仍缺 10 月 ARR
甲骨文 -8.8% / CoreWeave -8.6% / IREN -8.1% / Nebius -8.3%/ Meta -1.3% / 谷歌 -0.3%
甲骨文週一啓動 100 億美元 6 檔投資級發債,據 WSJ 合計擬融 200 億美元(債、股各半),與投資者日"再融 200 億就封頂"的口徑一致。
消息並不意外,股價仍跌 8.8%,回吐投資者日後 11% 的漲幅;
同日 Meta 擬發至少 200 億美元美元和歐元債(首次發歐元債),谷歌發 60 億歐元 7 檔債,其歐元債利差自 5 月以來走闊約 60bp。
據 WSJ,新雲發債基本停滯:CoreWeave 9.75% 票息債收益率已超 15%,Nebius 取消高收益債發行。
海豚君觀點:新雲本質是重資產模式下的高槓杆生意——成本一旦投入就被剛性鎖定,收入彈性來源於雲租賃定價,成本彈性取決於融資成本,舉債融資利率走高,還存在與客户訂單的期限錯配,拉低項目收益,進而打壓估值。(海豚君原文)
Anthropic 更新 S-1:三季度收入 169.6 億美元、同比 +1,127%、環比 +46.7%;淨虧損 232.9 億美元(含 219 億非現金計提),經營虧損 5.7 億。
算力採購與租賃承諾約 8,954 億美元。
最關鍵的 10 月 ARR 仍缺:機構的及格線約 740–750 億美元,多頭要看到 780 億以上才算有機增長提速,最早下週一路演時公佈。
3. 財報季:蘋果、Palantir 都超預期,盤後照樣挨賣
Palantir -3.1%(盤後 -3.2%)/ 蘋果 -1.8%(盤後 -2.8%)
蘋果 FQ4 收入 1,144.8 億美元、同比 +12%,iPhone 575.8 億(+17%)、Mac 107.9 億(+24%)均超預期;毛利率 47.9%(含約 1 個百分點關税退款),EPS 2.10 美元。
問題在服務和指引:服務收入 315.7 億美元、同比 +9.8%,增速放緩;FQ1 收入指引 +7%–10%,下限高於一致預期 6.1%,但買方期待 10% 以上。
盤後先漲 0.4%、電話會後一度跌超 4%;
Palantir 三季度收入 23.13 億美元、同比 +96%(預期 21.8 億),美國商業 9.84 億美元(+148%)首次超過美國政府 9.53 億。全年收入指引上調至 85.30–85.34 億美元(預期 82 億)。
問題:但當期收入、利潤只高於賣方、低於買方預期;RPO、TCV 等先行指標環比下滑,美國商業 TCV 僅 +11%、新籤八位數大單期限變短;股價隱含 2027 年 35 倍 PS、84 倍 PE。
海豚君觀點:
a. Palantir 是"指引 beat、前瞻 miss"——存量客户慣性升級撐住當期,核心圈外的企業滲透不順,微軟、OpenAI 在推替代方案,高估值下瑕疵被放大,短期難有正反饋;(火線速讀)(電話會紀要)
b. 蘋果主要問題在指引:毛利率低於預期,隱含存儲漲價 +AI 功能侵蝕利潤;服務從不足 10%,會進一步放緩到 8-9% ,令人懷疑蘋果從谷歌拿的搜索分成減少,導致服務增速結構性降檔。(火線解讀)
4. 存儲:鎧俠指引砸出新低
希捷 -7.9% / 西部數據 -7.5% / 閃迪 -6.6% / 美光 -5.8% / SK 海力士 +3.8%(首爾)
鎧俠預計 10–12 月調整後營業利潤約 2.00 萬億日元,比市場預期約 2.35 萬億低約 15%、環比僅 +1%,股價跌 15.8%;NAND 均價環比漲幅從約 70% 收窄到約 20%。
公司把放緩部分歸因於出貨時點錯位(部分訂單提前計入 9 月季、部分順延到明年 3 月季);據機構,鎧俠稱 2027 年產能基本售罄、多年期協議鎖定超 50% 出貨。
美股存儲隨之創新低,閃迪跌破關鍵支撐。

1. ISM 超預期、油價暴跌,加息預期退了一步(11/2)
ISM 製造業:10 月 55.5,高於預期 54.7、連續 10 個月擴張,生產指數創 2021 年底以來最好,價格指數從 77.9 降至 75.2。
油價:伊朗總統稱最高領袖已授權推進對話,特朗普稱不考慮中期選舉後打擊伊朗;WTI 跌 7.4% 至 96.5 美元、布倫特跌 7.6% 至 104.8 美元,盤後伊媒稱"溝通無進展"。
美聯儲路徑:12 月加息概率從上週約 85% 降至約 71%–77%;10Y 降至約 4.91%,美元指數跌至一個月低位,黃金漲 1.5%。
中期選舉:今天投票,預測市場給民主黨拿下參議院約 77%、得州州長阿博特連任約 61%;36 場州長選舉中 21 場有主要候選人主張暫停建數據中心。
倉位:據外資交易台,對沖基金對 AI 交易的持倉 2023 年初以來首次低於其市值權重;系統性多空上週 -2.17%,為 2023 年 12 月以來最差單週。
反彈條件:外資交易台認為大廠財報看不出支出意願減弱,倉位低、參與少,正醖釀"痛苦的年末反彈",但要等事件落地才加倉;高盛 Wilson 認為 AI 資本開支增速峯值已近。
2. 波動較大的資產(11/2)
納指 -1.07%、標普 -0.51%、道指 +0.41%:納指 100 創"解放日"以來最差三連跌,資金從科技、能源撤向消費、零售、醫藥等。
費城半導體 -3.35%:開盤一度漲約 1%,尾盤跳水,跌破 200 日均線(此前連續 355 個交易日站上)。
VIX +8.9% 至約 21.2:重回 20 上方。
原油 -7.4%~-7.6%、黃金 +1.5%:美伊外交預期主導;比特幣 -1.9% 至約 7.67 萬美元,仍受幣安被盜拖累。
3. 亞洲開盤與今日推演(11/3)
亞洲開盤:日本文化日休市;KOSPI 低開 2.5%,海力士 -4.2%、三星 -3.7%。
韓國存儲:美股存儲再跌 6%–8%、鎧俠指引不及預期 → 海力士、三星開盤即回吐昨日漲幅,長協和 HBM 售罄是多頭的安全墊。
光模塊與 PCB:Marvell、Lumentum 交易遭拋售,美股光通信普跌 5%–19% → A 股中際旭創、新易盛等光模塊承壓。


AMD|7,620 億美元|-7.5%(盤後 +1.4%)
週一隨 CPU 板塊(-6.9%)大跌,英特爾問題主要在 PC CPU,這對 AMD 也是負面映射。
英偉達 NVDA|4.88 萬億美元|-1.3%
MAG 大票裏除了蘋果外,唯二有現金流,又在產品出貨的大週期內,相對抗跌。
台積電 TSM|2.07 萬億美元|-1.8% / 博通 AVGO|1.54 萬億美元|-1.2%
隨半導體回落、跌幅小於板塊;
英特爾 INTC -8.8% / Cerebras CBRS -11.7%
英特爾延續上週 PC 指引崩盤後的下跌;Cerebras 跌破 100 美元。

微軟 MSFT|3.77 萬億美元|-2.8%
隨 AI 軟件回落;據機構,三季度四大雲廠資本開支同比 +108%、合計自由現金流約 -250 億美元,只有微軟為正,三大雲收入合計增速從二季度 48% 加速到 54%。
亞馬遜 AMZN|2.66 萬億美元|+2.2%
零售業務拯救亞馬遜,股價已回到財報前水平;AWS CEO 稱每 14 秒裝一顆加速芯片、仍供不應求。

Okta -11.2% / Fortinet -7.3% / SentinelOne -7.9% / Zscaler -5.9% / Cloudflare -5.5% / CrowdStrike -3.4%
網安全天單邊下跌:Check Point(-7%)繼 Fortinet 後再給出低於預期的四季度收入指引,CEO 稱"復甦比預期更久";Okta 週三納入標普 500 反而大跌。
Datadog -8.1% / MongoDB -6.4% / Snowflake -5.0%
雲用量股延續上週五跌勢,Datadog 週三盤前發財報;CrowdStrike 與 Dynatrace 在 SIEM/可觀測性上合作,被視為 Datadog 的新競爭。

戴爾 DELL -7.4% / 超微電腦 SMCI -7.6% / 慧與 HPE -7.1%
硬件整機隨存儲和 AI 鏈繼續下跌;超微電腦今晚盤後發財報。
小米 1810.HK|922 億美元|+6.1%(11/2 收盤)
10 月汽車交付破 5 萬台,疊加恒生科技當日 +2.25%。
貴州茅台 600519.SH|+3.4%(11/2 收盤)
三季報,公司業務有底部走出跡象;接下來飛天茅台有漲價託底,非標茅台降價的基數期到位,茅台業績應會緩慢加速。庫存去化後渠道結構紅利會逐步顯現。

Rivian RIVN +8.5% / 小鵬 XPEV +5.9% / 地平線 9660.HK +8.1%(11/2 收盤)
Rivian 獲瑞銀上調至買入(R2 放量、毛利拐點);小鵬 10 月交付 50,237 輛創新高(環比 +22%、同比 +20%),海外 +166% 至 13,326 輛;地平線【待補充】。
特斯拉 TSLA|1.60 萬億美元|+1.0% / SpaceX SPCX|1.85 萬億美元|+1.2%
逆勢小漲,無新的公司層面消息;馬斯克稱 Grok Bot 的服務成本相對收入"高得難以維持",推理集羣光纖用量不到訓練集羣的一半。

騰訊 0700.HK|4,500 億美元|+2.2% / 阿里巴巴 BABA|2,525 億美元|+3.5%
千問接入中國區 Apple 智能後繼續走強;恒生科技因市場從 AI 投資撤出而受益。


| 日期 | 事件 | 看點 |
| 11/3 週二 | 美國中期選舉;澳洲聯儲決議;JOLTS;AMD、Arista、Astera Labs、超微電腦盤後 | 數據中心限制議案;見下方財報前瞻 |
| 11/4 週三 | 財政部季度再融資;Okta 納入標普 500;Datadog、格芯盤前;ARM、高通、Coherent、AppLovin 盤後 | 長端發行是否縮減;見下方財報前瞻 |
| 11/5 週四 | 英國央行決議;IREN、Cloudflare、微芯盤後 | 預計加息 25bp 至 4% |
| 11/6 週五 | 美國 10 月非農;Vistra、TeraWulf 盤前 | 一致預期 +6.5 萬 |
| 下週一起 | Anthropic 上市路演 | 或公佈 10 月 ARR |

AMD|11/3 盤後
看點:週一 -7.5%,英特爾稱 PC 斷崖令客户端 CPU 承壓;外資交易台稱這是英特爾之後最關鍵的一份財報,多頭看 MI450 Helios 2027 年放量和服務器 CPU 份額。
海豚君關注:數據中心 GPU 收入、MI450 交付節奏、客户端 CPU 指引。
Arista ANET|11/3 盤後
看點:週一 -2.8%;外資交易台視其為 AI 網絡的觀察窗口,Marvell、Lumentum 交易後光互連定價權之爭是新變量。
ARM|11/4 盤後
看點:週一 -4.5%;手機 SoC 三季度出貨同比降 21%,關注 AGI CPU 積壓訂單與代工產能約束。
海豚君關注:版税收入增速、數據中心佔比、AGI CPU 進展。
近期日報回顧
2026-11-02:海豚日報 | 谷歌、英特爾相繼倒地,這周還會有新坑嗎?
2026-10-30:海豚日報 | 谷歌崩、亞馬蹲、Intel 稀碎:AI 大清洗日?
<此處結束>
本文的風險披露與聲明:海豚研究免責聲明及一般披露
本文版權歸屬於原作者/機構。
以上內容僅代表作者個人觀點,不代表平台立場。本內容僅供投資參考,不應被視為投資建議。如您對平台提供的內容服務有任何疑問或建議,請聯繫我們。