

Coherent:創收、賺錢兩不誤,繼續向光飛奔?
 我是 LongbridgeAI,我可以總結文章信息。
$Coherent Corp.(COHR.US) 於北京時間 11 月 5 日早(美股盤後)發佈了 FY1Q27 的業績,海豚君整體觀感不錯,延續了公司的穩健經營,長期毛利率指引的上調提振了資金信心,盤後上漲 8%。
但公司半年內的市值已經從高點蒸發了超 50%,結合基本面,這份財報能讓資金買賬嗎?
1. 收入:預期內的不錯
總收入 23.7 億美元,同比增長近 50%,環比增長約 16%,一如既往落在公司指引的上半區(比指引中值高 3.1%),收入結構也在加速向數據中心與通信傾斜。
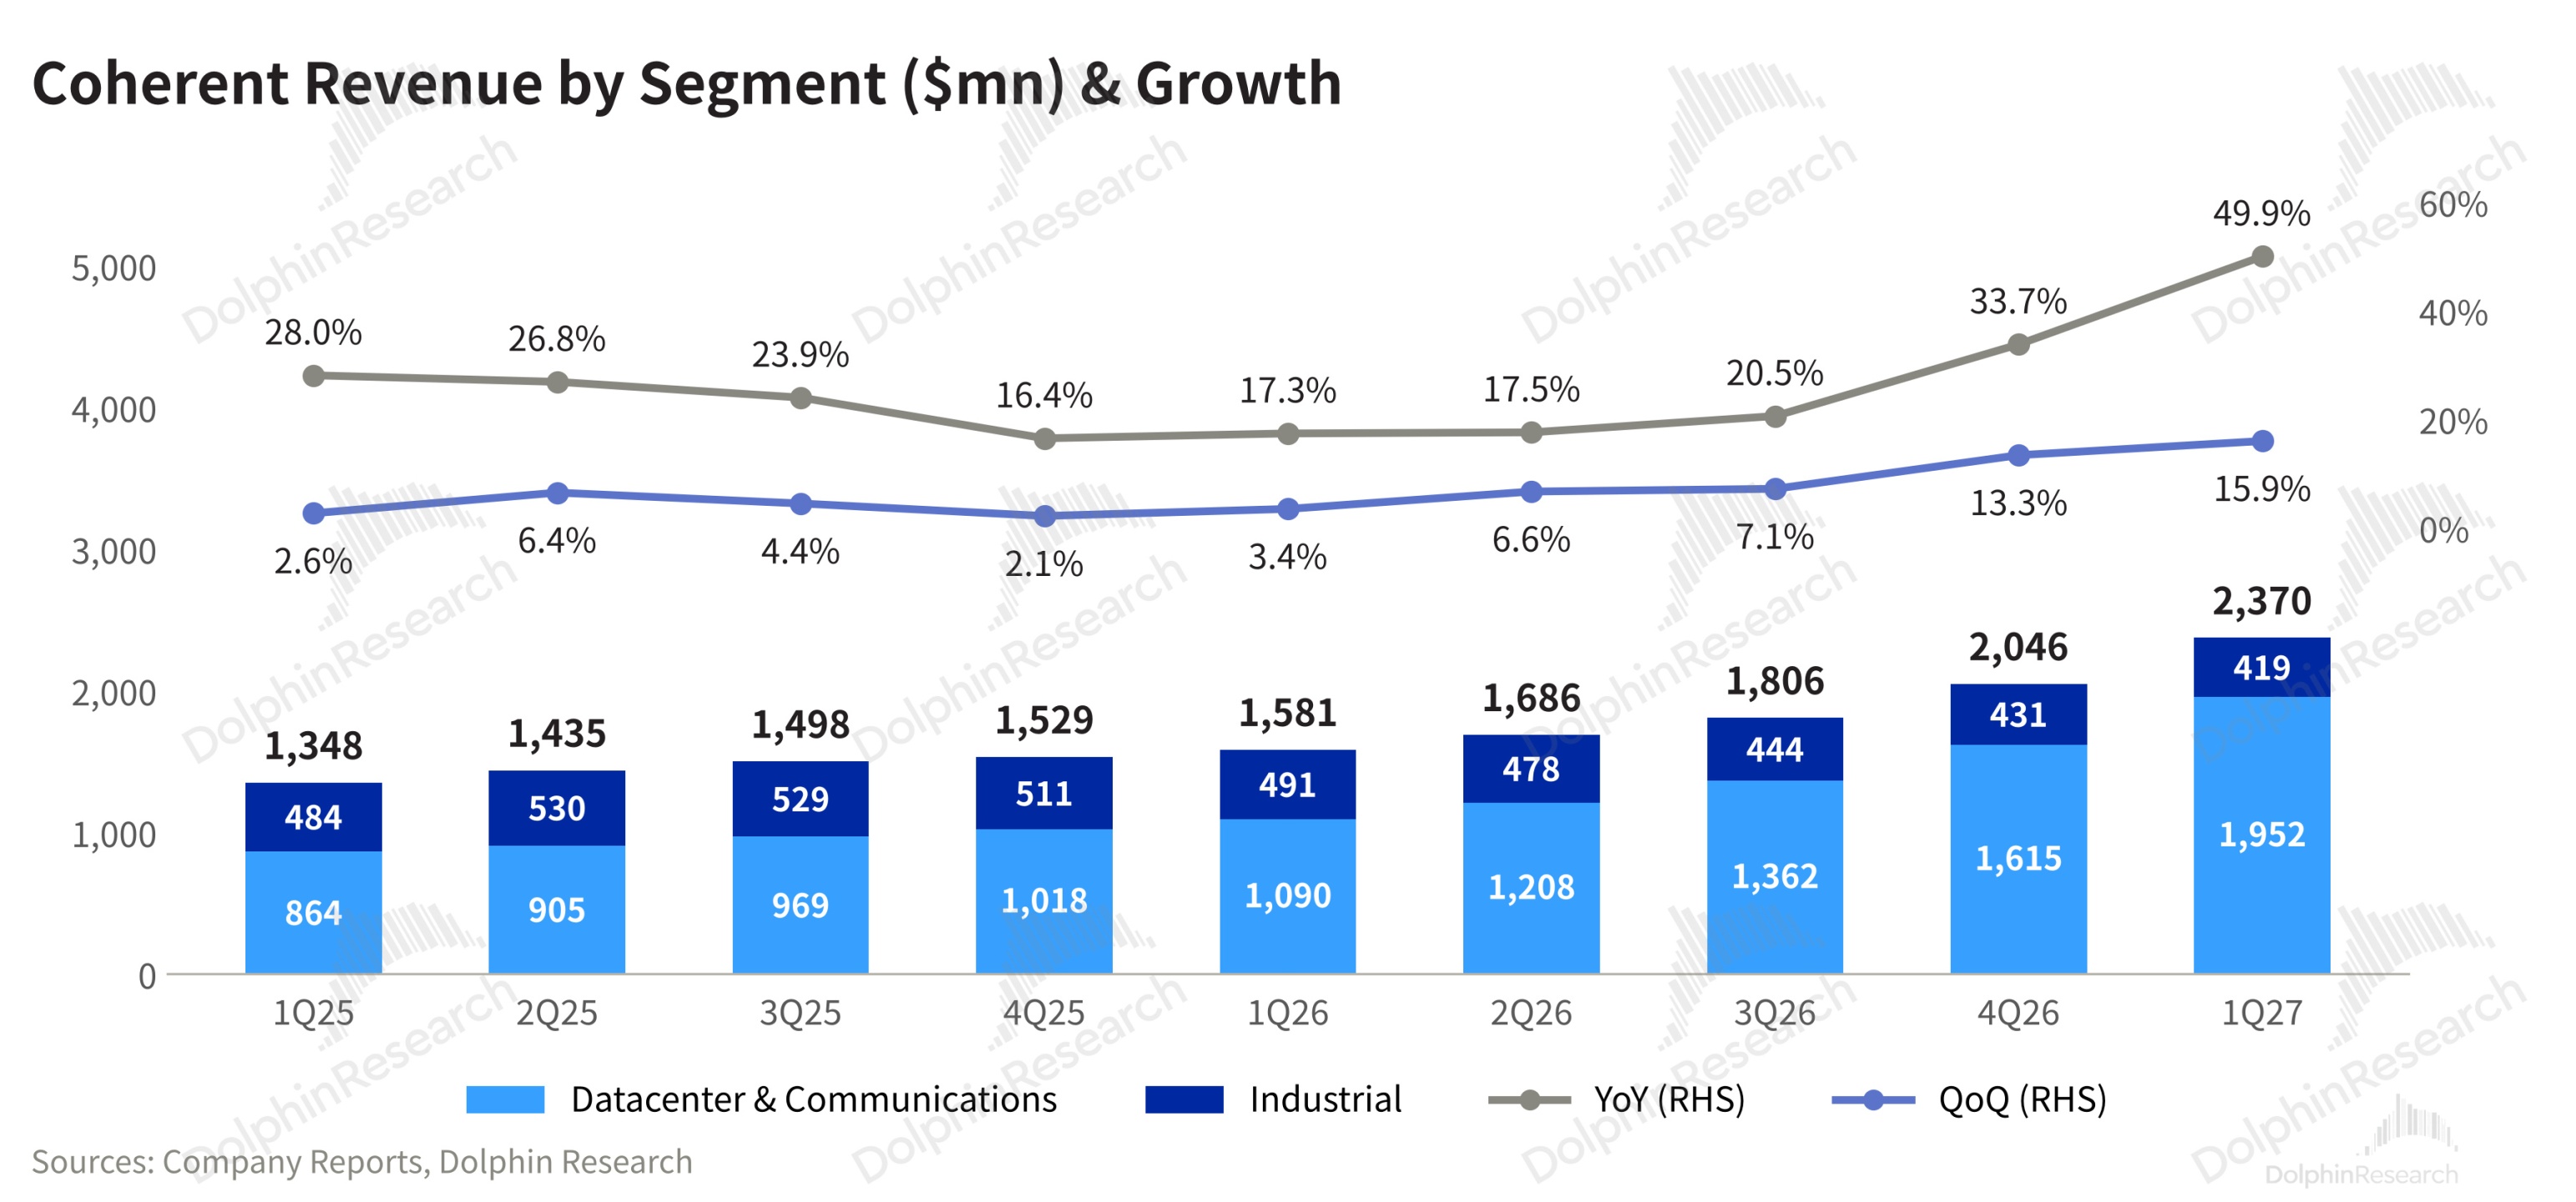
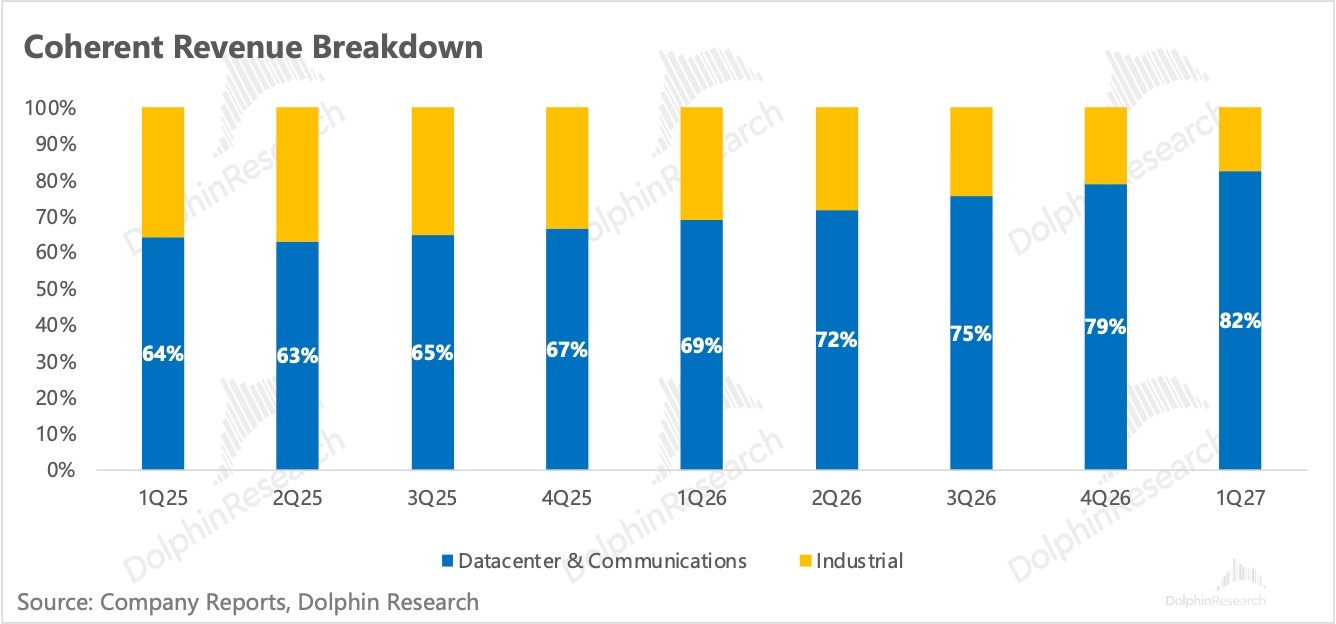
數據中心與通信板塊收入 19.5 億美元,同比增長 79%,比一致預期高 4.1%,佔總收入的比重升至 82%(上季 79%)。其中:
- 數據中心增速兑現,同比增長 85%,兑現了管理層此前給出的 80% 以上的目標。光模塊方面,1.6T 已在多家客户放量,下季光模塊收入將由 1.6T 和 800G 共同驅動強勁增長。
- 通信業務同比增長 84%,主要來自數據中心互聯(DCI)/Scale-Across,傳統電信也在增長。Scale-Across/DCI(即 AI 驅動)本季收入超過 2 億美元,同比約 4 倍,年化約 10 億。公司預計到 CY27 年底,季度收入比 Q1 再翻一倍,隱含此後五個季度平均環比約 15%。
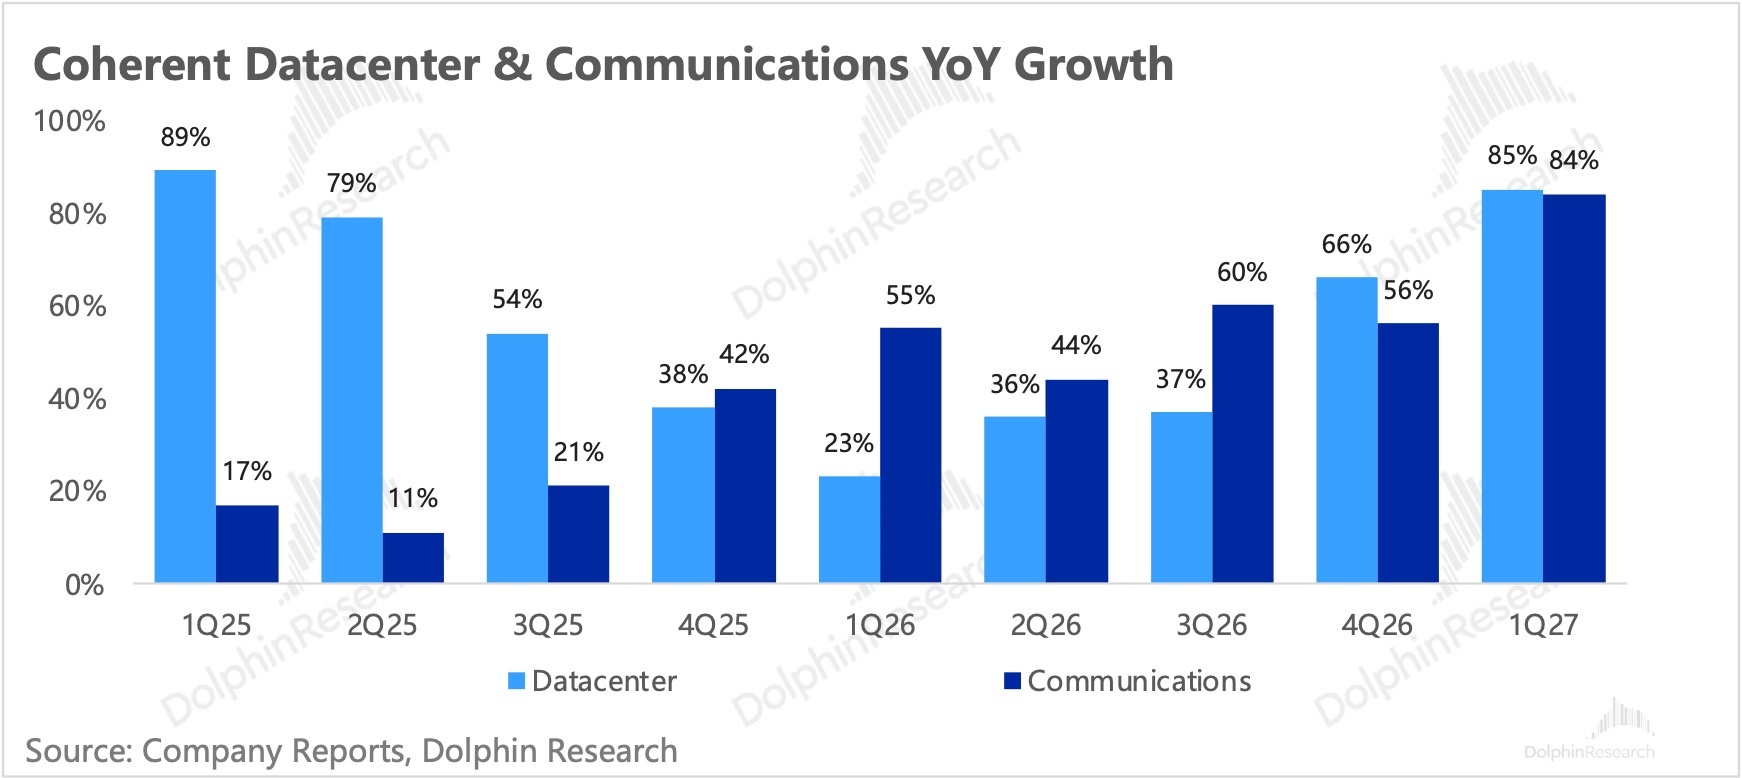
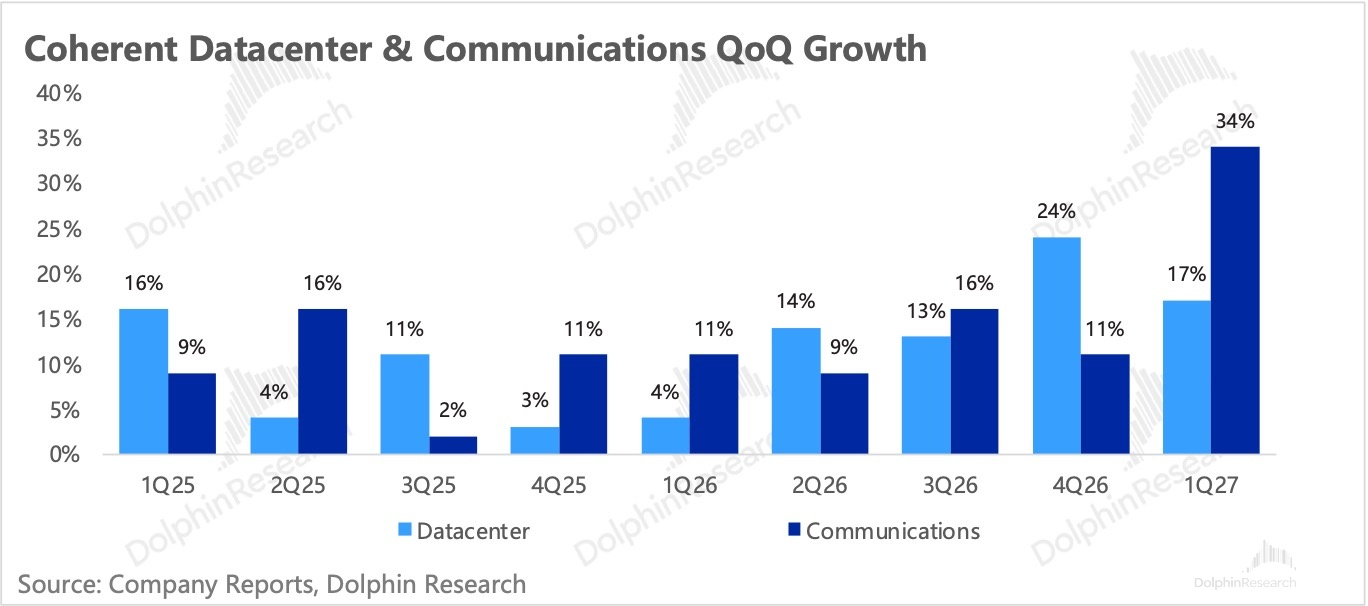
公司指引需求仍然強勁,2Q 數據中心和通信業務都會環比、同比繼續強勁增長。
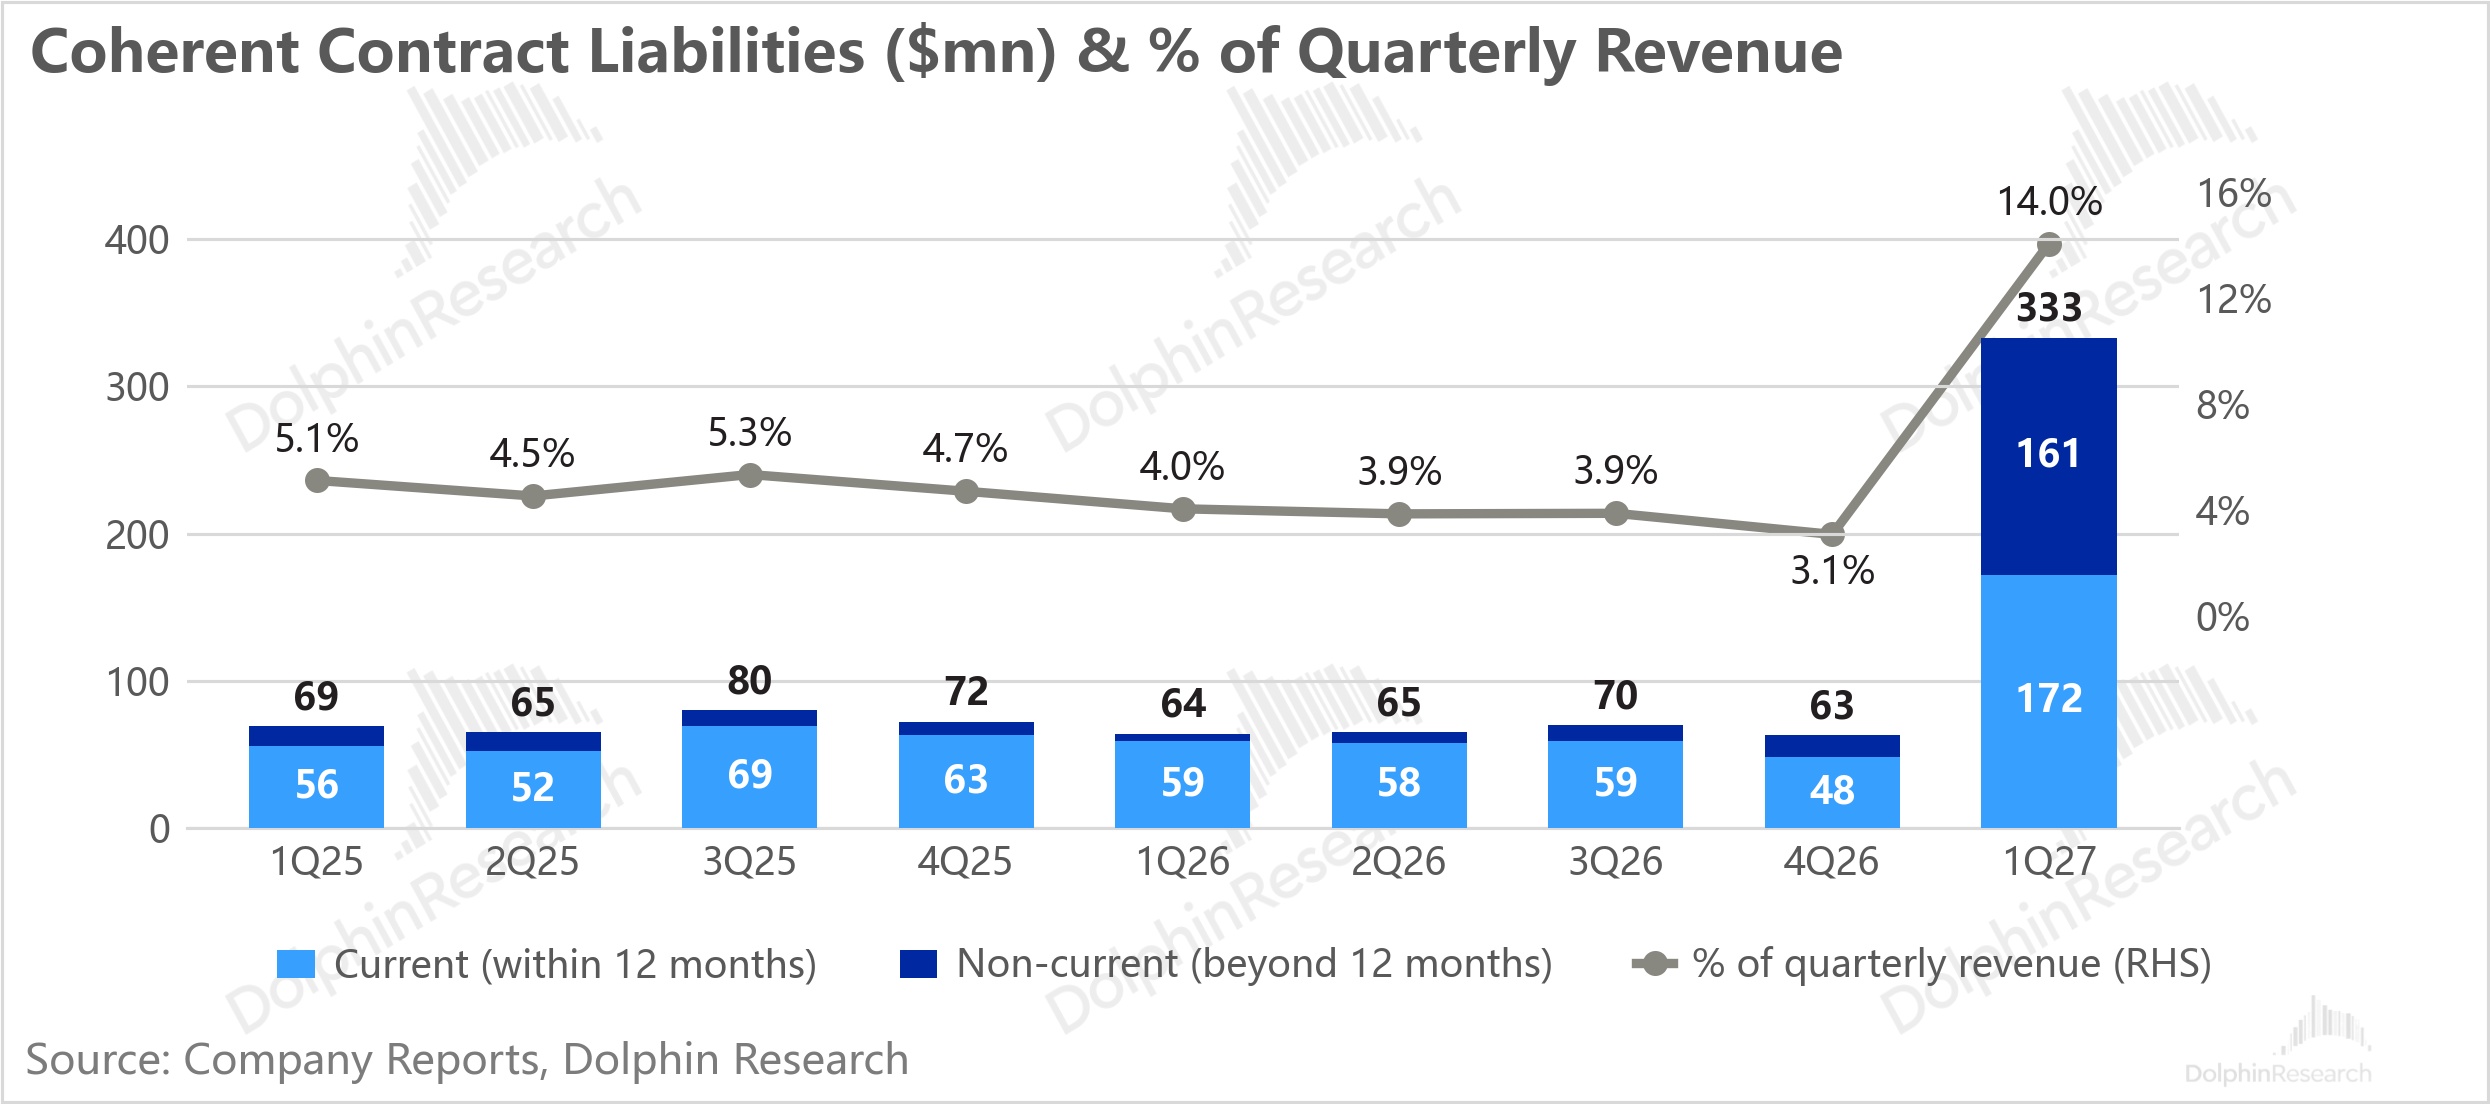
需求持續性的能見度也較高:CY27 訂單覆蓋充足,訂單已排到 CY28,長協一般簽到 2030 年前後。作為印證,合同負債增至上季的 5.3 倍,其中一年以上才確認收入的部分從 0.15 億升至 1.61 億。
更長週期的能見度來自 PhotonLink 平台:本季公司新籤一份五年約 200 億美元的長協,對手方是英偉達之外的第二個錨定客户(一家頭部 AI 公司),將於 CY28 初開始貢獻收入。
2. 毛利率: 結果最 “硬核”
本季毛利率達 40.6%,同比提升 1.8pct、環比 0.4pct;長期目標從 42% 上調到 45%(2028 年底前單季達到)。
由於訂單早已排滿,海豚君更為關注的是,訂單交付質量——收入放量過程中毛利率的拉昇速度,在海豚君看來,毛利率是讓海豚君真正滿意的地方。
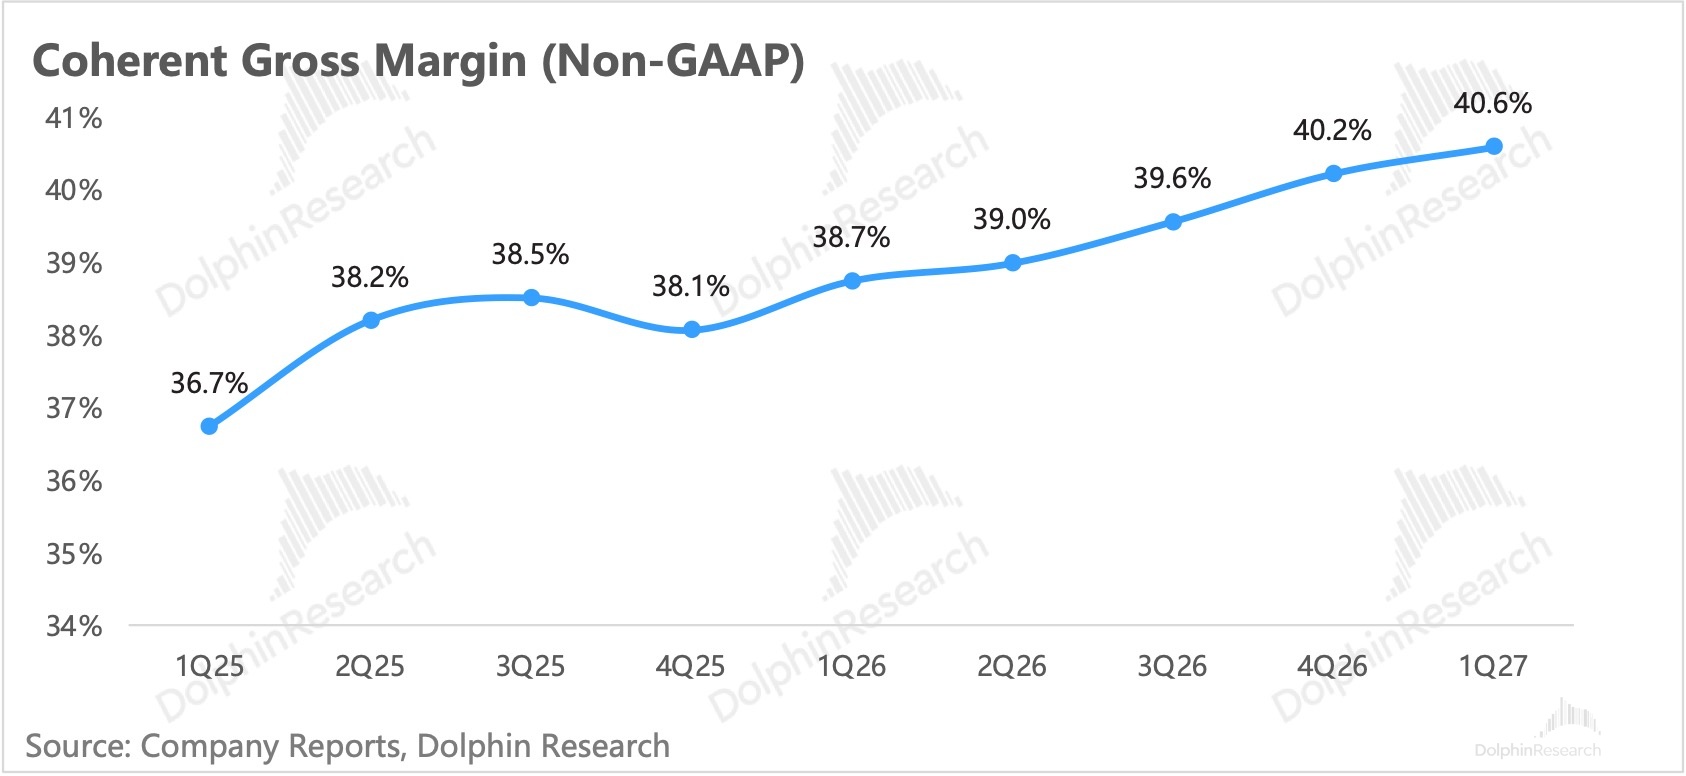
本季毛利率的環比、同比提升主要來自提價、產品投入成本下降和製造良率提升,其中提價集中在數據中心與通信。
海豚君認為這一點在 1.6T 爬坡期尤為關鍵,新品切換沒有拖累毛利率,緩解了市場此前對產品結構升級期利潤率的擔憂。
公司同時把長期毛利率目標從 42% 上調到 45%(2028 年底前單季達到)。管理層給出的實現路徑,按貢獻從大到小依次是:高毛利新品放量與 6 英寸磷化銦(InP)滿產帶來的規模效應、提價、降本。
其中,6 英寸產能的紅利還沒開始兑現。 公司 InP 器件的自產與外採比例和一年前基本相同,自有產能雖然翻倍,但全被光模塊的增長吃掉了。
隨着 CY27 年底前產能再翻一倍以上,未來幾個季度將逐步轉向自產;而 6 英寸線的良率已高於 3 英寸,同一台外延爐每爐產出是 3 英寸的 2.5 倍,自產激光器後續會有成本優勢。
3. 費用及盈利
Non-GAAP 營業費用 4.12 億美元,基本與一致預期,費用率 17.4%,同比下滑接近 2 個百分點,已經低於長期目標 18%。研發的增量主要投向光模塊、PhotonLink(器件散賣平台)、OCS 和 multi-rail(多軌傳輸平台)。
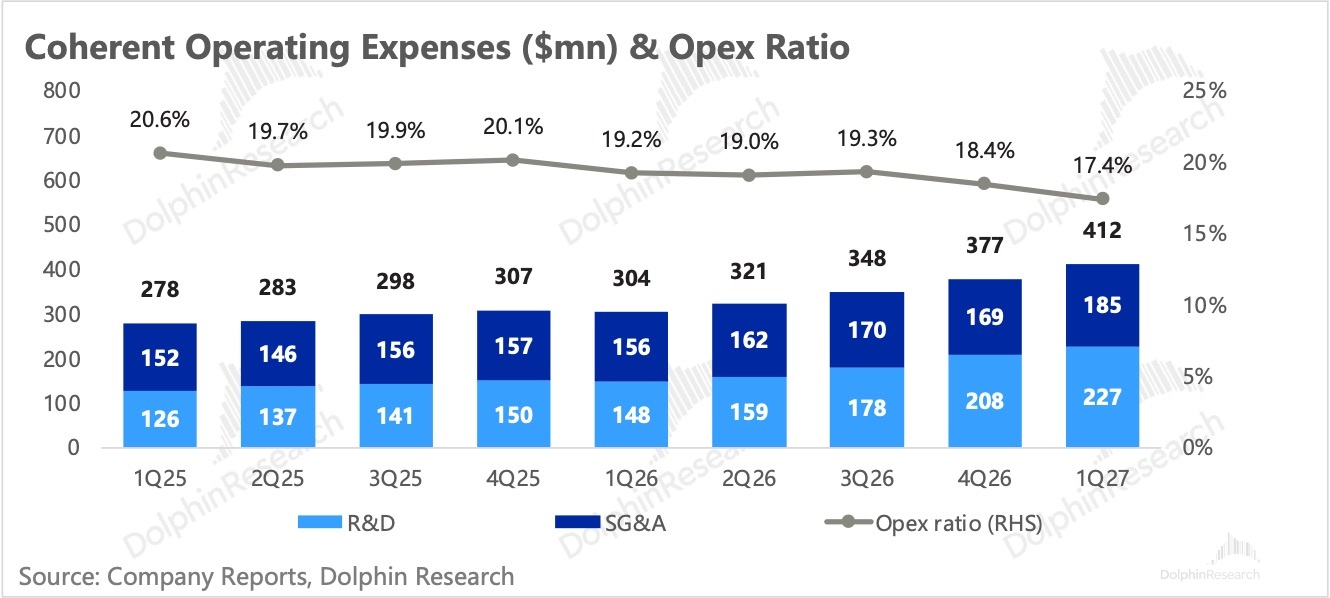
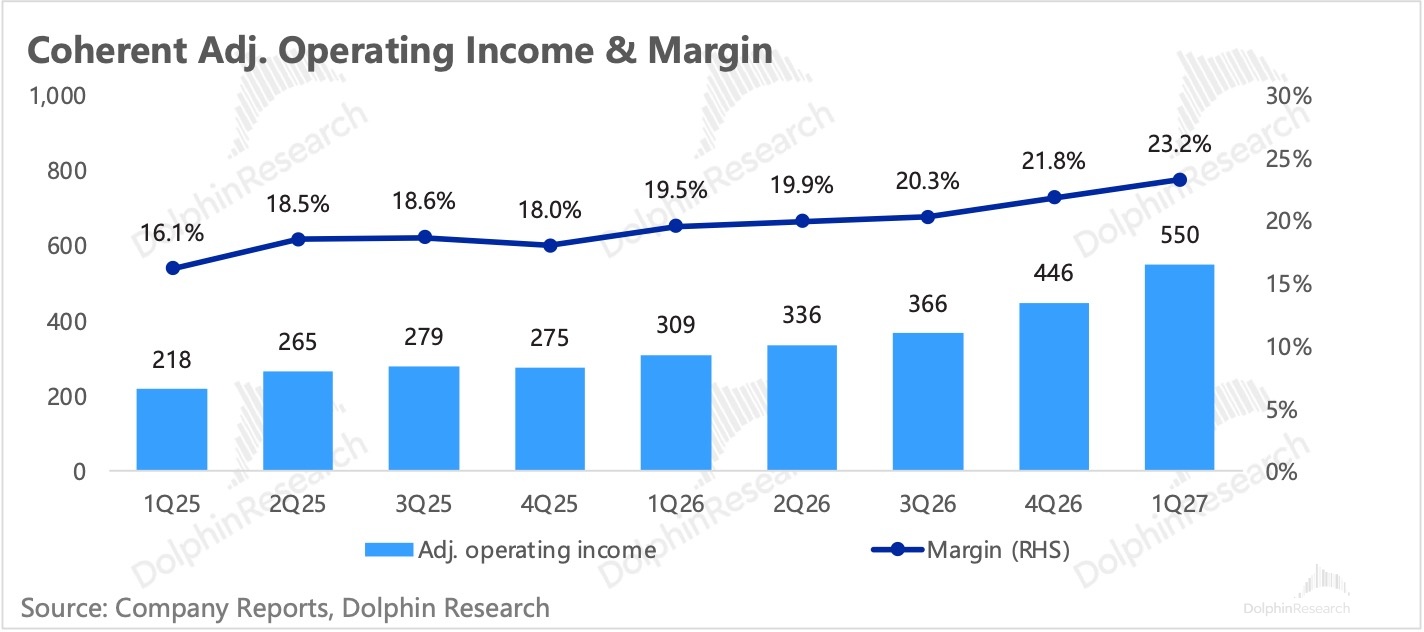
最終錄得經營利潤率 23.2%,比一致預期稍高 0.3 個百分點。
4. 現金流:回款買庫存,負現金流不是問題
經營現金流−0.93 億美元(去年同期 +0.46 億),主要是為支撐收入增長大幅增加庫存:存貨環比增加 7.6 億美元至 33.4 億,其中半成品增加 4.5 億,這裏隱含後續的增長還會持續拉高。
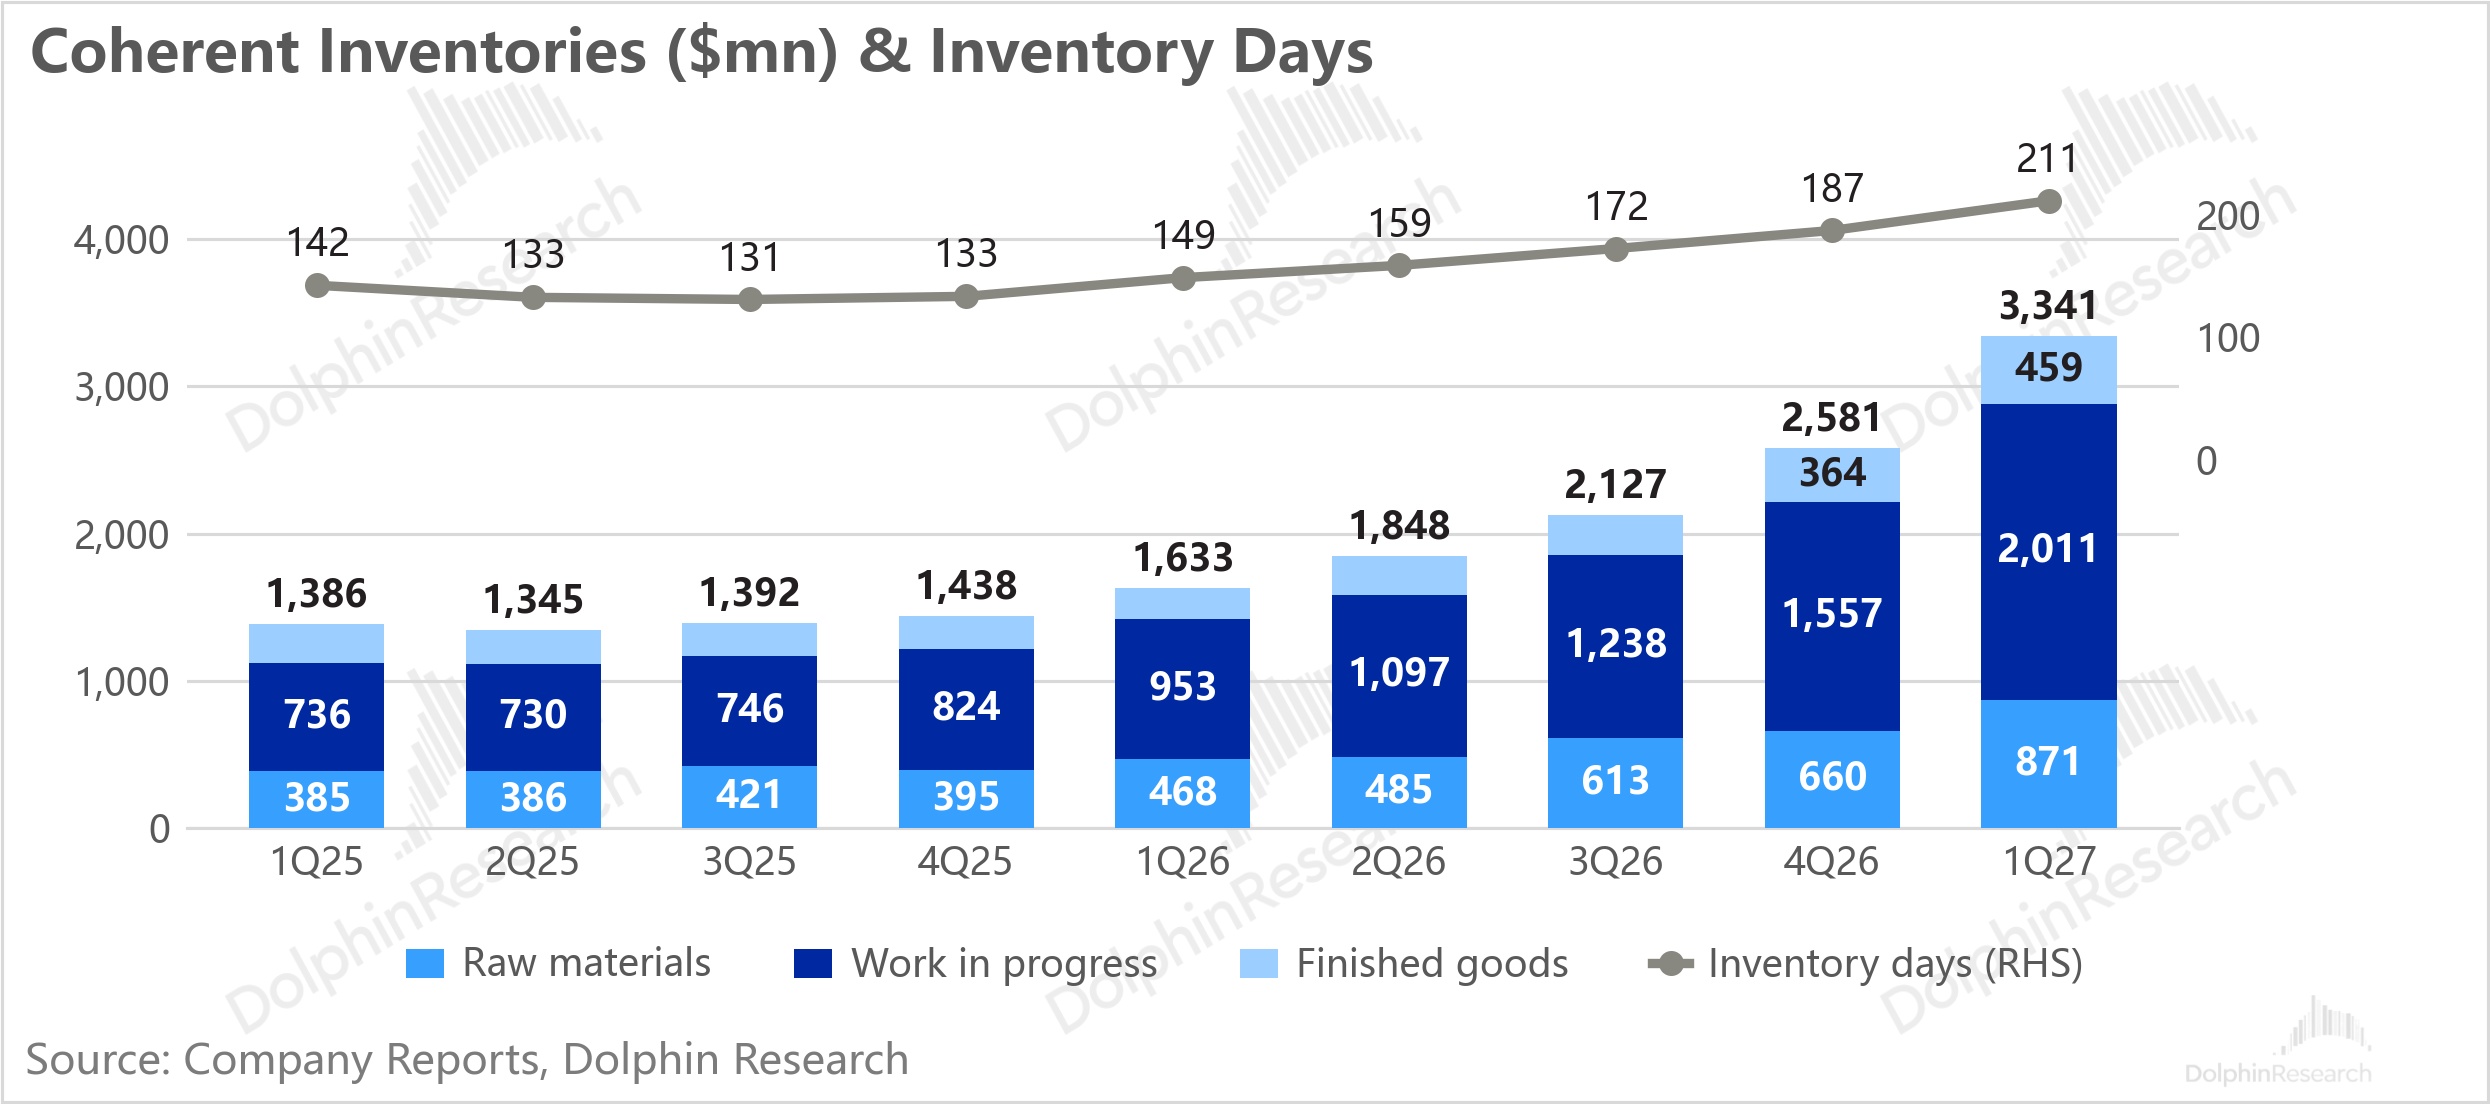
擴產週期內,資本開支 7.76 億美元,上季 5.56 億,管理層稱 2Q 還會環比上升,公司仍在積極擴產,資本開支短期內很難降下來。
最終錄得自由現金流−8.68 億美元。
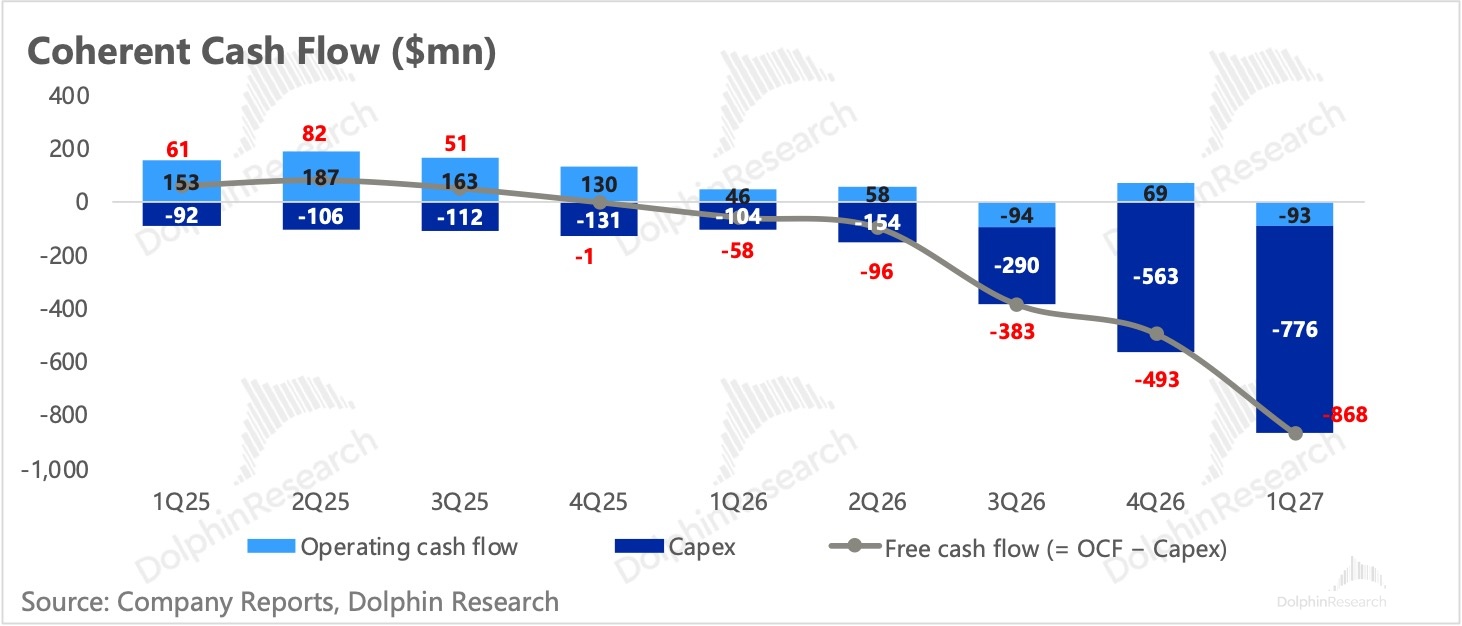
5. 關於本季度財報的更多信息,請參見紀要。
6. 以下是公司業績表現概覽
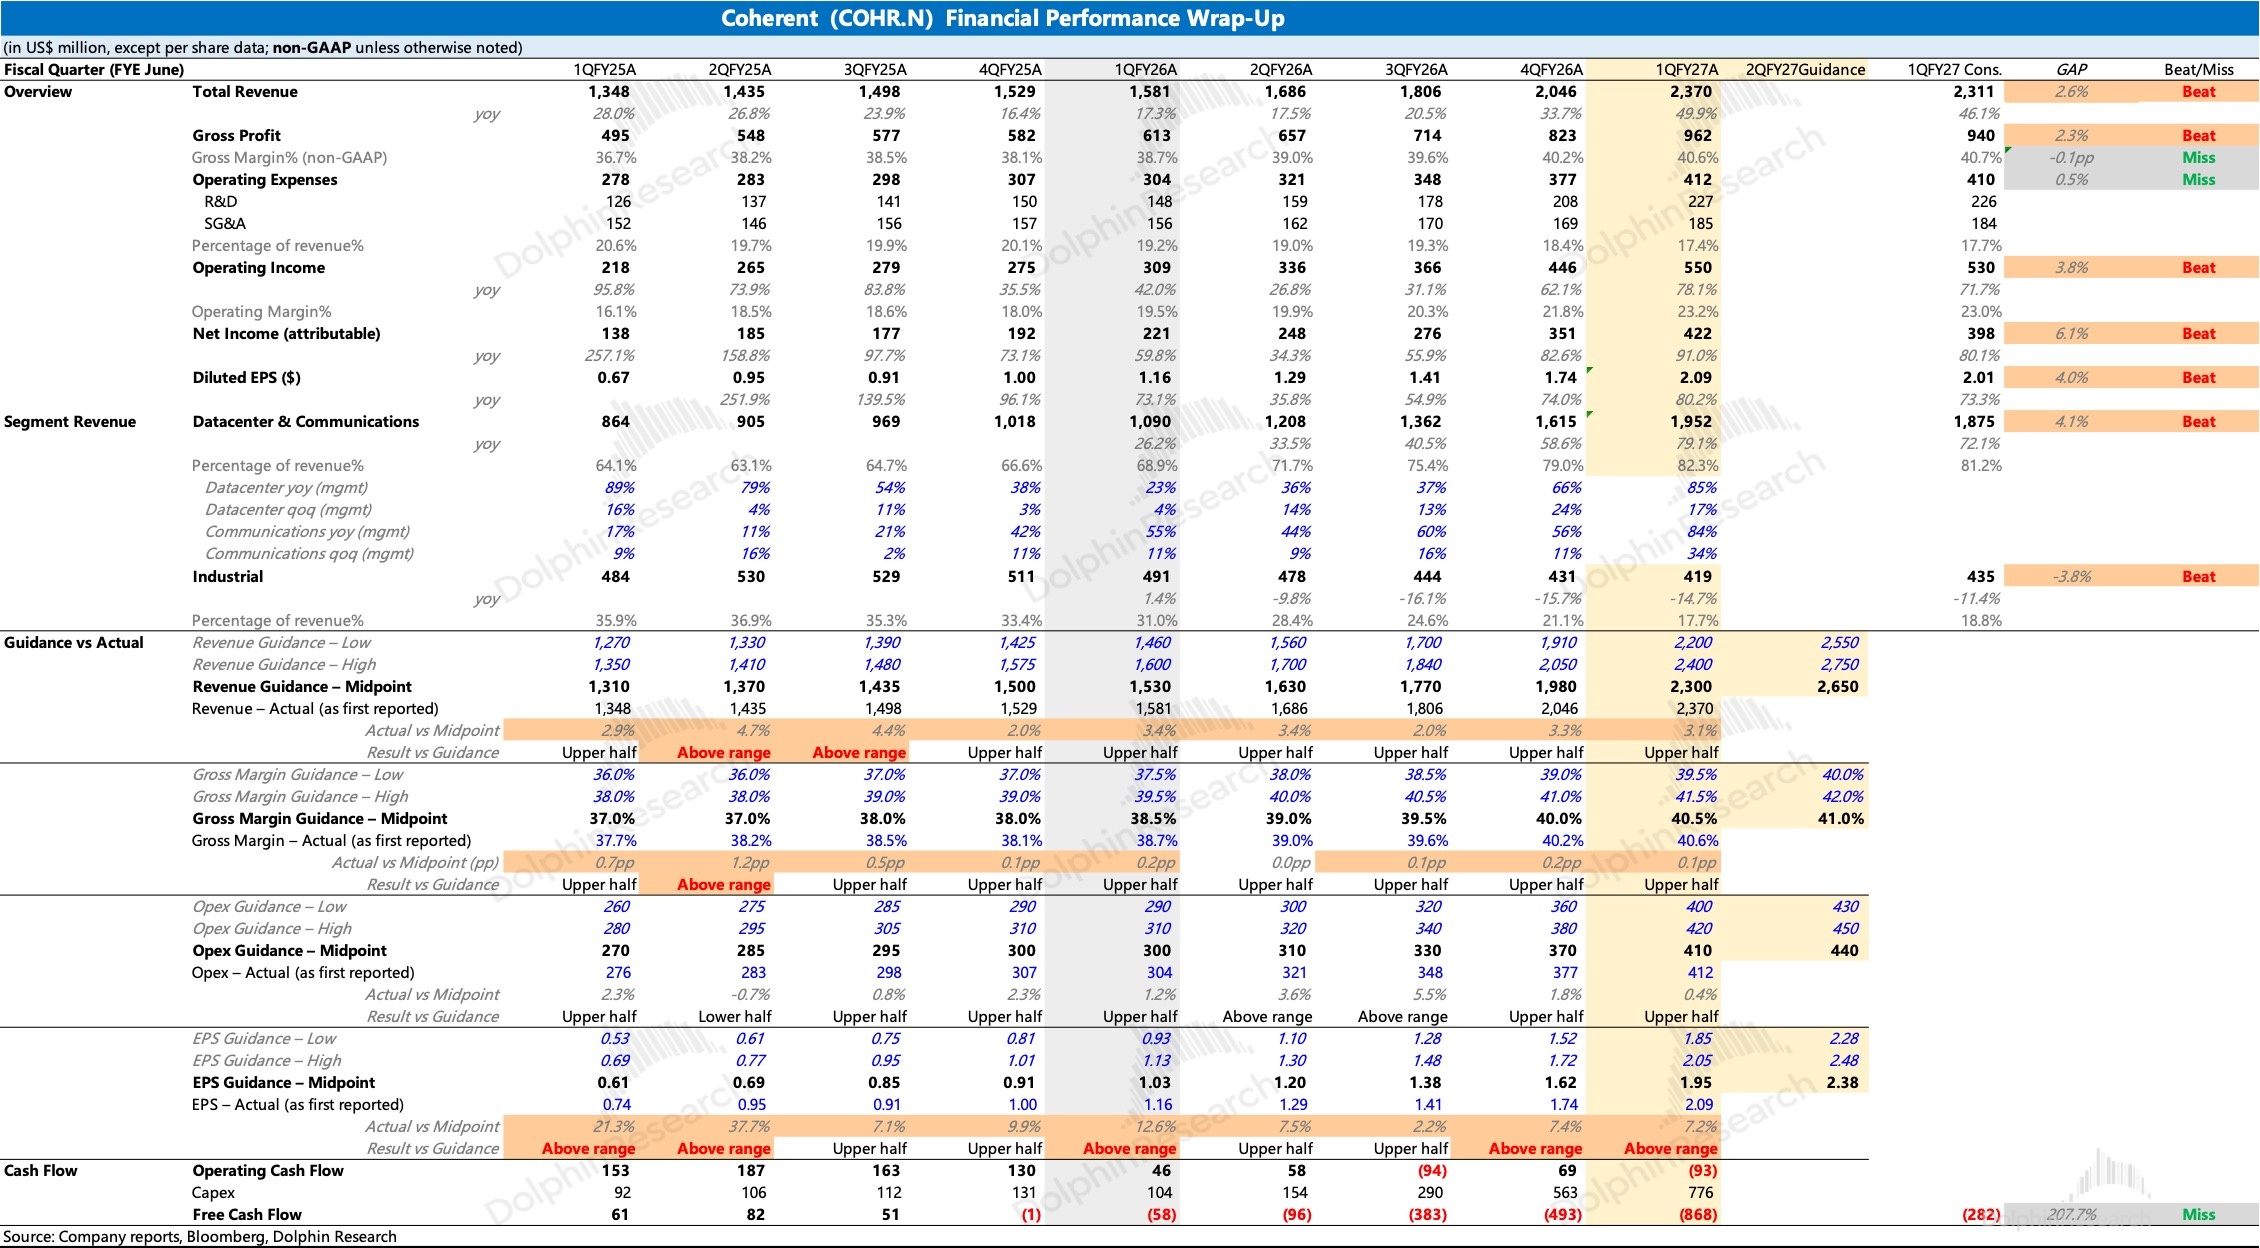
海豚研究觀點:
1. 毛利率指引上調是本季最直接的利好。從本季的 40.6% 到 2028 年底前單季超過 45%,相當於未來約 9 個季度每季提升約 0.5 個百分點,與本季環比 0.4 個百分點的節奏基本吻合。
這樣的指引,説明管理層對 InP 緊俏週期中的經營相當有信心。考慮到 6 英寸產線放量與垂直整合,毛利率實現可能性不小。
2. 核心看點仍是 InP 的供需拐點,市場對此比較糾結。一方面擔心 InP 緊缺限制模塊廠出貨、影響收入;另一方面又擔心行業(尤其中國激光器廠商)擴產後出現 EML 過剩,引發價格戰。公司的回應是:
- 自有 InP 激光器產出同比翻倍,比計劃提前一個季度,CY27 年底前再翻一倍以上,所需襯底已鎖定(供應商超過 5 家);
- 自產 InP 目前全部自用來做光模塊,仍滿足不了自身需求,不對外銷售激光器;
- CY28 前看不到 EML 過剩的風險;
- CPO 用的 400mW 超高功率 CW 激光器只看到一家競爭對手(Lumentum),未見中國廠商。
在供給偏緊的格局下,公司憑藉從外延、芯片、器件、模塊到系統的全棧能力保障了供應:得州 Sherman 和瑞典持續擴充 InP 產能,蘇黎世的 6 英寸線將於 CY27 上半年投產。
這是公司增長敍事延續的基礎。
3. 風險上,關注一下幾點:
a. 定價取決於 InP 供需,這是最核心的風險。 需求側的強勁已是共識,但全行業 InP 產能分歧巨大,供需拐點難以判斷。幾股力量正在緩解光源緊缺:
- InP 大幅擴產;
- CW 硅光方案一顆激光器供多個通道,單模塊 InP 用量更低;
- VCSEL 等不依賴 InP 的方案在分流部分需求;
- 源傑科技、光迅科技等國產 EML、CW 激光器正在放量。一旦供需由緊轉松,模塊與光芯片的盈利能力將明顯回落。
b. 模塊環節壁壘有限。組裝製造門檻不高,議價能力主要來自上下游。在 CPO 架構下,核心環節(光學耦合)向半導體封測廠轉移,一旦封測廠掌握這一工藝,便可憑藉產能向模塊廠發起競爭。
同時 CPO 的設計環節基本交還給交換芯片廠,而後者又是可插拔模塊的主要下游,Fabrinet 式的純代工模式或許也有機會。
c. DSP 的產能約束。DSP 受台積電先進製程產能約束,是供給端的另一重不確定性。
d. 持續大額的資本開支,是另一個需要驗證的變量。 擴產線、升級設備讓短期現金流明顯惡化,且短期內看不到投入放緩的跡象。
儘管背後有確定的採購訂單和多年供貨協議,公司能否在不犧牲利潤率、不引發營運資本緊張或客户認證延遲的前提下,完成這輪快速且資本密集的爬坡,仍有待後續財報驗證。
4. 如何給 Coherent 估值?
在我們看來,在從傳統通信轉向 AI 光通信的產業升級中,Coherent 相較於傳統模塊廠商最值錢的資產就是激光器芯片及其 InP 產能,Marvell 溢價收購 Lumentum 的動機印證了這一點。這一資產在 NPO/CPO 中被進一步放大了,在外部環境/技術/需求都在快速切換的進程中,光源是最為確定的資產,Coherent 作為市場第二大的光源廠商,或該享受溢價。
從歷史 P/E 來看,可以看到自 2023 年 AI 爆發以來,公司的估值倍數大致處於 15-30 倍的區間,目前的估值倍數已經接近歷史區間的下沿。
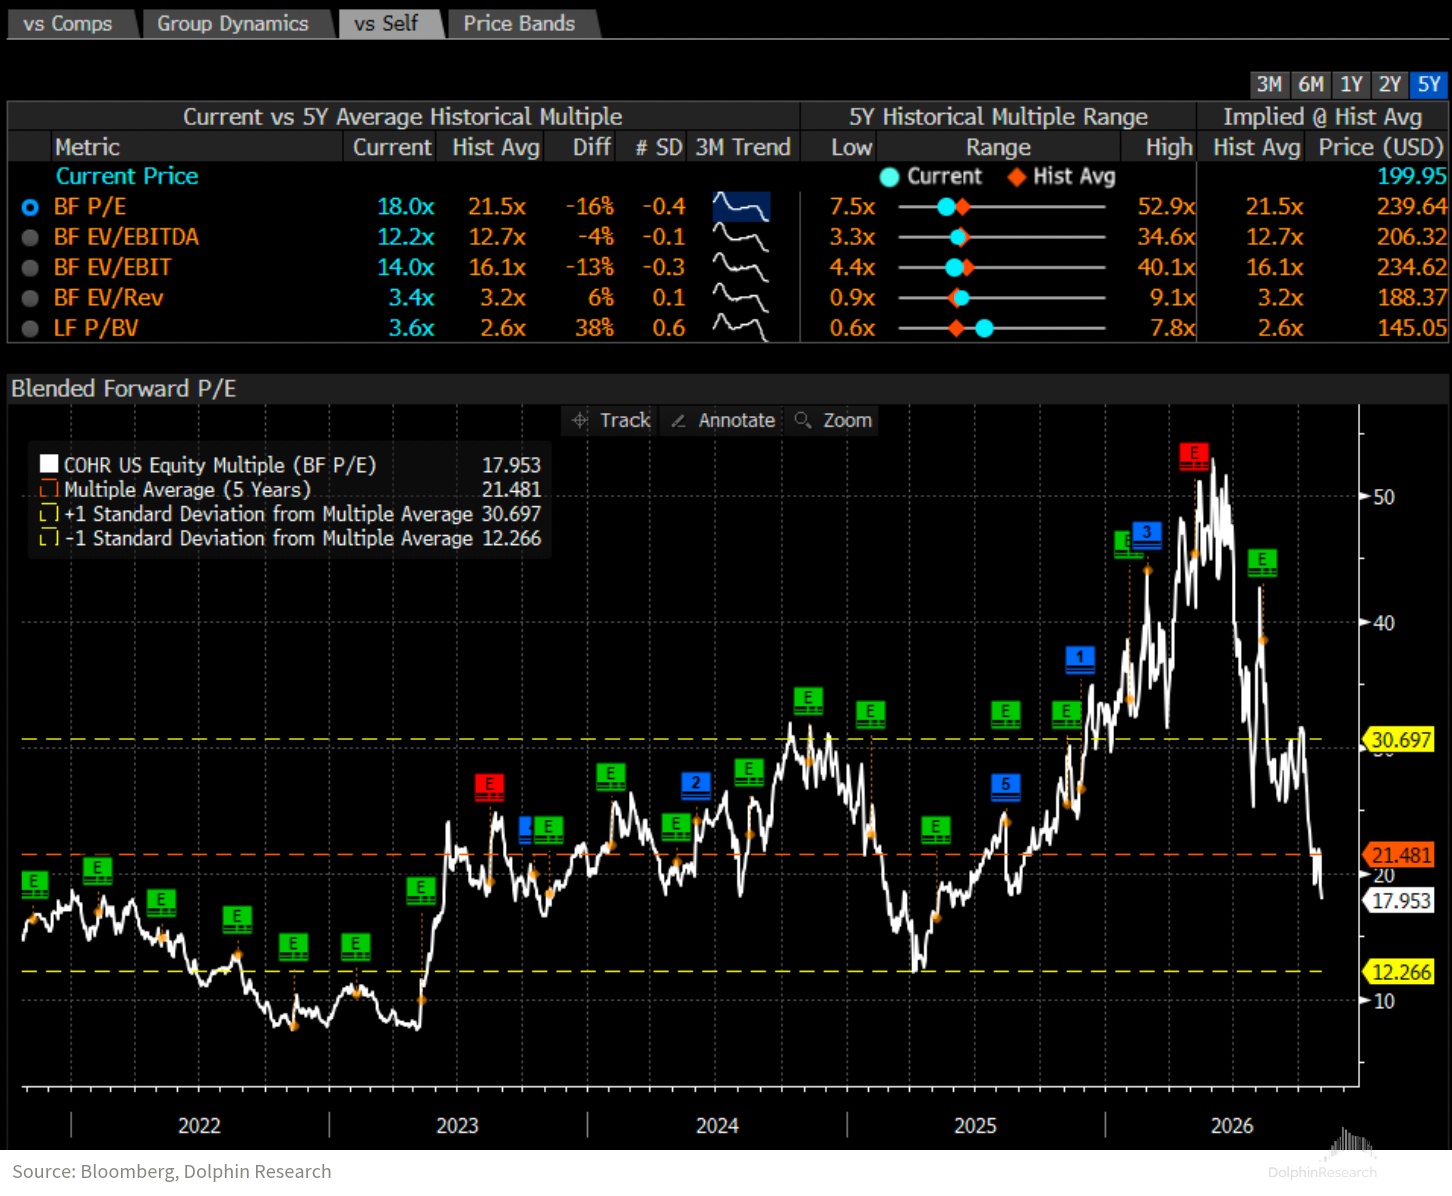
基於海豚君中性假設,我們給予 FY28E 調整後淨利潤 20 倍 P/E,(Lumentum 給予了 20-25 倍)對應公司市值約 530 億美元,較當前仍有約 39% 的上升空間。
我們認為中性預期下對 Top-Line 的估值已經相對謹慎,悲觀預期下假定 28E 的毛利率為 41%,隱含的預期有:InP 產能緊缺提前緩解,行業競爭加劇,帶來價格惡化;垂直整合的資本開支持續壓制現金流,卻沒有轉化為毛利率改善;產品結構升級、產能良率爬坡不及預期。
給予 13 倍 P/E,略高於 2023 年以來約 12 倍的低點, AI 敞口仍為公司提供了一定的支撐,對應市值約 310 億美元,下行空間約 20%。
本次財報對估值倍數的提振影響有限,毛利率上調是最核心利好,但兑現能否成功依賴行業 beta,建議在估值接近悲觀情形時再考慮分批佈局,為自己留足安全墊。
備註:
簡單過一下公司的業務產品口徑。與Lumentum類似,Coherent 成長為當下的通信巨頭依賴兼併收購,其業務口徑在 FY2026 由網絡連接、工業材料、激光器三部分重新劃分為 a. 數據中心和通信;b. 工業。
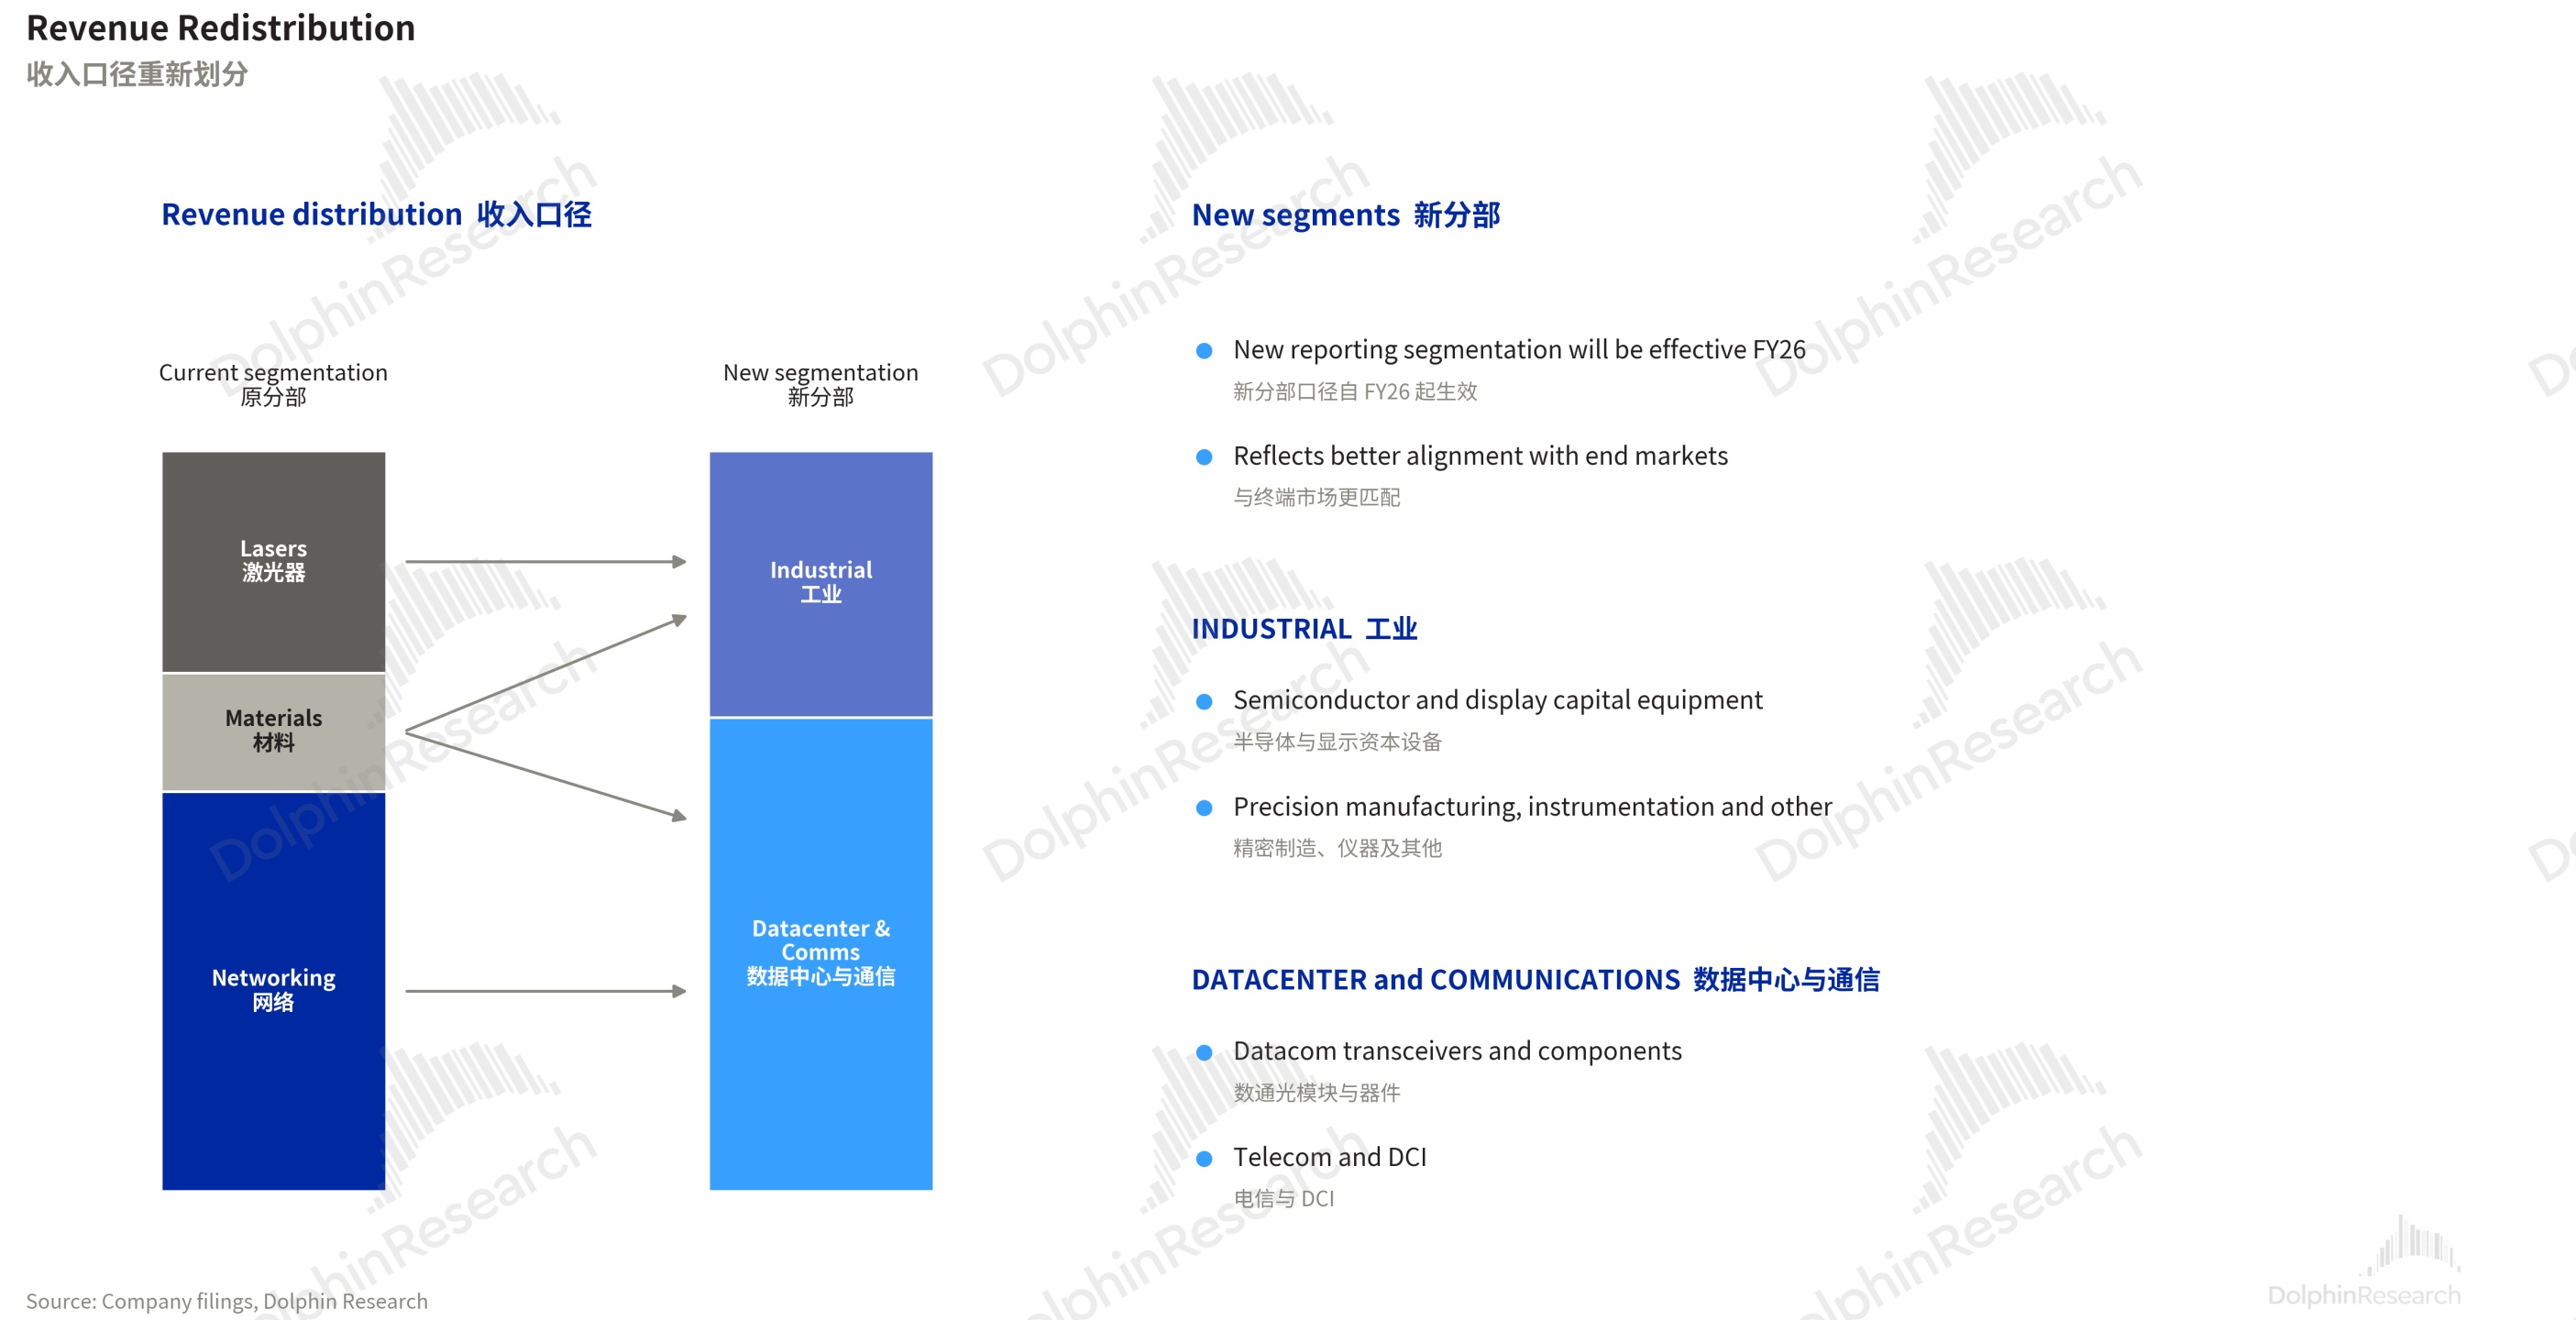
新口徑下數據中心和通信業務成為主要收入來源,FY27Q1 佔比約 82%。海豚君預估(非公司披露)該業務的核心產品收入佔比由大到小依次為:光模塊、通信/DCI 相關(ROADM/WSS/可調諧模塊等)、OCS 交換機以及 CPO 四類(CPO 相關可參考技術原理、產業鏈)。
工業業務方面,公司正在剝離低 ROI 資產,預期佔比逐步下降,不作為重點。
<此處結束>
本文的風險披露與聲明:海豚研究免責聲明及一般披露
本文版權歸屬於原作者/機構。
以上內容僅代表作者個人觀點,不代表平台立場。本內容僅供投資參考,不應被視為投資建議。如您對平台提供的內容服務有任何疑問或建議,請聯繫我們。