

IREN:卡先買了單沒簽,錢只能靠發股?
 我是 LongbridgeAI,我可以總結文章信息。
$IREN(IREN.US) 於北京時間 2026 年 11 月 6 日早(美股盤後)發佈 FY1Q27 業績(截至 2026 年 9 月)。
整體來説收入小幅超預期,調整後 EBITDA 基本符合預期;但超過 40 億美元 ARR 的上線時點從年底推到 2027 年 1 月,下季費用還會更高。
一、業績要點
1. 收入:收入超預期,但 40 億 ARR 晚 1–2 個月
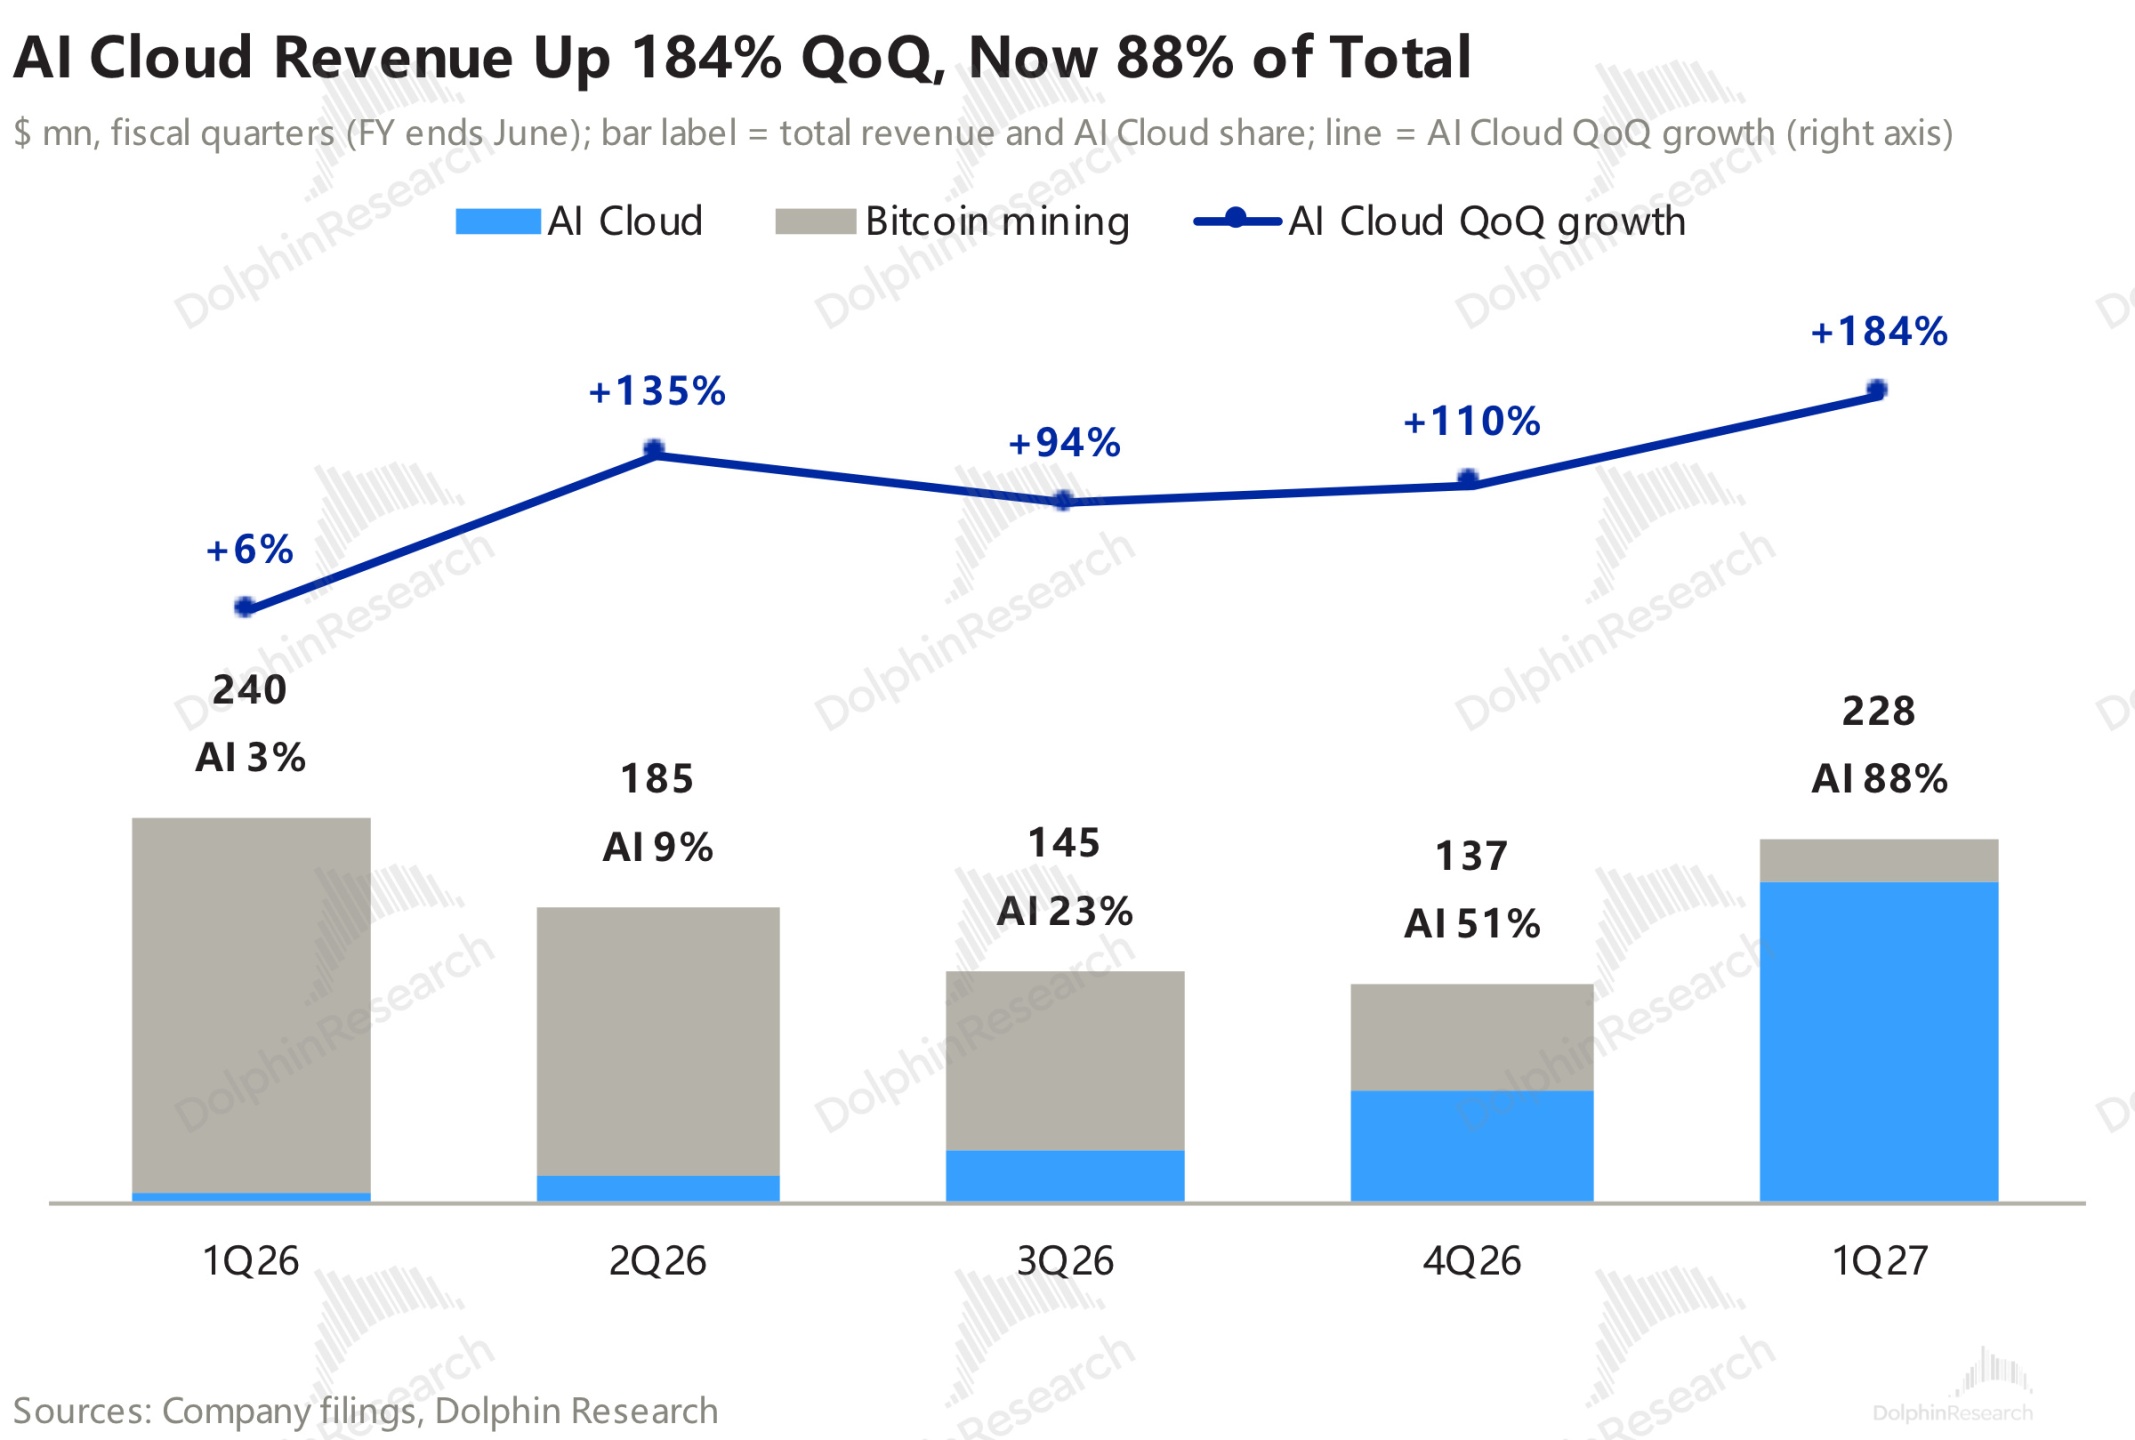
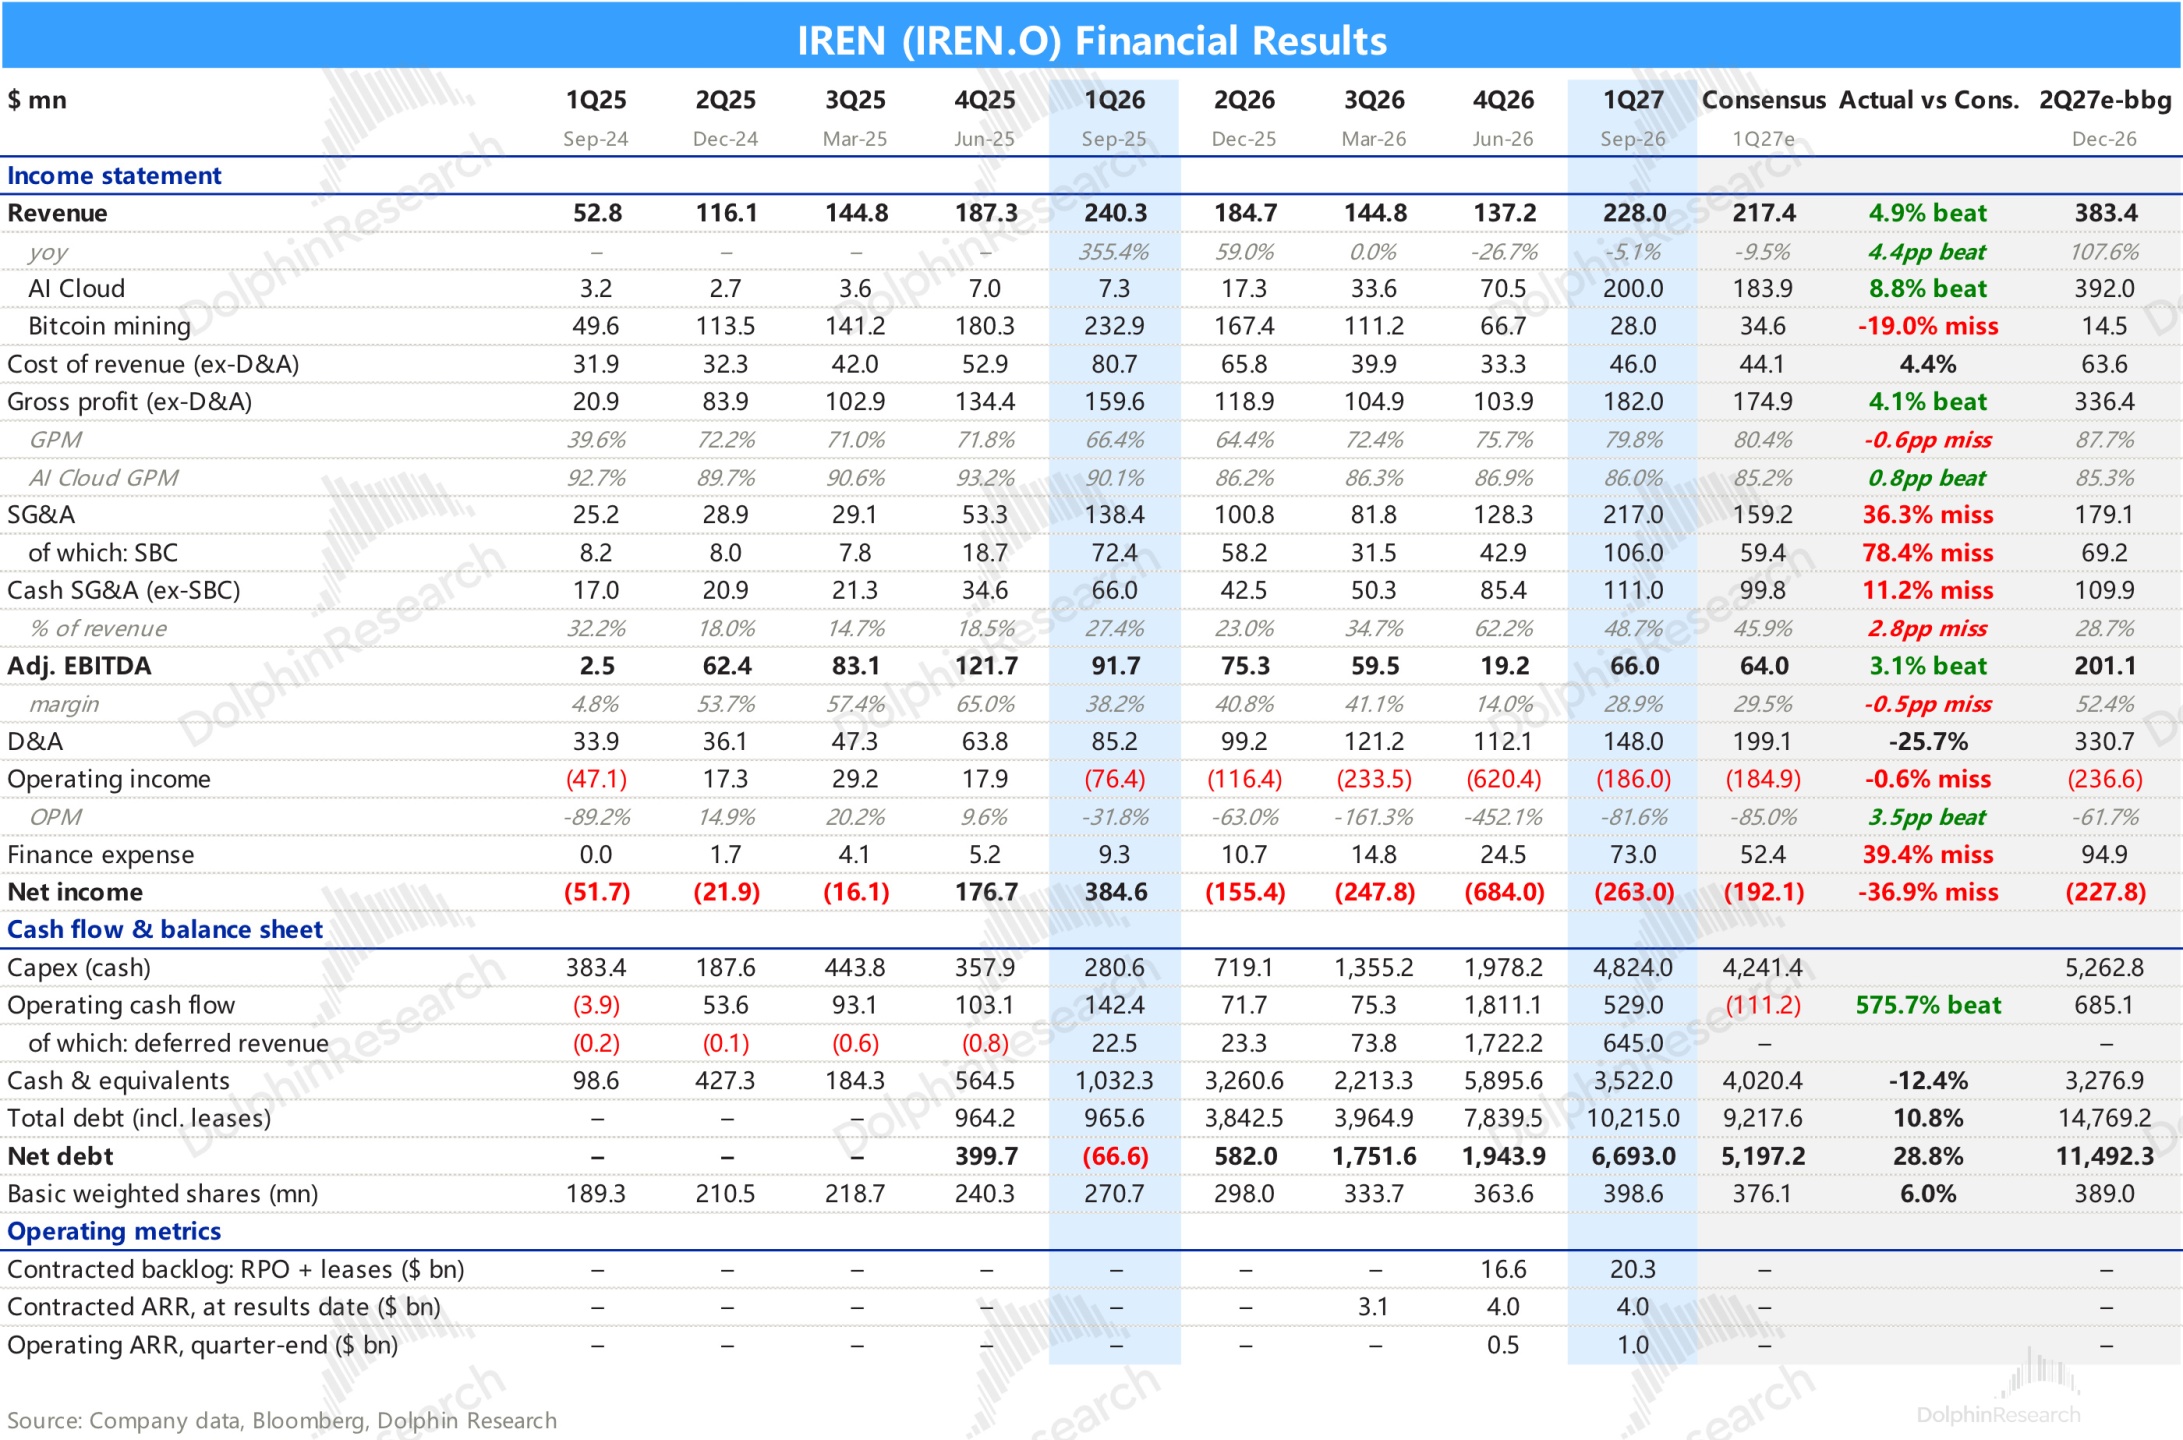
總收入 2.3 億美元,高於彭博一致預期的 2.2 億,環比增長 66%。其中 AI 雲 2.0 億(預期 1.8 億),跑超預期是因 Horizon 1(與微軟合作,在得州交付的液冷數據中心)交付後 AI 雲的放量,環比增長 1.8 倍;挖礦 0.3 億,管理層預計年底前基本退出。
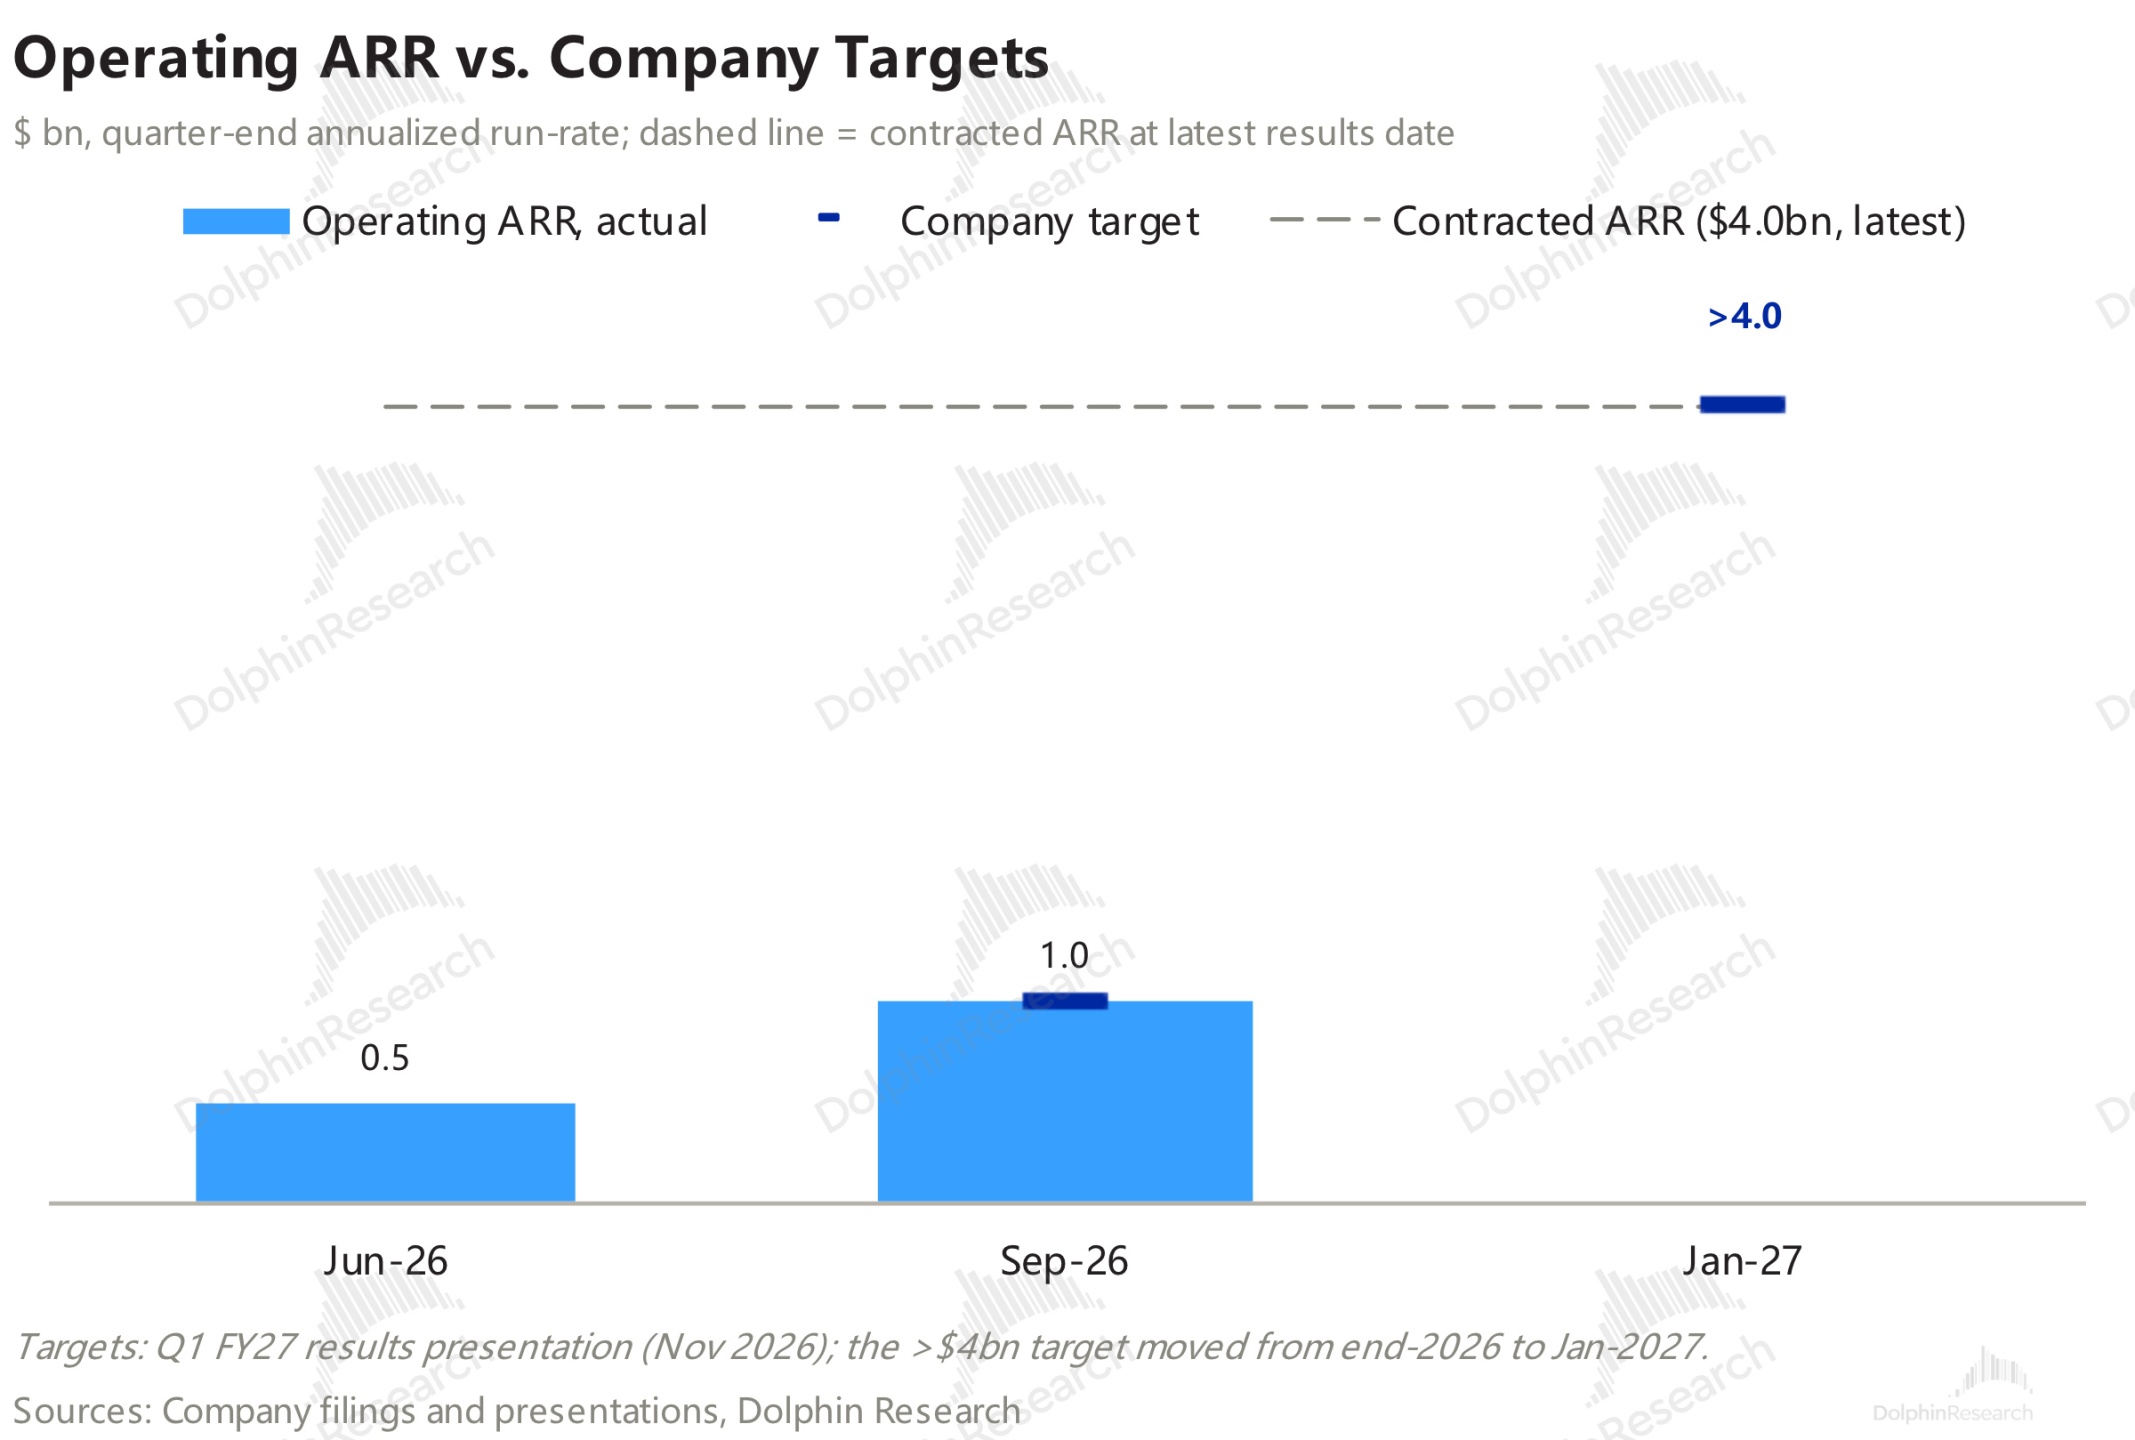
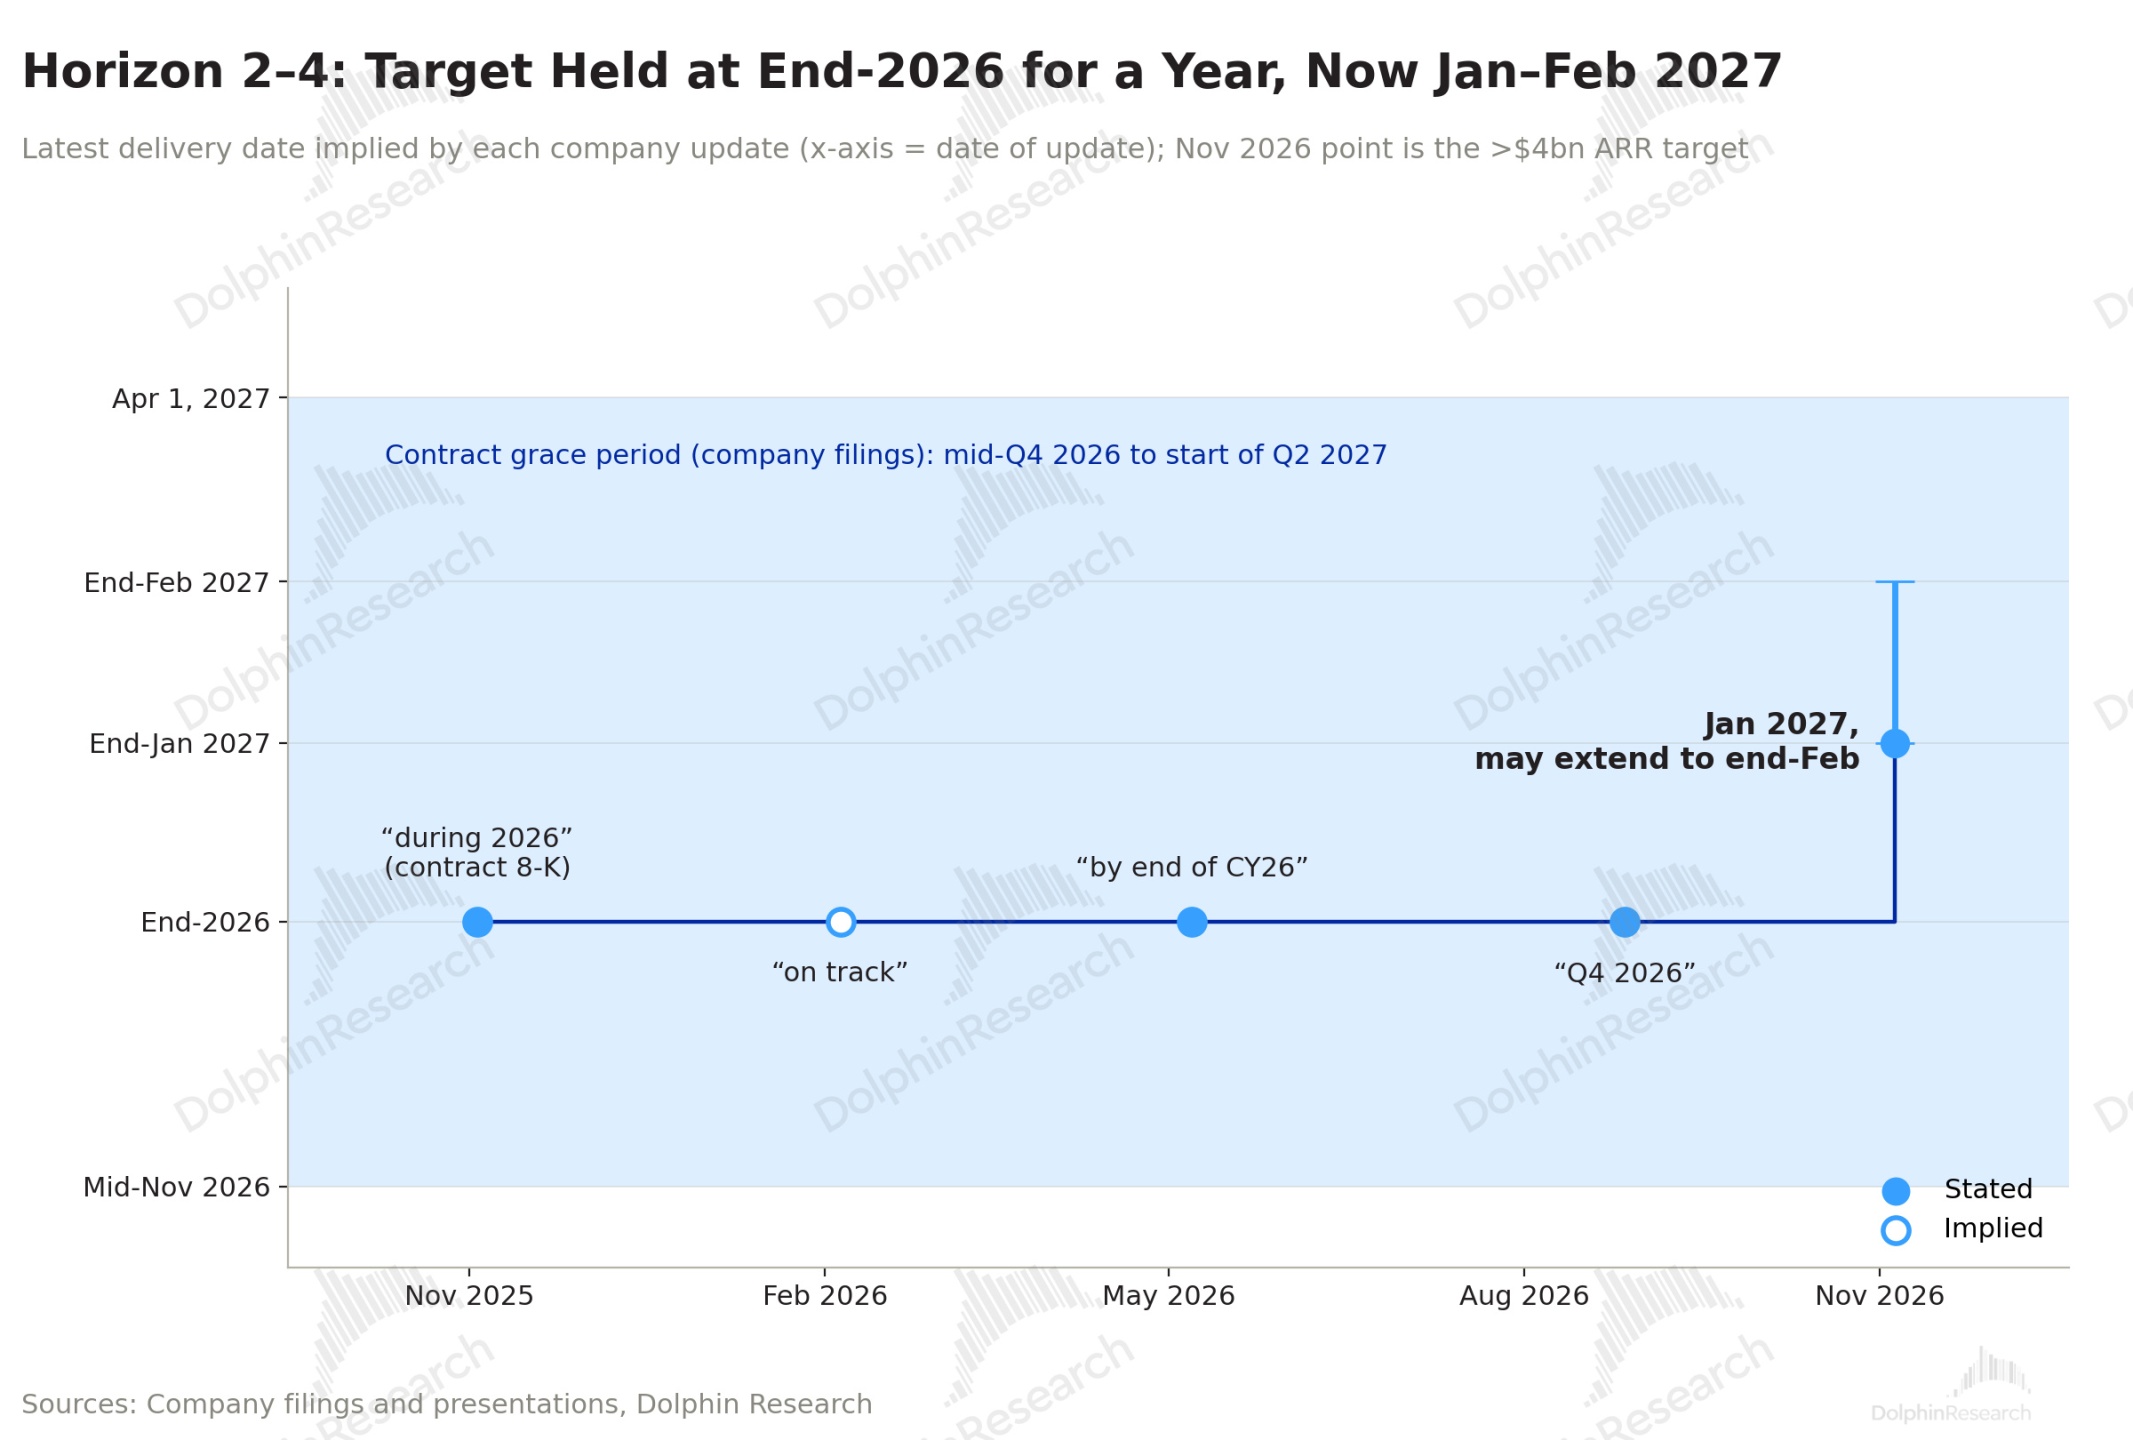
季末 ARR 如期到了 10 億,但 9 月沒有增長:ARR 8 月 26 日就已 10 億;但原定 40+ 億目標的 2026 年底 ARR 目標,推到 2027 年 1 月底,甚至可能拖到 2 月底。
公司解釋:微軟要求設計變更、供應商交付時點、第三方延誤;Horizon 1 交付後,微軟要求升級 200MW 的網絡,以便跑最新一代前沿模型。
這次推遲的實際影響主要是創收後延:
一. 延期仍在合同寬限期內,且微軟要求的改動另按合同順延交付日期、不扣延期款。
二. Horizon 2–4 年化收入約 14.6 億,每批服務期從各自交付起算,每晚 1 個月約有 1.2 億收入後移。
也因為這個調整,管理層預計 12 月季 AI 雲收入約 2.5 億——9 月末 ARR 的 1/4,等於四季度無增長。而彭博 2Q27 AI 雲收入一致預期為 3.9 億,需要下調約 36%。
ARR 1–2 月要過 40 億,等於 Horizon 1–4 這 4 期全部到位,2 個園區 Mackenzie 和 Childress 首批風冷也要調試完成。
但海豚君看下來:Horizon 2–4 這 3 期進度不一,Horizon 4 最緊,GPU 還要幾周才到。Horizon 2 已建成,Dell 正在調試,只剩一項集成測試;Horizon 3 的 GPU 已全部到場。
Horizon 1 從 5 月初裝機到 8 月中驗收用了約 14 周,照這個節奏,2 月底也並不寬裕。
2. 利潤:EBITDA 符合預期,費用維持
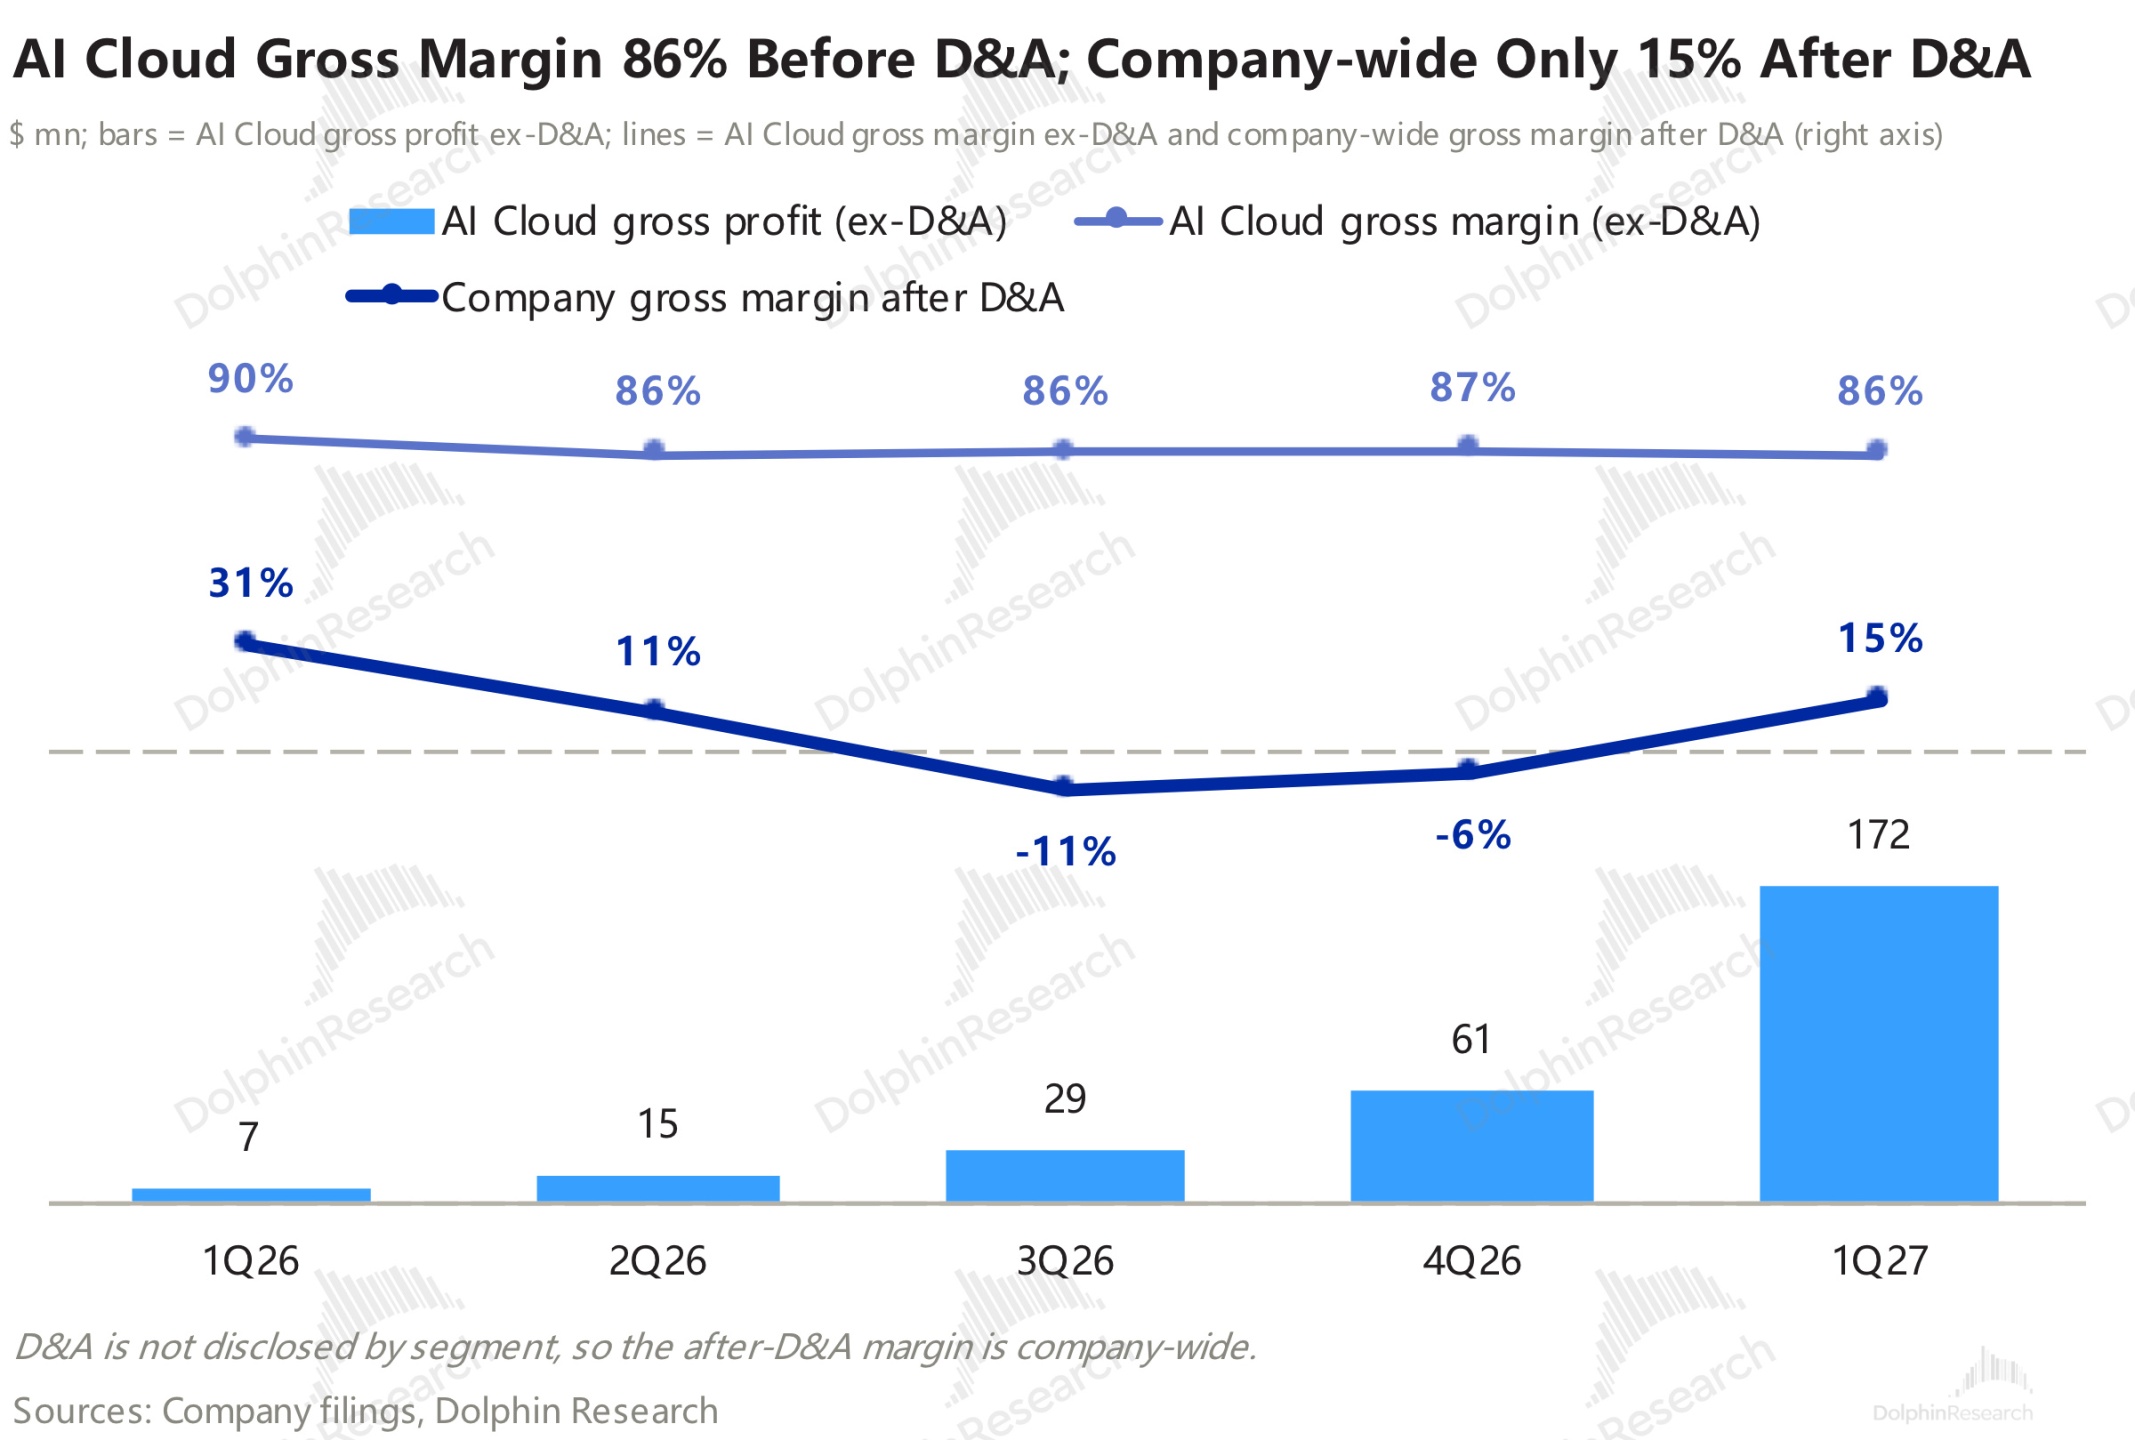
AI 雲毛利率(不含折舊)86%,與上季基本持平。而海豚君還原攤折成本後的 “真實毛利率” 只有 15%,毛利 3400 萬美金,根本無法覆蓋目前支出端 52% 的運營費用率。
剔 SBC 後,現金運營費用 1.2 億,上季 0.9 億,增量來自 8 月並表軟件資產 Mirantis(短約需合理分配容量和網絡安全,需軟件實現),以及持續擴招。
本季度,非現開支上:
a. 2.3 億收入,股權激勵(SBC)高達 1.1 億,主要是 7 月給 2 位聯席 CEO 各授予 910 萬股 RSU,每人授予日價值 2.8 億,分 4 年歸屬;此外,尚未攤銷的服務型 RSU 還有 5.9 億,約 2 年攤完,每季約 1 億的股權激勵還會持續一段時間。
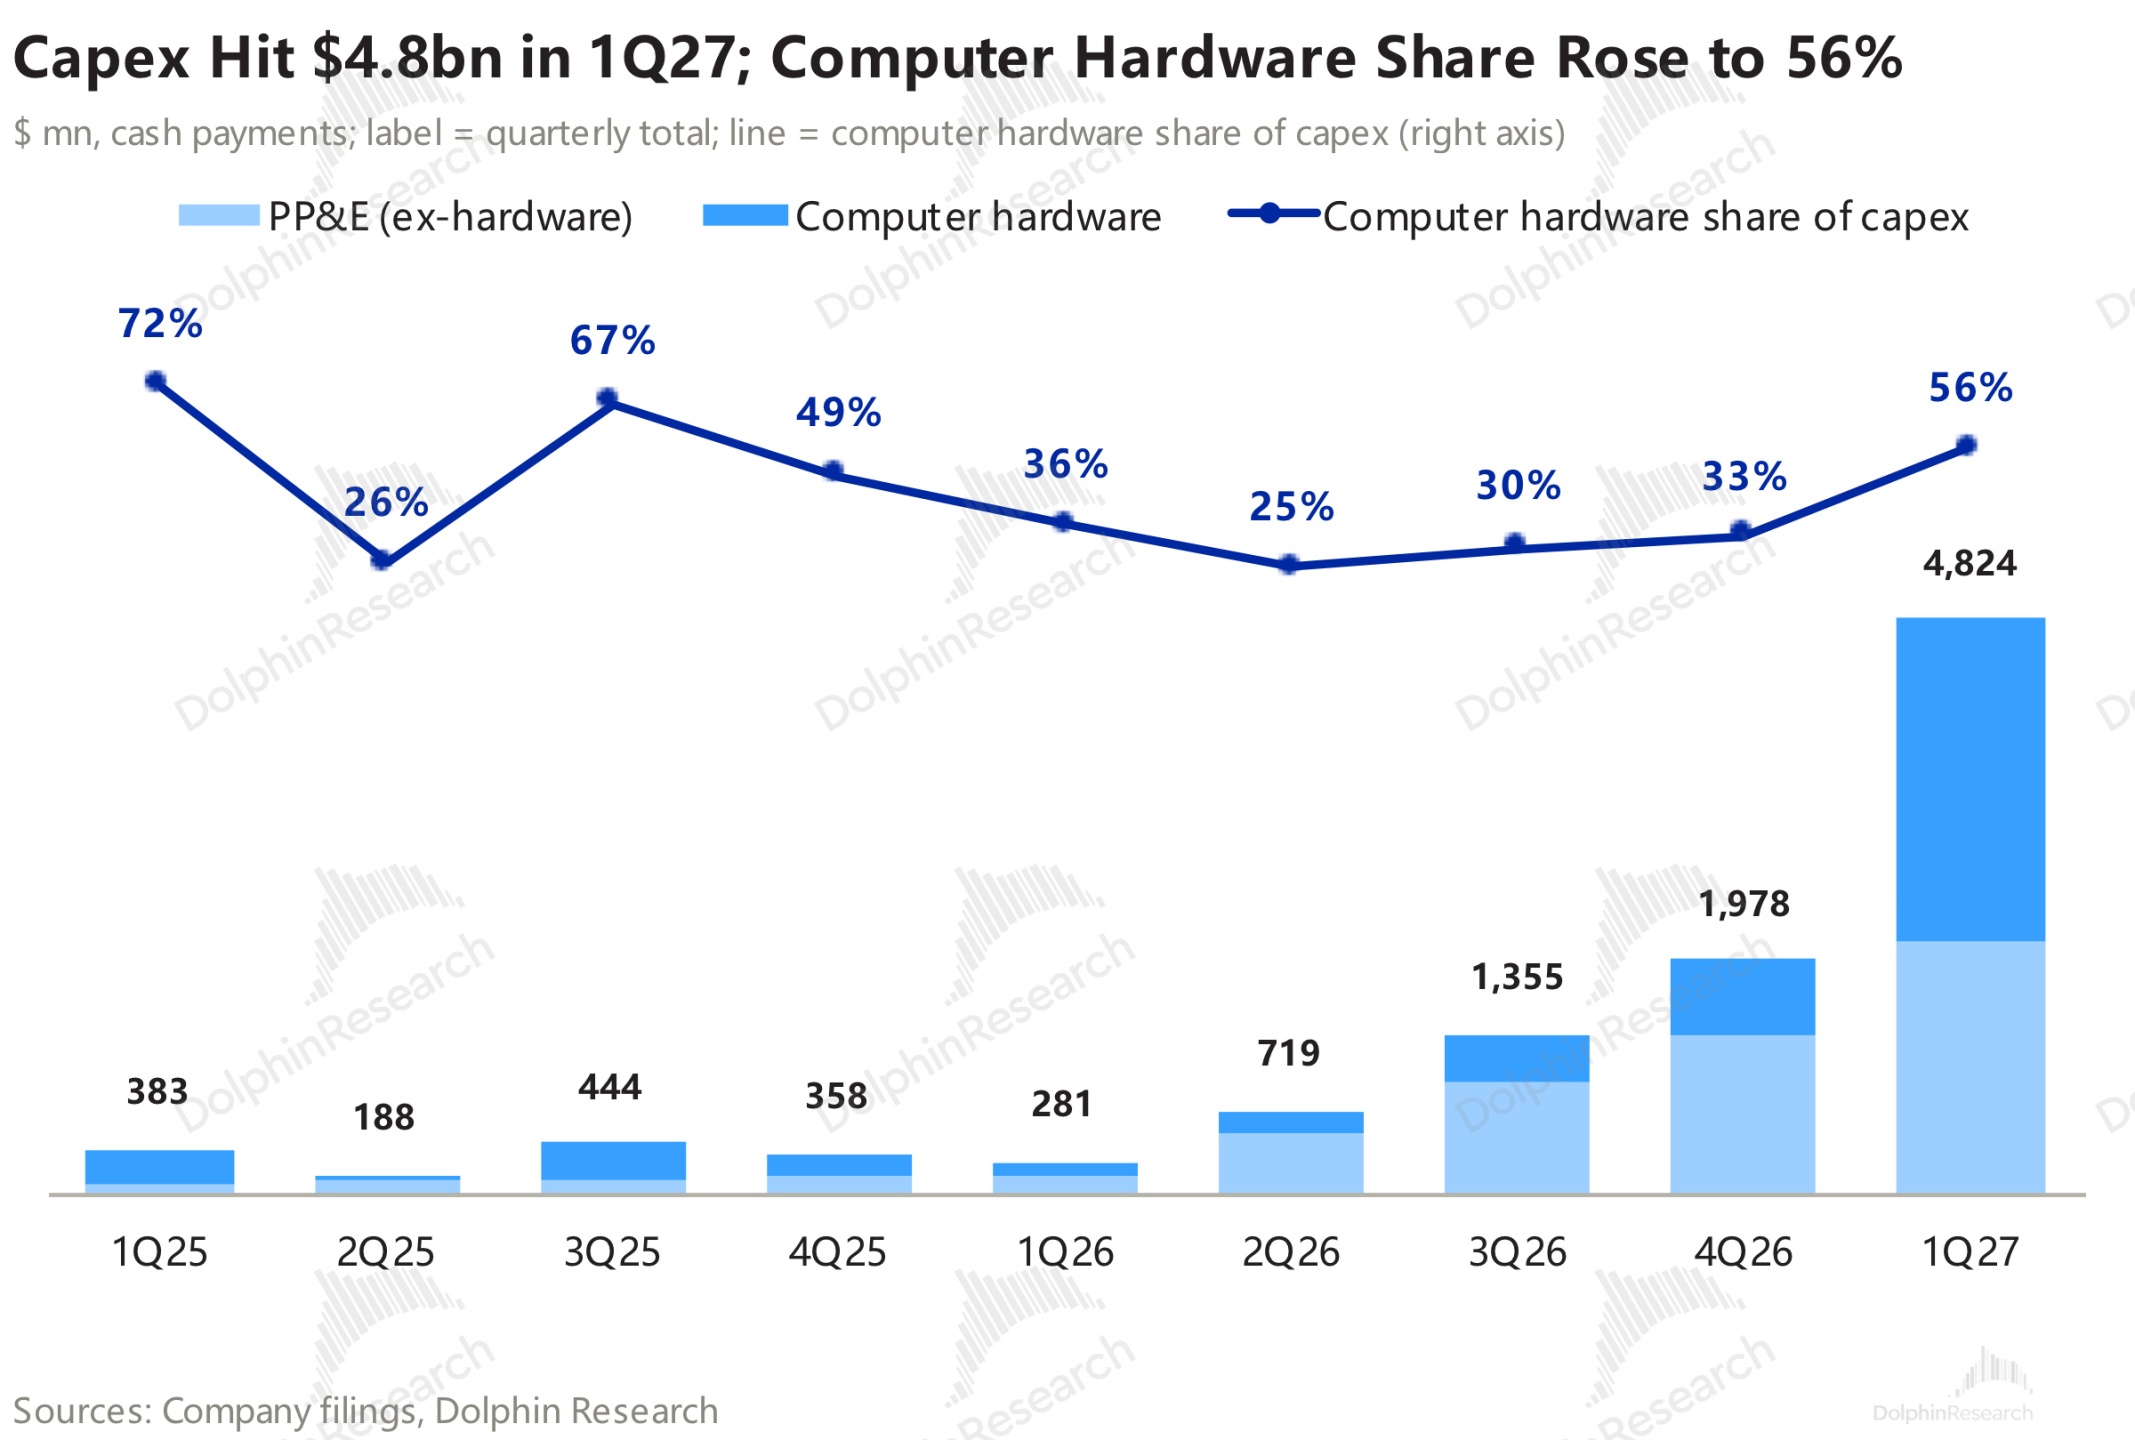
b. 攤銷折舊費:本季 1.5 億美金(vs 本季 Capex 48 億),佔收入的 65%;這種支出率,本質是要求公司必須拉高單瓦售價 + 出租率拉滿才能攤平賬目。
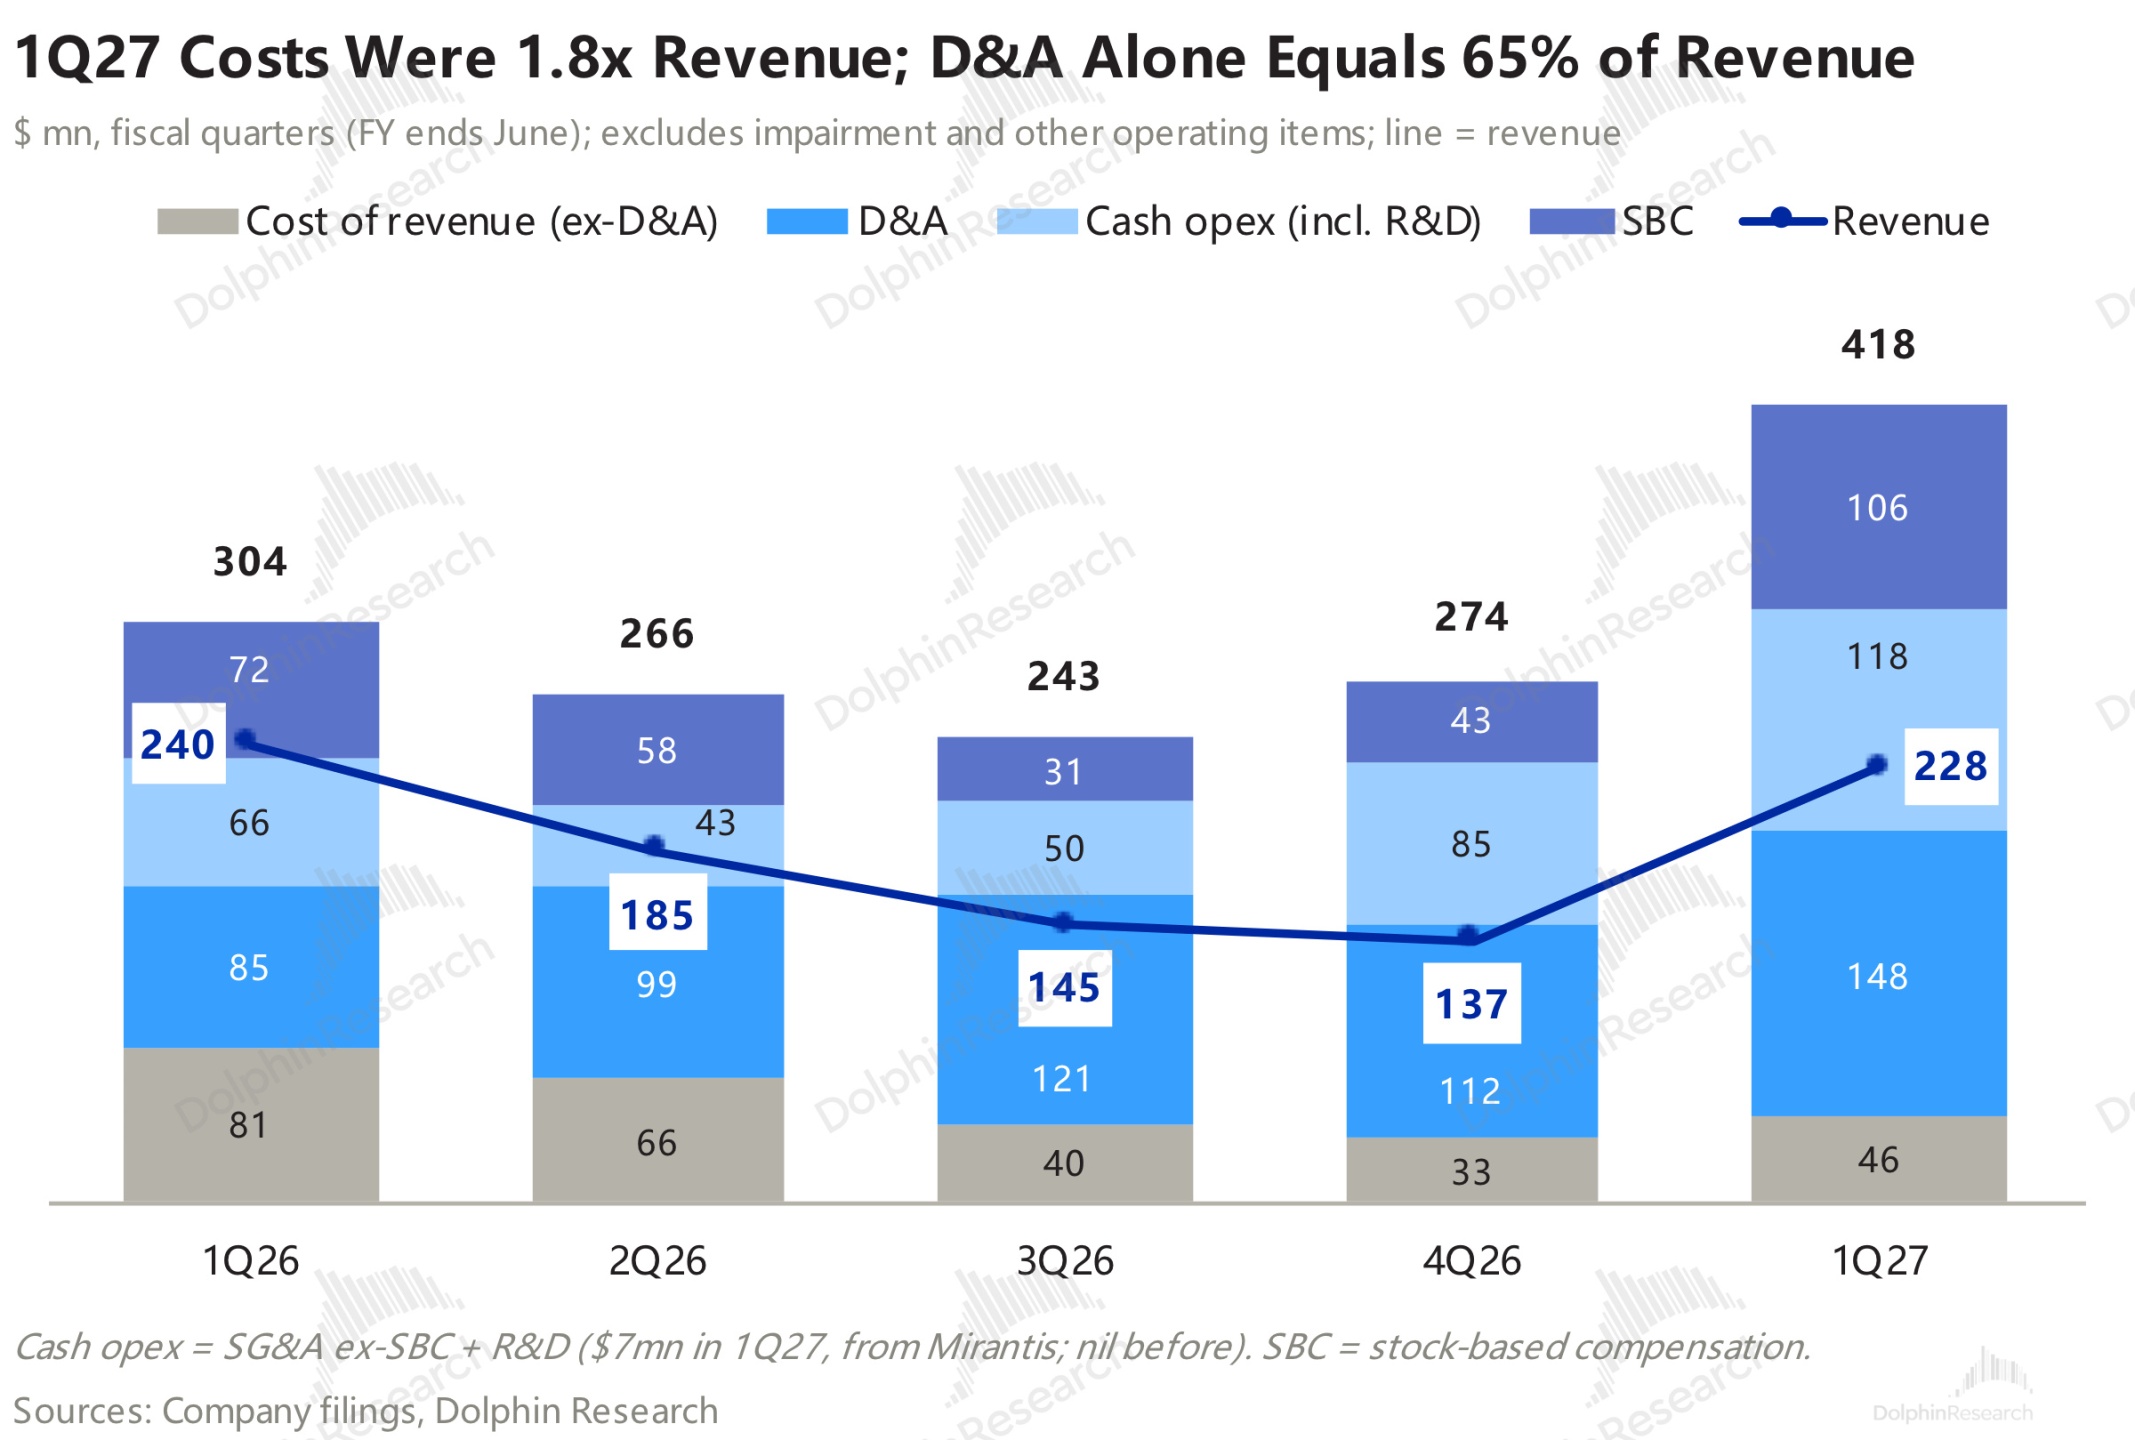
GAAP 淨虧損 2.6 億,比預期多虧約 0.7 億,主要來自股權激勵和財務費用;調整後 EBITDA0.7 億(剔攤折與 SBC)美元,基本預期內。
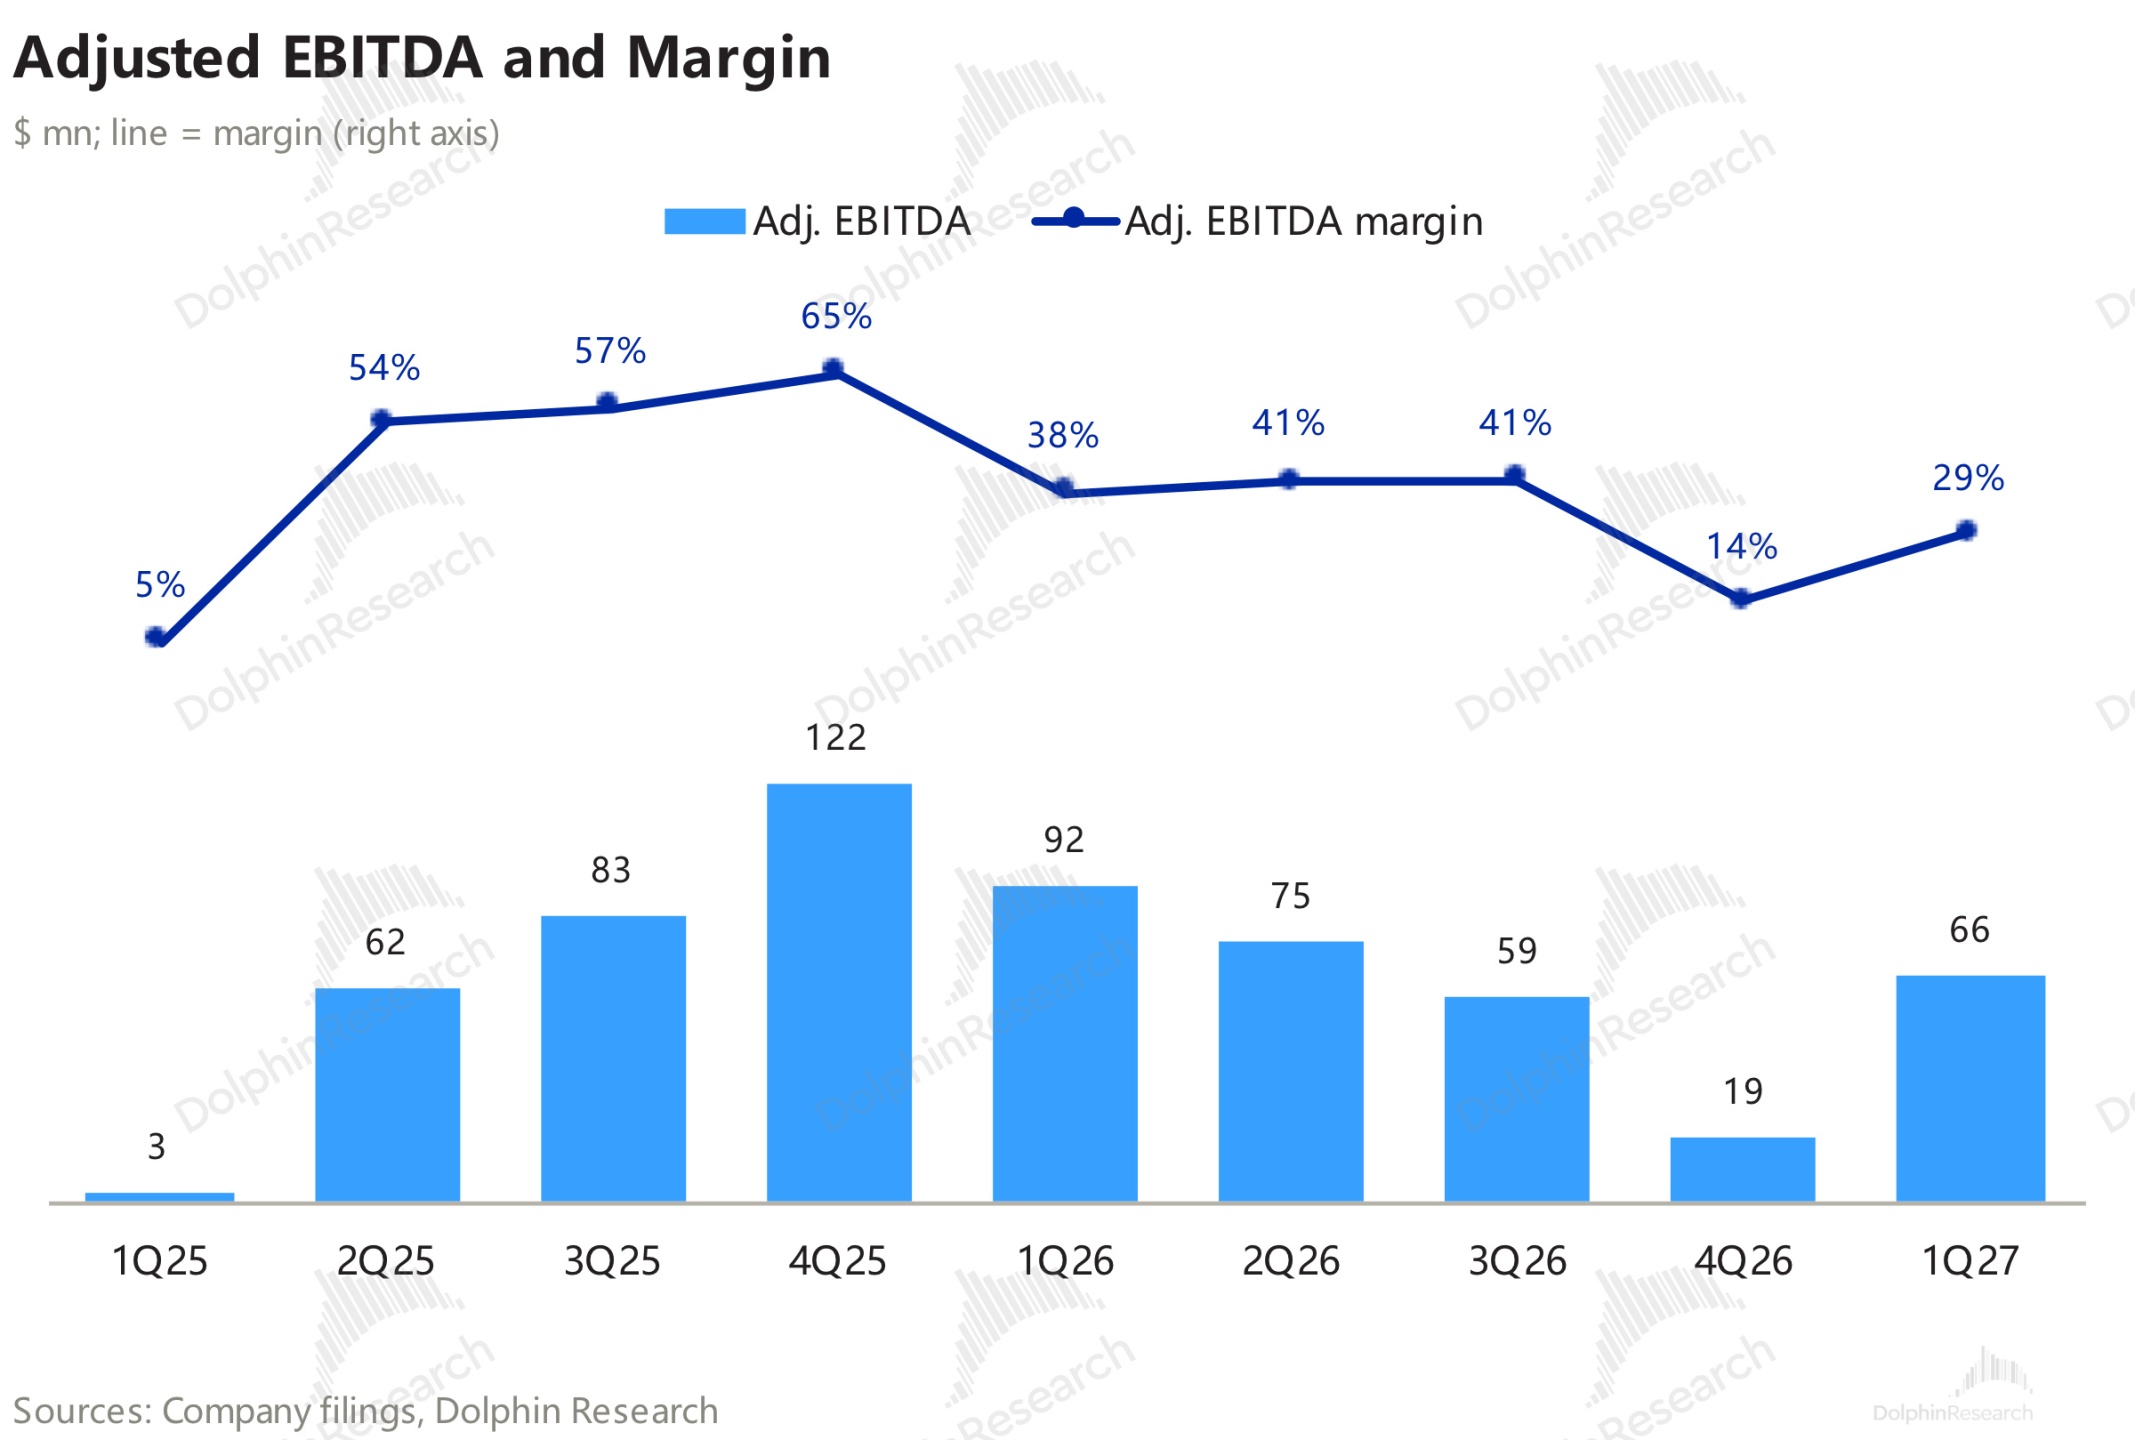
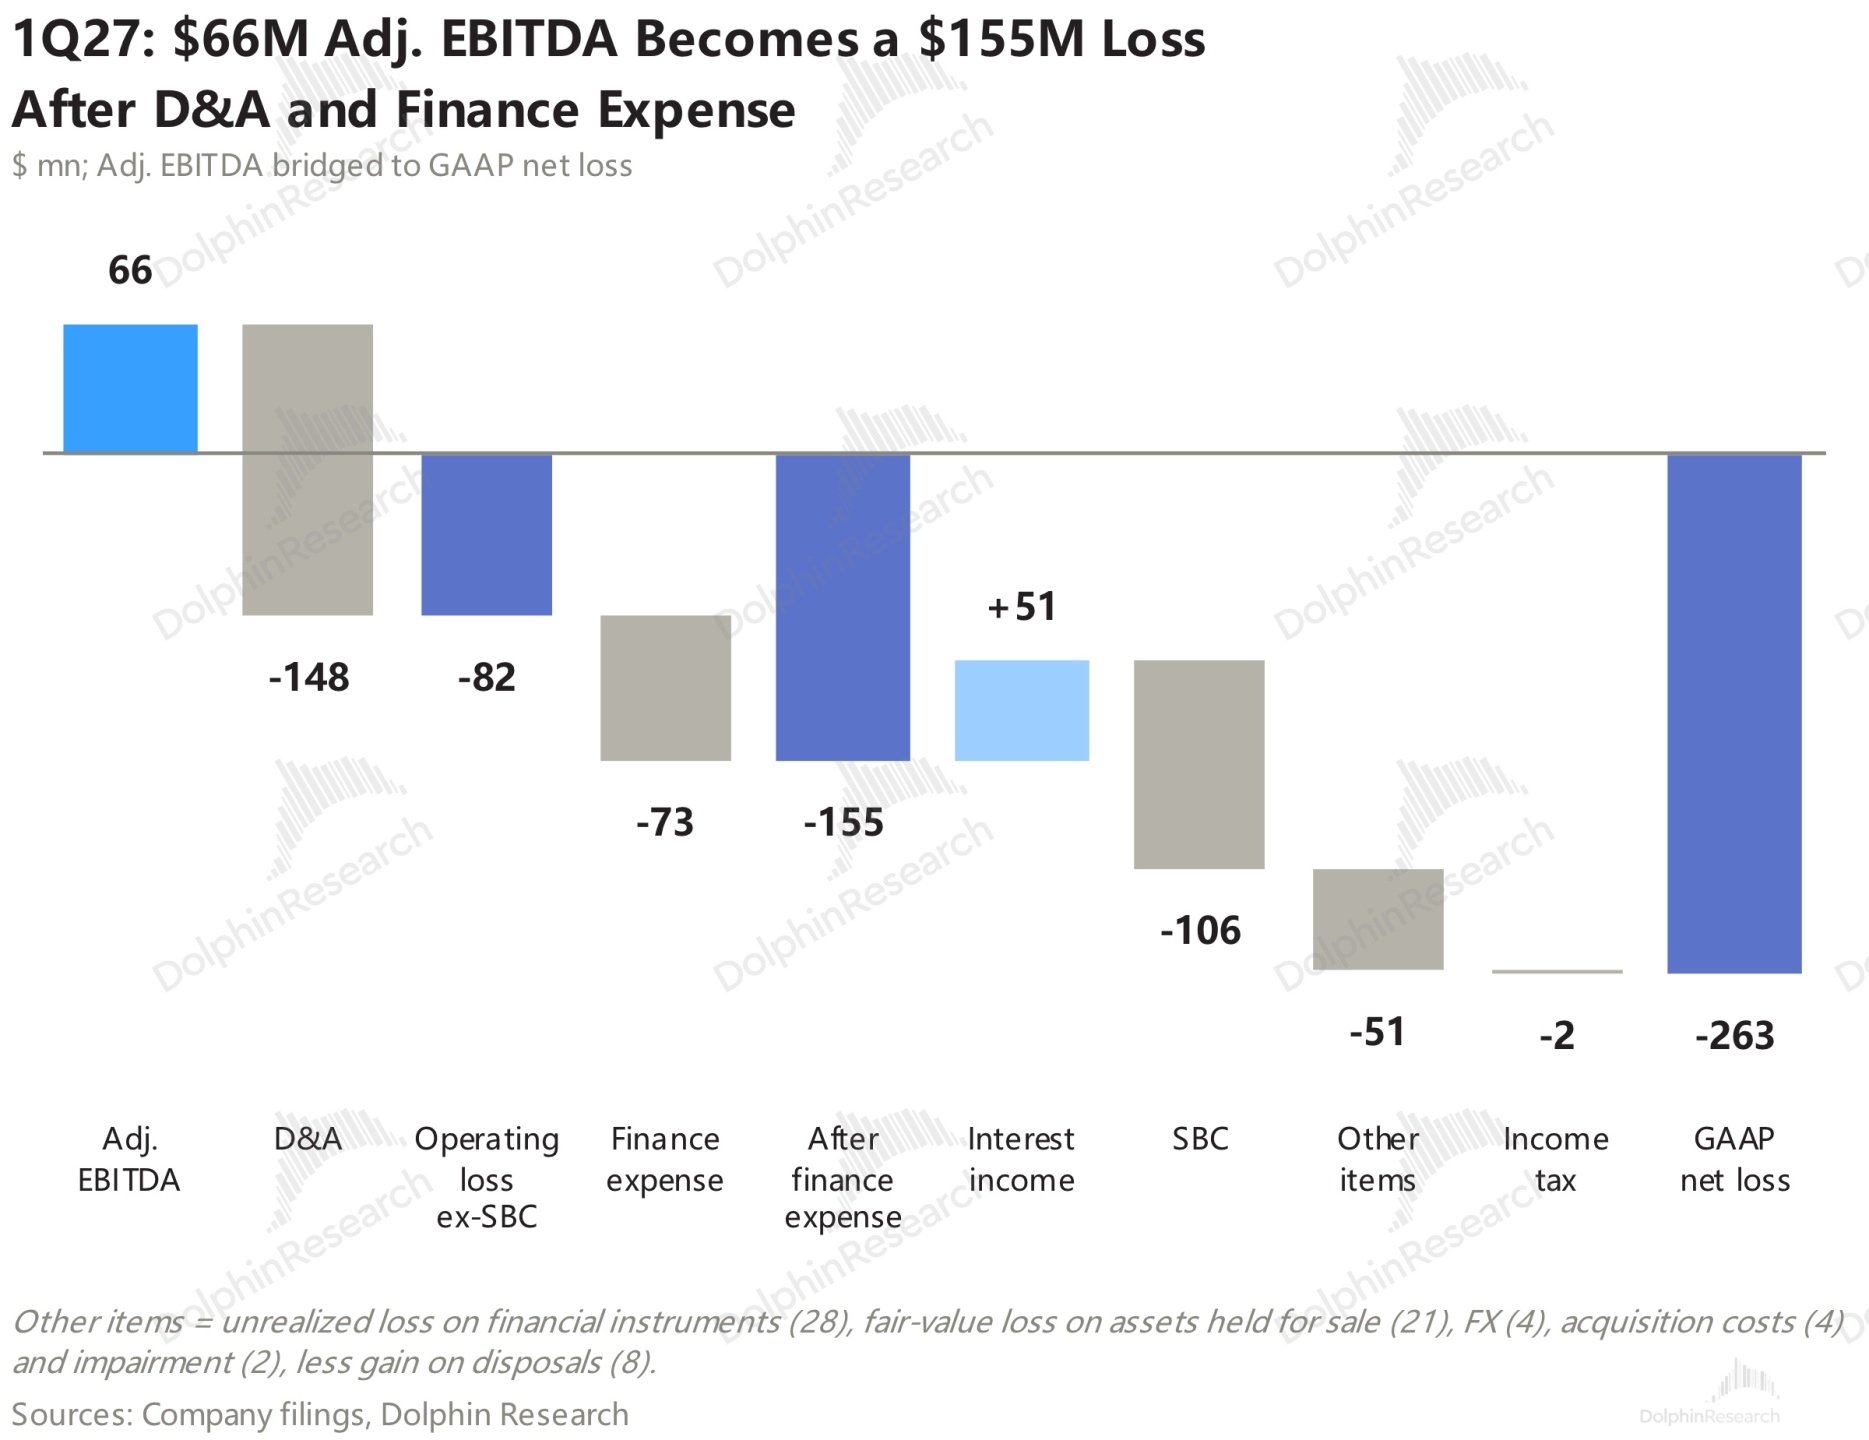
這個數剔掉了折舊與利息,而這正是 IREN 重資產模式的 2 項硬成本:買卡的錢靠折舊攤回來,借來買卡的錢要付利息。
從 0.66 億美金,扣掉折舊攤銷 1.5 億、財務費用 0.7 億,本季實際虧 1.6 億;加回賬上現金帶來的利息收入 0.5 億,仍虧 1.0 億。
財務費用單季就從 0.2 億漲到 0.7 億,而利息收入會隨現金不斷消耗而變少。
公司指引,下季度費用要再增 0.5–0.6 億,費用到約 1.7 億。由於四季度 ARR 基本不增、費用剛性上拉,等於説下季度利潤端會更難看。
3. 訂單
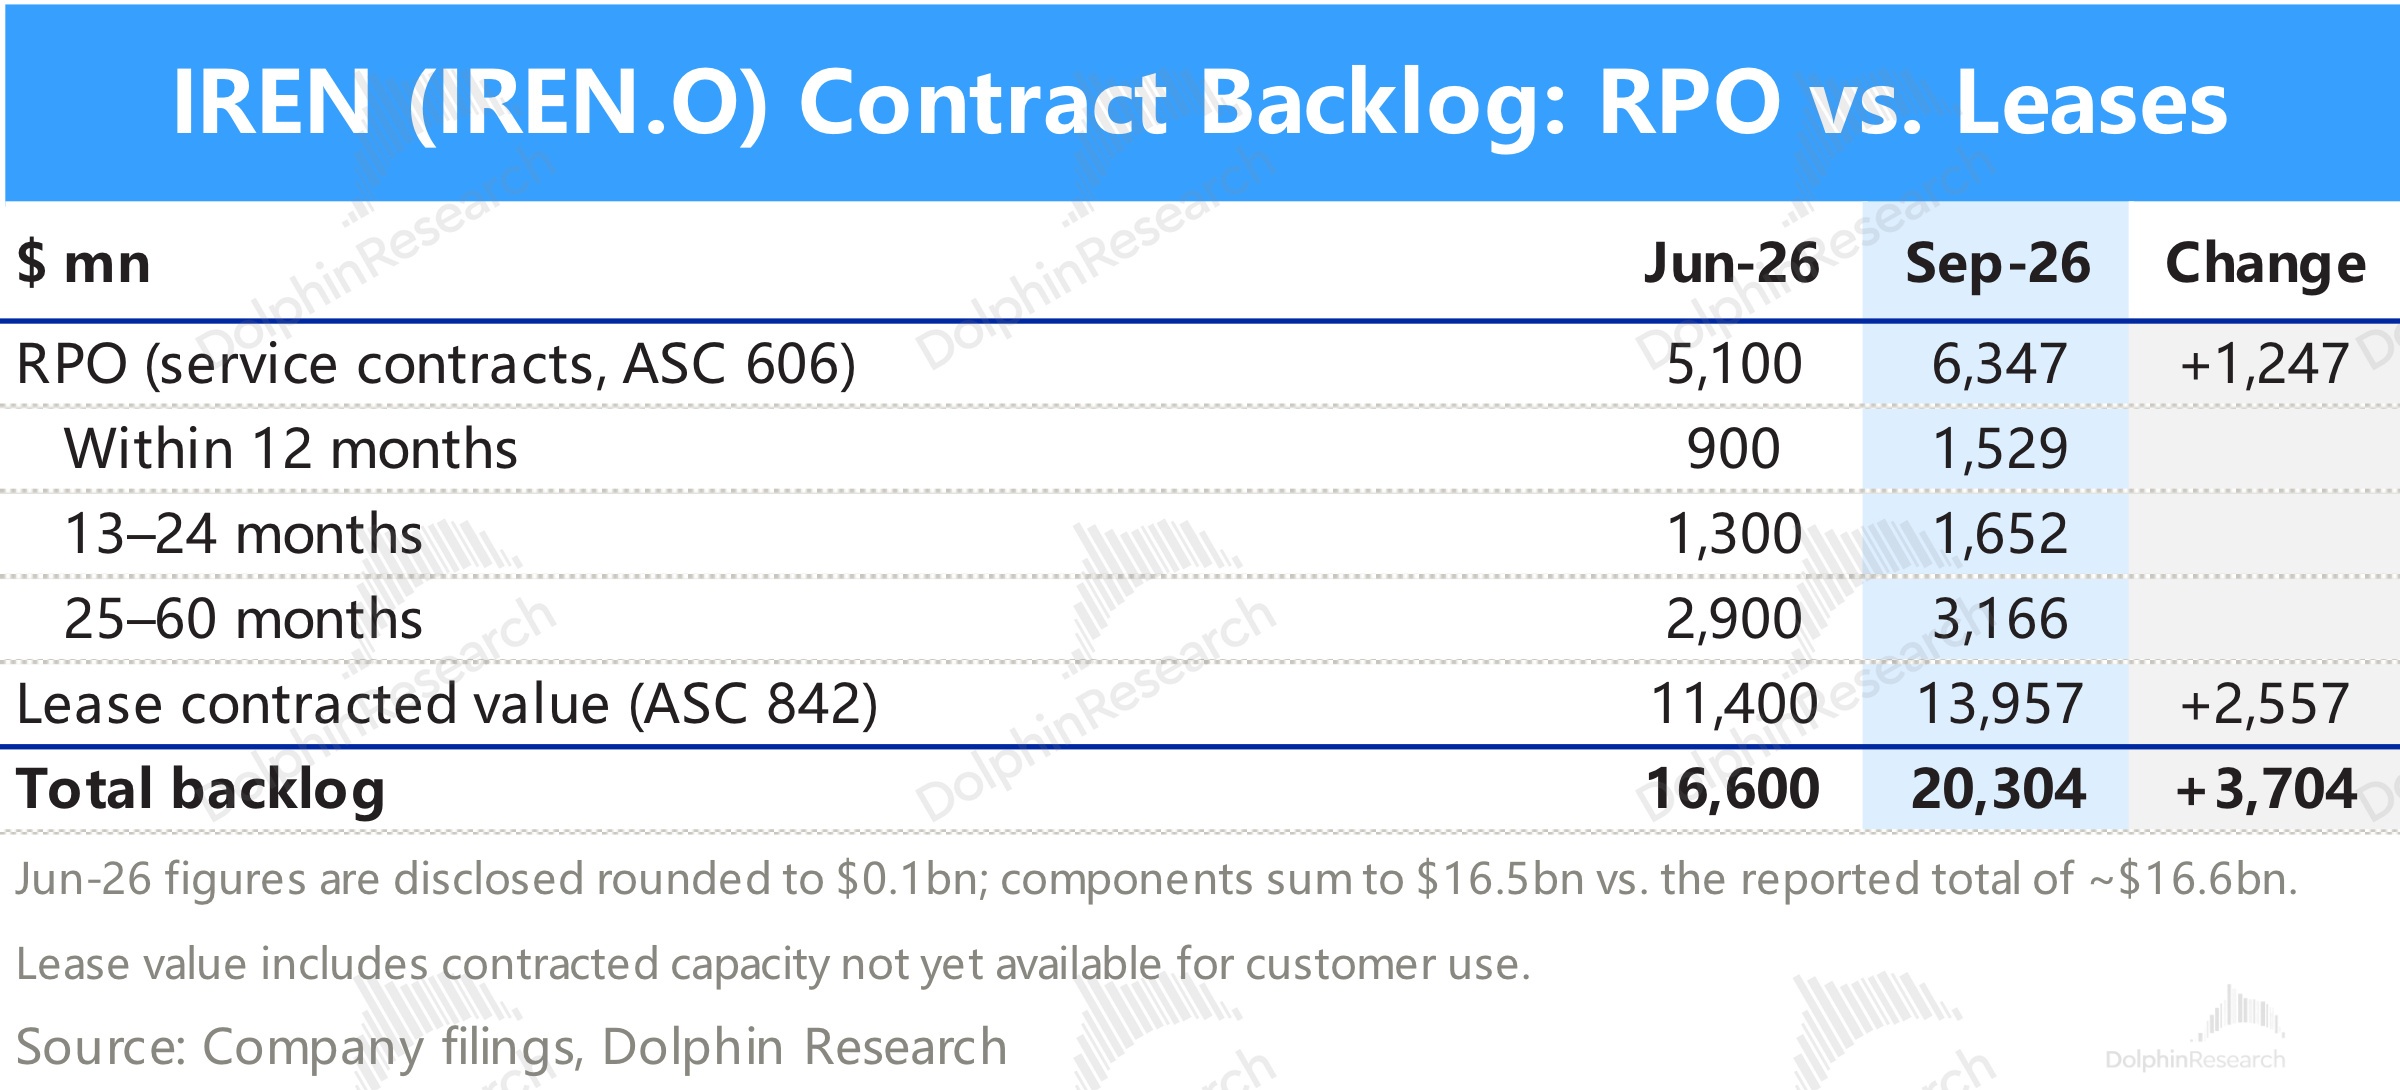
訂單是有的:合同餘額繼續增長,9 月末為 203 億(微軟佔 47%、英偉達佔 17%),較 6 月末高 22%(淨增 37 億)。
合同餘額是已經簽約、尚未確收的合同金額,由 2 塊組成:
a. 剩餘履約義務(RPO,Remaining Performance Obligations)63.5 億;
b. 租約剩餘合同額(Remaining aggregate contracted value of lease arrangements)139.6 億。
二者區別在於,客户是包租一批指定卡自用(按租約記,微軟屬於這一類),還是隻買算力、由 IREN 調配機器(按服務記,進 RPO)。
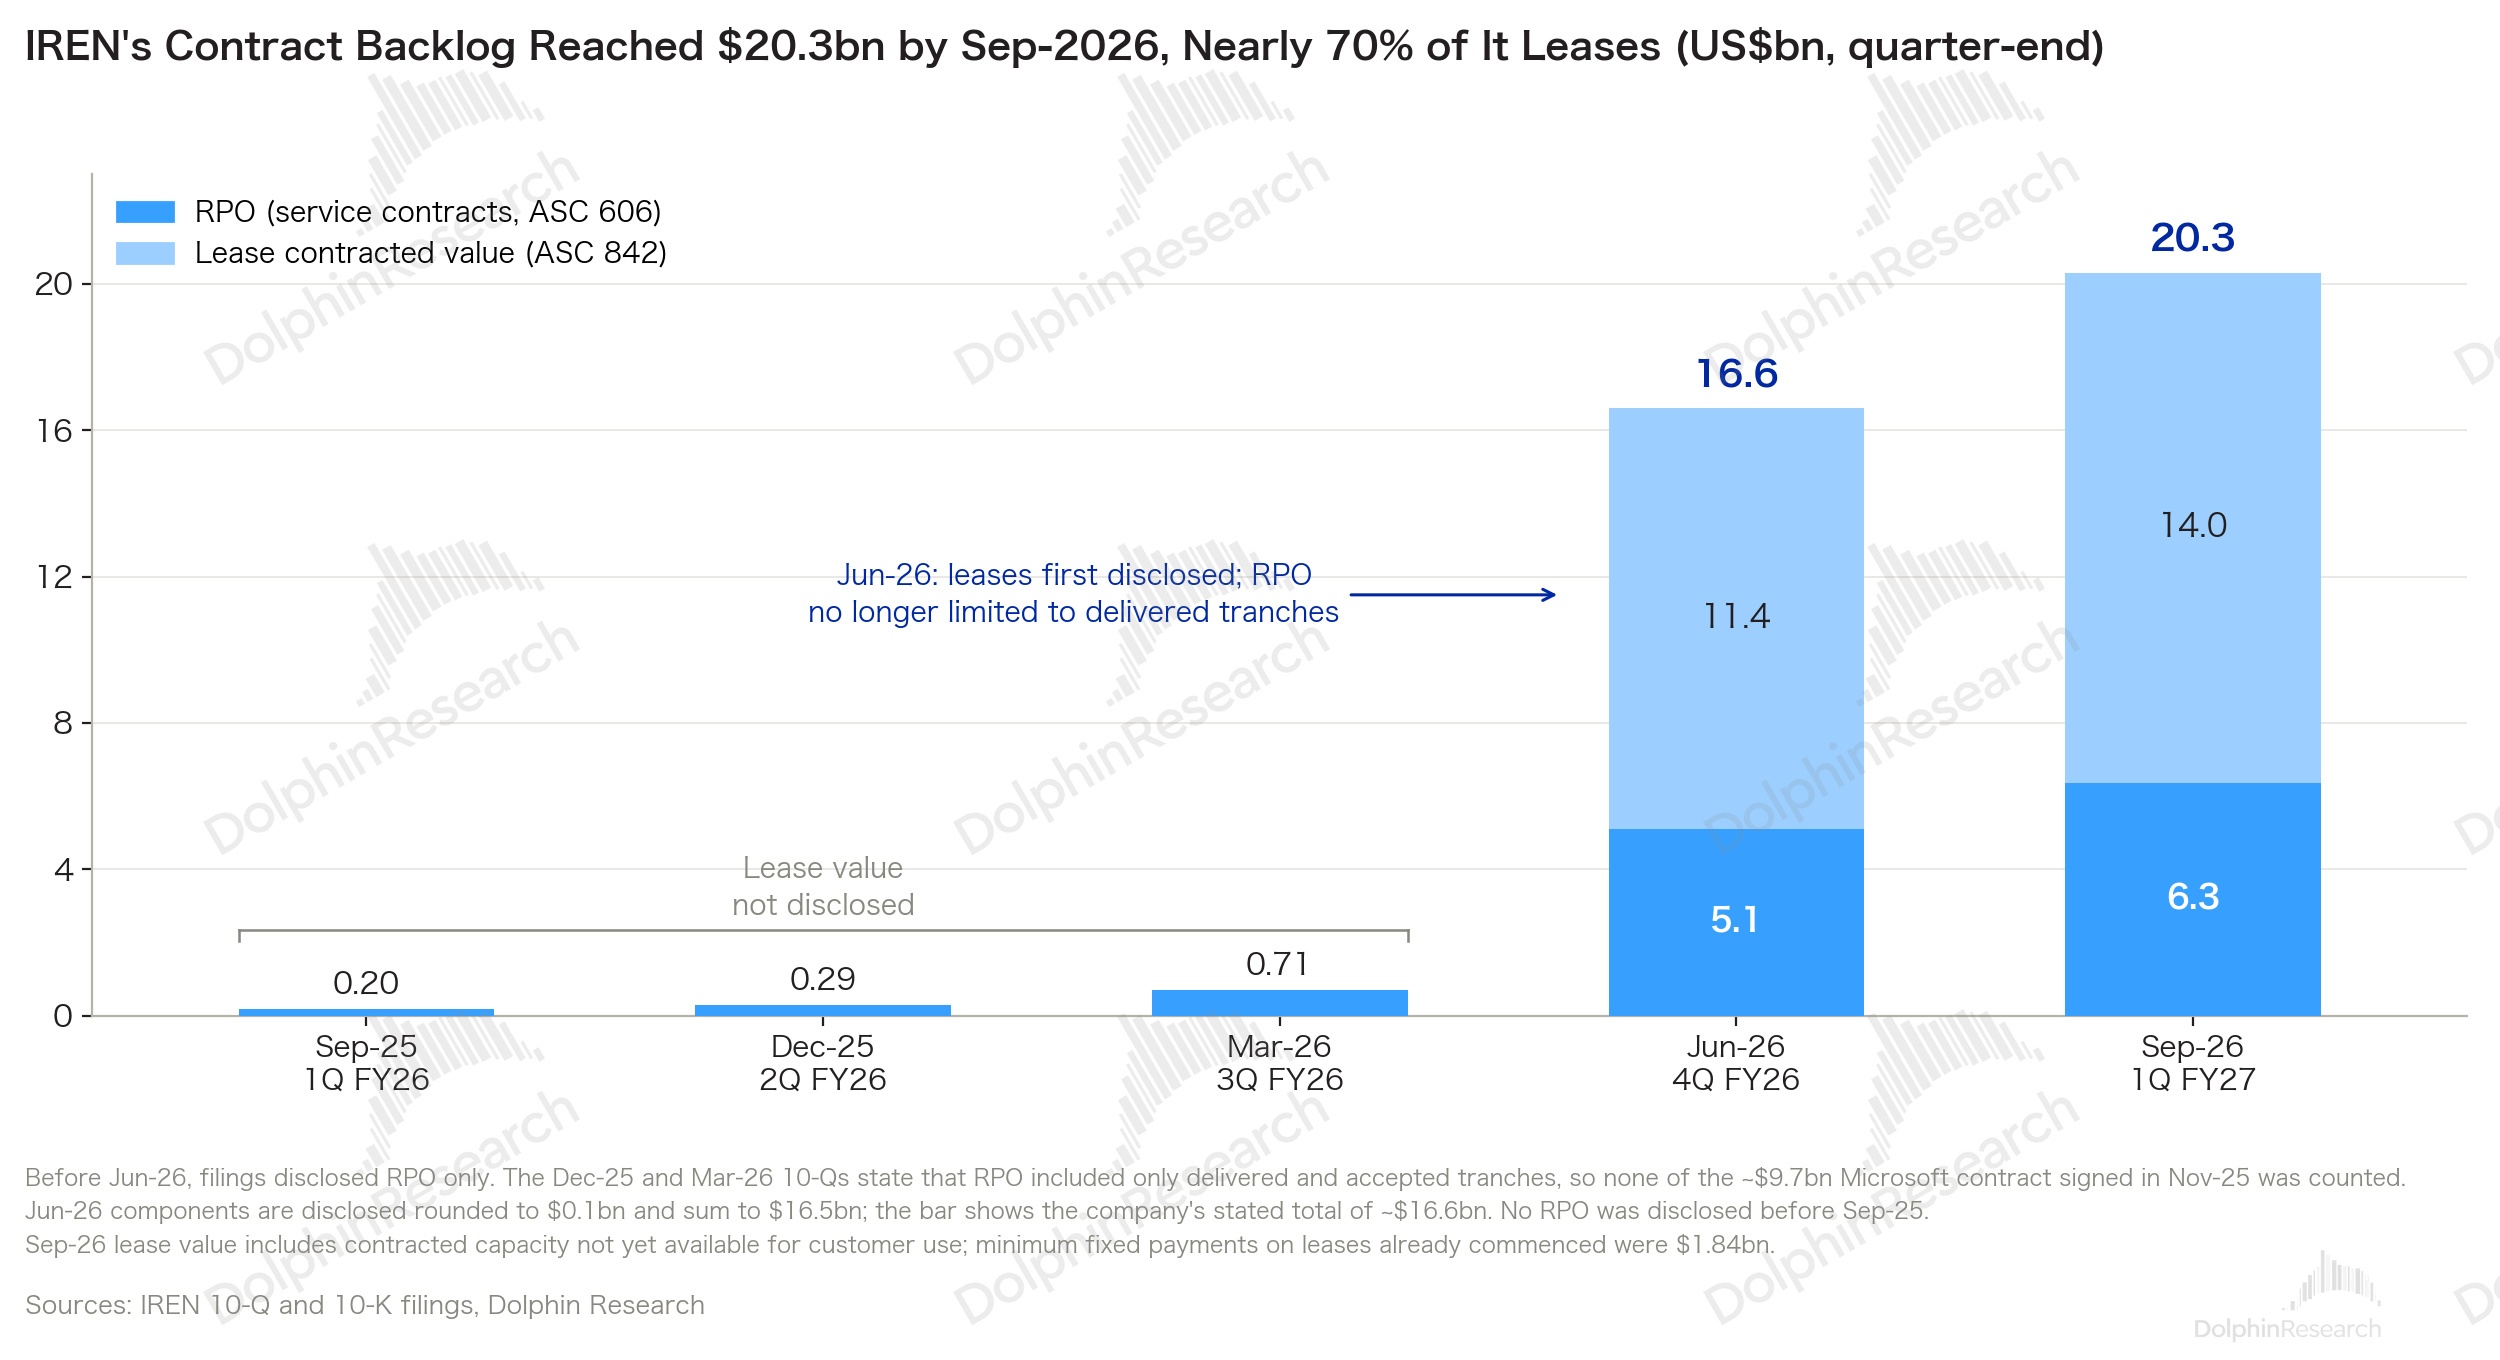
本季餘額淨增 37 億,加回當季確認的 AI 雲收入約 2 億,新簽訂單約大約 39 億(海豚君推算),主要是 7 月公告的 28 億。
公司稱,本季所籤合同按 ARR 加權,平均剩餘期限約 4 年。203 億的合約餘額中,RPO 裏 12 個月內要確認的只有 15.3 億,約 50% 要 2 年以後才確認;租約部分公司不披露到期分佈。
2.價格:算力通脹進行時
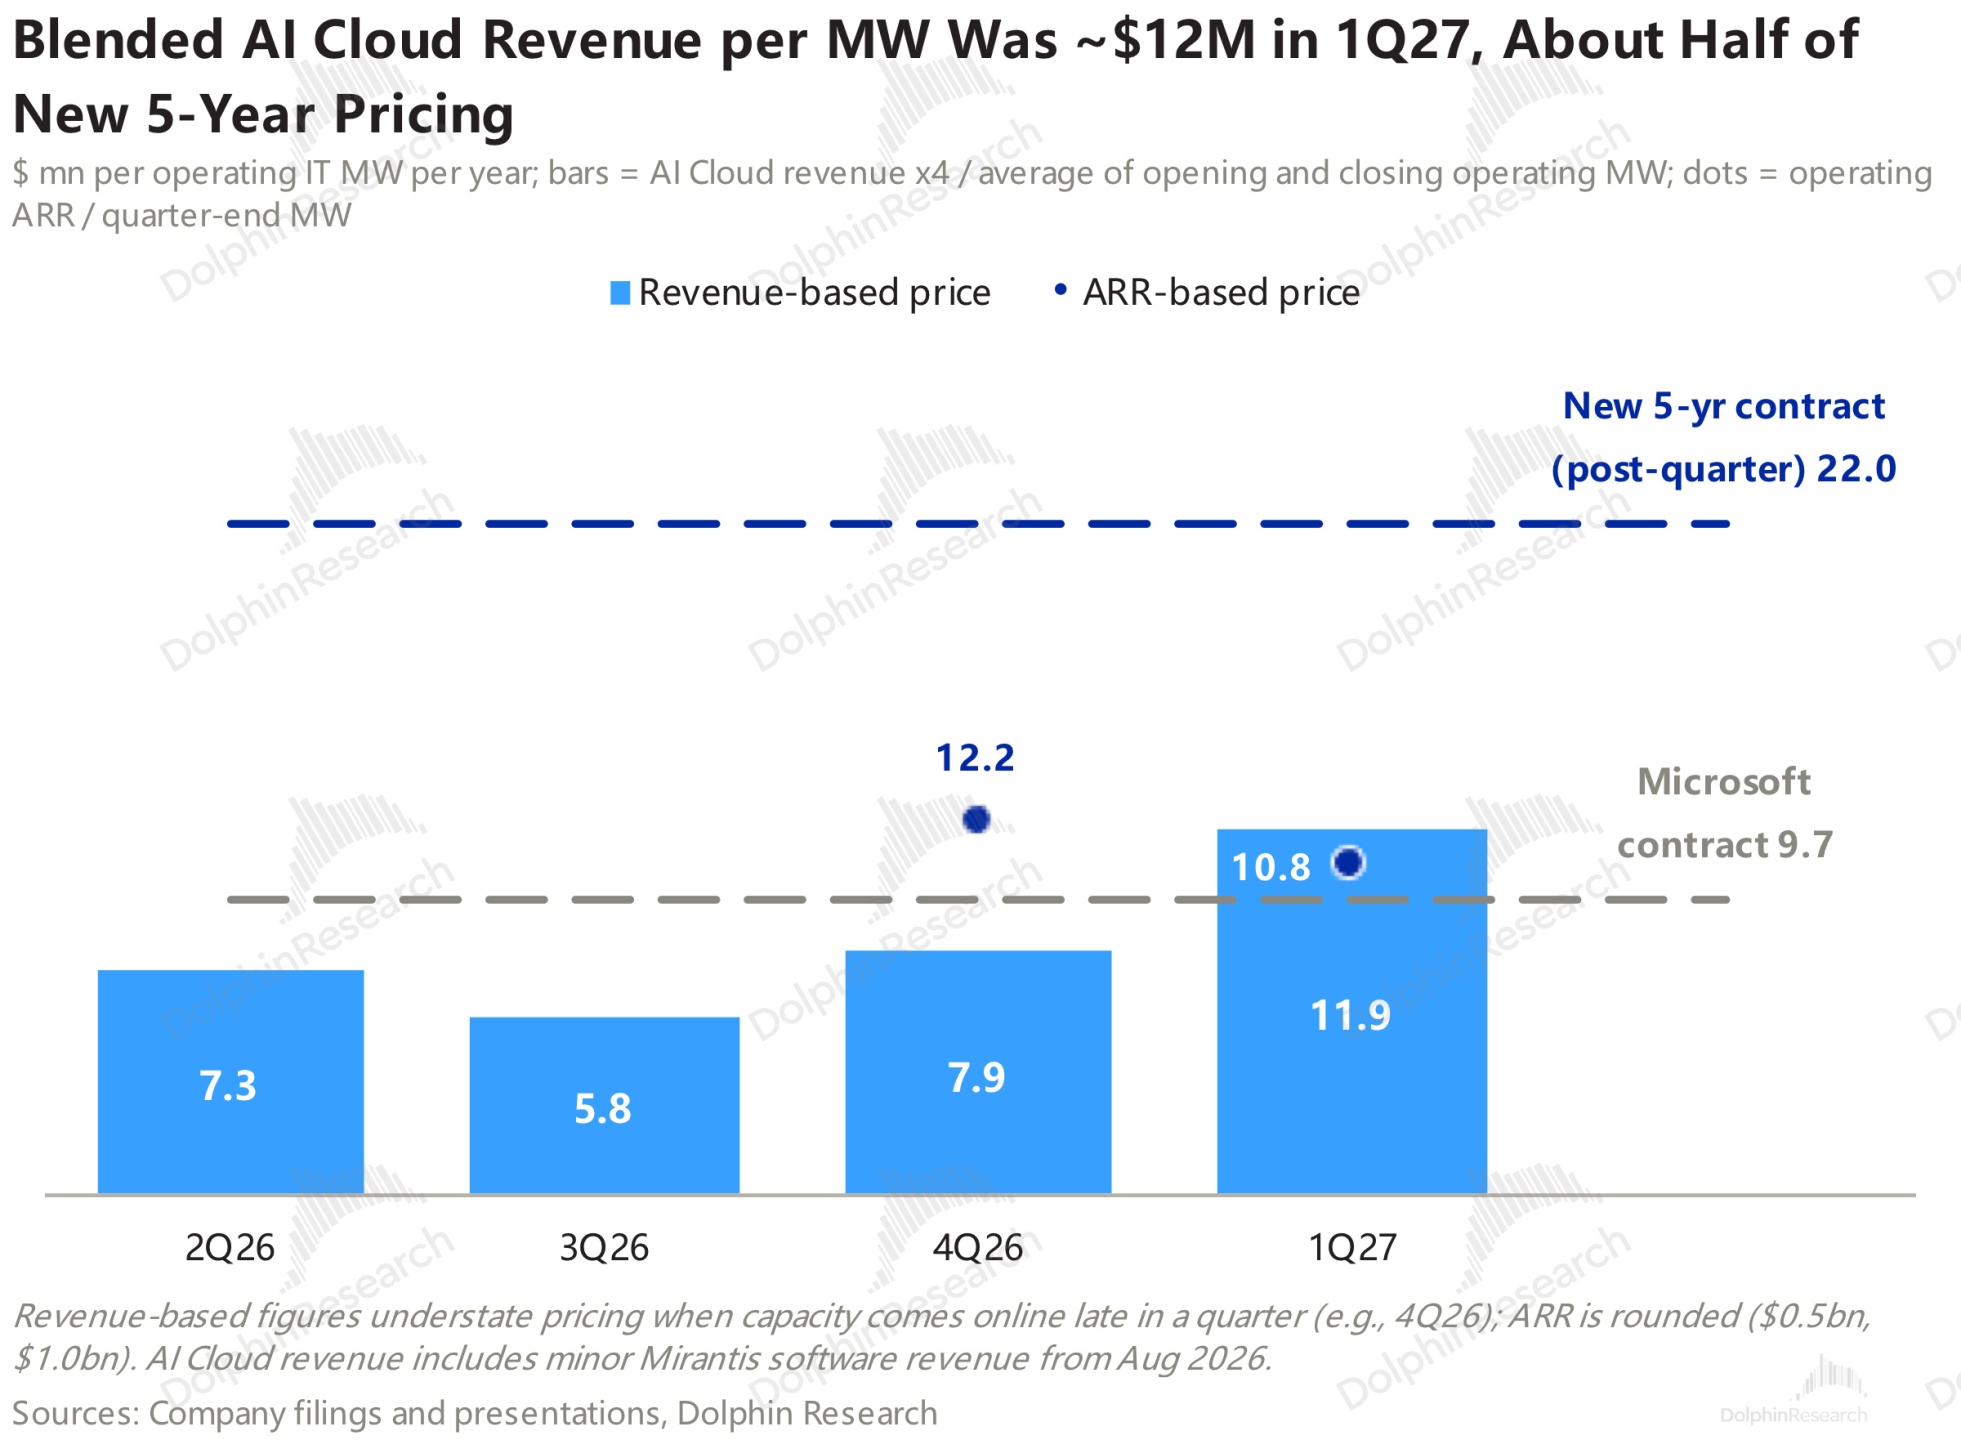
價格整體在往上走:海豚君粗估,本季綜合單價約為每 MW 年收入 1190 萬美元(AI 雲收入年化 8 億/期間平均運營容量 67MW)。運營 ARR 雖然翻倍至 10 億,但運營容量新增的主要是微軟的低價部分,因此 ARR 口徑下的每兆瓦年收入有所下降。
這高於微軟合同的約 970 萬,但只有本季新籤價格的 52%–70%。Horizon 1 在 8 月中才驗收,季中投運不均,均價只是粗算。
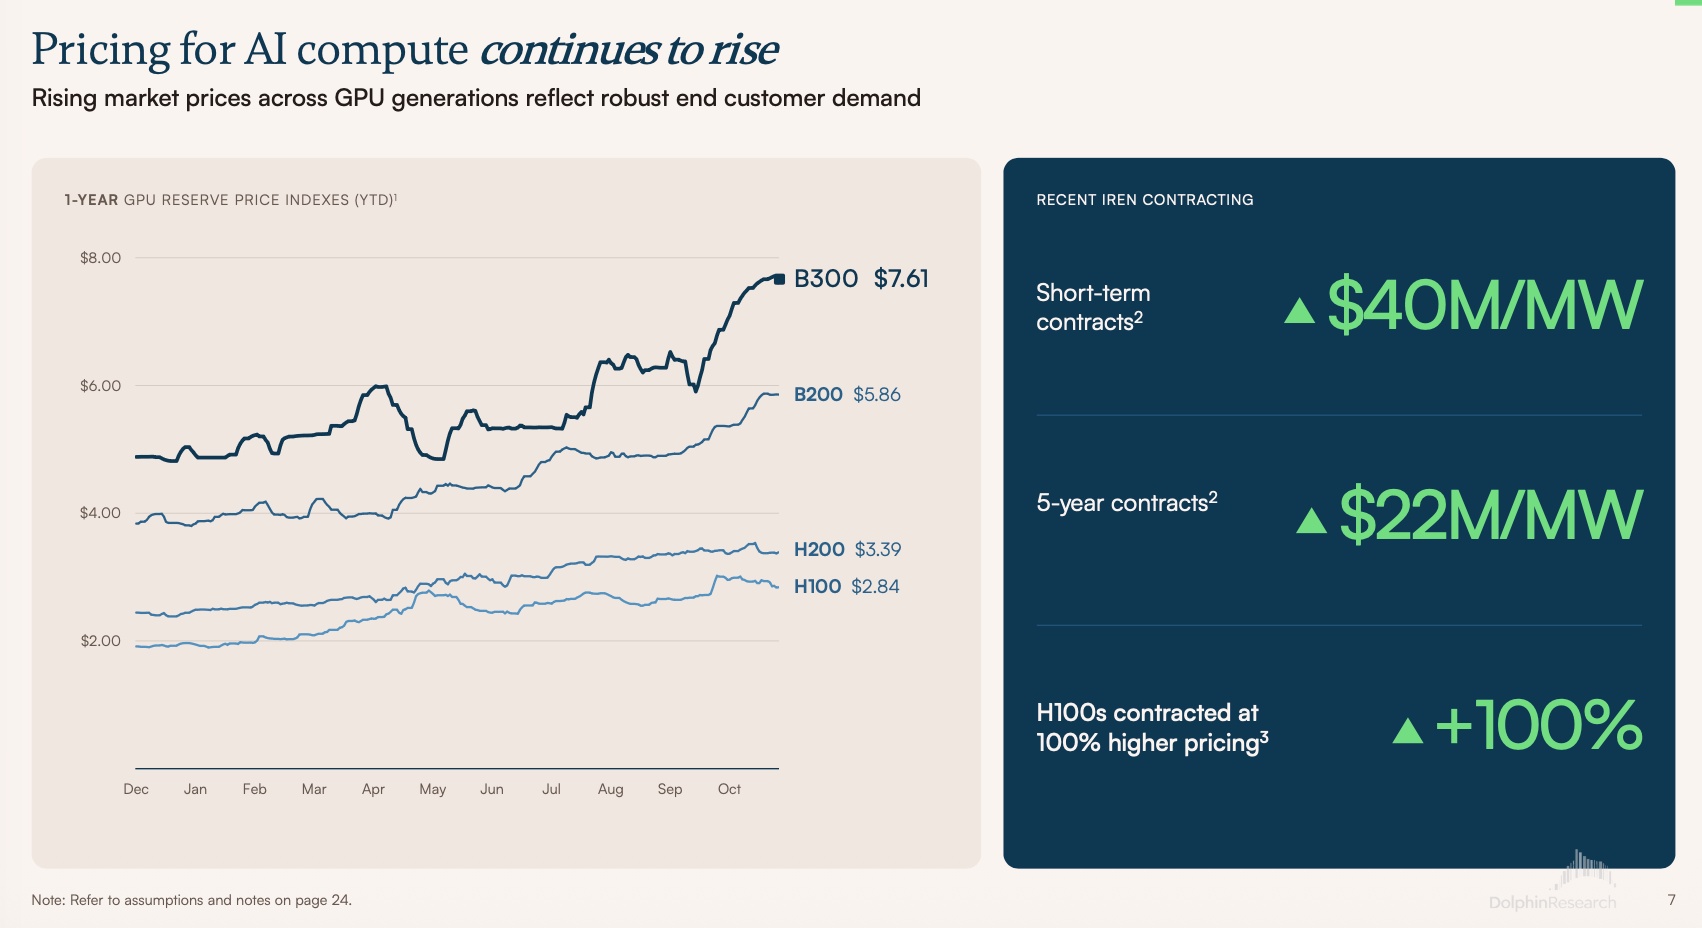
新籤合約中,條款比以往好,但客户和容量都不披露。管理層稱以下幾單都是本週籤的,在 9 月底之後,不在 203 億裏:
a. 一份 5 年期合同,每 MW 年收入約 2,200 萬美元,客户預付覆蓋對應 GPU 投資的 90%,此前新合同一般是 45–55%;
b. 一份 3–6 個月的短期合同,每 MW 年化收入 4,000 萬;
c. 與 “Leading Frontier AI Lab” 擴約,規模擴大到 2 倍;
d. H100 以加拿大 Prince George 數據中心原合同 2 倍的價格重籤,而且是多年期。
4. 資本開支和融資:全年指引降約 28%,還差約 57 億要融
按公司説法,27 財年其餘三季還要再投 150 億資本開支,加上本季的 48 億,等於全年投 200 億,比原指引 250-300 億降 28% 上下。
很明顯:市場用股價下跌 + 融資利率走高,在卡緊 IREN 的融資通道,等於公司不好融資,203 億單子也只是 “鏡花水月”。
影響 IREN 估值的關鍵從” 拿單能力 “走到” 融資能力 “和投產能力。
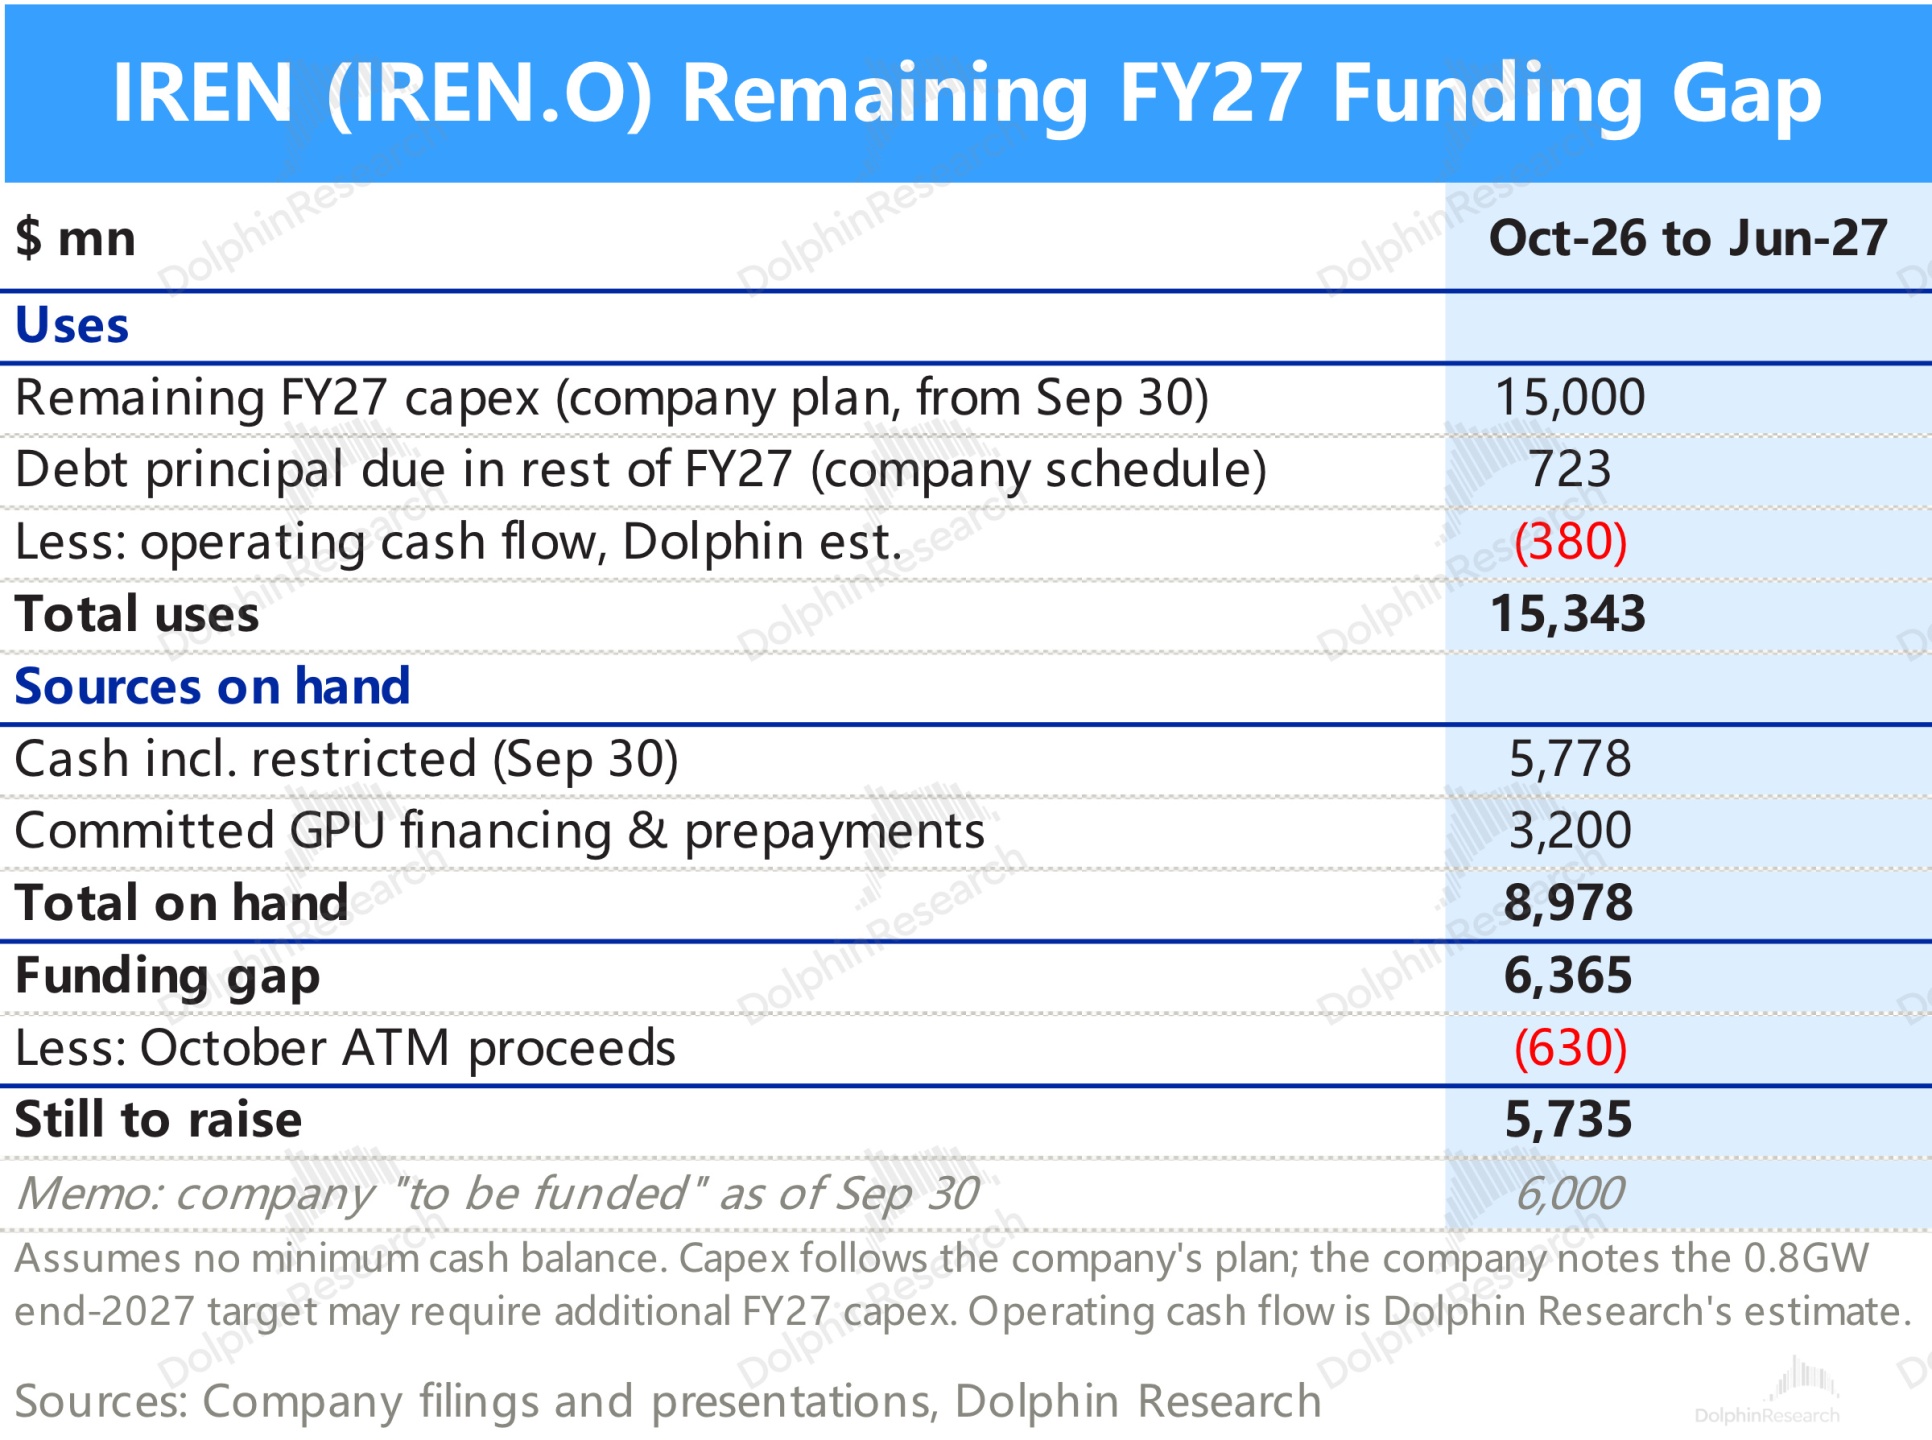
海豚君測算,FY27 剩下 三個季度 IREN 還有約 57 億的融資窟窿:
要花的錢約 153 億:資本開支 150 億,剩餘期間到期的債務本金 7.2 億,再扣掉經營端(調整後 EBITDA 扣財務費用、加利息收入)約 3.8 億的淨流入;
但手上錢只有約 96 億:現金 58 億、已承諾的 GPU 融資和預付 32 億,加上 10 月市價發股(At-the-market:ATM) 融到的 6.3 億。
9 月季因股價跌太慘,公司開始轉向債券融資:9 月季之前還主要靠股權融資(發股和可轉債),但 9 月季借債升到約 67%,沒有新發可轉債。
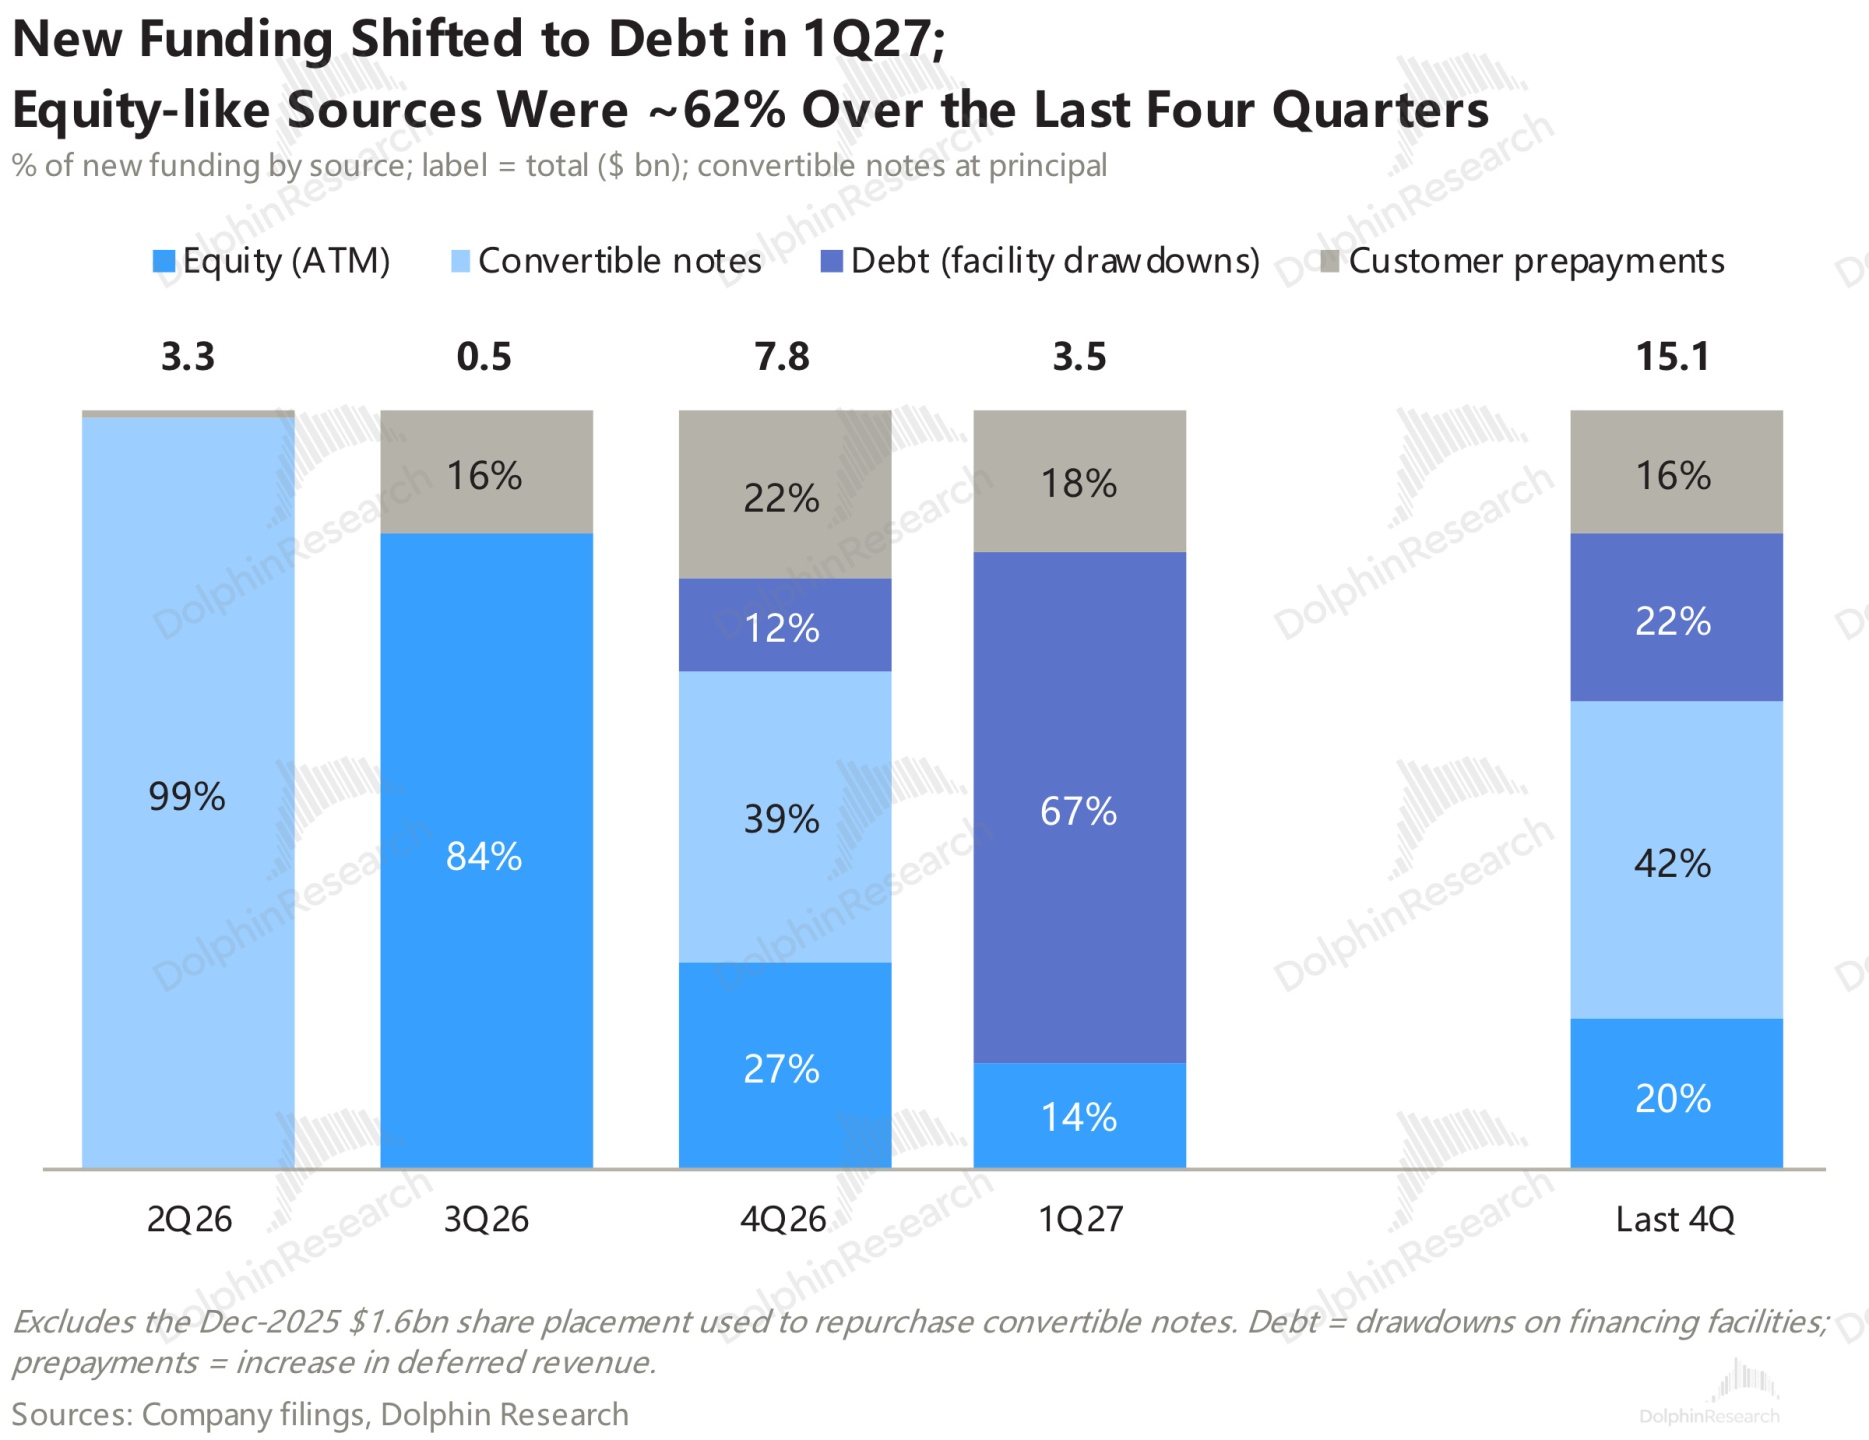
當季 5000 萬股權融資——55 美元降到了 44 美元;10 月單月又以約 36 美元增發了 1737 萬股。
剩下的 57 億怎麼補,決定了稀釋有多大。若全部發股,按 10 月 ATM 約 36 美元的均價,需要新發約 1.6 億股,相當於現有股本的近四成;若全部借債,按現有借款約 7.2% 的加權利率,單季約 1.0 億,比本季調整後 EBITDA(0.7 億)還高。7.2% 還偏樂觀,最近兩筆非投資級 GPU 融資的利率已在 9.0%+。無論發股、借債還是放緩擴張,三種情景的代價都不低。
5. 關於本季度財報的更多信息,請參見紀要《IREN(紀要):40 億 ARR 延至 1 月,CapEx 主動降速》
6. 以下是公司業績表現概覽
海豚研究觀點:
從上總體可知,除了新簽單租約價格不錯這種市場基本已知信息來看,這個季度的業績主要是投產容量後移 + 融資成本走高,業績在 12 月之前都不會好看。
當然,合同餘額以及新增還都很高,但當下只看手上合同餘額意義已經不大,哪個新雲手上沒有多少數百億的訂單!
新雲當下的核心矛盾一邊是融資能力,一邊是創收速度(取決於投產速度)和創收質量(取決於單瓦租金)。
本質上,因新雲本質是重資產、高槓杆的生意:
a.成本高且剛性:IREN 在融資的那一刻,成本就已經鎖定——股權稀釋,股價越低稀釋越厲害,成本越高;債權還本付息,融資利率也越走越高;
b.剩下問題就是——ROI 要麼高週轉、要麼高毛利:高週轉是要求 IREN 要有超強的落地能力,從融資到把融來的資金變成收入的週期越短越好,而高毛利本質就是提租金價格(行業趨勢目前都不錯)。
而新雲 AI 融資難是行業共性,本季度以及下季度 IREN 的問題都是——AI 雲投建速度不足,當然你可以開拓是説是因為客户需求多變,但投入走慢是不爭事實。
這對當下供給緊缺為主要矛盾的行業而言,少上限一天,就是少賺的銀子。
4. 估值
按海豚君的中性假設,IREN 大約值 FY29 調整後 EBITDA 的 3 倍,每股 14.2 美元,現價高出約五成。FY29 是 0.8GW 全部投運後的第一個完整年度,中性情形下調整後 EBITDA 約 117 億美元。
中性假設主要有四條:
a. 量:只算 2027 年底前的 0.8GW(IT),全部籤滿。0.8GW 之後公司沒有給計劃,不計入。
b. 價:得州 Sweetwater1 首期每 MW 年收入按 2500 萬美元算,其餘新籤按 2250 萬,合同期 4 年。本季公司新籤的 3 年期合同價格在 1900–2300 萬之間。
c. 到期後:GPU 從起租算一共創收 5 年。4 年期合同到期後,按原價的 45%、出租率 75% 再續租 1 年;微軟和英偉達的 5 年期合同到期即退役。機房殘值不計。
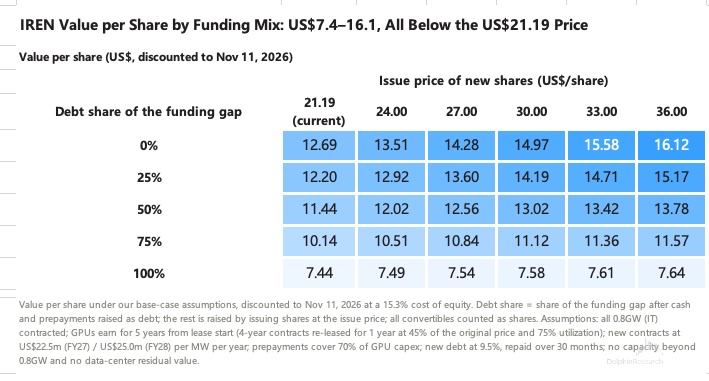
d. 錢:新合同的客户預付覆蓋 GPU 投資的 70%。扣掉現金和預付後的缺口,四分之一借債、利率 9.5%,其餘發股,平均發股價按 30 美元算。可轉債一律當股。
按 21.19 美元的現價,IREN 對應 FY29 調整後 EBITDA 約 3.7 倍,比中性的 3 倍高出約兩成。考慮到發股價和融資結構都很難事先定下來。發股價取決於未來一兩年的股價;借多少債,取決於有多少合同和 GPU 可以抵押、利率多高。因此海豚君對這兩項做了敏感性分析:借債佔缺口的比例從 0 到 100%、發股價從 21 美元到 36 美元,每股價格全部低於現價。
已持有的,接下來盯 3 件事:1 月底 40 億 ARR 是否到位;2027 年產能簽下多少、什麼價、預付比例多高;第一筆機房抵押債能否落地。若 2027 年產能以不低於海豚君假設的每 MW2250 萬、較高的預付簽下大部分,這個錨點可以上移。
<此處結束>
海豚研究過往【IREN】研究
2026.11.06《IREN(紀要):40 億 ARR 延至 1 月,CapEx 主動降速》
本文的風險披露與聲明:海豚研究免責聲明及一般披露
本文版權歸屬於原作者/機構。
以上內容僅代表作者個人觀點,不代表平台立場。本內容僅供投資參考,不應被視為投資建議。如您對平台提供的內容服務有任何疑問或建議,請聯繫我們。