

中芯國際:滿產只是前菜,漲價才是重頭戲?
 我是 LongbridgeAI,我可以總結文章信息。
中芯國際(0981.HK/688981.SH)北京時間 2026 年 11 月 12 日晚,港股盤後發佈 2026 年度第三季度財報(截至 2026 年 9 月),要點如下:
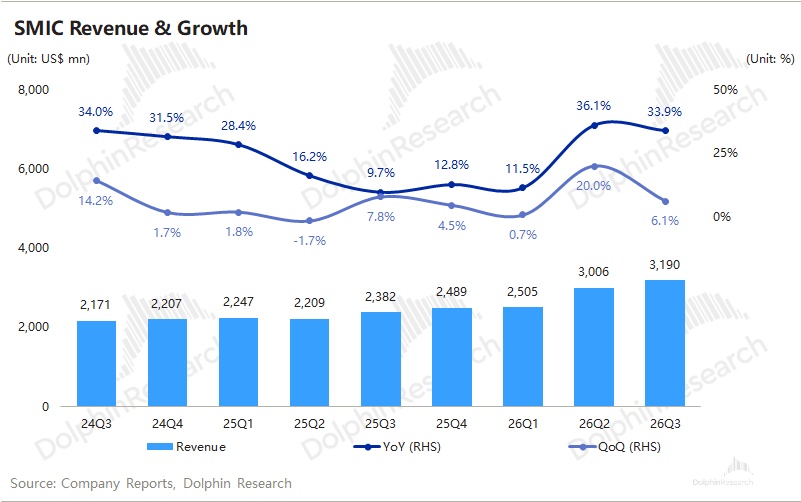
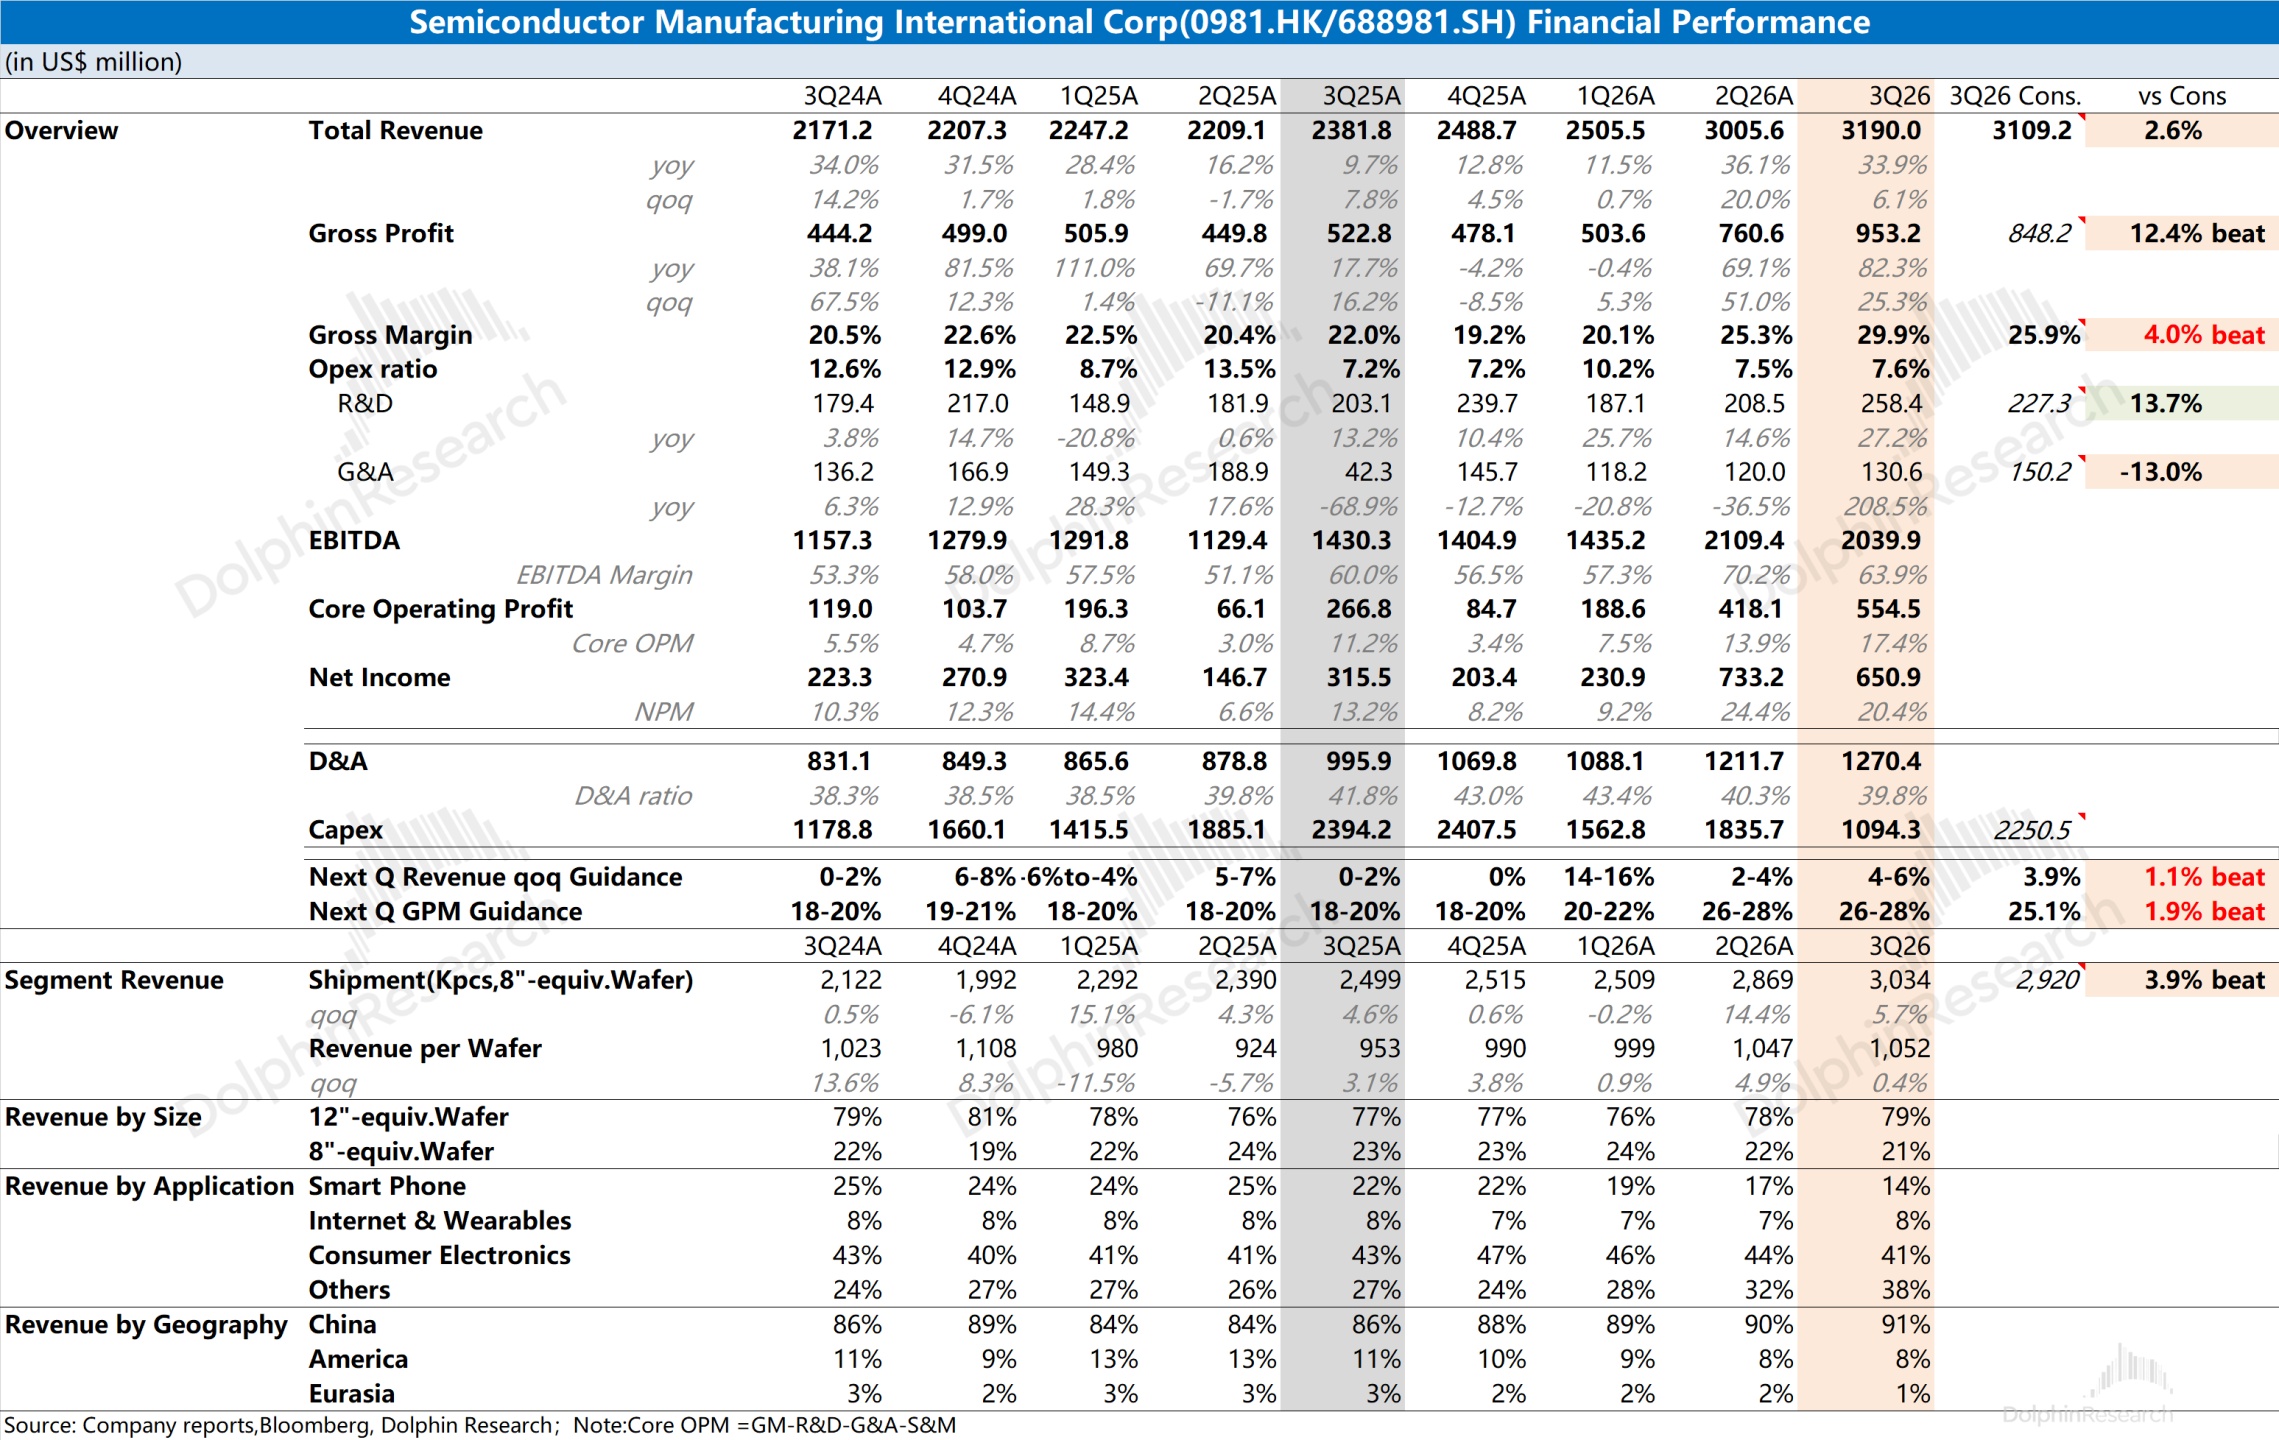
1、收入端:中芯國際在 2026 年第三季度實現收入 31.9 億美元,好於市場預期(31.1 億美元),環比增長 6.1%,超出公司指引上限(環比增長 2-4%,對應 30.7-31.3 億美元)。
$中芯國際(00981.HK) 將收入增長主要歸因於晶圓銷量的增加。電腦與平板、工業與汽車是本季度主要的增量來源,兩者的收入環比均增長約 26%,而手機、消費電子的收入環比有所下滑。
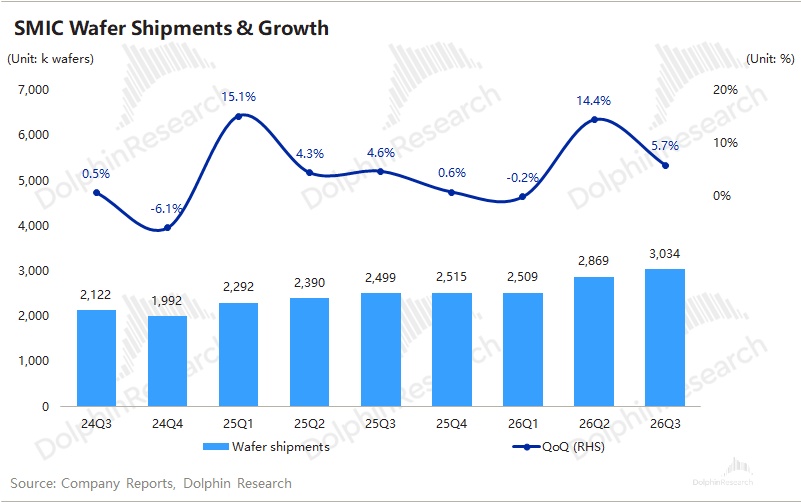
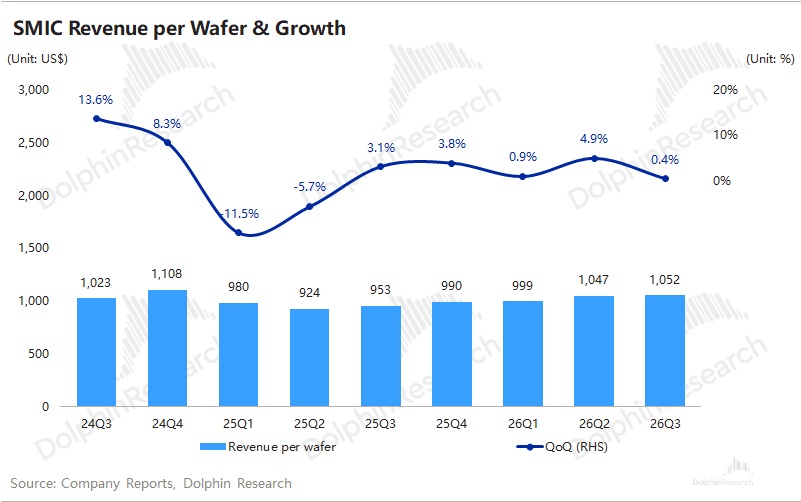
通過量價分拆,公司本季度晶圓出貨量(摺合 8 寸)303.4 萬片,環比增長 5.7%,而產品均價約 1,052 美元/片,環比基本持平(+0.4%)。
三季度的收入增長主要靠 “量”:產能利用率從 93.7% 提升至 97.3%,月產能也有所增加,出貨量創下歷史新高。價格端則在二季度大幅提升後基本穩定,單晶圓收入環比提升約 0.4%。
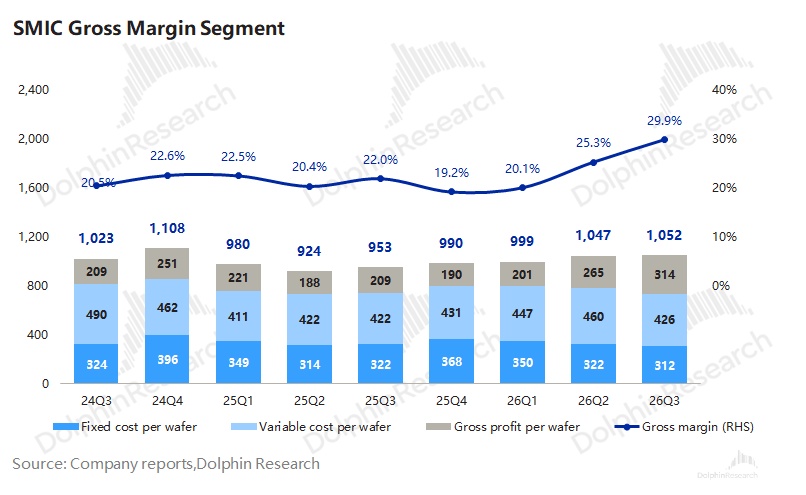
2、毛利率:$中芯國際(688981.SH) 在 2026 年第三季度毛利率 29.9%,環比提升 4.6 個百分點,超出指引區間上限(26-28%)。本季度毛利率創下 2022 年四季度以來的新高,公司將毛利率的提升歸因於產能利用率上升和產品組合變動。
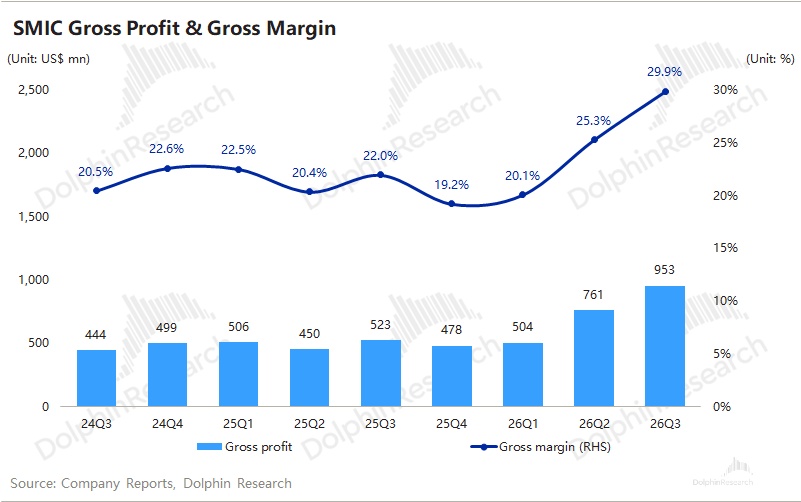
從單片來看,公司本季度產品均價環比僅增加約 4 美元/片,而單位成本環比減少約 45 美元/片(其中單片折舊減少約 10.5 美元,單片其他製造成本減少約 34.5 美元),單片毛利從二季度的 265 美元/片提升至 314 美元/片。
據此拆分,毛利率 4.6 個百分點的提升中,約 4.3 個百分點來自單位成本的下降,價格的貢獻不到 0.3 個百分點。
3、業務進展情況:
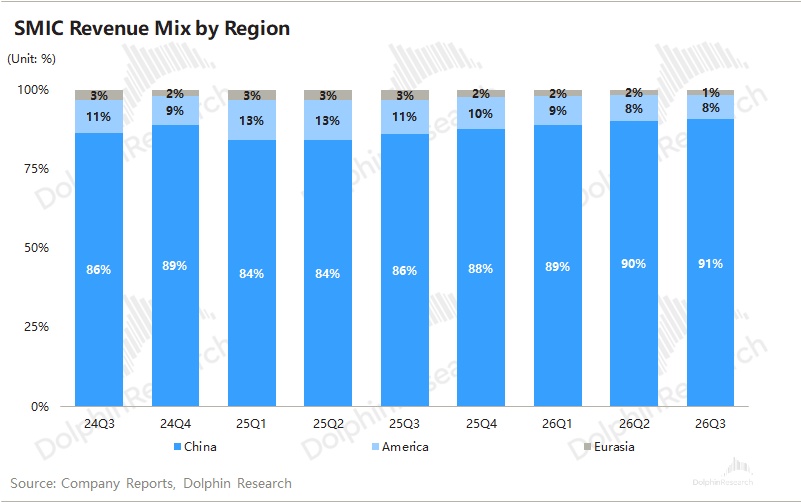
在國產替代的推動下,中芯國際本季度中國區的收入佔比達到 90.8%,繼續提升。
由於一線晶圓廠商將產能繼續轉向 AI 領域,公司持續獲得成熟製程 “外溢” 訂單,國產化比例繼續提升:本季度中國區收入約 29 億美元,同比增長 41%;美國區的收入佔比則降至 7.8%。
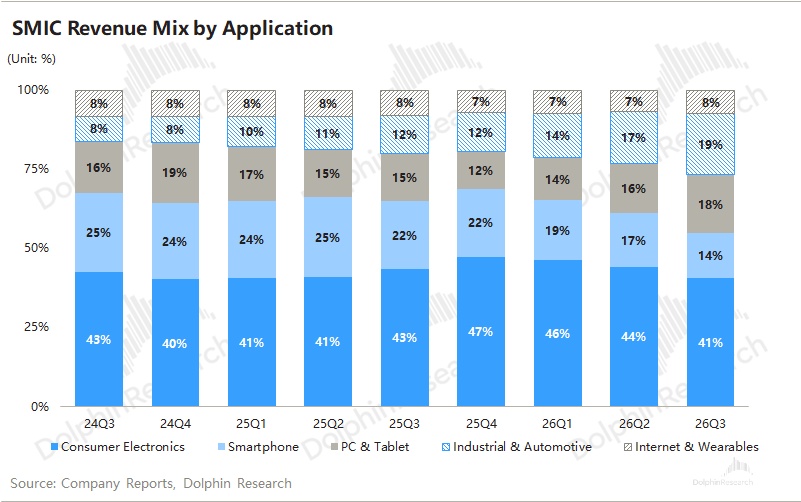
從業務結構看,手機業務佔比降至 14.3%,在手機市場低迷的影響之下繼續回落;工業與汽車業務佔比提升至 19.3%,電腦與平板的佔比也提升至 18.3%。
消費電子類領域依然是公司最大的收入來源,佔比 40.6%。三季度電腦與平板、工業與汽車的晶圓收入環比仍均增長約 26%,AI 周邊需求的拉動仍在延續。
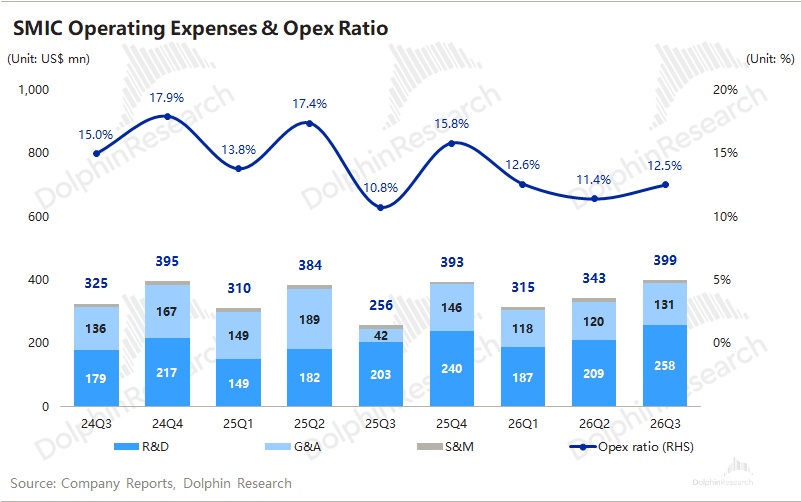
4、費用支出及資本開支:公司的經營費用主要來自研發費用和管理費用,費用率保持相對穩定。本季度經營費用(已扣除其他經營收入)2.43 億美元,環比增長 7.4%,其中主要是研發活動增加。
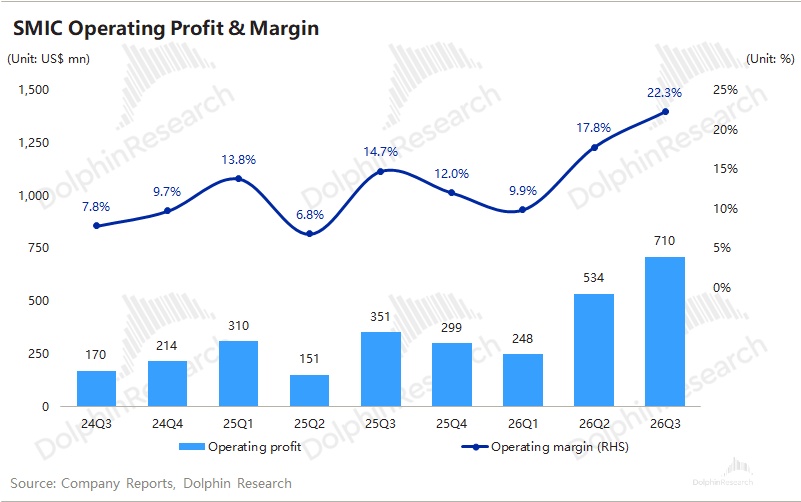
從利潤端看,公司本季度經營利潤 7.1 億美元,環比增長 32.9%,經營利潤率 22.3%,明顯好於市場預期(5.4 億美元)。但歸母淨利潤 4.28 億美元,僅與市場預期(4.27 億美元)基本持平,環比下降 10.6%。
歸母淨利潤環比下滑,主要是非經營性因素(公司稱主要是部分聯營投資基金的投資組合公允價值變動),大約有 2.3 億美元的環比回落。
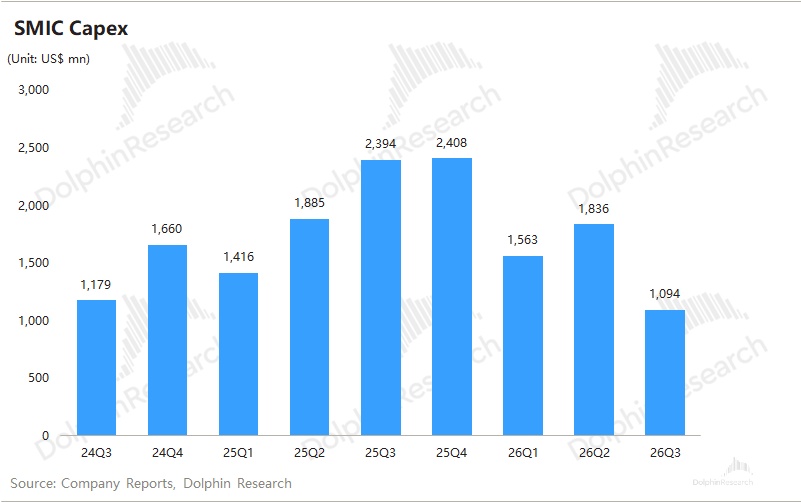
公司本季度資本開支為 10.9 億美元,環比下降 40%,明顯低於市場預期(22.5 億美元),為 2022 年一季度以來的單季最低水平。
結合公司此前指引 2026 年資本開支與去年相近(81 億美元左右),四季度需要投入約 36 億美元,全年計劃是否調整需要關注電話會上管理層的口徑。
5、中芯國際下季度指引:公司預期 2026 年第四季度收入環比增長 4%-6%,對應 33.2-33.8 億美元,好於市場預期(32.3 億美元);下季度毛利率指引 26%-28%,好於市場預期(25.1%),環比回落,海豚君推測受下季度轉固影響,折舊與攤銷增加。
海豚君整體觀點:滿產接棒漲價,毛利率再上台階
中芯國際這份財報表面 “全面超預期”,毛利率衝上新高,但下季度毛利率指引卻轉為環比回落。
拆開看,本季收入增長几乎全靠出貨放量,單片價格在本季度基本沒動;毛利率改善也主要來自滿產攤薄折舊以及產品組合優化,驅動力已從 “漲價” 切換為 “滿產 + 組合”。但產線已近滿載,進一步攤薄的空間相當有限。
從 2026 年以來的毛利率表現來看:Q1(20.1%)->Q2(25.3%)->Q3(29.9%)->Q4(指引 26-28%)。
四季度指引中值(27%)環比下滑,主要是折舊增加。按公司給出的 2026 年折舊增長約 30% 的指引推算,四季度折舊還要環比增加約 1 億美元,這大約對毛利率拖累 2.5% 左右。
海豚君認為,AI 需求外溢疊加國產化,成熟製程 “量價齊升” 的中期邏輯未變;滿產之後更該關注靠什麼驅動下一程增長。
當前中芯國際的主要關注點依然在以下幾方面:資本開支及產能、成熟製程漲價、先進製程的進展。
a)資本開支、產能及折舊情況:公司本季度資本開支為 10.9 億美元,環比大幅下降 40%。若全年仍與去年(81 億美元)相近,四季度需要投入約 36 億美元,關注後續電話會中管理層是否下調口徑。
一方面,中長期的折舊壓力會有所緩解,不過在建工程大量轉固,短期內折舊仍將繼續增長;另一方面,在產能利用率已經接近滿載的情況下,新增產能的節奏放慢,也會限制後續出貨量的增長空間,收入增長將更多依賴價格和產品結構。
在持續高投入的推動下,中芯國際期末月產能達到 111.7 萬片(摺合 8 寸標準邏輯),環比增加約 2 萬片;產能利用率進一步提升至 97.3%,產線基本處於滿載狀態。
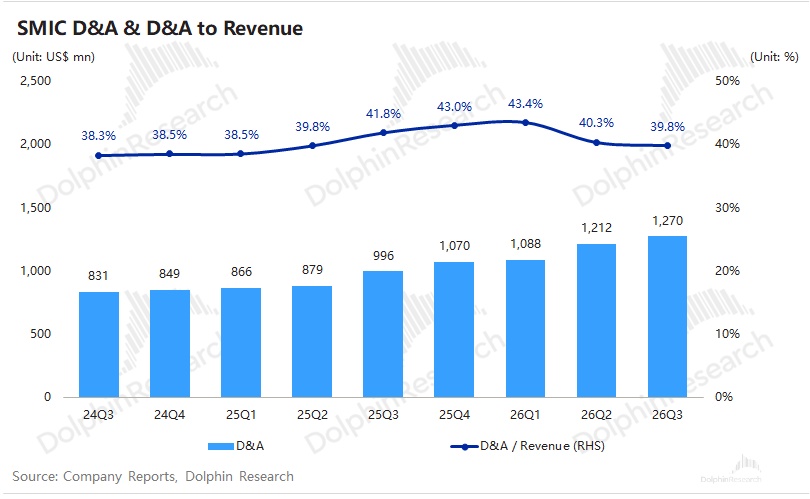
持續的擴產也帶來了折舊的快速增長:本季度折舊攤銷 12.7 億美元,同比增長 27.6%。公司此前指引 2026 年折舊增長約 30%(接近 50 億美元),市場擔心折舊增速快於收入增速,會在 2027 年限制毛利率的進一步上行。
從本季度來看,折舊攤銷佔收入的比重維持在 40%,收入和產能利用率的提升把折舊攤銷的影響消化掉了。
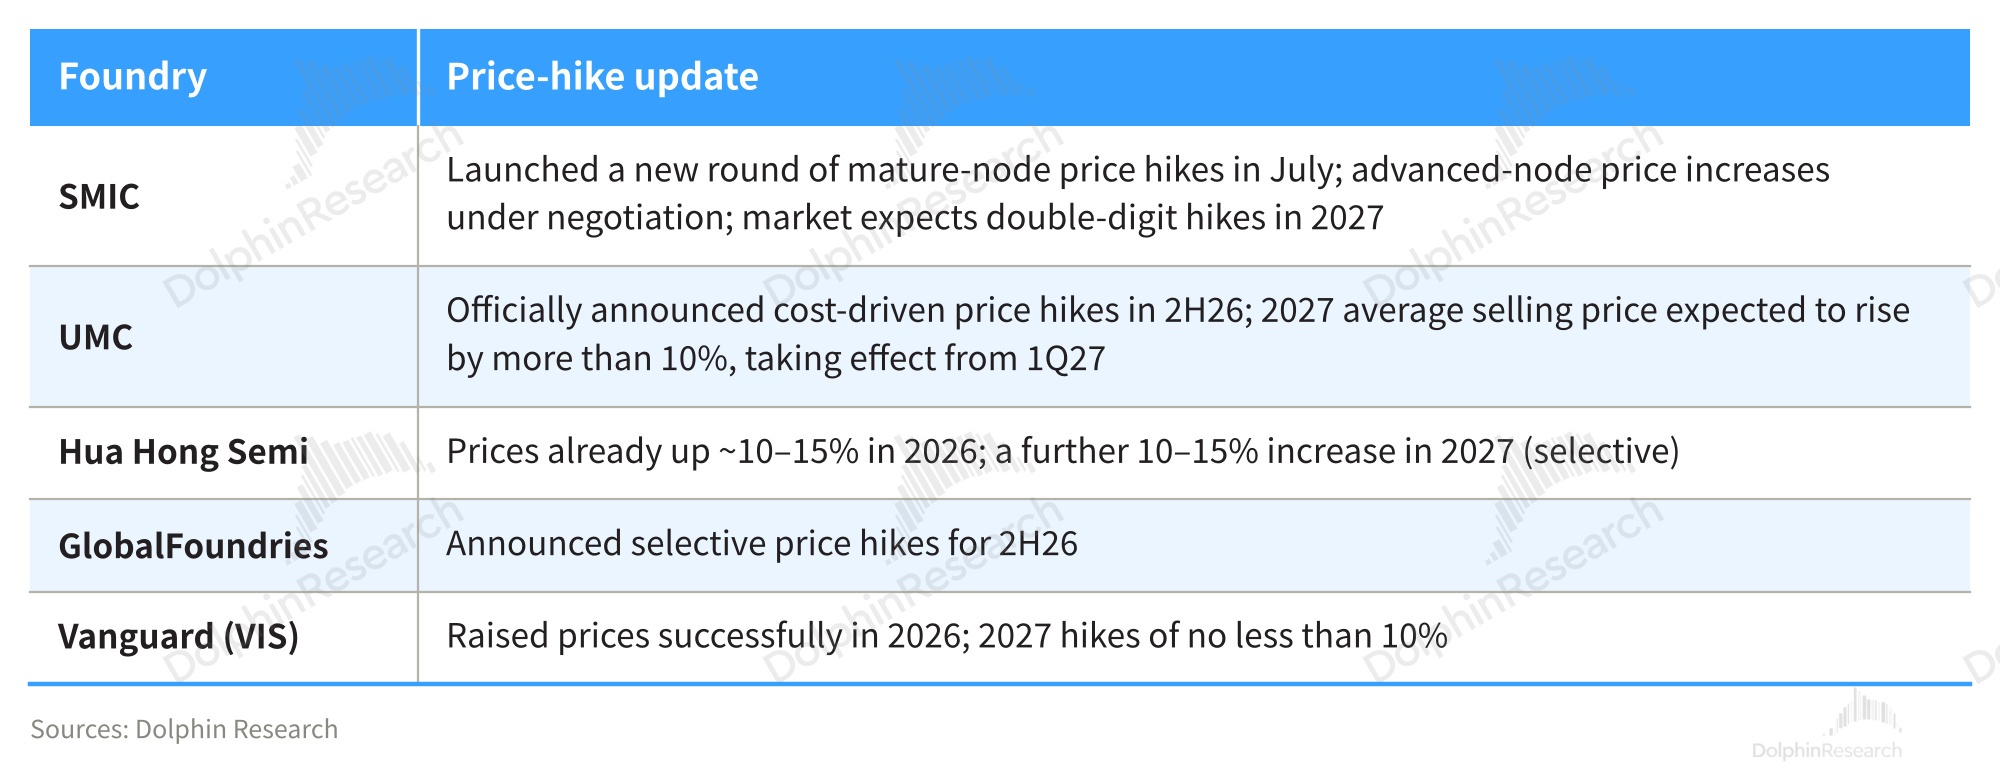
b)晶圓廠漲價動態:從三季度的產業調研來看,模擬和功率器件代工產能 8 寸、12 寸均已滿載,短缺可能持續到 2027 年下半年,下游芯片廠商今年已多次提價,漲價正在向下遊傳導。
但漲價的範圍依然存在市場分歧。公司在 9 月的交流會上表示定價策略是 “戰略性而非機會主義”,對手機、消費電子等需求偏弱的客户暫緩提價;而近期 PC 領域出現砍單,部分消費類模擬芯片客户無法轉嫁代工的漲價。
從中芯國際三季度的表現看,單晶圓收入環增約 0.4%,漲價對收入的邊際貢獻已明顯小於二季度。但四季度收入指引環比增長 4%-6%,在產能利用率已接近滿載的情況下,增量除了來自新增產能,大概率也有價格和產品結構的貢獻,價格至少沒有掉頭向下的跡象。
2027 年的價格談判進展,以及手機、消費類客户能否接受漲價,仍是後續主要的看點。
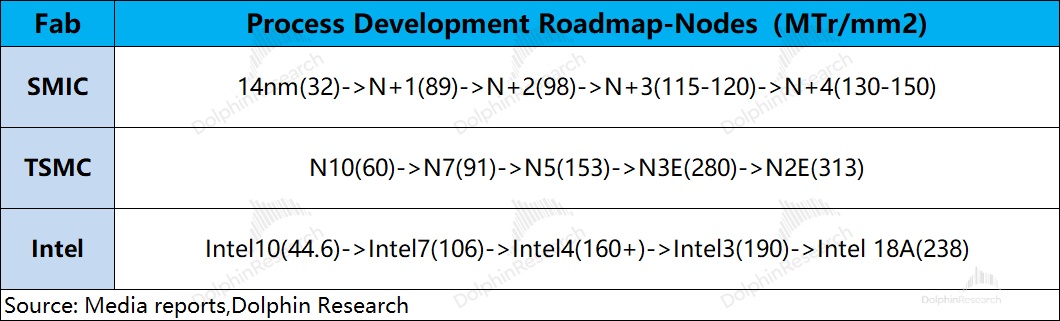
c)競爭力及製程進展:中芯國際在晶圓製造領域已經穩居第二梯隊,同梯隊還有聯電、格芯等,但只有中芯國際還在努力向第一梯隊衝擊。
結合公司及行業面信息來看,中芯國際主要是利用 “多重曝光技術” 進行 N+1、N+2、N+3 等工藝的迭代升級。第三方拆解顯示,N+3 的晶體管密度接近 115 MTr/mm²,而下一代 N+4 將接近台積電 5nm 的水平。但純 DUV 多重曝光帶來的光罩層數多、成本高、良率爬坡難的問題依然存在。
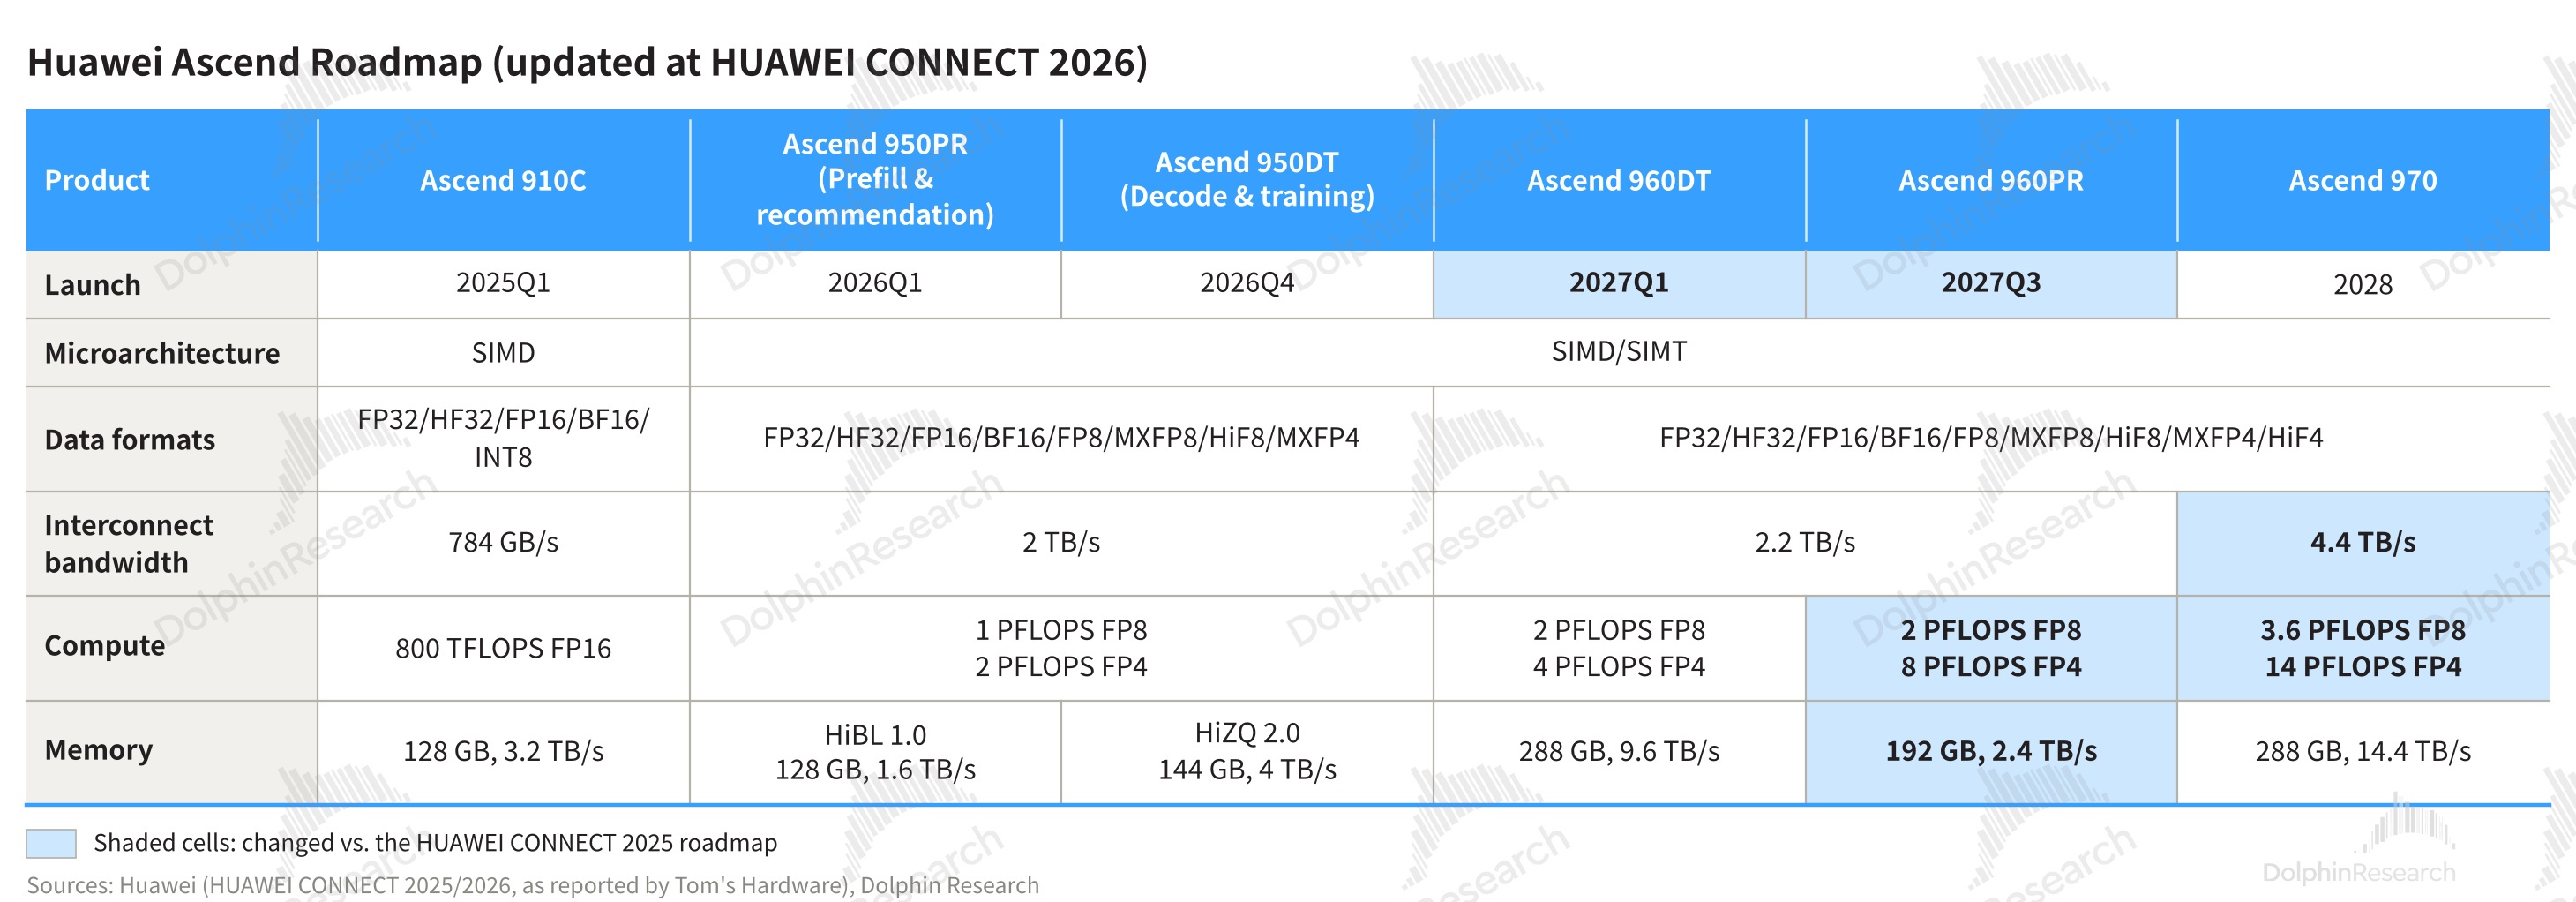
在成熟製程漲價之外,中芯國際的估值提升主要來源是市場對公司先進製程的期待。H 本身就是公司的大客户,隨着昇騰 950DT、960DT 等產品的出貨,中芯國際的先進製程收入將迎來較明顯的提升。
結合中芯國際當前市值(4252 億港元),大致對應 2027 年税後核心經營利潤 19 倍 PE 左右(假定營收兩年複合增長 +26%,毛利率為 28%,税率 7.5%)。在傳統半導體週期回暖的帶動下,公司毛利率已經來到了 25-30% 的區間,業績回升將消化公司的 PE 估值。
如果從 PB 視角來看,當前晶圓代工廠的 PB 情況大致為 “台積電 9.7>聯電 2.7>中芯國際(H)2.2>格芯 2”。隨着股價回調,中芯國際的 PB 已明顯回落至聯電之下。
整體來看,三季度中芯國際交出了一份 “非常亮眼” 的答卷:收入、出貨量和經營利潤均創下歷史新高,毛利率逼近 30%,而且毛利率的提升主要來自滿產帶來的成本攤薄,説明在折舊持續增長的情況下,公司依然有能力把毛利率維持在較高水平。
四季度毛利率指引雖較三季度回落,但 26%-28% 的區間仍明顯高於市場預期,結合公司偏保守的指引風格,毛利率的中樞已經上了一個台階。
當前公司仍處在晶圓漲價的正向週期中,多家晶圓廠也都表達了 2027 年繼續漲價的展望。後續漲價落地、或者先進製程量產增加,都是潛在看點,公司業績有望進一步改善,海豚君維持中芯國際處於 “擊球點” 的判斷。
當然還得關注後續電話會的信息,如果管理層明確給出 2027 年的積極指引,能給市場帶來更大的信心。
<此處結束>
海豚君中芯國際歷史文章回溯:
財報季
2026 年 8 月 13 日電話會《中芯國際(紀要):漲價會與客户協商,2027 年將是折舊高峰》
2026 年 8 月 13 日財報點評《中芯國際:週期牛 + 國產 AI 芯,雙料王起飛!》
2026 年 5 月 14 日電話會《中芯國際(紀要):代工價格穩中有升,漲價效應會持續下去》
2026 年 5 月 14 日財報點評《一手漲價潮、一手新故事,中芯國際快 “發飆” 了?》
2026 年 2 月 10 日電話會《中芯國際(紀要):手機市場過度悲觀,存儲短缺將在三季度緩解》
2026 年 2 月 10 日財報點評《中芯國際:逆勢加碼,國產 AI 芯的 “全村希望”?》
2025 年 11 月 13 日電話會《中芯國際(紀要):存儲漲價,終端廠商對明年計劃趨於保守》
2025 年 11 月 13 日財報點評《中芯國際:不較勁短期答卷,AI“國產芯” 才是真信仰?》
2025 年 8 月 7 日電話會《中芯國際(紀要):手機等預期下修,價格將繼續下行》
2025 年 8 月 7 日財報點評《中芯國際:指引大 “翻車”,“國產芯” 何時突圍?》
本文的風險披露與聲明:海豚研究免責聲明及一般披露
本文版權歸屬於原作者/機構。
以上內容僅代表作者個人觀點,不代表平台立場。本內容僅供投資參考,不應被視為投資建議。如您對平台提供的內容服務有任何疑問或建議,請聯繫我們。